Beiträge von steinbreite

    Ich bin seit geraumer Zeit dazu übergangen, nicht mehr genutzte und kaum verzinste Tagesgeldkonten unserer Familie wieder zu kündigen.

    Warum: weniger administrativer Aufwand und man zählt in der Regel nach 6-12 Monaten wieder als Neukunde, also nur für den Fall…

    Da bin ich ganz bei dir, aber ich musste feststellen, dass es manchmal noch viel aufwändiger ist, die Konten wieder zu kündigen 🫣

    Beispiel Santander: vor X Jahren bei gutem TGK Zins eröffnet und neulich versucht per Email zu kündigen. Auf der Webseite gibt es kein Formular dazu, obwohl ich meine gelesen zu haben, dass die Banken mittlerweile vepflichtet sind, das anzubieten. Jedenfalls war die Antwort von Santander: das geht so nicht. Kommen Sie mit Perso in einer Filiale vorbei und unterschreiben Sie ein Formular zur Kündigung 😳

    Oder Sparkasse Potsdam: keine Kündigungsmöglichkeit auf der Webseite, Online-Zugang mittlerweile gesperrt (vermutlich, weil ich trotz mehrmaliger, schriftlicher Aufforderung nicht den neuen AGB mit Negativzinsen zugestimmt hatte). Die schicken mir seit Jahren jedes Quartal postalisch Kontoauszüge mit den 4,65€, die da noch rumliegen. Was für ein Wahnsinn 🙈 Aber wenn sie es so wollen…
    Ansonsten einfach von Raisin abziehen und ein gutes Tagesgeld via FT, aber klar, mit Raisin wolltet ihr das Banken Hopping natürlich umgehen. 😌

    Genau, Raisin ist in dem Punkt recht komfortabel. Man kann einfach unterschiedliche Laufzeiten staffeln und muss nicht ständig VideoIdents machen, um ein neues Konto zu eröffnen, dass man dann wieder kündigen kann, weil die meisten Angebote eh nur für Neukunden und begrenzte Zeit gelten. Ich hab da über die Jahre eine ganz schöne Halde von Konten angesammelt, die jetzt nur noch mit einem Euro vor sich hindümpeln. Da sind die Zinssätze immer nur gefallen und nie wieder hochgekommen 😏

    Bis auf die NIBC Bank. Die haben tatsächlich lange vernünftige Konditionen auch für Bestandskunden gehabt.

    Mein Liebling ist zur Zeit Salable Capital mit 2,5% aufs TGK 😯

    Moin steinbreite

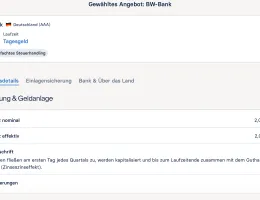
    Kurze Nachfrage: BW Bank TG wäre …

    Ja, sorry, habe beim nachträglichen Lesen gesehen, dass das nicht unbedingt klar wurde. Es geht um ein TGK via Raisin, nicht direkt bei der BW-Bank.

    1. Angebot BW Bank nur für Neukunden von Raisin

    2. Angebot BW Bank nur für Neukunden BW Bank, ist halt die Frage, wann ihr für die BW Bank wieder Neukunden seid.

    Habe ich nicht bemerkt, dass da ein Passus „nur für Neukunden“ bei der BW-Bank gewesen wäre, aber möglich ist es.

    Was Raisin angeht, haben wir natürlich das 2,7% TGK für 3 Monate und nur für Neukunden genutzt. Deshalb sind wir überhaupt zu Raisin gegangen (war/ist ja auch im Finanztip Newsletter).

    Hallo zusammen,

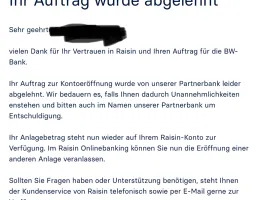
    meine Frau und ich nutzen seit ein paar Monaten ein Konto bei der Raisin Bank, um unser Erspartes bei verschiedenen, von Raisin vermittelten Banken anzulegen. Bisher hat das ganz gut funktioniert. Gestern endete eine 50k€ Anlage nach 3monatiger Anlagezeit, und wir wollten das Geld erstmal auf einem Tagesgeldkonto zwischenparken, um etwas bessere Angebote bei Raisin abzuwarten.

    Eigentlich keine grosse Sache, da keine zusätzliche Identifikation etc. nötig ist. Erstaunlicherweise kam nach ein paar Minuten die Nachricht von Raisin per Email, dass die BW-Bank die Eröffnung des Kontos abgelehnt hat. Natürlich ohne Begründung, die sie ja auch nicht liefern müssen.

    Gleich vorweg: die Sache hat für mich nur anekdotische Bedeutung. Die 2% bei der BW-Bank sind jetzt nich aussergewöhnlich, da gibt es zur Zeit viel bessere Konditionen bei anderen Banken. Dennoch bin ich neugierig, was da passiert ist. Man soll ja nicht gleich von bösem Willen ausgehen, wenn Unfähigkeit als Begründung völlig ausreichend ist :) Ist da irgendeine KI am Werk? Hat jemand in letzter Zeit ähnliche Erfahrungen mit Raisin oder BW-Bank gemacht?

    Übrigens glaube ich kaum, dass es an SCHUFA-Score oder ähnlichem liegt. Ironischerweise hat die BW-Bank vor 20 Jahren sogar unseren Hauskauf finanziert. Und ja, den Kredit haben wir ohne Abweichungen/Probleme zurückgezahlt 😄

    Mach, was Du willst. Das ist Deine Sache. Ich schmunzle ob des Freistellungsauftragsbingos.

    Naja, so völlig abwegig finde ich das nun wieder nicht, wenn ich versuche die Anlage KAP zu vermeiden. Bei den drei betroffenen Depots bei zwei unterschiedlichen Banken kann ich nunmal nicht vorhersagen, wann und wieviel Gewinne/Verluste ich mit dem Verkauf von ETFs und Aktien erziele. Wenn ich gegen Ende des Jahres feststelle, dass ich noch ungenutzten Freibetrag herumliegen habe und durch das "Bingo" Arbeit bei der Steuererklärung spare, finde ich das ziemlich lukrativ. Für die KAP muss ich ja sämtliche Erträge aller Konten und dergleichen nachweisen, egal, ob die von Bankenseite (bei fehlendem Freistellungsauftrag) schon abgegolten sind oder nicht. Da kommt dann bei mir schon ein bisschen Mehrarbeit zusammen, und Steuerklärungen gehören jetzt nicht zu meinen persönlichen top 10 Lieblingsbeschäftigungen.

    Aber in diesem Jahr ist es natürlich meine eigene Blödheit, zu spät kontrolliert zu haben, ob ich nicht insgesamt mit meinen verteilten Freibeträgen über dem Maximum liege. Kein Thema.

    Nö, Du mußt es nicht, wenn kein Spezialfall vorliegt. Genau das ist ja der Vorteil der Abgeltungsteuer. Ich habe - völlig legal - schon lang keine Anlage KAP eingereicht.

    Genau mein Punkt :) Meine letzte KAP ist auch Jahrzente her :S

    Deine Kapitalerträge werden nur ausschließlich höchstens mit 25% Kapitalertragsteuer +Soli+Kirchensteuer belastet.

    Der persönliche Steuersatz kommt nur zur Anwendung, wenn du mit deinen gesamten Einkünften nicht höher als 25% besteuert wirst.

    Und da ist nochmal der Teil, der mir fehlte. Dank an euch, dass ihr das nochmal klargestellt habt.

    Hallo Achim,

    danke für deine schnelle Antwort.

    Das ist - mit Verlaub - vom Verfahren her Unsinn. Vorgabe ist eigentlich, daß Du nicht mehr Freistellungsaufträge erteilst, als der Freibetrag hergibt. Dann brauchst Du auch nicht regelmäßig vor Jahresende schangeln, sondern bist automatisch auf der sicheren Seite.

    Du hast natürlich recht. Auf jeden Fall Schlamperei von mir, obwohl ich alles erklären kann. Aber Ausreden will keiner hören.

    Mit Deiner nächsten Steuererklärung erklärst Du alle Kapitalerträge - die freigestellten und die abgeltungsversteuerten, füllst also die Anlage KAP vollständig aus. Daraufhin wirst Du im Bereich Kapitaleinkünfte etwas Steuer nachzahlen müssen.

    Ja klar, geht ja auch völlig in Ordnung.

    Ob insgesamt eine Steuernachzahlung herauskommt oder eine Günstigerprüfung möglich und sinnvoll ist, steht auf einem anderen Blatt.

    Meine Frage zur Günstigerprüfung ist vermutlich dümmer, als sie zunächst aussieht. Mir ist gar nicht klar, ob das Finanzamt sie überhaupt durchführen kann oder muss. Anders formuliert: ist die Abgeltungssteuer nur möglich, wenn die Banken etc. sie direkt abführen, oder kann man sie auch in der Einkommensteuererklärung nutzen, anstelle des durchschnittlichen, individuellen Steuersatzes. Nach meiner, natürlich nicht maßgeblichen Einschätzung fahren wir mit der pauschalen Besteuerung auf jeden Fall besser.

    Hallo zusammen,

    ich klinke mich hier mal ein, weil ich dasselbe Problem habe, allerdings mit dem Unterschied, dass ich meine Freistellungsaufträge, die ich über 2 Banken und eine Bausparkasse verteilt habe, bereits (mehr als) ausgeschöpft habe. Ich hatte mich auf der sicheren Seite gewähnt, weil ich die Freibeträge in der Vergangenheit bereits öfters kurz vor Jahresende online modifizieren musste. Offensichtlich war es aber bisher immer so, dass ich die alten Freistellungsaufträge noch nicht voll ausgenutzt hatte.

    Gerade eben musste ich also feststellen, dass ich die Freistellungsbeträge nicht mehr nach unten korrigieren kann (wie auch bereits in den Beiträgen hier richtig erwähnt). Bleibt mir also nur, irgendwie proaktiv in meiner nächsten Steuererklärung tätig zu werden. Was mir noch nicht klar ist, wie die bereits mit 25% Kapitalertragsteuer abgegoltenen Erträge dann nachträglich behandelt werden müssen/können. Für mich ist die pauschale Abgeltungssteuer günstiger als eine Besteuerung zum persönlichen Steuersatz, die ich also auf jeden Fall vermeiden möchte, so weit es geht. Gibt es bei der Steuerberechnung eine Art Günstigerprüfung, oder muss ich jetzt alle Erträge mit meinem/unseren persönlichen Steuersatz versteuern lassen? Kann ich noch etwas tun, um meinen vermeintlichen "Steuerbetrug" zu korrigieren, bevor das Finanzamt unwirsch wird?

    ... ist es ja ganz grundsätzlich etwas gutes, dass diese Kontrollen durchgeführt werden müssen

    Grundsätzlich ja, aber ob ich mit meiner 10k€ Überweisung wirklich das richtige Target bin, bezweifle ich. Geldwäscher kaufen Immobilien oder Ferraris in bar, dachte ich. Und ob es der richtige Weg ist, die Banken/Broker damit zu beauftragen, ihre Kunden zu durchleuchten, weiß ich auch nicht. Das sollten gefühlt "hoheitliche" Aufgaben sein, die man nicht an Unternehmen delegiert (womit wir wieder bei der Kontaktverfolgung im Gastgewerbe sind). Andererseits konnte mich die Bafin bei der Wirecard-Geschichte auch nicht wirklich überzeugen. Scheint ein Dilemma zu sein :S

    Jedenfalls habe ich vorhin widerwillig und spartanisch auf die Mail geantwortet, nach 2 Minuten eine Antwort bekommen, und 3 Minuten später war das Geld auf meinem TR-Konto. Sieht also ganz nach einer Feigenblatt-Aktion aus, denn so schnell kann man mal gar nichts überprüfen. Ich versuche, mir das als unbürokratische Serviceleistung schönzureden, aber das schale Gefühl, als Tiger angetreten und als Bettvorleger geendet zu sein, bleibt irgendwie :/:(

    Auch das ist durchaus möglich. ;)

    Tatsächlich befürchte ich das schon länger ^^ Darauf deutet auch, dass ich noch immer nicht müde geworden bin, jedesmal alle Optionen in den Cookie-Einstellungen wegzuknipsen. Wieviel Lebenszeit ich darauf schon verschwendet habe, will ich gar nicht nachrechnen X/

    Wer (außer einem Anwalt) kennt schon die genauen Vorgaben/Daten, die für die Erfassung gemäß GWG wirklich erforderlich sind?

    Zugegebenermaßen lege ich ja auch nicht wirklich Wert darauf, mir hunderte Seiten von Kleingedrucktem durchzulesen, aber so flapsig finde ich es auch wieder nicht ok. „Eyh Alter, schieb mal eben deine privaten Daten rüber, weisst schon, wegen Geldwäsche und so. Wir halten deine Kohle übrigens mal zurück, bis wir ne echt völlig krass freiwillige Antwort von dir kriegen“.

    Bleibt die Frage, was passiert, wenn man bei der Befragung nach GWG bewusst falsche Angaben macht bzw. explizit darauf hinweist, dass man bestimmte Angaben nicht beantwortet, weil Sie die Bank/Broker schlichtweg nix angehen.

    Tja, ist halt immer die Frage, wo man seine persönliche Schmerzgrenze zieht. Wenn sie mir dann kündigen wollen, bringt mich das zwar nicht um, aber es bringt mich auch nicht weiter. Hätte mich jetzt nur interessiert, wie andere Leute mit diesem „Problem“ umgehen.

    Schon mal daran gedacht, dass die erhebende Stelle diese Angaben möglicherweise weitergibt (z.B. an das Finanzamt).

    Theoretisch müssten sie das ja sowieso, sobald man Kapitalerträge hat, die von einem Freistellungsauftrag betroffen sind. Und um das mal klarzustellen, bin ich kein Geldwäscher und meine Ersparnisse sind hart erarbeitet ? Ich kann ja sowieso keine Bargeldeinzahlungen vornehmen, und Überweisungen vom/zum TR-Konto laufen ausschliesslich über ein einzelnes Referenzkonto. Jeder Cent ist also nachvollziehbar. Wenn es also eine gesetzliche Regelung aka GWG gibt, hätte ich erwartet, dass die prüfenden Stellen auch Zugriff auf meine Bank- und Steuerdaten haben und nicht auf meine Angaben angewiesen sind.

    Offensichtlich bin ich zu old school, um es normal zu finden, dass ich von einer nicht näher spezifizierten Stelle („Trade Repuplic Team“) ohne konkrete Hinweise auf die genauen Rechtsgrundlagen („aus regulatorischen, insbesondere geldwäscherechtlichen Gründen“), geschweige denn die dafür geltenden Datenschutzbestimmungen aufgefordert werde, meine privaten Verhältnisse offenzulegen? Wer nichts zu verbergen hat, braucht auch keine Grundrechte, oder wie? Also helfe ich den Jungs doch mal, ein ordentliches Persönlichkeitsprofil anzulegen, das sie zusammen mit meinem Anlegeverhalten gewinnbringend verhökern können. Bin ich wirklich nur paranoid?

    Ja, den anderen thread habe ich dann auch gesehen.

    Mir geht es ja weniger um den sicheren Kanal als um die Frage, ob es den Broker was angeht, wieviel ich womit verdiene. Ich habe schon relativ viele Konten aufgemacht, hauptsächlich Tagesgeldkonten, und natürlich muss man immer unterschreiben, dass man auf eigene Rechnung und nicht für Dritte handelt etc. Aber ich musste noch nie angeben, wieviel ich womit seit welcher Zeit verdiene. Selbst wenn ich mich weniger anstellen würde und alle Fragen beantworte, was soll das bringen ohne weitere Belege? Muss ich dann einen Lohnbescheid beibringen oder meine Steuerbescheide der letzten 3 Jahre? Wenn TR schreibt, dass sie das dann prüfen, was ist damit gemeint? Wird einfach nach dem Motto verfahren: wenn er <50k€ Jahreseinkommen hat, kann er es sich unmöglich leisten und muss ein Geldwäscher sein, und wenn er >500k€ ankreuzt, sind das ja Peanuts für ihn, also geht das in Ordnung. Scheint mir so sinnbefreit zu sein ohne Überprüfbarkeit.

    Hallo Forum,

    Vor ein paar Wochen bin ich über die Empfehlung von Finanztip zu günstigen Depot-Anbietern auf Trade Republic gestossen und habe mich dort angemeldet. Ich fand es anfangs gewöhnungsbedürftig sämtliche Geschäfte allein über eine App abwickeln zu müssen, aber die niedrigen Gebühren beim Handel mit Papieren sind schon unschlagbar.

    Da ich hauptsächlich eine Altersvorsorge über ETFs aufbauen will, habe ich also in mehreren Tranchen Geld an mein Depot bei TR, bzw. das Verrechnungskonto überwiesen. Der letzte Batzen waren 10.000€, was aber nicht die grösste bisherige Überweisung war. Das Geld ist aber nicht angekommen, und heute bekam ich eine Email von TR, die ich zunächst für einen plumpen Phishing Versuch meiner Daten hielt, aber wohl ernst gemeint ist. Hier der Text:

    Trade Republic Team (Trade Republic Germany)

    11 Nov 2021, 12:09 CET

    Hallo,

    vielen Dank für Deine Einzahlung auf Dein Trade Republic Verrechnungskonto.

    Aufgrund der Höhe Deines eingezahlten Guthabens sind wir aus regulatorischen, insbesondere geldwäscherechtlichen Gründen dazu verpflichtet, zusätzliche Informationen von Dir einzuholen.

    Bitte beantworte mir die folgenden vier Fragen direkt in dieser E-Mail:

    1. Seit wie vielen Jahren bist Du erwerbstätig?

    2. Welche Tätigkeit übst Du aktuell aus?

    3. In welcher Branche bist Du aktuell tätig?

    4. Wie hoch ist Dein jährliches Durchschnittsbruttoeinkommen der letzten drei Jahren?

    • < 50.000 EUR

    • 50.000 - 75.000 EUR

    • 75.000 - 100.000 EUR

    • 100.000 - 150.000 EUR

    • 150.000 - 300.000 EUR

    • 300.000 - 500.000 EUR

    • > 500.000 EUR

    Nach der erfolgreichen Überprüfung Deiner Angaben wird die Gutschrift Deiner Einzahlung umgehend veranlasst. Bitte beachte, dass die Prüfung mehrere Bankarbeitstage in Anspruch nehmen kann. Ich bearbeite Deine Einzahlung so schnell wie möglich.

    Bei weiteren Fragen antworte mir gerne auf diese E-Mail, oder wirf einen Blick in unser Help Center.

    Viele Grüße

    Trade Republic Team

    Meinen die das wirklich ernst? Ich soll denen per Email mehr oder minder vertrauliche Antworten zu meinem Beruf und meinen Einkünften geben? Und wie bitte soll dann die Überprüfung stattfinden? Welche gesetzliche Grundlage gibt es dafür und zu welchen Auskünften bin ich da tatsächlich verpflichtet? Hat jemand von euch auch mal sowas bekommen?