
BHW hat nach dem neusten Urteil nun auch fuer Riester erstattet.
Beiträge von langerhans
-
-

Die BHW hat ausnahmsweise super schnell reagiert und sich bereit erklärt, die Gebühren bis inklusive 2022 zu erstatten (plus Zinsen)
Darüber hinaus argumentieren sie mit einer hanebüchenen Verjährung. Ich werde erneut nachhaken.
Jeder, dem die BHW also bisher die Erstattung der Gebühren eines Riestervertrags verweigert hat, sollte erneut aktiv werden. -
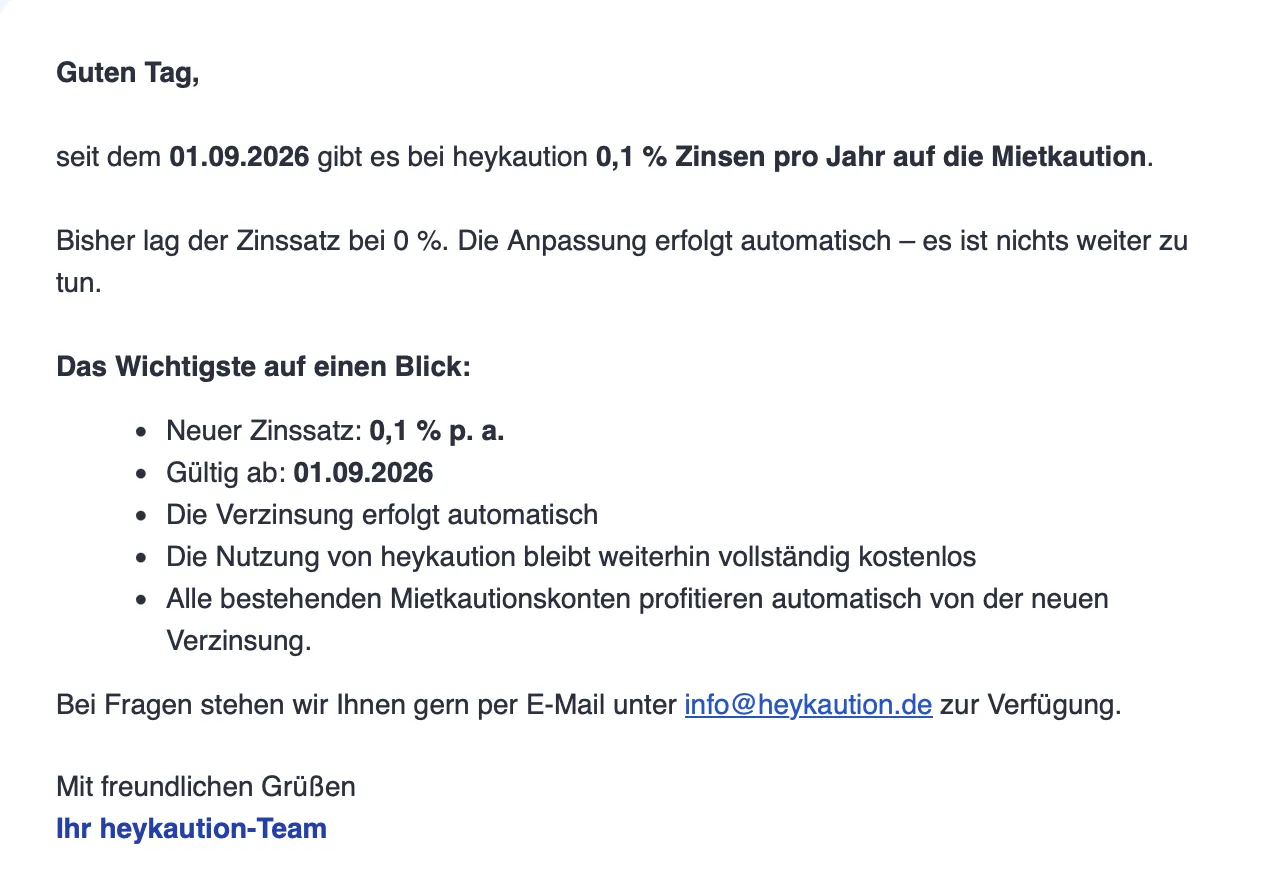
BTT: das hier beantwortet glaube ich meine Frage bzgl der Zinsen - super Sache! Kam heute per Email rein.
-
Ich finde es etwas übertrieben, wie mit gcmv hier umgegangen wird. Er hat seine Vorgehensweise erläutert und diese ist rechtlich nicht sauber. Aber ich gehe davon aus, dass eine Mehrheit der Privatvermieter analog vorgeht und überall gilt: Wo kein Kläger, da kein Richter. Bei einem fairen Umgang mit einem Mieter, sollte das kein Problem sein.
Nein, es gibt einen Rechtsnachfolger/Erben, der dafür haftet.
Aus meiner Sicht kommt der "Umgang" vom Mangel an Einsicht, dass sein Vorgehen problembehaftet ist. Weder schützt er seine Mieter vor der eigenen Insolvenz, noch scheint er sich der möglichen negativen Konsequenzen für sich selber (Straftat!) bewusst zu sein. Es ist nur ein "hab ich schon immer so gemacht, ist immer gut gegangen, also wird's auch in Zukunft passen" - das ist keine reflektierte Risikoabschätzung, nach welcher man zum Schluss kommt, dass man am etablierten Vorgehen festhält, sondern schlicht Naivität.
Anyway, BTT - ist ja schon wieder ganz schlimm abgedriftet hier. Ich wiederhole noch mal meine Frage: Nach meinem Rechtsverständnis ist es so, dass man als Vermieter, im aktuellen Zinsumfeld, dem Mieter Zinsen auf die Kaution schuldet (wenn auch sehr niedrige). Das steht nur leider im Widersprich dazu, dass man Tagesgeldkonten eben nicht so ohne weiteres verpfänden kann. Rechtssichere Lösungen wie heykaution.de bieten natürlich keine Zinsen an - die wollen ja auch Geld verdienen. Hat jemand dazu weiteren, fundierten Input?
-

Danke für deine Erklärung.
Ich drehe das Ganze mal aus meiner Sicht um:
Sollte der Mieter (im laufenden Mietverhältnis) pleite gehen, habe ich ein Problem, dass ich meine Miete nicht bekomme (genau dieses Restrisiko trägt bei meiner Tagesgeld-Kaution der Mieter - von daher "schulde" ich ihm nichts, sondern wir sind risikomäßig auf einer Ebene).
Das eine hat mit dem anderen doch nichts zu tun. Auf die Kaution kannst du immer noch zugreifen in so einem Fall, auch wenn du eine rechtlich saubere Lösung wählst. Der Gesetzgeber hat sich schon was bei dieser Regelung gedacht.
ZitatUnabhängig davon ist aber für mich das Allerwichtigste:
Vorher gemeinsam reden, erklären und verstehen - dann gibt es auch keinen Stress hinterher.
Entschuldige, aber das ist doch maximal naiv: nur weil man in guten Zeiten miteinander gesprochen hat, bedeutet das nicht, dass in schlechten Zeiten (bspw. wenn beim Auszug eben Streit über Schäden in der Wohnung entsteht) sich alle an dieses Gespräch und die Abmachung erinnern wollen. Da zählt dann nur noch, was rechtlich Sache ist, und nichts anderes.
Alles in allem scheinst du zu schlussfolgern, dass, weil für dich bisher alles gut gegangen ist, dies zwingend auch in Zukunft so sein wird. Dieser Logik kann ich nicht folgen, aber im Endeffekt muss das natürlich jeder selber wissen.
-
Und was passiert (im schlimmsten Fall) wenn ich - obwohl rechtlich nicht zulässig - mit Einwilligung des Mieters die Kaution auf ein Tagesgeldkonto lege?
10 Jahre Knast?


Wie bereits geschrieben, kommt es meiner Meinung nach immer darauf an, wie man miteinander umgeht und Dinge gemeinsam bespricht - die Vorteile des Tagesgeldkontos sind nicht von der Hand zu weisen und von daher ist das für mich (und meine Mieter) die praktikabelste Lösung von der beide Seiten profitieren.
Im „schlimmsten Fall“ gibt es Zwei ganz einfache Probleme:
1. Wenn du pleite gehst, ist das Geld des Mieters in der Insolvenzmasse und damit weg. Sicherlich denkst du, dass das unwahrscheinlich ist, aber ich denke du schuldest deinem Mieter diesen Schutz.
2. Sollte es irgendwann zu Problemen mit dem Mieter kommen, bspw bei Streit über Schäden beim Auszug, kann der Mieter einfach Stress machen: die Kaution am eigenen, unverpfändeten Tagesgeldkonto erfüllt den Straf(!)tatbestand der Untreue. -
Es gibt ja was neues hierzu! https://www.finanztip.de/daily/hol-dir-…ehr-vertraegen/
Werde es noch mal versuchen bei BHW. Schon jemand Erfahrungen gemacht?
-
Mit dem Mieter vernünftig reden, ihm die Vorteile des Tagesgeldkontos darlegen und - nach seiner Einwilligung - ein solches anlegen ....
Auch mit Einwilligung des Mieters ist das rechtlich nicht zulässig.
wieso kommen solche "Uralt-Beiträge" immer wieder hoch?
Ich denke, man sollte die Beiträge nach einem "Ablaufdatum" automatisch als "ERLEDIGT" kennzeichnen und nicht wieder aufleben lassen können.Was ist das für eine absurde Frage? Hast du den Beitrag, mit dem es hochgeholt wurde nicht gelesen?
BTT: eine kostenfreie Lösung mit der ich ganz zufrieden bin ist heykaution.de
Etwas verwirrt bin ich nur noch ob der rechtlichen Lage, dass man als Vermieter ja eigentlich verpflichtet ist, gewisse Zinsen mit der Kaution zu erzielen (zumindest wenn das Zinsumfeld es, wie aktuell, hergibt). Nur scheint es dafür kein rechtlich zulässiges Produkt zu geben.
-
Korrekt.
Der Vermieter soll einfach ein Tagesgeldkonto auf seinen Namen eröffnen, auf das Du die Kaution einzahlst.
Rechtlich leider nicht zulässig.
Hat jemand eine andere Lösung gefunden?
-

Bei 100k und 2% = 2k Zinsen, also 500€ pro Quartal. Darauf 26,375% Steuer = 131,88€.
Durchschnittliche Anlagedauer der Steuer wären 4,5 Monate.
527,5€ x 2% x (4,5/12) = 3,95€
Bei höheren Zinsen und längerem Horizont somit zumindest nicht ganz zu vernachlässigen, bspw 4% / 3 Jahre / monatliche Auszahlung sind wir schon bei ca 65€.
Dann noch mal einen ähnlichen Betrag für Zinseszins - wer längerfristig Cash anlegen will, für den scheint der Geldmarkt ETF zumindest einen kleinen Vorteil ggü. Tagesgeld zu bieten, vom Aufwand fürs Hopping mal ganz abgesehen. Im aktuellen Zinsumfeld ist das fairerweise aber nicht riesig. -
Hat man am 01.01.2026 100k EUR im thesaurierenden Geldmarktfonds mit 2% angelegt beträgt der Vorteil gegenüber einem Tagesgeld mit 2% und quartalsweiser Zinszahlung bei einer Anlagedauer von 1 Jahr ca. 7,70 EUR. Davon rund 4 EUR wegen der Steuerstundung und etwa 3,70 EUR aufgrund des Zinseszinseffekts.
Ist das echt so wenig? Wow. Hast du einen ungefähren Rechenweg / Quelle? Die 7.70€ werden ja dann auch noch durch VAP geschmälert.
-
Hat jemand eine Berechnung dieses Steuerstundung - Zinseszins Effekts zur Hand? Konnte online nichts finden.
-
Ich habe ein ähnliches Problem, wenn auch nicht mit dem Zeitdruck den du hast oder zu haben glaubst. Es gibt keine Lösung.
Du kannst ausschliesslich in deinem bestehenden Depot Aktien kaufen, und hoffen, dass du mit diesen in Zukunft Gewinn machst (bevor dein Broker merkt, dass du in die USA umgezogen bist), um den Verlusttopf so auszuschöpfen.
-

Das Vermögen hat absolut nichts mit der Lohnsteuer zu tun.
Das ist ein offensichtlicher Typo, was du wüsstest, wenn du den Rest des Posts gelesen hättest..
-
Ich hatte ein ähnliches Thema, allerdings mit geringeren Beträgen und Verlusten nur um 1000 Euro. Bei mir kamen bisher keine Rückforderungen. Ich habe das Gewerbe allerdings auch nicht abgemeldet. Warum auch? Das hat nur Nachteile, wenn es eine Chance grösser 0 gibt, es in Zukunft wieder aufzunehmen.
-
Was hat der empfohlene Anruf beim Stb denn ergeben?
Ich sehe nicht, warum ich anrufen und ggf schlafende Hunde wecken sollte.
-
Hier noch ein ChatGPT Auszug mit einem fiktiven Vergleich mit 2 Ehepartnern und je 150k Vermögen. Des Rätsels Lösung ist, dass die Steuerklasse V einer 'willkürlichen' Berechnung unterliegt, die nicht trivial zu verstehen ist. Dies erklärt, warum sich unterjährige Steuervorteile ergeben, auch bei hohen Einkommen.
Überblick: Was ist die Jahres-Lohnsteuer?
Die Jahres-Lohnsteuer ist im PAP die Variable LSTJAHR.
Sie wird aus dem hochgerechneten Jahresarbeitslohn berechnet und anschließend auf den Monat heruntergebrochen.👉 Wichtig:
Steuerklasse ≠ anderer Steuersatz, sondern anderer Rechenweg, wie der gleiche Einkommensteuertarif angewendet wird.Schritt 1: Hochrechnung auf Jahreswerte
Bei Monatslohn wird immer gerechnet:
Jahresbrutto=Monatsbrutto×12Jahresbrutto=Monatsbrutto×12
Bei dir:
12.500×12=150.000 €12.500×12=150.000 €
Schritt 2: Abzug der Pauschalen → „maßgebliches Einkommen“
Der PAP zieht für alle Steuerklassen identisch ab:
Abzug Betrag Werbungskosten-Pauschbetrag (ANP) 1.230 € Sonderausgaben-Pauschbetrag (SAP) 36 € Vorsorgepauschale (VSP) 15.632 € 150.000−1.230−36−15.632=133.102 €150.000−1.230−36−15.632=133.102 €
👉 Das ist die Bemessungsgrundlage, auf die der Tarif angewendet wird.
Schritt 3: Anwendung des Einkommensteuertarifs
Hier unterscheiden sich die Steuerklassen.
Der PAP verwendet den normalen Einkommensteuertarif (§ 32a EStG), aber:
Steuerklasse Wie der Tarif angewendet wird I / IV Direkt auf das Einkommen III Splittingtarif (Einkommen halbieren → Steuer → verdoppeln) V Sondertarif (progressiv verschärft) 🔹 Steuerklasse IV (wie I)
1️⃣ Einkommen:
z=133.102 €z=133.102 €
2️⃣ Anwendung des Grundtarifs (§ 32a Abs. 1 EStG)
Der Tarif besteht aus Zonen.
133.102 € liegt in der Proportionalzone (42 %).Formel dort:
ESt=0,42⋅z−9.136,63ESt=0,42⋅z−9.136,63
Einsetzen:
0,42⋅133.102−9.136,63=55.902,84−9.136,63=44.766,21 €0,42⋅133.102−9.136,63=55.902,84−9.136,63=44.766,21 €
3️⃣ Rundungen & PAP-Korrekturen
→ Jahres-Lohnsteuer ≈ 44.990 €🔹 Steuerklasse III (Splitting-Logik)
Hier wird so getan, als hätte eine Person nur die Hälfte:
1️⃣ Halbierung:
133.102/2=66.551 €133.102/2=66.551 €
2️⃣ Steuer auf halbes Einkommen (liegt in der Progressionszone):
Formel:
ESthalb≈17.046 €ESthalb≈17.046 €
3️⃣ Verdopplung:
2×17.046=34.092 €2×17.046=34.092 €
👉 Das ist exakt der Splittingtarif, der sonst bei gemeinsamer Veranlagung gilt.
🔹 Steuerklasse V (Gegenteil von III)
Steuerklasse V nutzt keinen Splittingtarif, sondern einen Sondertarif, der:
- keinen Grundfreibetrag
- steilere Progression
- bewusst zu hohen laufenden Abzügen
führt (damit III nicht „zu günstig“ ist).
Der PAP rechnet hier mit einer internen Zusatzfunktion, vereinfacht:
EStV=ESt(z+f)−ESt(f)EStV=ESt(z+f)−ESt(f)
wobei f ein rechnerischer Freibetragsersatz ist.
Ergebnis laut PAP:
51.760 € Jahres−Lohnsteuer51.760 € Jahres−Lohnsteuer
Schritt 4: Soli (nur der Vollständigkeit halber)
Der Solidaritätszuschlag wird nach der Jahres-Lohnsteuer berechnet:
Soli={0unter FreigrenzeMilderungszonedazwischen5,5%⋅LStdaru¨berSoli=⎩⎨⎧0Milderungszone5,5%⋅LStunter Freigrenzedazwischendaru¨ber
Darum:
- Klasse III: kein Soli
- IV & V: Soli fällt an
Wichtigste Erkenntnis
🔴 Die Steuerklasse ändert nicht eure endgültige Steuer, sondern nur:
- Zeitpunkt der Zahlung
- Liquidität unterjährig
Bei gleichen Einkommen ist:
- III/V unterjährig günstiger
- IV/IV näher an der echten Jahressteuer
- IV/IV mit Faktor am genauesten
🔹 Steuerklasse III (Splitting-Logik)
Hier wird so getan, als hätte eine Person nur die Hälfte:
1️⃣ Halbierung:
[
133.102 / 2 = 66.551\ €
]2️⃣ Steuer auf halbes Einkommen (liegt in der Progressionszone):
Formel:
[
ESt_{halb} \approx 17.046\ €
]3️⃣ Verdopplung:
[
2 \times 17.046 = \mathbf{34.092\ €}
]👉 Das ist exakt der Splittingtarif, der sonst bei gemeinsamer Veranlagung gilt.
🔹 Steuerklasse V (Gegenteil von III)
Steuerklasse V nutzt keinen Splittingtarif, sondern einen Sondertarif, der:
- keinen Grundfreibetrag
- steilere Progression
- bewusst zu hohen laufenden Abzügen
führt (damit III nicht „zu günstig“ ist).
Der PAP rechnet hier mit einer internen Zusatzfunktion, vereinfacht:
[
ESt_V = ESt(z + f) - ESt(f)
]wobei f ein rechnerischer Freibetragsersatz ist.
Ergebnis laut PAP:
[
\mathbf{51.760\ €\ Jahres-Lohnsteuer}
]Schritt 4: Soli (nur der Vollständigkeit halber)
Der Solidaritätszuschlag wird nach der Jahres-Lohnsteuer berechnet:
[
\text{Soli} =
\begin{cases}
0 & \text{unter Freigrenze} \
\text{Milderungszone} & \text{dazwischen} \
5{,}5% \cdot \text{LSt} & \text{darüber}
\end{cases}
]Darum:
- Klasse III: kein Soli
- IV & V: Soli fällt an
Wichtigste Erkenntnis
🔴 Die Steuerklasse ändert nicht eure endgültige Steuer, sondern nur:
- Zeitpunkt der Zahlung
- Liquidität unterjährig
Bei gleichen Einkommen ist:
- III/V unterjährig günstiger
- IV/IV näher an der echten Jahressteuer
- IV/IV mit Faktor am genauesten
Wenn du willst, rechne ich dir die exakte gemeinsame Einkommensteuer (Splitting) dagegen und zeige, wer bei III/V wie viel nachzahlen muss und warum das fast exakt die 6.230 € sind.
-
Was genau wurde nicht aberkannt?
Was ist denn der Zweck der GbR? Wenn ihr das „Projekt“ nicht weiter verfolgt, dann würde ich die GbR auflösen, denn wozu soll sie noch dienen?
Ansonsten kurz beim Stb anrufen und nachfragen.Die Verluste aus früheren Jahren wurden nicht aberkannt. Aktuell hat die GbR keinen Zweck, da das Geschäft ruht. Ich möchte die GbR aber nicht auflösen, damit ich sie später nicht wieder neu erstellen muss, wenn es weitergeht.
-
 Alles anzeigen
Hallo timMuc2023 ,
Ich habe die Solidaritätsabgabe für 2022 und 2023 bereits unbewusst zurückgezahlt. Für 2024 befand ich mich in genau derselben Situation wie Sie und beschloss daher ebenfalls, keine Steuererklärung abzugeben.
Da ich mir aber unsicher war (ich bin Ausländer und kann nie sicher sein, wie schwerwiegend die Folgen wären, falls es auffällt), habe ich gegoogelt und bin auf deinen Beitrag gestoßen. Wurdest du vom Finanzamt kontaktiert, weil du plötzlich keine Steuererklärungen mehr abgegeben hast?
Und falls diese Situation in Zukunft nicht mehr auftritt und wir aufgrund der Steuererklärungen keine weiteren Solidaritätsabgaben mehr zahlen müssen, können wir dann einfach wieder Steuererklärungen abgeben, um die steuerlichen Vorteile für berufsbedingte Ausgaben zu nutzen?
Liebe Grüße!
Ich war mal in der gleichen Situation, und meine Vermutung ist, dass mir das Finanzamt durch meine früheren Steuererklärungen "auf die Schliche" gekommen ist. Sieht also nicht so gut aus für dich. Im Zweifelsfall aber einfach mal Füße still halten, das FA meldet sich dann schon, wenn es eine Erklärung haben will. Und wenn du in der Vergangenheit noch nie zu spät abgegeben hast, gibts sehr wahrscheinlich auch keine Strafe.
-
Update: Stand heute wurde, eine Steuererklärung später, (noch) nichts aberkannt.