

Gilt das nicht auch für Deinen Vergleich?Um Deine Annahme einer Überrendite aufgrund von Faktorprämien zu prüfen, müsste doch das unterschiedliche Währungsrisiko herausgerechnet werden oder?
Beiträge von tandy
-
-
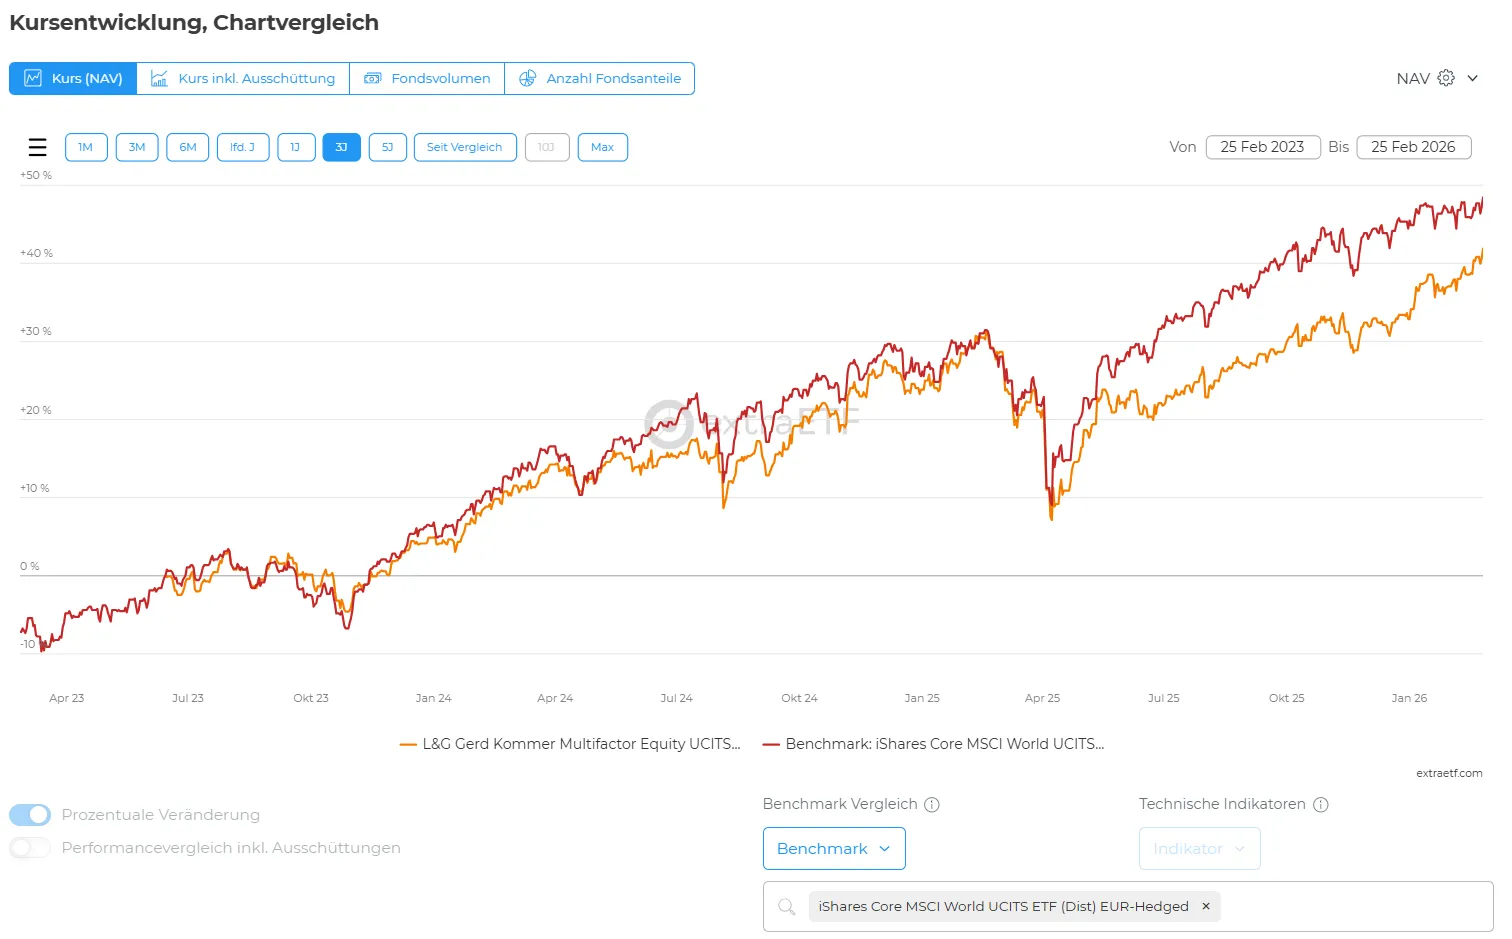
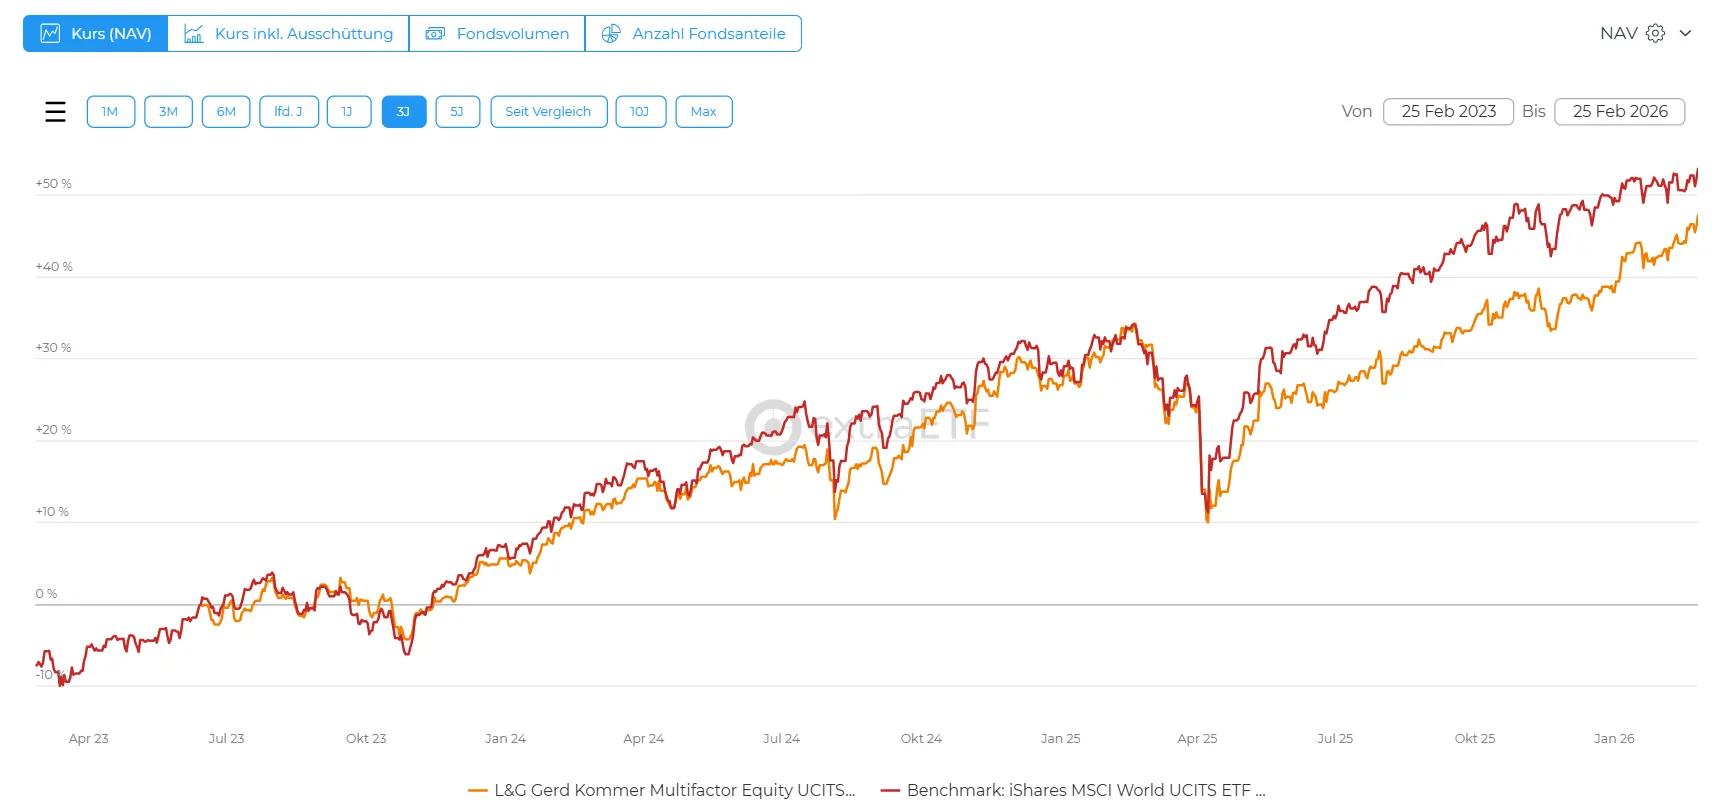
Wenn ich Deinen ETF aus dem Eingangspost mit dem Produkt von iShares "gehedged" vergleiche, kommt folgendes raus:
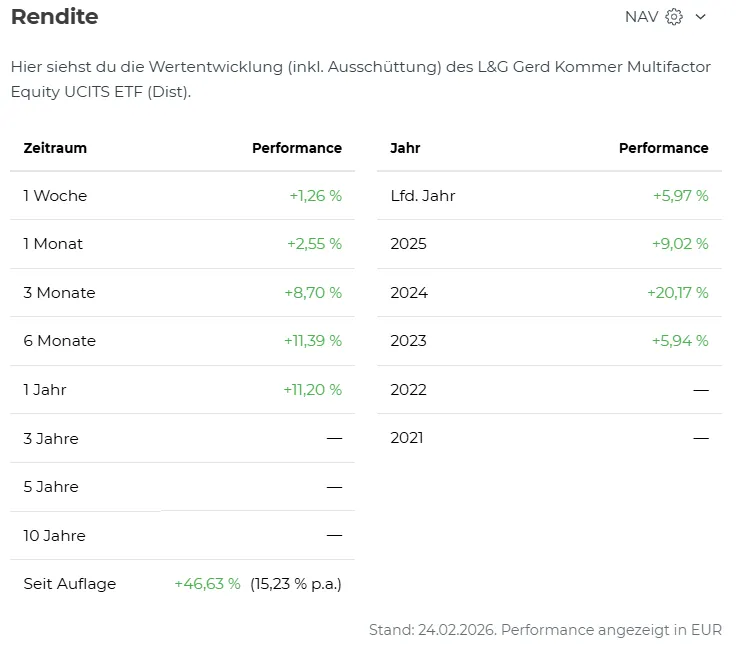
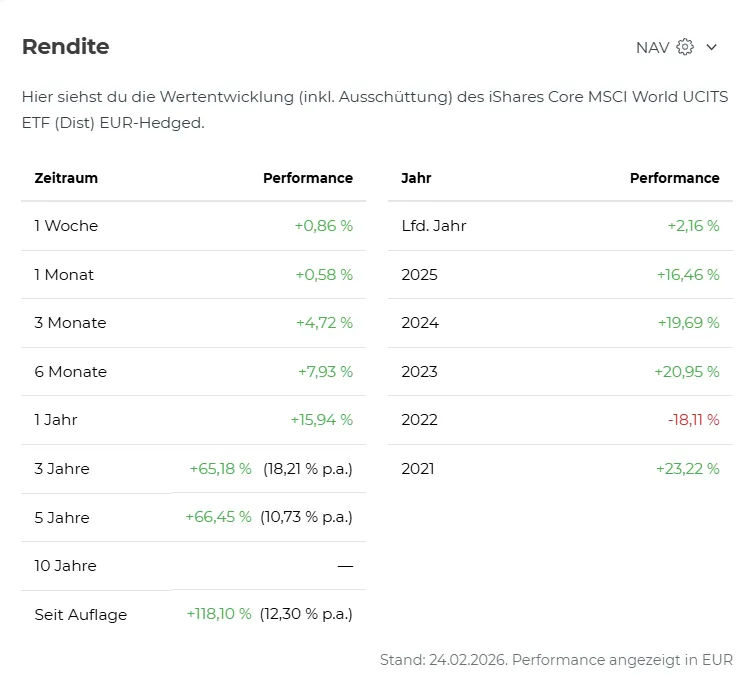
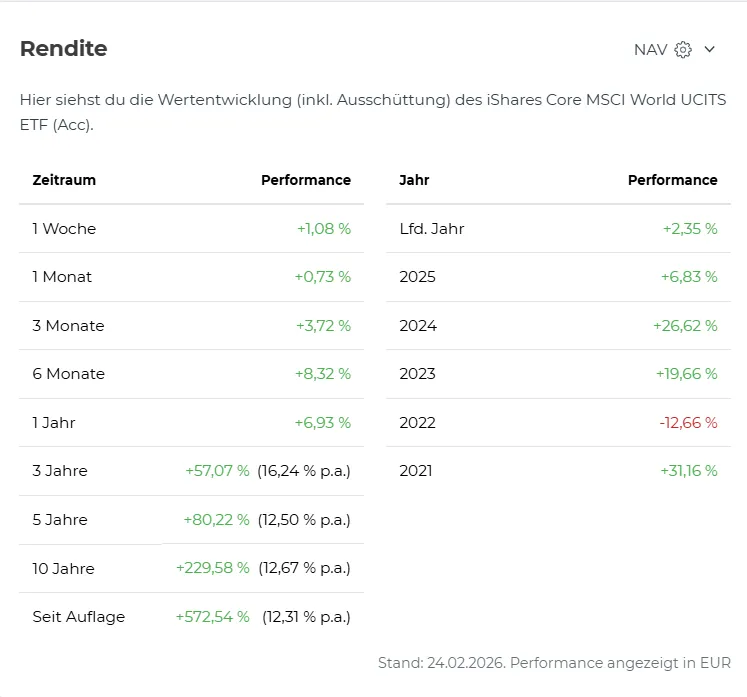
Hier zum Vergleich noch die Performance des MSCI World Core von iShares ohne "Hedge":
-
Das ist eine sehr gute Frage, die ich mir auch schon gestellt habe. Das Produkt selbst ist definitiv nicht K.I.S.S.. Hier wird es sehr gut erklärt und man erkennt, dass es deutlich komplexer ist als ein marktkapitalisierender Index.
Externer Inhalt www.youtube.comInhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.Für mich ergibt sich das K.I.S.S. auf Anlegerebene: Es gibt nur ein Produkt und man muss sich um nichts kümmern. Deshalb sehe ich auch einen ACWI IMI als K.I.S.S., während ein 70/30-Portfolio aus MSCI World und Emerging Markets für mich nicht darunter fällt. Obwohl beides einfach zu verstehen wäre.
Das gilt übrigens auch für den LS60, den ARERO und den Portfolio ETF. Alles mehr oder weniger komplexere Produkte, die sich aber gut eignen für einen KISS-Ansatz.
Für mich gilt das Kiss-Prinzip auch für das Produkt, welches ich kaufe. Ein Produkt, was ich nicht (leicht) verstehe bzw. (sehr) erklärungsbedürftig ist, widerspricht meinem Verständnis von K.I.S.S.
-
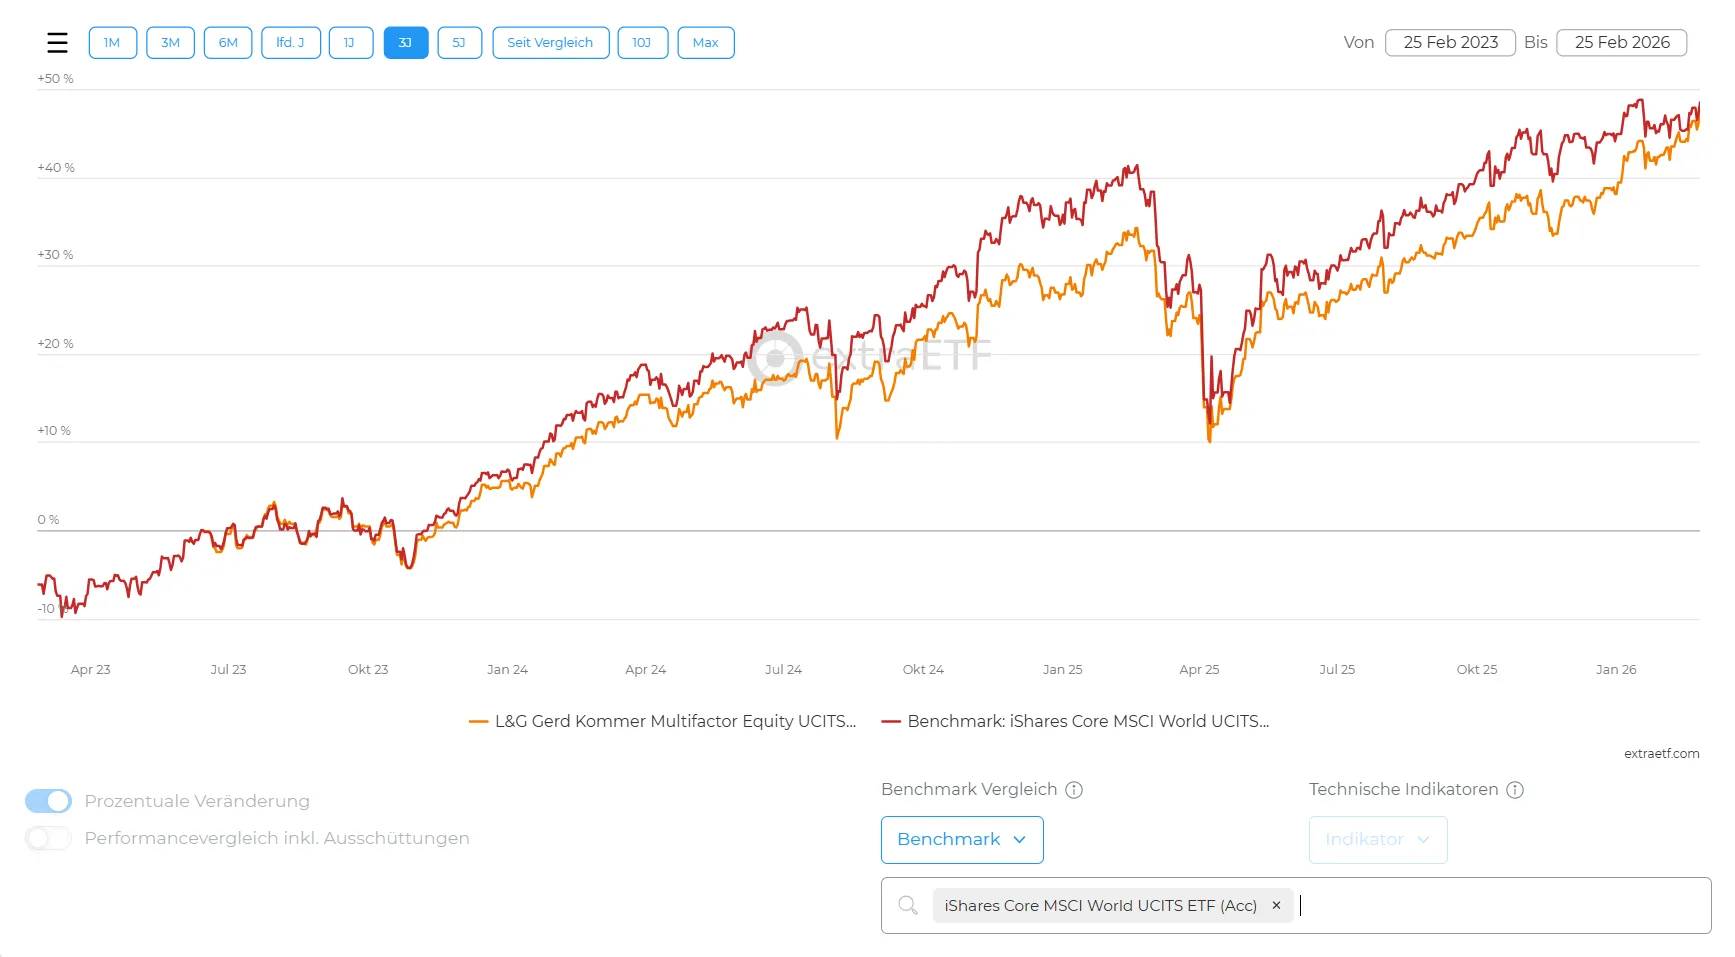
In den ersten drei Jahren haben sich die Faktorprämien noch nicht "bezahlt" gemacht. Stattdessen ist eine Parallelität mit (zunächst) geringerer Rendite festzustellen, die sich zuletzt angeglichen hat. Es wurde bereits erwähnt, dass es naheliegt, dass die Annäherung auf den zuletzt schwächeren US Dollar gegenüber dem Euro zurückzuführen ist, was auch folgender Chart nahelegt, der den ETF von Kommer mit dem von iShares "gehedged" vergleicht:
-
Widersprechen sich das K.I.S.S. Prinzip und der Multifactor-Equity-Ansatz von Kommer nicht?
-
Danke für die Infos. Ich erwarte vom Kommer EFT keine Outperformance, sondern nur höhere Kosten.
Aufgrund der globalisierten Weltwirtschaft gibt es für mich bei meinem langfristigen Anlagehorizont keinen Sinn, zusätzlich zum MSCI World Core in andere ETF zu investieren, da die darin enthaltenen Titel ihrerseits weltweit investiert sind. Dies gilt insbesondere deshalb, weil die Diversifikation gerade dann, wenn sie eigentlich wirken soll, nicht wirkt wie die Corona-Pandemie, Finanzkrise und andere Ereignisse mit weltweiter Auswirkung, nicht funktioniert.
-
Kleiner Hinweis noch zum Kommer ETF Fondsvolumen. Der Thesaurierer hat über eine Mrd. € (WELT0A). Der Ausschütter (WELT0B) hat nur 167 Mio. € Fondsvolumen, was mir deutlich zu wenig wäre.
-
Bei diesem Chart habe ich mit Blick auf die TER und Komplexität des Kommer so meine Zweifel.
-
Deswegen finde ich den Ansatz des MSCI World anstelle des S&P 500 auch besser und gleichzeitig aber auch ausreichend. Aber natürlich könnte man aus Kostengründen auch nur den S&P 500 nehmen, getreu dem Motto von Warren Buffet "never bet against the usa"
-
Lieber Irving,
ich finde deine konsequente Verfolgung des KISS-Prinzips sehr überzeugend. Ich würde diesen Ansatz jedoch noch konsequenter fahren, als Du und lediglich auf ein MSCI Word Core Produkt setzen. Vergleicht man z. B. den fast 16 Jahre langen Chart des MSCI World Core von iShares mit dem von Kommer oder mit anderen MSCI ACWI IMI etc. fällt auf, dass die versprochene Diversifikation nur in der Theorie besteht. Die (angeblich) mehr diversifizierten ETFs weisen eine erstaunliche Parallelität zum MSCI World Core, insbesondere zu Krisenzeiten auf, bleiben in der Gesamtrendite aber immer hinter dem MSCI World Core zurück.
Es wird nach meinem Verständnis nicht berücksichtigt, dass die im MSCI Word Core vertretenen Unternehmen selbst weltweit investiert sind, u. a. auch in Schwellenländern, wo sie günstig produzieren lassen.
Wie siehst Du das?
-
@ Muc: Sie sprechen mir aus der Seele. Das mit dem Beitragsaufwand und dem Spittzensteuersatz ist genau der Punkt. Ich zahle den Spitzensteuersatz und kann bereits meinen Beitragsaufwand zum Versorgungswerk (Freiberufler) nicht vollständig aufgrund der Kappungsgrenzen absetzen.
Honorarberater: Wenn wir vergleichen und die Annahme treffen, dass ein therausierender Swap-ETF (z. B. MSCI World) zur Altersvorsorge anstelle der Nettopolice genutzt wird, dann müssen wir auch davon ausgehen, dass dieser gehalten und nicht umgeschichtet wird während der Ansparphase. Dass eine Umschichtung bei Nettopolicen während der Ansparphase aktuell steuerneutral möglich ist, ist für mich kein Vorteil. Im Übrigen schlägt ein Wechsel des Fonds auch bei einer Lebensversicherung aufgrund der damit verbundenen Kosten auf die Rendite. Viel gewichtiger ist für mich der Punkt, dass eine Nettopolice deutlich unflexibler ist als ein ETF, was den Auszahlungszeitpunkt anbelangt.
Wir reden hier über einen sehr langen Ansparzeitraum, in dem viel passieren kann. Insoweit geht nichts über Flexibilität.
-
Warum in eine Nettopolice investieren? Der Steuerstundungseffekt entsteht doch auch bei snythetischen ETFs, wie selbst im Artikel https://www.finanztip.de/indexfonds-etf/etf-vergleich/ schreiben. Da kann man sich gleich die Gebühren für die Honorarberater sparen. Verstehe nicht, warum Sie das dennoch empfehlen.