Beiträge von mst

    mich würde die "altersgerechte" beste Aufteilung meiner Altersvorsorge interessieren.Bin 65 Jahre , Renteneintritt in 11/2027 und akuell in Altersteilzeit bis 11/2026.

    Ich für mich würde zuerst folgende 3 Fragen beantworten:

    • Wirst du eine gesetzliche Rente oder eine Rente aus einem Versorgungswerk erhalten?
    • Wird die Rente für deine Anforderungen reichen - oder musst du in der Rente von Anfang aus deinen Investitionen Geld entnehmen?
    • Wieviel Sicherheit brauchst du im Depot, wieviel Schwankung verträgst Du?

    Wenn deine gesetzliche Rente fürs Leben reicht und deine Investments noch nicht gebraucht werden, dann kann eine Vereinfachung deines Depots auf ein dir angenehmes Verhältnis (z.B. 70% Aktien-ETF und 30% Tagesgeld) eine gute Wahl sein. Konkreter als die angenommenen 30% Tagesgeld wäre eine Summe, mit der du 3...4...5 Jahre ohne ETF Verkauf auskommen kannst, um Verkäufe bei schlechter Rendite zu vermeiden.

    Nimm die Rendite mit und entnehme bei Bedarf aus dem Tagesgeld (und fülle dieses z.B. jährlich in renditestarken Jahren aus dem ETF auf)

    Soweit meine Gedanken - vielleicht ist was dabei, dass dir gefällt.

    Meine erste BU schloss ich 1998 ab … damals für 2.000 DM Absicherung. Die läuft dieses Jahr aus. (1998 war ich der Überzeugung, mit 50 bis 55 Jahren die Erwerbsarbeit wegen vorzeitigem eintreten von unermesslichem Reichtum nicht mehr zu brauchen)

    2024 habe ich zwei neue BU bei verschiedenen Unternehmen abgeschlossen, Absicherungssumme ~ 4.300€, bis Endalter 67. (Zwei BU, da oberhalb 3000€ Versicherungssumme verschärfte Gesundheitspüfung erforderlich wäre)

    Höheres Eintrittsalter (ü50) und einige Einschläge in der Gesundheitshistorie haben den Beitrag durch Risikozuschlag nach oben getrieben. Dennoch ist es mir wichtig, ist es doch mein Fangnetz im Extremfall - um finanziell bis zur ASP (Alte Sack Phase) gesichert zu sein.

    (bei ING)

    Ist das dann EIN Sparplan, der alle 2 (oder 3) etfs beinhaltet oder sind das 2 (3) einzelne Sparpläne, also für jeden etf einen

    Das was bei ING zutrifft, habe ich im Zitat oben in deinem Text gefettet.

    Pro Aktien-ETF legst du bei der ING einen Sparplan an.

    Der Maximalbetrag je einzelnem Sparplan beträgt 1.000 Euro.

    Dabei bleibst du sehr flexibel : Du kannst jeden Sparplan pausieren oder in der Höhe anpassen. Das kostet keine Gebühren. Es sind nur paar Mausklicks erforderlich.

    Gruß von einem ING Nutzer.

    im Grunde ist doch die PKV genauso ein All-Inclusive Programm (vom Selbstbehalt abgesehen). Meine Denke wäre wahrscheinlich auch eher: "Jetzt zahle ich schon so viel für die bessere Behandlung. Dann nutze ich es im Zweifel auch."

    In der PKV ist abgesichert, was im Vertrag vereinbart wurde. Nur das bezahlt die Versicherung. Das ist oft kein All-Inclusive.

    In meinem Fall prüfe ich:

    Wieviel der Arztrechnungen bezahle ich selber pro Jahr, um die Beitragserstattung für das nächste Jahr zu erhalten? (Da geht es um 1 bis 3 Monatsbeiträge, also ca. 700 bis 2100€) Ab wann ist es wirtschaftlich klüger, die Rechnungen einzureichen? Aus meiner Wahrnehmung hat das eine steuernde Wirkung auf die Arztbesuche. Vorsorgeuntersuchungen übernimmt meine Versicherung (Hallesche), dafür gibt es sogenannte Vorsorgegutscheine.

    Ich bin weiter unentschlossen

    ...

    Im Vergleich der beiden Systeme PKV und GKV tendiere ich aktuell eher in Richtung PKV.

    Lausche mal in dich hinein, inwiefern du dich mit einer privaten Zusatzversicherung anfreunden kannst. Da gibt es verschiedene Leistungsumfänge. Oder du beginnst damit, Geld zu sparen für Selbstzahler-Leistungen. Mit vier...fünfstelligen Beträgen lassen sich etliche Termine oder Behandlungen aus eigener Tasche zahlen.

    Aber vielleicht täusche ich mich und es gibt irgendwann eine Regierung, die rechtzeitig mit einer großen Gesundheitsreform interveniert.

    Für eine rechtzeitige Intervention müsste ein Zeitreise zurück in die 70 / 80-er Jahre möglich sein. Mit einer grossen Tüte "Mut und Schläue für politische Entscheider".

    Ich würde an deiner Stelle mal direkt die Allianz anschreiben. Hier eine Vorlage für ein Anschreiben:

    Antrag auf Tarifumstellung

    Mike889, genauso wie von Felice beschrieben funktioniert es. Das habe ich im vergangenen Jahr bei der Hallesche angefordert - und eine umfassende Übersicht erhalten (verfügbare Bisex- und UnisexTarife, deren Kosten, die Beitragsentwicklung der vergangenen Jahre, Unterschiede zum aktuellen Tarif)

    Ergänzend empfehle ich, statt "Antrag auf Tarifumstellung" zuerst eine

    Übersicht aller internen Tarifwechseloptionen gemäß § 204 VVG

    anzufordern. Du willst vermutlich einen Überblick haben und erst danach über einen Wechsel entscheiden.

    Ich wünsche dir gute Ergebnisse!

    Die GKV Situation stellt sich für mich wie folgt dar:

    Wer entscheidet, zahlt nicht.
    Wer zahlt, entscheidet nicht.
    Genau so fährt man Systeme gegen die Wand.

    Wir können hier lebhaft diskutieren - das einzige was dabei bewirkt wird, ist erhöhter Stromverbrauch in den Rechenzentren beim Speichern jeden einzelnen Beitrags.

    Ich wünsche

    • wirkungsvolle Maßnahmen, damit in der gesetzlich Kasse Versicherte genug Geld für die Krankenversicherung haben
    • ein Förderprogramm für eine gesunde Lebensweise. (Stichworte sind bereits im Thread gewesen: Adipositas, Alkohol ...)

    Zusätzlich empfehle ich, Honorare für Ärzte basieren auf Genesungserfolg zu erstatten. Sind deine Patienten gesund, bekommst du Kohle. Punkt und Ende.

    in meine Arbeitsstelle werden jährlich Mitarbeitergespräche geführt.

    Das ist gut. Und gleichzeitig (zu) wenig, wenn es nur das eine Jahresgespräch gibt. Ich führe jährlich drei protokollierte Gespräche im Team

    • Jahresgespräch mit Rückblick, Ausblick, Ziele sowie
    • 2 weitere Gespräche, um übers Jahr verteilt ggf. Justierungen / Orientierung zu geben.

    Zusätzlich reden wir (jeder Mitarbeiter und ich) spätestens 3-wöchig für 15 bis 30 Minuten vertraulich, um Feedback zu geben / zu bekommen oder um Fortschritte zu würdigen / Hürden zu beseitigen. Macht ihr das ähnlich? Wenn nicht: Würde dir das helfen?

    In meinem wurde mir mangelnde Kritikfähigkeit vorgeworfen.

    Frage nach konkreten Beispielen. Und fordere (oder bitte) für die Zukunft eine sofortige Rückmeldung, damit du das bemängelte Verhalten sofort erkennst und darauf reagieren kannst. Das ist hilfreich, da du damit ggf. Muster erkennen kannst oder um Unterstützung bitten kannst (in der Form: wenn da was passiert, sprich mich bitte gleich unter 4 Augen an und sag mir deine Wahrnehmung. Ich kann nur dann erkennen, worauf ich in Zukunft achten soll.)

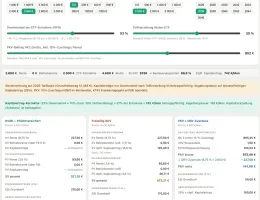
    Um eine Orientierung zur möglichen Nettorente bei verschiedenen Einnahmearten (GRV, Betriebsrente, Kapitalentnahmen) zu erhalten, habe ich testweise einen Rechner bauen lassen.

    Wer mag, kann damit mal spielen und gerne eine Rückmeldung geben. Da können Fehler enthalten sein. Wer solche fIndet: Gerne eine Rückmeldung schreiben.

    Es ist eine HTML Datei, die wird im Browserfenster geöffnet. Damit ich es bereitstellen kann, habe ich die Datei als zip komprimiert. (HTML darf ich nicht hochladen, glaube ich)

    HINWEIS: Das ist "mein Spielzeug" - keine offizielle oder verbindliche Rechenmaschine für Rentenhöhe oder GKV Beiträge.

    Danke für deine Einschätzung, sam51. Ich schrieb dazu, dass ich die Einordnung für mich mache - mit meinen PKV Zahlen. Ja, du hast recht: Ändere ich Zahlen, dann ändert sich das Ergebnis ;).

    Dein Einwand mit der Kapitalentnahme stimmt: Von der Kaptialentnahme ist nur der Gewinnanteil zu berücksichtigen, auch bei der Beitragsberechnung zur freiwillig versicherten GKV.

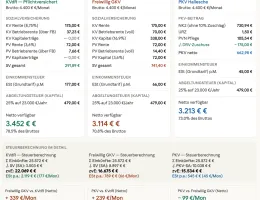
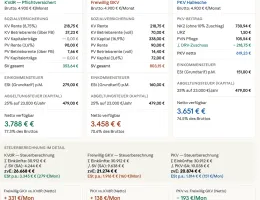
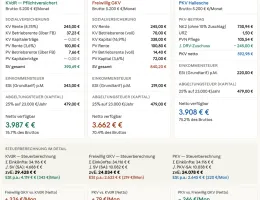
    Um das Thema mit Zahlen einzuordnen, habe ich Annahmen getroffen und für mich in einer Näherung rechnen lassen. Mir geht es um eine Einordnung für mich, ob und in welcher Größenordnung sich Kosten der gesetzlichen Krankenversicherung mit / ohne KVdR auswirken, im Vergleich habe ich mal meine konkreten Zahlen der PKV daneben gelegt.

    Das, was dabei rauskam, teile ich hier mit Euch - ohne Gewähr auf absolute Richtigkeit und mit dem Hinweis, dass alles was heute an Rechengrundlagen gilt, in den kommenden Jahren vom Gesetzgeber angepasst werden kann. (KVdR, Zuschuss der gesetzlichen Rentenversicherung zur GKV und zur PKV ... könnte geändert werden)

    Annahmen: Eine Rentnerin (m/w) erhält monatlich

    • wahlweise 2000 / 2500 / 2800 Euro gesetzliche Bruttorente
    • plus 400 € Brutto-Betriebsrente
    • plus 2000 € aus eigenem Vermögen (z.B. ETF Entnahme)

    Daraus ergaben sich 3 Szenarien mit 4400 / 4900 / 5200 Euro Monatsbrutto

    In allen drei Szenarien hat der KVdR Versicherte Rentner das höchste Netto pro Monat zur Verfügung, gefolgt von der PKV.

    Die freiwillig gesetzlich versicherte Person hat die höchsten Abzüge und das geringste Nettoeinkommen, wobei im Rechenbeispiel der Unterschied PKV Rentner und freiwillig gesetzlich Versicherter Rentner gering ist - und bei starker Beitragssteigerung zum finanziellen Nachteil der PKV Versicherten kippen kann.

    Meine Ableitung daraus: PKV vs freiwillig versichert ist gebührenseitig auf gemeinsamer Augenhöhe - hier sind dann Leistungsinhalte der Versicherung und die Flexibilität bei der möglichen Tarifanpassung in der PKV (§ 204 VVG) als Vorteile zu betrachen - zumindest für mich.

    Bei GRV 2000 / 2500 / 2800 + Betriebsrente 400 + Kapitalentnahme 2000

    4.400 / 4.900 / 5.200 Euro Bruttorenten-Einnahme führen in etwa zu

    • KVdR Rentner ≈ 3452 / 3788 / 3987 Euro Nettorente
    • Freiwillig Versicherter ≈ 3114 / 3458 / 3622 Euro Nettorente
    • PKV Versicherter ≈ 3213 /3651 / 3908 Euro Nettorente


    Mein Hauptgrund für einen Wechsel in die PKV ist momentan, dass man einen Vertrag mit klaren Leistungen unterschreibt, der auch noch in 40 Jahren gültig ist und nicht wie bei der GKV durch die Politik immer wieder verändert (und v.a. verschlechtert) werden kann.

    Ich bin seit 1998 in der PKV versichert. Bei der Hallesche, immer im selben (Bisex-)Tarif NK 2.

    Der Leistungsumfang wurde immer wieder mal erweitert - nicht gekürzt. Beispiele sind neue Behandlungsmethoden oder mehr Heil- und Hilfsmittel, die hinzukamen.

    Meine Annahmen sind, dass Ärzte

    • berufsbedingt gesudheitsbewusst(er) leben und
    • im Ernstfall genug Kontakte zu Berufskollegen haben und schnelle / gute Hilfe bekommen

    Vom daher ist es in vielen Fällen ggf. egal, ob ein Arzt in der GKV oder in der PKV versichert ist.

    In der PKV besteht die Möglichkeit, die Beträge teilweise selber aktiv zu beeinflussen. Zum Beispiel durch einen Beitrag-Entlastungstarif für das Rentenalter oder durch einen Tarifwechsel innerhalb der Gesellschaft (§ 204 VVG). Diese Möglichkeit gibt es in der GKV nicht - dort sind die Versicherten erheblich stärker den Gestaltungszwängen der Politik ausgesetzt. Und der Trend von 1970 bis heute zeigt immer wieder das Muster: Kosten hoch - Leistung runter.

    Update vom 24.3.2026

    Zitat

    Die staatlich geförderte private Vorsorge wird umgebaut. Union und SPD einigen sich auf höhere Zuschüsse, auch für Selbstständige. Sparer müssen dafür aber auf eine bisher zentrale Sicherheit verzichten.

    Union und SPD haben sich auf wesentliche Änderungen am Gesetzentwurf zur Reform der privaten Altersvorsorge geeinigt. Für Menschen, die nur wenig ansparen können, soll es höhere Zuschüsse geben als bisher geplant. Künftig sollen auch Selbstständige von der staatlichen Förderung profitieren, wie die Koalitionsfraktionen mitteilten.

    Die Kosten für das neue Altersvorsorgedepot werden zudem stärker gedeckelt als im Entwurf von Finanzminister Lars Klingbeil geplant. Für alle Standardprodukte soll eine Kostenobergrenze von 1,0 Prozent der Effektivkosten gelten statt wie ursprünglich vorgesehen 1,5 Prozent. Zudem soll ein Standarddepot kostengünstig auch von einem öffentlichen Träger und nicht nur von privaten Finanzinstituten angeboten werden.

    Quelle: https://www.n-tv.de/politik/Koalit…id30506221.html

    Mein aktueller Plan ist, dieses Jahr zu nutzen um einen Notgroschen aufzubauen, und ab dem nächsten Jahr ein AVD zu starten.

    Denkt ihr es gibt bessere Alternativen?

    Ich Grüße dich. Was ist AVD? (Geraten: Alters Vorsorge Depot?)

    Als Option: Du kannst beides starten: Notgroschen ansparen UND Depot anlegen und dort deine bevorzugte Anlage aufbauen.

    Beispiel

    Zu Beginn einen großen Teil (zb 80% der monatlichen Sparrate) in den Notgroschen, den kleineren Teil ins Depot.

    Der Charme daran ist: Du steuerst selber, wann wieviel in welchen der beiden Töpfe geht. In Monaten mit hohen Ausgaben kannst du die Sparrate auch anpassen.


    Warum hatte die BU nicht gezahlt? Was machst du mit der Versicherung - hast du die behalten?