Hatte so eine Fragestellung mal selber untersucht:
 Alles anzeigen
Da ich ungern Statistiken vertraue, die ich nicht selbst gefälscht habe und mir die Nutzung von Excel nicht ganz fremd ist, habe ich die Studie zur Vorteilhaftigkeit des Einmal-Investments gegenüber des 24-Monate-Sparplans selber überprüft.
https://hqtrust.de/einmalanlage-oder-einstieg-in-raten/
Als Basis habe ich im Unterschied zu der Studie jedoch die Daten zum monatlichen Kurs der S&P500 von der Shiller-Homepage herangezogen.
Diese umfassen den Zeitraum von Januar 1871 bis März 2026 und damit gut 150 Jahre.
Mit meiner Analyse wollte ich folgende Fragen beantworten:
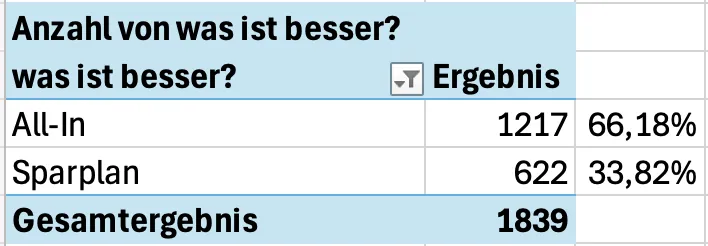
- Wie ist das Verhältnis der Vorteilhaftigkeit von Sofortinvestment („All-In“) zur Verteilung auf 24 gleich hohe Tranchen über zwei Jahre („Sparplan“). Hierzu habe ich für jeden 24-Monats-Zeitraum den Kurs des Startmonats mit dem Durchschnittskurs aus Startmonat und 23 Folgemonate verglichen.
- Wie hoch ist die durchschnittliche prozentuale Abweichung der vorteilhaften Variante von der unterlegenen Variante?
- Wie hoch ist die Wahrscheinlichkeit, dass der Kurs in einem der 23 Folgemonate unterhalb des Kurses des Startmonats liegt?
- Wie ist das Verhältnis der beiden Varianten in Abhängigkeit vom Abstand des Kurses des Startmonats zum letzten All-Time-High (ATH)?
Zu 1.: Das Ergebnis ist praktisch deckungsgleich zur oben verlinkten Studie. In 2/3 der Fälle ist das Einmalinvestment vorteilhafter als der Sparplan.
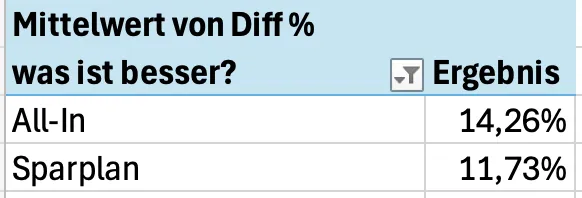
Zu 2.: Ist die All-In-Variante im Vorteil, liegt der Kurs vom Startmonat im Durchschnitt 14,26% höher als der Mittelwert aus den 24 Monaten. Ist die Sparplan-Variante im Vorteil sind es jedoch nur 11,73%
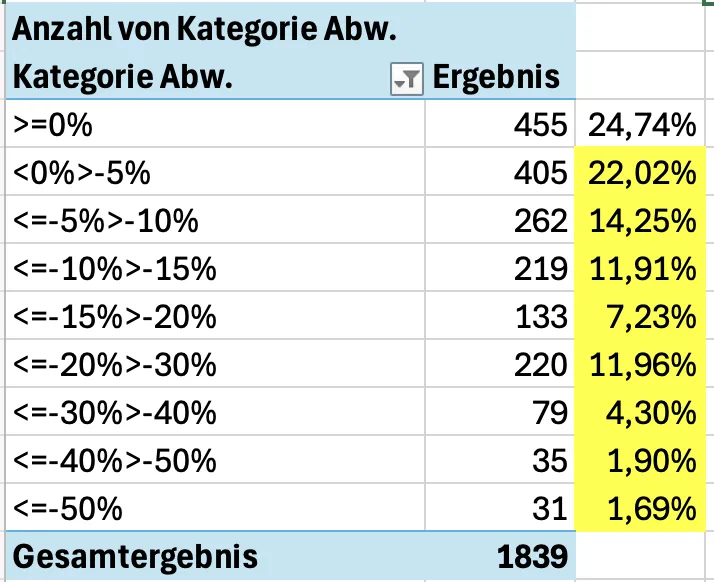
Zu 3.: Dieses Ergebnis hat mich als erstes überrascht. Obwohl es mit 2/3 Wahrscheinlichkeit vorteilhaft ist sofort All-In zu gehen, gibt es in nur knapp 25% der Fälle in den 23 Folgemonaten keinen Wert unterhalb des Kurses im Startmonat. Heißt im Umkehrschluss: Geht man sofort All-In, liegt die Wahrscheinlichkeit bei 75% in den nächsten 23 Monaten zwischenzeitlich einen Buchverlust zu verzeichnen.
Zu 4.: Dieses Ergebnis hat mich am meisten überrascht da ich ja davon ausgegangen war, dass die Variante Sparplan bei einem ATH im Startmonat besser abschneidet. Dies ist nicht so. Tatsächlich ist der Sparplan bei einem Abstand von -10% bis -15% vom letzten ATH am vorteilhaftesten. Beim ATH liegt die All-In-Variante sogar mit knapp 73% vorne.
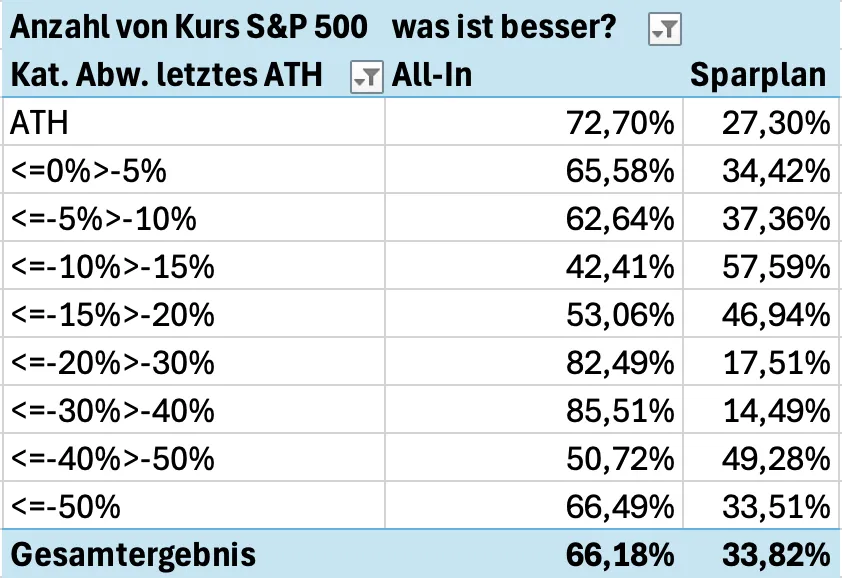
Gemäß meiner Auswertung war bei einem Rücksetzer zwischen -10% und -15% vom letzten ATH der Sparplan mit 57,59% leicht im Vorteil. Für die zukünftige Entwicklung würde ich darauf jedoch nicht vertrauen und muss @Irving daher mit seiner These Recht geben, dass das Sofortinvestment grundsätzlich zu bevorzugen ist.