Danke Horst Talski ,
hab mir die Formeln in der Excel angeschaut, interessant was Du da so zusammenrechnest.
Aber ich weiß nicht, ob man das alles so ansetzen sollte. 30% ausbezahlen, das als monatliche Rente zusammen mit dem Rest... 35 Jahre, 5 p.a., Steuern, natürlich alles nur überschlagen.
Sollte man nicht eher die Fondsentwicklung mit berücksichtigen, wie ich hier schrieb?
Die Auswahl der Fonds und ETFs beim Volkswohlbund ist an sich gar nicht schlecht. Theoretisch wäre das genauso gut als wenn ich selbst den Restbetrag von 15.000 in einen ETF anlege und hätte den Verlust von 9000@ nicht.
Aber dagegen spricht:
- Der Anbieter legt immer nur etwa 1/3 des eingezahlten Betrags in den Fonds an
- Ich werde bis zur Rente immer ca. 200 Euro/Jahr an Verwaltungskosten bezahlen
- Die nachgelagerte Besteuerung wird zwar zu meinen Gunsten vorteilhaft sein, aber teilweise hebt sich das auf (jetzt Steuererstattung, später wiederum Steuern bezahlen)
- Zu unflexibel, zu starr: Ich werde bis 67 einzahlen müssen und danach höchstens 30% auf einmal rausbekommen. Ich kann außer förderschädlich auszusteigen nicht an das gesamte Kapital. Wer weiß, wie lange ich lebe, der Anbieter geht davon aus, dass ich das Todes-Durchschnittsalter einiges überschreite?
Damals beim Abschluss hatte ich noch wenig Ahnung von Finanzen und die Sicherheit gibt ein gutes Gefühl. Aber mittlerweile traue ich mir zu, mich selbst darum zu kümmern und auch diszipliniert damit umzugehen. Meine Risikobereitschaft stieg und für mich zieht das Argument "von der Bafin zertifiziert, staatlich abgesichert und garantierte Rente" einfach nicht mehr. Es wird argumentiert, dass die Anbieter für die Sicherheit und Garantie einstehen müssen und die Renditen der Staatsanleihen und -Papiere gesunken sind und deshalb keine Risiken eingehen. Da hab ich keinerlei Freiheiten sondern muss mich komplett an die Vorgaben halten.
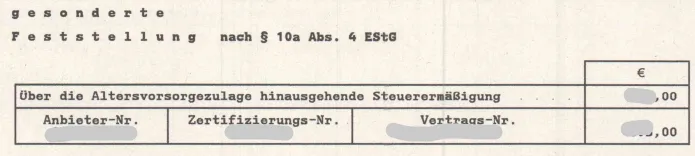
Natürlich will mir mein Versicherungsvertreter das nach wie vor gutreden und es wäre ganz brutal schlimm, wenn ich meine Zulagen und Steuervorteile verlieren. Er kennt mich nicht und traut mir natürlich nicht zu, dass ich es auch selbst kann. Und klar, ich müsste mir eingestehen einen großen Fehler gemacht zu haben. Wenn ich tatsächlich insgesamt über 30.000€ bisher eingezahlt habe und jetzt mit 15.000 weitermache, ist das schon ein herber Verlust.
Aber wären die Opportunitätskosten nicht viel höher (Anlage mit einem guten ETF)? Und ist es die freie Verfügbarkeit darüber und mir nicht vorschreiben zu lassen, wie ein Anbieter mit den Geldern verwaltet und denen nicht jedes Jahr 200€ in den Sack zu schieben, wert auszusteigen?
Im Endeffekt eine Bauchentscheidung, natürlich emotional, aber was meint ihr?