


....Aber logischerweise habe ich ja auch mehr Gewinne wenn ich mehr eingezahlt habe ?
...
Vielleicht auch mehr Verluste. Wer weiß?
....Aber logischerweise habe ich ja auch mehr Gewinne wenn ich mehr eingezahlt habe ?
...
Vielleicht auch mehr Verluste. Wer weiß?
...wenn von der Rente nur 58+X% bei einem ankommen? ....
Zahlendreher? 
Äh, nein!
Die Rendite ist ca. 2,9 % p.a.!
Deine Verzinsung / Kursgewinn ist ca. 1,7 % (die 1,6932 aus dem Beispiel oben) für 7 Monate.
Entspricht ca. 2,9 % p.a.
Überrendite ist das nicht.
Es handelt sich um eine Nullkuponanleihe aus der Niedrigzinsphase.
Beispiel (grob) für 100 Euro / %:
Du investierst 98,335. Zurück bekommst Du 100.
Also 1,665 Verzinsung (100 minus 98,335).
1,665 durch 98,335 ergibt eine Verzinsung p.a. von ca. 1,6932 %.
Hier aber nur für ca. 7 Monate, also 1,6932 x 12 Monate / 7 Monate = ca. 2,9 %

...... Die angegebenen Gründe finde ich lächerlich. .... Steuerklasse 3 und 5. Es geht wohl eher um den ersten Grund, da Leistungen über 410 EUR die dem Progressionsvorbehalt unterliegen.
....
Finde den Fehler.
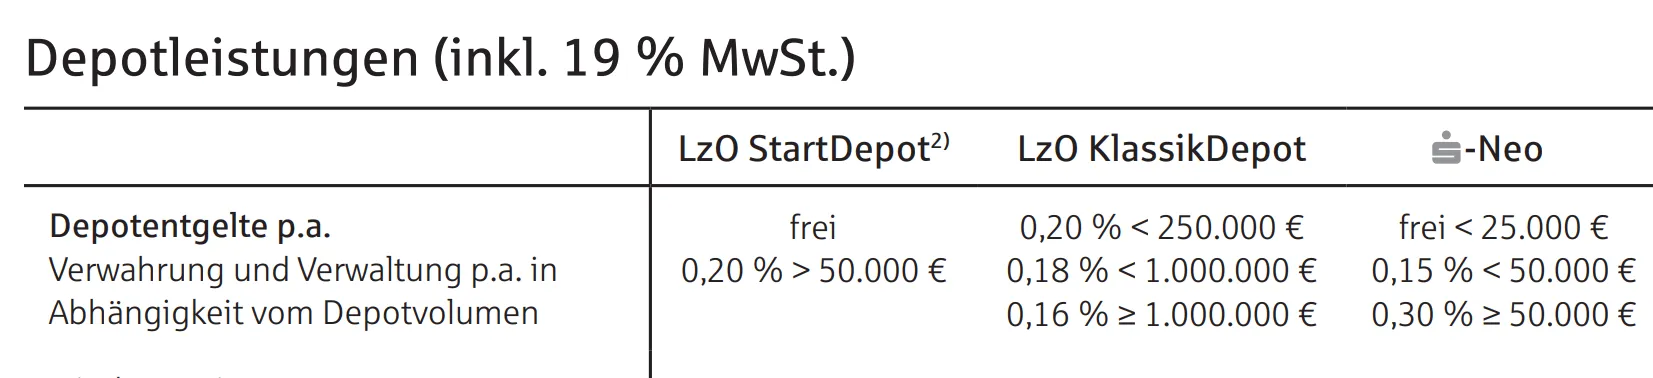
Perspektivisch würde ich in höherem Alter auch ein Institut mit einer Filiale vor Ort bevorzugen.
Die ersten Meldungen zum S-Neo waren interessant. Aber ein Blick ins Gebührenverzeichnis der LZO Oldenburg zeigt, dass mit höheren Depotwerten S-Neo dann die teuerste Variante bzgl. der Depotgebühren ist.
Also eher ein (Lock-)Angebot für jüngere, technikaffine Anleger mit einem aufgrund des Alters eher überschaubaren Vermögen?
Eine erste Preisindikation ist immer der Bodenrichtwert.
Wie ist denn das Verhältnis Bodenrichtwert zu Angebotspreis?
Mit dem Zinsänderungsrisiko lebt der Geldmarktfondsanleger täglich. 
Das ist unfair ggü. Adrian.

...
Wichtig ist nur, dass sich Neulinge von Anleihen fernhalten. Basics sind Tagesgeld/Festgeld als Sicherheitsbaustein und 1 Welt- ETF. Dann den Sparplan durchziehen, mehr braucht es nicht.
Haarsträubende Aussage.
Klingt ja so, als wäre eine Bundeschatzanweisung ein bissiger Hund.
Einfach nur lächerlich.
Naja, Rendite war gestern ~2,98%. Ist jetzt nicht die Welt.
Bei 0,25 Zinserhöhung und anderthalb Jahren Restlaufzeit "wären es theoretisch" ca. 0,4 weniger im Kurs. Waren aber weniger als 0,2. Also: ein Teil eingepreist, ein Teil Restunsicherheit, ob die Zinserhöhung wirklich kommt. Und der Markt ist ja nicht statisch.
...warum man diesen ganz konkreten Fall dann über eine geringer rentierende Bundesanleihe und nicht über Festgelder erledigen sollte.
z.B. bei einer Summe über 100k.
Ist Dein Account gehackt oder bist Du wirklich zum Festgeldjünger geworden?

Dazu hatte ich ganz ohne KI vor drei Jahren hier schon mal eine einfache Grafik eingestellt:
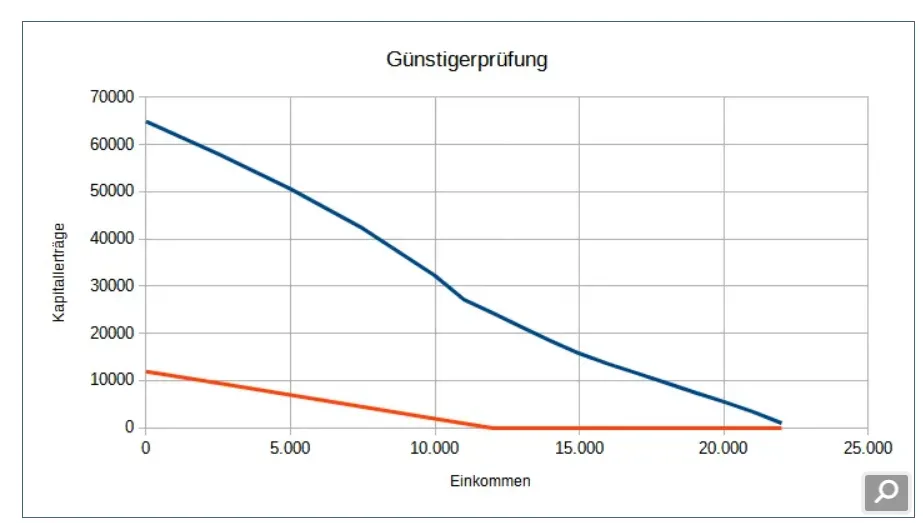
Unterhalb der roten Linie gibt es alles zurück, zwischen rot und blau zumindest einiges. Und gaaanz wichtig: Solidaritätszuschlag fällt mit der Günstigerprüfung auch weg. Der wird beim zvEinkommen aktuell erst über 65,516 € fällig.
Mittlerweile sind die Grenzen ein wenig angestiegen.
Der Privatier hat dem Thema vor knapp zwei Jahren einen ausführlichen Beitrag (mit ähnlicher Grafik wie bei Dir) gewidmet.
Populistisch.
Es gibt keine Notwendigkeit, sich mit Anleihen zu beschäftigen. Ausser es handelt sich um ein Vermögen, dessen Sicherheitsbaustein mit Tagesgeld/Festgeld/GMF nicht mehr gut zu handhaben ist. Oder Anleihen als Hobby.
...
Was für eine engstirnige Aussage. Für Dich ein extra einfaches Beispiel: Finanzbedarf in zwei Jahren, eventuell auch etwas früher. Kauf einer Bundesschatzanweisung, Laufzeit zwei Jahre, Rendite brutto bei ca. 3%. Zum Beispiel die WKN BU2214.
Nachteil TG / GMF: Zinsatz nicht fix
Nachteil Festgeld: man kommt vor Laufzeitende nicht ran.
Wer Anleihen nicht versteht (oder verstehen will) aber komplexe ETF favorisiert (Synthetisch, WP-Leihe etc.) fährt mit Scheuklappen in einer Einbahnstraße.

...
Und wer fortwährend Falsches schreibt, wird halt auch immer wieder darauf hingewiesen, dass er Falsches schreibt.
Volle Zustimmung!
Mein Dank geht an alle, die wie z.B. WorriedDad und LebenimSueden diese Falschaussagen immer wieder klar- und richtigstellen. Mir persönlich wäre das zu mühsam, alleine schon in diesem einen Thread.
Erinnert mich an Hausfrauenklatsch oder Kindergeburtstag.
Bin ja hier hauptsächlich eifriger Mitleser, aber die Vielzahl der unqualifizierten Kommentare von einigen Vielschreiber/innen nervt ungemein.
Früher hätte ich gesagt:
Wenn man keine Ahnung hat, kann man auch mal schweigen {durch Mod ediitiert}
Das fällt einigen offensichtlich schwer.
....
Es ist fahrlässig, dass hier welche antworten ohne zu schauen, welcher ETF der User bespart.
.....
Anmerkung: Nachträglich von mir gefettet.
Besonders lächerlich ist es, wenn man das nicht konsequent durchzieht.
Soll wohl den Anschein von Coolness erwecken, wenn man sowas versucht zu kopieren.
Eigentlich ja ein ganz tolles und aktuelles Thema hier.
Zur Erinnerung: Steuerreform 2027.
Würde mich ja grundsätzlich interessieren.
Aber die albernen Kommentare von allen Seiten hier sind mehr als überflüssig.
Danke für's Lesen.
Da es offensichtlich keine einfache Lösung gibt und wohl auch die "professionellen" Verrentungsmodelle nicht in Frage kommen, würde ich folgenden Weg gehen:
Haus über einen Makler vor Ort anbieten mit dem Hinweis, dass der Eigentümer noch eine gewisse Zeit (für Dich: hoffentlich lange!) wohnen bleiben möchte. Angebot mit einem günstigen Preis, um erst einmal viele Interessenten zu locken. Dann mit den Interessenten das Konstrukt (Nießbrauch, Wohnrecht, langer abgesicherter Mietvertrag) besprechen. Was nutzt Dir vorher das optimale Konstrukt, wenn Du dafür keine Interessenten hast?
Der Wert des Abschlages auf den Preis für Dein "Wohnrecht" ergibt sich dann aus den Angeboten der Interessenten. Aber letztendlich brauchst Du eine (kurzfristige) Lösung. Da kommt es auf die letzten Zehntausender gar nicht an (auch wenn das viel Geld ist).
Wenn der Wert wirklich bei ca. 500 K liegt, einfach mit zB 400 anbieten. Das weckt Interesse und es passiert überhaupt etwas.
Wünsche Dir viel Erfolg und vor allem Gesundheit!
Beträgt die Frist nicht vier Wochen und ist somit noch gar nicht abgelaufen?
Diese "Nische" wird z.B.häufig genutzt bei hohen Abfindungen oder bAV (Direktzusage), um via Fünftelregelung mit freiwilligen Einzahlungen in die DRV die Einkommensteuer zu optimieren.