
Und wenn man bis März ein Altersvorsorgedepot eröffnet hat, bekommt man u.U. schon im Mai die 2026er-Zulage eines übertragenen Riesters eingebucht.
Beiträge von fabioso
-
-
Interessant zum Thema Zulage: Neben den bereits üblichen Dauerzulageanträgen wird es meist wohl auch Anträge auf automatische Reinvestition der Zulagen in den/die jeweiligen ETF geben. Google-KI:
ZitatBestätigung durch die Anbieter (Beispiel Allianz & Flatex):
Große Anbieter wie die Allianz oder flatex bestätigen in ihren Produktlinien (z. B. dem Altersvorsorge Standarddepot), dass eingehende Fördergelder direkt nach dem staatlichen Zahlungstermin im Mai des Folgejahres spesenfrei in die im Vertrag hinterlegten ETFs reinvestiert werden. [1, 2]Bequemer geht exponentielles Wachstum ja wohl kaum.
-
Kleiner Nachtrag, die Grenze für eine Kleinbetragsrente liegt bei 1,5 % der monatlichen Bezugsgröße nach SGB. Für dieses Jahr liegt der Wert Z. B. bei 59,33 Euro pro Monat.
2027: 60,51€
-

Hallo Tomarcy,
meinst Du den ACWI oder den MSCI World - meine Tendez wäre eher der MSCI World.Fände ich beides okay. Aber die Hauptkrux an diesen ist nach wie vor der „Klumpen“. den du durch den NASDAQ verstärkst. Ich würde mich da von der neueren Performance nicht in die Irre leiten lassen.
-

Ich vermute es. Ein Betrag mit 4% auf 4 Monate wirft weniger ab als der gleiche Betrag mit 3,75% auf 6 Monate. Aber diese Ausschließlichkeit stellt sich real ja nicht.
Eben. Entscheidend ist doch, wie viel vier Monate bei VW abwerfen würden. Klar, Faktoren wie Kundendaten/Monat o.ä. gibt es natürlich auch und man muss 1,5-mal öfter wechseln pro Jahr, aber sonst?
-
Mich würde interessieren, wie dude und Beamter06 das einschätzen: Wie könnte die Unterscheidung gefördert/ungefördert realistischerweise aussehen?

Was wir aktuell wissen: Geförderte Einzahlungen in das AV-Depot müssen mind. bis zum 85. Lebensjahr ausgezahlt werden und werden mit dem pers. Steuersatz versteuert.
Ungeförderte Einzahlungen in das AV-Depot können jederzeit entnommen werden. Wenn bei der Entnahme die Voraussetzungen erfüllt werden (12/6x-Regel) werden diese Entnahmen nach dem Halbeinkünfteverfahren besteuert.
Ob dann tatsächlich auch für ungeförderte Auszahlungen in Form eines Auszahlplans die Ertragsanteilsbesteuerung gilt, wissen wir aktuell noch nicht. Ein Auszahlplan ist eben keine Leibrente für die die Ertragsanteilsbesteuerung gilt.
Da macht das Steuerrecht unterschiede. -
Das Eine machen ohne das Andere zu lassen...
Aber weißt du, was er meint?
-

Ich bin mit Scalable sehr zufrieden.
Man merkt einfach deutlich, wie viel sich seit der Trennung von der Baader Bank getan hat.
Was mir an Features fehlt wären echte Zweitdepots wie das bei Flatex oder ING bspw. möglich ist, um steuerlich optimiert verkaufen zu können sowie echte Anleihen.
Mal schauen, vielleicht kommt das ja noch

Fondshandel wäre auch noch ganz schön.
-
"Es ist besser, einen Tag im Monat über sein Geld nachzudenken, als einen ganzen Monat dafür zu arbeiten." - John Davison Rockefeller
Bei dem ging es aber m.W. nicht um die Allianz
-

In New York geht’s auf jeden Fall bei Techs und Möchtegerntechs runter..
Lockheed Martin und Procter & Gamble starten dafür durch.
Schießen und schei*en geht immer.
-

Doch, allerdings nur im sog. Wealth-Modell.
Ha, danke!
-
Das würde mich aber wundern.
-

Wenn man ihn nicht ausgabeaufschlagsfrei über die Deka bekommt, hättest Du recht.
Das würde mich aber wundern.
-

Dachte der Verkauf von Geldmarktfonds(nicht ETF) ist kostenlos bei FLATEX, wenn der Ausgabeaufschlag bei 0% liegt?
Beispielsweise beim A0F426?
Einzahlen ließe sich dann per Sparplan?
Wäre das keine Alternative?
Ja, das müsste gehen. Rider1967u Mal über aktive Geldmarktfonds nachgedacht?
-
Was heißt "Handeln mit Geldmarktfonds".
Na ja, s.o.

Habe es bisher über viele einzelne Sparpläne realisiert. Nur würde auch gerne mal Geldmarktfonds ordern. Was bei der ING blöd ist.
Und da muss man schon große Posten kaufen/verkaufen, um mit Flatex besser zu fahren als mit der ING.
Aber, Harry, bei Flatex gibt es ja tatsächlich automatische Entsparpläne, die hat Scalable ja (noch) nicht. Von daher wäre das doch eine Überlegung wert. Es sei denn, das Tagesgeld und die günstigen Orders sind dir definitiv wichtiger.
-
Ich habe mich nicht getraut,
 britty Reminder,
kann aber empfehlen, sich mit diesem Anbieter mal zu beschäftigen. Kostenlose Depotführung, kostenlose Ausführung von Spar- und Auszahlplänen, Einmalkosten von Kauf und Verkauf mit
5,90 €+ maximal 2 € Fremdkosten überschaubar.
Ansonsten ist ja Ordnung das halbe Leben.
Ich lade mir jede Abrechnung oder Mitteilung aus dem Flatex-Postfach auf den Desktop-Computer herunter und sortiere sie in meinen Flatex-Ordner zum jeweiligen ETF ein. Allgemeine Mitteilungen werden gelesen, wenn wichtig in den Grundlagenordner einsortiert, wenn unwichtig, gleich gelöscht.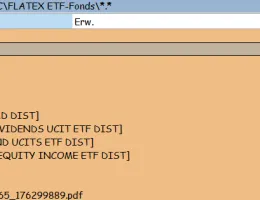
OK, nicht jeder hat noch einen Desktop- oder Laptop-Computer. Und noch viel weniger halten die Leute heutzutage noch Ordnung.

Auf die Gefahr hin, dass ich mich wiederhole: Für regelmäßiges Handeln mit Geldmarkt-ETFs ist Flatex nur bedingt geeignet, vor allem, wenn man deshalb von der ING kommt. Ansonsten empfehle selbst ich gern Flatex, aber nur wenn es passt.
-

Ein Mitschreiber zog den Vergleich:
Buffett -> Fonds
Buffet -> Fond
Wobei nachwürzen bei beiden geht.
-

Hier auch nichts dazu zu finden, aber eine gute Zusammenfassung, ab wann der Zinseszins sich deutlich bemerkbar macht:
Finde ich sehr erhellend, den Artikel. Der Punkt wird dort „Wendepunkt“ genannt.
-
Alles anzeigen
Wenn man andere AV-Produkte mit ETF anschaut, findet man da z.B. bei Raisin-Rürup das hier:
„Ausschüttungs-Logik: Zwar können im Universum theoretisch auch ausschüttende ETFs gewählt werden, allerdings verbleiben Ausschüttungen innerhalb des Versicherungsmantels bzw. des Sondervermögens und werden automatisch wieder angelegt (reinvestiert). Eine direkte Auszahlung der Dividenden auf das private Bankkonto während der Ansparphase ist bei staatlich geförderten Rürup-Verträgen gesetzlich nicht zulässig“
Bei anderen Produkten mit ETF ist das analog (sagt Gemini). Ich würde annehmen, dass das beim AVD auch so ist.
Edit: Cosmos folgt meiner Einschätzung:
„Was passiert mit Dividenden im Altersvorsorgedepot?Dividenden aus Aktien, Fonds oder ETFs können ebenfalls Bestandteil der Wertentwicklung eines Altersvorsorgedepots sein. Während der Ansparphase werden diese Erträge nicht mit der Abgeltungsteuer belastet, sondern verbleiben im Rahmen des geförderten Vorsorgevermögens.“
Okay, dann lag ich ja nicht ganz falsch. Danke!
-
Und Veräußerungsgewinne auch? Dann würde ich ja kurz vor der Rente alles verkaufen, zack, reich!