
Naja - ist jetzt nicht wirklich eine überraschende Erkenntnis 😄 aber freu dich doch, dass du dein Depot jetzt ein bisschen besser verstehst und ggf. deine Anlagestrategie anpassen kannst
Beiträge von Manuel.91
-
-


Die PKV lohnt sich nur für Beamte in Kombination mit der Beihilfe oder wenn Geld wirklich gar keine Rolle spielt .... Im Alter haut dir der Beitrag nach oben ab und du kommst nicht mehr aus der PKV raus, sehe ich oft, dass dann im Alter in die beschissensten Tarife gewechselt wird mit immesnen Eigenbeteiligungen um die Beitragshöhe irgenwie zu drücken.
Ich hol mir schon mal Popcorn...

Ganz so schwarz-weiß ist es nicht, aber du hast ja zum Glück mehrere Quellen um dir Informationen zu beschaffen MT700
-
Sehe es ähnlich wie Finanzberatung Schmitt
Ich spiele seit Juli mit dem Gedanken. Vielleicht findest du in meinem Thread noch weitere Denkanstöße: Suche Vorgehen, um für mich entscheiden zu können: GKV oder PKV
-
Danke
 mal angenommen ein User sagt: "die Barmenia ist toll, die hat mir sogar die Narkose für meine Weißheitszahnbehandlung bezahlt" oder "die DEBEKA hat sich geweigert meine Heilpraktikerbehandlung zu übernehmen", machst du davon dann deine Entscheidung abhängig?
Ich denke, dass es hier zwei Perspektiven gibt:
a) subjektive Meinungen zu diesen Gesellschaften - und diese solltest du nicht für deine Entscheidung heranziehen. Es kann immer sein, dass jemand sein Vertragswerk nicht kennt und dann überrascht ist, dass eine Leistung nicht erbracht wurde. Oder aber auch das Gegenteil: jemand bezahlt für eine Leistung, hat es aber vergessen und freut sich, dass der Versicherer "so kulant" war.
b) objektive Kriterien. Diese kann kaum jemand in diesem Forum beantworten. Zum einen, weil ein spezialisierter Berater sich diesbezüglich besser auskennt und zum anderen weil niemand hier eure Situation und Bedürfnisse genau kennt.
Mein Tipp: frage dich inwiefern "Sie hat von einer Kollegin einen Makler genannt bekommen" den Makler für die Beratung qualifiziert und trau dich neue Makler einzuschalten. Für meine BU habe ich 3x den Makler gewechselt und erst Makler Nr. 4 (obwohl zwei davon Finanztip Empfehlungen waren) konnte mich kompetent beraten.
Das ist aber auch nur meine Sicht - vielleicht findet sich ja auch jemand hier, der in einer vergleichbaren Berufssituation Erfahrungen mit deinen Versicherern gemacht hat. VG
-
Hi, bitte stelle doch eine Frage / ein paar Fragen an das Forum. Also so richtig mit Fragezeichen. LG
-
Hi,
ich mache das so: alles aufschreiben, was überraschend Kosten verursachen könnte und mit (meiner) Faustregel "3 Monate Fixkosten stemmen können" vergleichen.
Ein Vorteil besteht für mich darin, dass ich laufend über die nächsten Jahren neu gewichten kann und alte Brainstormingergebnisse weiter in der Liste vorhanden sind. So kann ich 1x pro Jahr prüfen, ob meine Rücklagen hoch genug sind.
Dann schlafe ich eine Nacht drüber und stelle mir vor, dass mein Fonds in den Keller geht (habe den gleichen) und ich nur noch mein Tagesgeldkonto habe. Wenn ich mich mit dem Betrag weiterhin wohl fühle, habe ich den richtigen Betrag für mich gefunden.
Ich habe aber auch schon von Leuten gelesen, die unbedingt 1 Jahr Arbeitslosigkeit abfangen können wollten. Es ist also hoch individuell.
Hoffe es hilft und liebe Grüße
-

Ich habe nicht um eine Bewertung meiner bisherigen Anlageentscheidungen gefragt, sondern um die Einschätzung einer Weiteren, die sich mir nun, wegen eines Arbeitgeberwechsels, eröffnet hat.
Das stimmt schon, dass du nicht danach gefragt hast. Die Verunsicherung von dir ist aber eher eine Chance als etwas über das du wütend werden solltest. Mal angenommen die Entscheidung war "schlecht" - wäre es dann nicht besser jetzt davon zu erfahren, als die nächsten 25 Jahre damit weiterzuleben?
-
Das ist nicht das Thema des Threads.
Hat natürlich einen gewissen Beigeschmack wenn du das so schreibst.
Im Grunde hat hier in einem anonymen Forum keiner der Beteiligten irgendeine Macht über dein Leben oder deine Entscheidungen. Wenn jemand eine vergangene Entscheidung von dir kritisiert, ist es meist am besten sich selber zu fragen, warum derjenige diese Meinung hat und ob dir der Denkanstoß vielleicht zu einem besseren Leben / besseren Entscheidungen verhelfen könnte.
Mir begegnen oft Personen, die ähnlich gereizt reagieren, wenn man sie auf eine nicht vorhandene Berufsunfähigkeitsversicherung (neutral) anspricht. Oft haben diese Menschen dann einfach keine Lust sich mit einem Thema auseinanderzusetzen, weil sie instinktiv wissen, dass die Gegenseite "Recht" hat, ihnen selber aber falscher Stolz für bessere Entscheidungen im Weg steht.
Tipp: frage @Achim Weiss aus welchen Gründen er eine private Rentenversicherung "schlecht" findet. Entweder es sind wertvolle Informationen für dich dabei oder die Argumente passen nicht zu deiner Lebenssituation und du wirst in deiner bisherigen Entscheidung bestätigt. Win-Win.
-
Eine BAV ist doch per se nicht schlechtes oder? So lange mit dieser ein vernünftiges Finanzprodukt einher geht (kostengünstig, keine garantie, freie Anlagewahl).
Deine Frage finde ich so mittelgut...
Viele Finanzprodukte sind per se nicht schlecht, so lange [beliebige Argumente einfügen].
Es kommt immer auf deine Situation an. Hast du 10 Kinder, lohnt sich Riester. Bist du Geringverdiener ohne Kinder, dann nicht. Das macht das Finanzprodukt aber nicht "schlecht" oder "gut".
Wenn deine bAV mit 100% gefördert wird (gibt es durchaus) kann diese "gut" sein. Möchtest du dann aber alle 2 Jahre den Arbeitgeber wechseln, ist sie wieder "schlecht".
Hoffe mein Punkt wird deutlich
LG -

meinetwegen in den S&P 500
Natürlich in diesem Kontext nur vorgeschlagen, da du es in deinem Produkt erwähnst. Möchtest du grundsätzlich Geld anlegen, ließ vorher diesen Artikel: https://www.finanztip.de/indexfonds-etf/
-
AN Beitrag 252€ AG Beitrag 50€
Also 19,84% - ich bin gerade nicht besonders tief im Thema "Betriebliche Altersvorsorge" drin, aber hier wird u.a. auch beschrieben, warum sich eine bAV unter 50% kaum lohnt:
Externer Inhalt www.youtube.comInhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.Hoffe es hilft!
-
Hallo Annaa3747
du tust genau das richtige, indem du dich hier im Forum vor dem Abschluss nochmal informierst. Ich bin nicht vom Fach, aber 170€ monatlich für eine Rente von 1450€ erscheinen mir sehr hoch. Vielleicht ist es für deine Branche aber auch angebracht.
An deiner Stelle würde ich mich nochmal ausführlich dem Thema widmen. Hier die allerwichtigsten Punkte:
- Wende dich an einen Berater, der sich mit dem Thema auskennt und viele unterschiedliche Versicherungen anonym anfragen kann. Vielleicht hast du ja schon so jemanden.
- Probiere zu ermitteln, welche BU-Rentenhöhe du wirklich benötigst: Höhe der BU-Rente bestimmen
- Frage eine Liste deiner Diagnosen bei der sog. "Kassenärztlichen Vereinigung" deines Bundeslandes an und fordere nach Rücksprache mit deinem Berater ggf. die Patientenakten von allen Arztpraxen an, bei denen du warst um deine Gesundheitsfragen korrekt zu beantworten.
Gute Lektüre und Empfehlungen für Berater findest du hier:
Falls du das alles schon gemacht hast, wünsche ich dir weiterhin viel Erfolg!
-
-
Honorarhöhe bei einem sehr beratungsintensiven Produkt Stimmt. Alternativ kann man sich selber schon vorher über das Produkt informieren und Kosten sparen (z.B. Krankengeschichte aufarbeiten) Honorar fällt auch an wenn letztlich nach aufwendiger Prüfung der Versicherbarkeit mit Risikovoranfragen etc. keine BU abgeschlossen werden kann Kann ich mitgehen Geringe monatliche Ersparnis Gering = lohnt sich nicht? Warum sollte jemand einfach so Geld zum Fenster rauswerfen? Honorar nicht steuerlich absetzbar Aha, hier ist der geringe Betrag dann doch ein Verlust, oder wie? Eingeschränkte Flexibilität / erneute Kosten bei späterem Tarifwechsel Könnten Sie das genauer erklären? Eingeschränkte Anbieterauswahl: Nur zehn der 49 von uns vermittelbaren BU Anbieter haben Nettotarife im Angebot. Das deutlich wichtigere Kriterium bei Abschluss einer BU ist die Leistungsstärke des Tarifs Ein sehr starkes Argument, dass ich noch nicht kannte. Fast schon ein Totschlagargument für Honorarberatung (für mich) Vielen Dank für die Antwort Dr. Schlemann
-
Hallo,
hat hier jemand schon einmal tatsächlich Erfahrungen mit einem Honorarberater für Berufsunfähigkeitsversicherungen gemacht?
Die Vorteile liegen auf der Hand: Kostenersparnis durch niedrigere monatliche Beiträge und neutrale Beratung.
Doch macht das wirklich jemand? Oder ist das immer nur Gerede / eine Empfehlung die nicht wahrgenommen wird? Wer von euch hat einige Hundert Euro in die Hand genommen und dann eine BU-Nettopolice abgeschlossen?
Wenn das alles so klar ist, dann wäre ich doch schön blöd nicht zu einem Honorarberater zu gehen, oder? Gibt es Nachteile?
Danke und viele Grüße
Manuel
-
Deine Fragen bringen mich wieder zum Nachdenken - das finde ich gut. Für solche Impulse sollte ein Forum da sein.
Ich kann deine Fragen für mich so beantworten, dass ich mich mit meiner Entscheidung noch sehr wohl fühle
Danke dir!
-
Hallo,
ich möchte gerne nochmal ein Update mit neuen Überlegungen durchgeben (falls jemand Informationen aus diesem Thread irgendwann ebenfalls benötigen sollte).
Ich komme auf eine neue Höhe von 2.500€ anstelle der bisherigen 3.715€ mit folgenden Überlegungen:
- Bei längerer Berufsunfähigkeit könnte ich in der oberen Etage meines Elternhauses ohne Miete wohnen. Dies ist nicht optimal, senkt aber ganz generell das Risiko im Vergleich ohne ein solches familiäres Auffangnetz.
- Ich habe meine Rentenlücke mit diesem Video berechnet und bin auf 320k gekommen. Diese Lücke schließe ich bereits mit dem, was ich mir bisher angespart habe und mit den Zinsen die ich darauf vermutlich erhalten werden. Deshalb kann ich hier 0€ eintragen.
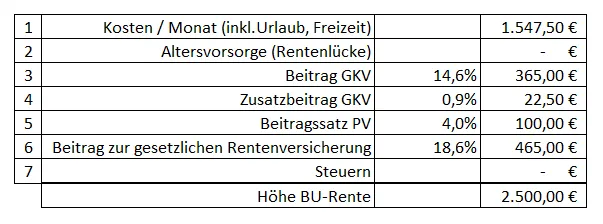
Insgesamt ist es gar nicht leicht einen eventuellen BU-Fall zu bewerten. Es können Kosten dazukommen (Pflege, Umbaumaßnahmen), aber auch Kosten wegfallen (Auto wird nicht mehr benötigt).
Spannendes Thema - das Forum hat mir hier sehr geholfen. VG
-
Macht man das am besten über die Gesellschaft direkt? Oder kann da ein Makler helfen?
-
Hallo,
ich habe eine kurze Frage an die Schwarmintelligenz des Forums
Meine Mutter ist bei der Axa privat Krankenversichert und weiß nicht, ob ihr Vertrag noch optimal ist. Wie sollten wir vorgehen, um den Tarif zu optimieren? Reicht es, wenn wir uns, wie Finanztip rät, von der Versicherungsgesellschaft beraten lassen? Hat hier jemand Erfahrungen gemacht?
Bekommen unabhängige Versicherungsmakler (Finanzprodukteverkäufer) hier ebenfalls eine Provision und haben Interesse an einer Beratung?
Danke und viele Grüße
Manuel
-
Hallo @m_michaela
Mach dir das Leben nicht so schwer und wende dich, wie hier empfohlen, z. B. an Mineko. Die investierten ~70€ sind nicht nur nervlich gut angelegt, sondern helfen dir auch bei zukünftigen Abrechnungen. Hast du eine Rechtsschutzversicherung, ist die Überprüfung sogar oft kostenlos.
Hat meine Schwester auch gemacht und ihre Nebenkostenabrechnung war (leider) korrekt. Nun denkt sie über einen Umzug nach und schaut dabei genau auf zukünftige Nebenkosten.
Viel Erfolg