
Hi Jo,
lt. https://www.finanzen.net/fonds/evergree…-e-de000a3dq2z2 ist dieser ETF nicht VL-fähig.
Mir persönlich wäre (da Anfänger) der Fonds zu jung, zu klein und zu teuer.
Was spricht dagegen, Deine VL woanders hin fließen zu lassen?
Hi Jo,
lt. https://www.finanzen.net/fonds/evergree…-e-de000a3dq2z2 ist dieser ETF nicht VL-fähig.
Mir persönlich wäre (da Anfänger) der Fonds zu jung, zu klein und zu teuer.
Was spricht dagegen, Deine VL woanders hin fließen zu lassen?

Was ist das für eine App? Ein Enegieverbrauchstracker?
Ich hab ja in der Wohnung hier nur Gas und Strom, für den ich den Anbieter wechseln kann.
Ja, ist es, allerdings eben mit Prognose und Blick in die Vergangenheit. Wasser hast Du keines? 
Für Gas sieht das bei uns so aus …. ich finds ganz praktisch, unabhängig von der Wohnsituation.
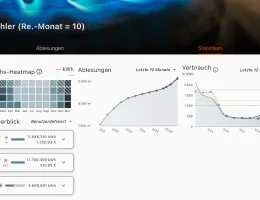
Wir nutzen die App „EHW+“ und lesen alle Zähler zum ME ab. Du kannst dort auch Deinen aktuellen Vertrag, dessen Preise und Laufzeit als auch den Abrechnungsturnus hinterlegen und bekommst den prognostizierten Verbrauch bis zum Rechnungslauf usw. angezeigt. wir nutzen das für alle Verbrauchszähler und den km-Stand des Kfz. Ich hab in der Vergangenheit n Excel-Sheet geführt und möchte die App nicht mehr missen. Vielleicht ist das ja für Dich was unabhängig von der im Eingangspost geschilderten Thematik, Fuchs73 …

Es wird von manchen immer gebetsmühlenartig auf die Wiederanlage von Ausschüttungen hingewiesen.
Ein intelligenter Anleger hat damit keine Probleme und kann das gut managen, wie er selbst möchte.
genau so ist es ja auch in dem von John verlinkten Blog beschrieben.
Ich hatte auch nicht die Absicht, von Euch eine Entscheidung zu erbitten, sollte ich hier missverständlich kommuniziert haben, war das nicht meine Absicht - es ging mir um Eure Meinung (!), die Deine hast Du ja hier nun kund getan - danke dafür (den latent bissigen Unterton, den ich hier spüre, ignoriere ich einfach mal).
Dad ist einfach nicht richtig. Du musst einfach verstehen und akzeptieren, dass du den Bonus mitnimmst und nicht auf das Lokangebot für LeOs hereinfällst.
Das bedeutet für Menschen, die den Bonus wollen, konsequent nach einem Jahr kündigen und wechseln.
Richtig, ich hatte ja aber beschrieben, dass der Bonus (=Lockangebot) nur Nebensache für uns ist. Im Ergebnis sind wir bei unserem bisherigen Anbieter geblieben, haben dort verlängert und sind immer noch billiger als bei der Konkurrenz. Auch DAS kann ja Ergebnis der Betrachtung / Entscheidung sein.
Wir checken in regelmäßigen Abständen die Situation am Markt und vergleichen mit unserem aktuellen Vertrag.
Bei dem Vergleich nehme ich auf den einschlägigen Websites etwaige Boni immer raus, da es m.E. die Sicht auf den tatsächlichen Preis verschleiert. Ich berücksichtige sie aber bei der Entscheidung.
Erst kürzlich haben wir unseren lfd. Vertrag mit Angeboten über z.B. Check24 verglichen. Wir haben und hatten nen recht guten Vertrag, die Abschläge sind ok und uns war eine gewisse Langfristigkeit / Planungssicherheit wichtig (was zugegebenerweise nicht bei jedem der Fall sein dürfte).
Wir haben dabei festgestellt, dass die Auskehrung eines Bonus (im 1. Vertragsjahr) die tatsächlichen Kosten, die im 2. Vertragsjahr ja ohne Bonus anfallen werden, derart verteuert, dass ich dem Anbieter diesen Bonus quasi zurückzahle (und mehr).
Also ja: einen Bonus nehme ich gern mit, allerdings achte ich darauf, dass ich ihn nicht selbst bezahle.
Ich wußte doch, ich muss nur den Schwarm fragen. 😍 Werde mal noch die im o.v. Blogbeitrag weiterverlinkten Artikel lesen, habe aber grundsätzlich erstmal nen Fahrplan (wegen Frau und länger für Entscheidungen brauchen, mein lieber @John Bogle 😋 )
Ansonsten fande ich den Blog Beitrag von gerd kommer sehr gut
(siehe oben von mir). Rational spricht mehr für thesaurierer. Aber nicht jeder ist rational.
Danke (euch allen für eure Sichtweisen!), den Blogbeitrag lese ich mir gleich mal durch. 
Nachdem ich nun das Buch durch hab UND das Video geschaut habe, würde ich gern Eure Meinung hören zu
Ausschüttender ETF vs. thesaurierend in Bezug auf die Entnahme in - sagen wir - ca. 15 Jahren
unter der Prämisse, dass ich den Freibetrag für Kapitalerträge abseits der Vorabpauschale aktuell nur zu 25% ausschöpfe durch Zinserträge aus TG / FG.
Stand heute habe ich eine prozentuale Überlast von risikoarmem TG / FG, resultierend aus dem Umstand, dass das Depot und ETFs von mir eher „spielerisch“ bekümmert wurden, wobei ich nun vorhatte
* ungefähr 2/3 davon (= 6 Nettogehälter) nach Freiwerden des FG in TG-Form zu behalten, respektive in GMF zu stecken und nur dann aufzufüllen, wenn eine Entnahme für „was auch immer“ nötig wäre,
* den Rest in den bereits per Sparplan (1 k€) gesparten ACWI zu schieben und selbigen dann „hardcore“ weiter zu besparen.
Wäre es in Anbetracht des aktuell nicht ausgenutzten FSA und der in die Entnahmephase verschobenen Steuerlast nicht ggf. sinnvoller, ausschüttende Varianten zu wählen? Oder unterliege ich hier einem Trugschluss? Wenn ja, welchem / welchen?

Da steht er nun, der arme .thor! Und ist so klug als wie zuvor.
Seid doch nicht so. Jeder hat seine eigene Geschwindigkeit und braucht die auch, um mit der sich anschließenden (eigenen) Entscheidung, mit der es dann kürzer oder länger zu leben gilt, im Reinen zu sein.
Hab x Personen im Bekanntenkreis, die ein Statement zu einer (ggf. Kauf-)Entscheidung erbitten, einen damit einige (erhebliche) Zeit beschäftigen und es dann doch anders machen. Passiert. Und wenns krass kommt, merkt die Person, dass man Recht hatte, würde sich aber eher den Arm abhacken als das zuzugeben. 
Habt alle einen schönen 1. WNT
erfreulich …
🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄🎄

Du kommst schon sehr unsympathisch rüber. Aggressiv und auf Konfrontation aus. Wünsch dir alles Gute. Wenn es dir nicht passt, dann kommentiere doch bitte nicht. (Ist mir jetzt schon mehrfach aufgefallen)
Ich lese aus BS.C ‘s „sind wir hier jetzt fertig“ eigentlich eher Resignation heraus.
Eigentlich willst Du doch keine (andere) Meinung, sondern Deine (gefestigte) Meinung bestätigt wissen.
Das macht es etwas schwierig in der Kommunikation.
Schöne Weihnachten, „Chris Hemsworth“ 🎄

Was kann bei Tagesgeld schon schief gehen…
Eben! Immer in Betracht ziehen, dass sich idR. nur Menschen die Mühe machen, zu bewerten, wenn sie ihren Unmut kanalisieren wollen / meinen zu müssen.
Ich habe dort auch einige Festgelder, ebenso bereits in der Vergangenheit.
"Sofern Sie uns nicht bis mindestens drei Werktage vor Fälligkeitstermin dieser Einlage eine andere Weisung geben, werden wir in Ihrem Interesse die Einlage zu dem dann geltenden Zinssatz um 12 Monate verlängert."
Hast du dir dies nicht ausgedruckt oder es gelesen? Steht doch bereits im Antrag, 1. Seite. Soweit ich weiß, habe ich damals einfach angerufen, die Nummer steht auch in Dr Auftragsbestätigung.
+1 (ich hab n Mail geschrieben - das „Kleingedruckte“ sollte man sich schon durchlesen von Zeit zu Zeit)
Sieht für mich so aus, als habe TR die Abfrage aus 2024, die im Zeitraum September/Oktober 2024 erfolgt (so steht’s in dem von Dir geposteten Dokument) und die am 31.08.2024 vorhandenen Daten zu „KSt ja/nein“ abfragt, noch nicht verarbeitet. Theoretisch könnte die Abfrage ja am erst am 31.10.2024 erfolgt sein. Auch wenn die Verarbeitung solcher elementaren Dinge schneller gehen sollte, mag es sein, dass TR länger braucht.
Ich würd es im Auge behalten, aber auch nicht groß in Streß ausbrechen, die nächste ESt-Erklärung kommt bestimmt ….
Hi,
um welche Art von Kredit handelt es sich denn? Woher weißt Du Deinen Score? Kennst du den Inhalt Deines Schufa-Datensatzes?
Wie dieser Score zustande kommt, war schon mehrfach Thema von Diskussionen, gerade das Thema „wo wohnst du / die Vergleichsgruppe, der man Dich zuordnet“ kann eine Rolle spielen, muss es aber nicht.
Ich fordere aus Gewohnheit jedes Jahr die kostenlose Datenauskunft ab:
Datenkopie nach Art. 15 DS-GVO - meineSCHUFA.de
Beim ersten Abgleich der Eintragungen war ich überrascht, was für „altes Zeug“, das schon längst hätte gelöscht werden müssen, da noch drin stand. Die Datenbereinigung macht etwas Arbeit, lohnt sich aber im Zweifelsfall.
An Deinen Untermieter adressierte / zugestellte Mahnbescheide mögen dieselbe Anschrift haben, ich glaube allerdings nicht, dass das für eine finale Kreditentscheidung von Belang ist.
Wenn Du sagst, dass die von Dir angefragten Banken eine Voranfrage auf Basis Deiner (noch nicht mit Unterlagen nachgewiesenen) Angaben positiv bewerten, dann aber nach Übergabe von Nachweisen eine Kreditvergabe ablehnen, könnte das an Abweichungen zwischen Angaben und Unterlagen liegen. Anders kann ich es mir eigentlich kaum erklären.
Du bist ärgerlich spät dran, vielleicht aber noch nicht zu spät. Ruf bei der DRV an und frag. Vielleicht bekommst Du die Antwort noch zeitnah. Bereits die Hotline-Leute sind erstaunlich kompetent.
+ 1
Es geht nichts über kompetente Beratung von den Menschen, die es vermutlich am besten wissen - bitte hinterher Bescheid sagen. Der Mann ist mir rund 1,5 Jahre voraus, wenn ich da Boden gut machen kann, wäre das echt interessant. 
Hallo Jungs
Ich bin seit 08/24 dabei und hatte kürzlich 3% Rendite erwirtschaftet. Ich weiß, es ist besser, wenn man nicht auf sein Depot schaut. Nur neugierig ist man ja schon.
Aufgrund der Entwicklung: Fed senkt Zinsen, Trump (auch baldige Vereidigung) ,dachte ich, dass man am Jahresende noch gut Gewinne einfahren wird auch wenn die Kurse aktuell schon hoch sind (manche sprechen von einer Blase, die bald platzen könnte) und es dann nochmal einen Aufschwung gibt. Das war aber nur kurzfristig der Fall.
Habe es verpasst einzusteigen, weil viele im Forum meinten (September und Oktober sind schlechte Monate, Jahr für Jahr, wegen der Kriegsgefahr, politische Unruhen - das mag die Börse nicht hieß es)
Hallo Thor,
bin zwar kein Junge, fühle mich aber dennoch angesprochen. Den Gestaltungsdrang, den Du hier scheinbar hast auf der Jagd nach „MEHR“, kennt wohl jeder, der sich erstmals mit dem Thema beschäftigt. Die Angst, was verkehrt zu machen, MEHR „erwirtschaften“ zu können, hatte ich auch, habe mich allerdings als Noch-Nicht-Forist beim Mitlesen hier oft und GsD wieder selbst von dem Trip runter geholt. Danke an dieser Stelle nochmal an die Experten hier dafür, kann ich nicht oft genug sagen.
Wenn ein etwas in die Jahre gekommenes Mädchen Dir nen Tipp geben darf: TU NIX! Kümmere Dich um andere Dinge. Geh laufen, lies ein Buch (gern eines der hier empfohlenen) mach nen Kochkurs, umarme Bäume, sei nett zu Deinen Mitmenschen, aber lass einfach die Finger davon. Mit dem Rumgehüpfe lernst Du nur eins: dass Kaufen bei der ING nix kostet, Verkaufen aber sehr wohl.
Bin übrigens aktuell bei 10,79% im Plus, vorletzte Woche waren es mehr als 20. Beunruhigt mich das? Nö. Isso. Das ist hier nämlich kein 100m-Lauf, Du bist nicht Usain Bolt - das hier ist n Ultra.
Schicken Sonntag!

Hallo, warum erscheint in Eurem Krankenversicherungsvergleich nicht eine einzige AOK? Einige davon müssen sich weder von den Zusatzleistungen noch -Beiträgen verstecken.
Hm, also die AOK NDS ist schon mal keine Option mit „schlanken“ 2,7 % ZB…. Und die restlichen liegen auch über dem ZB meiner KK (HKK)… Zusatzleistungen finde ich (in meiner ganz eigenen) Situation nahezu irrelevant.

Hast du mal ausgerechnet, wie viel Bruttorendite du brauchst, um netto auf das Level zu kommen, dass du an Zinsen zahlen müsstest? Und Risikoaspekte dabei berücksichtigt?
Eben! Rechnen wäre hier wirklich sinnvoll. Es gibt genug Rechner im Netz, die kostenlos sind, die eine Gegenüberstellung und damit eine gewisse Basis für eine Entscheidung erlauben.