

Warum sollte man sich das antun?
(Mikrooptimierung werden Dich langfristig Rendite kosten).
Warum sollte man sich das antun?
(Mikrooptimierung werden Dich langfristig Rendite kosten).

Ich versuche so was auch immer in Relation zu sehen. Viele nehmen wohl eine um ca. 0,25% höhere TER in Kauf, wenn doch die meistem anderen Sparpläne bei der Comdirect 1,5% Gebühren kosten.
Man könnte mal bei Zinsen-berechnen.de ausrechnen, welche Auswirkung eine um 0,25% geminderte Rendite aufs Endvermögen hat und welche Auswirkung um 1,5% geminderte Sparplanraten haben…
Nun sollen bei TR goldene Zeiten bzgl. des Kundensupports anbrechen.
Man darf gespannt sein.

Ob Saidi sich des Themas annehmen würde kann ich nicht sagen,
Wozu? Es gab doch schon eine „kritische“ Interviewreihe mit Herrn Hecker.
Die makellos durchdesigneten Kommunikationsstrategien kann man sich dort bereits anhören. Mehr wird man von ihm dazu nicht zu hören bekommen.
Für mich hat Banking in erster Linie etwas mit Vertrauen zu tun.
Wer die BaFin braucht, weil der „Support“ nicht weiterhilft, könnte sich fragen, ob man dem richtigen Anbieter sein Vertrauen schenkt.

Es spricht ja einiges für steigende Zinsen.
Davon geht auch der Markt aus, wie man schön an dieser Kurve sehen kann:
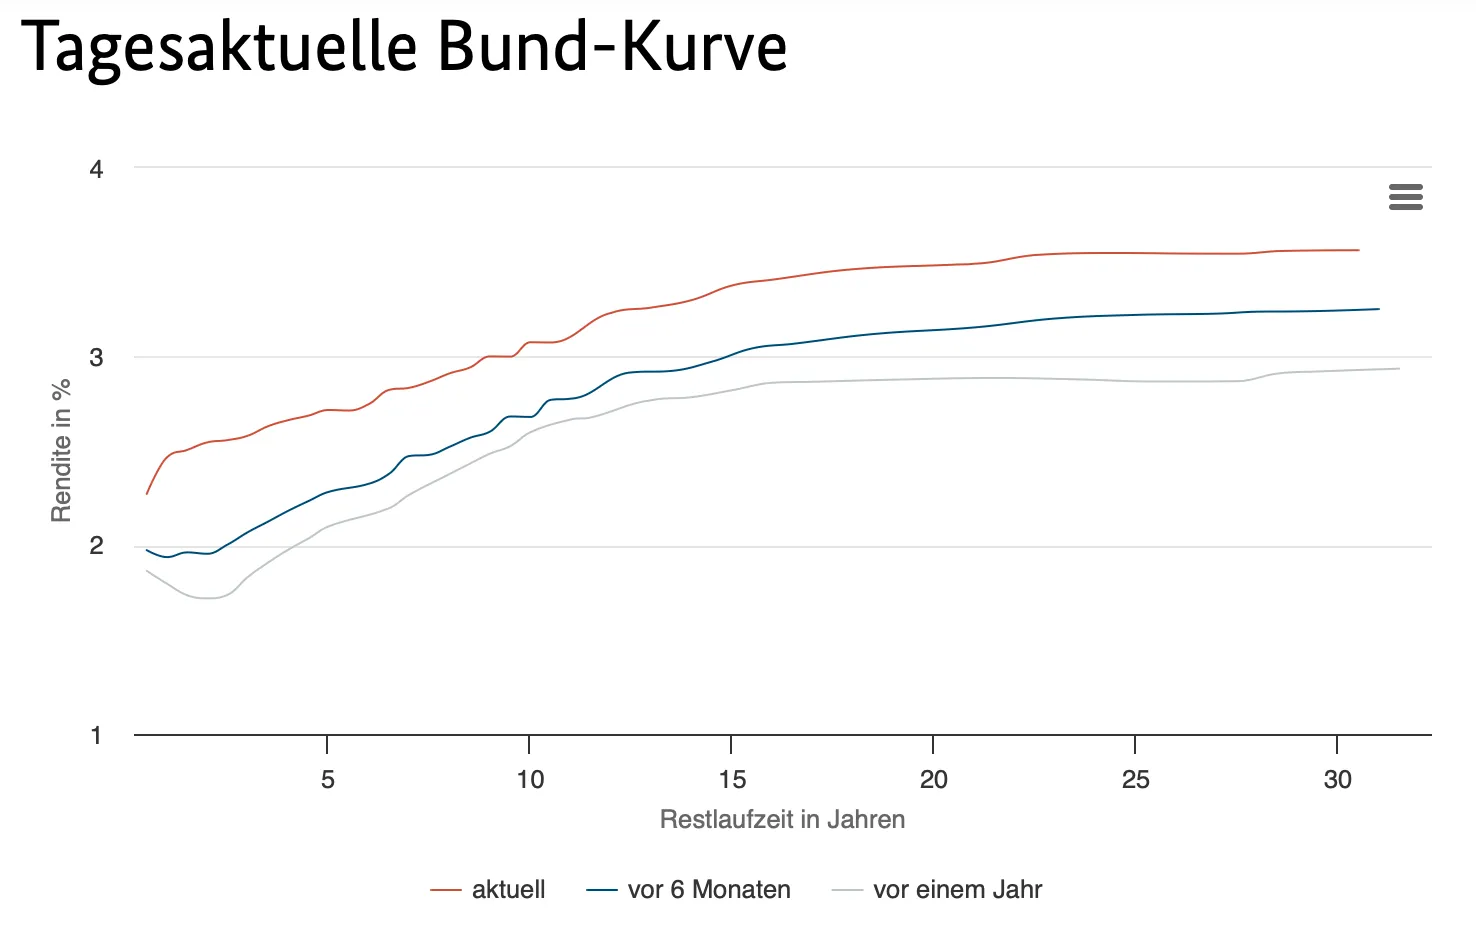
Ein GMF würde nur dann bessere Ergebnisse erzielen, wenn die Zinsen noch stärker stiegen als der Markt erwartet (und lange genug hoch bleiben).

Ich finde, dass Bundesanleihen generell (z.B. auch hier bei Finanztip) relativ wenig für Privatanleger empfohlen werden. Hat das einen Grund?
Ich persönlich würde für dieses Szenario ebenfalls Bundesanleihen oder vergleichbar sichere Anleihen wählen.
Ein Grund, warum Finanztip das nicht so offensiv empfiehlt (außer in Form des ishares eb.rexx 0-1) ist, dass die Rendite von Festgeld oft spürbar höher ist. Wenn man das Geld zwischendurch wirklich nicht für anderes braucht, fährt man unter 100.000€ (inkl Zinsen) damit oft noch etwas besser.
Im aktuellen Zinsumfeld liegt die von Dir genannte Bundesanleihe aber nicht mal 0,1 unter einem vergleichbaren Festgeld. (Die von Tomarcy genannten Anleihen liegen sogar darüber). Da würde ich über Festgeld gar nicht erst nachdenken.
Nur wenn man gegen den Markt mit noch stärker steigenden Zinsen rechnet, wäre ein Geldmarktfonds die bessere Wahl.
Tomarcy Ich kenne mich mit KFW Anleihen bisher nicht aus. Was würdest Du sagen, wie kommt der Spread von 0,21 gegenüber Bundesanleihen zustanden, wenn Du das Risiko exakt gleich einschätzt?
Wir haben bei uns 2kw Panels im Garten aufgestellt mit 3,2kwh Speicher und Smartmeter.
Der größte Verbraucher ist die Wärmepumpe, die auch für Warmwasser zuständig ist. Wir achten allerdings darauf, dass außerhalb der Heizperiode die großen Verbraucher möglichst nicht gleichzeitig laufen.
Das ganze läuft seit knapp 2 Jahren völlig geräuschlos. Im Verhältnis verdoppelt der Speicher bei uns die Eigennutzung des produzierten Stroms.
Wenn Ertrag und Eigennutzung sich weiter so entwickeln wie bisher, hat sich die Anlage nach knapp unter 5 Jahren amortisiert (bei 0,28c/kwh).

Rebalancing überhaupt notwendig ist
Es kommt darauf an, welche Funktion der Prozentuale Anteil des Depots erfüllen soll, der nicht in Aktien liegt.
Als Rücklage für konkrete Ausgaben, Notgroschen, o.ä. finde ich einen prozentualen Anteil des Portfolios in TG/FG/GMF/Bundesanleihen nicht so geeignet. Denn dann ist deren Höhe einer gewissen Zufälligkeit der Aktienkurse unterworfen.
D.h. Rücklagen, Notgroschen, etc. würde ich, wie die Vorredner auch, eher separat betrachten.
Rebalancing wird dann notwendig, wenn man im Depot nicht nur Aktien halten möchte. Z.B. weil man die Volatiliät dämpfen und das Risiko senken möchte.
Dann braucht es einen gewissen Anteil von bspw. Anleihen und der sollte durch Rebalancing beibehalten werden, damit sich das Risikoprofil nicht verändert.

Und wenn Aktien unattraktiver werden, dann fehlt der Industrie das Kapital, weil die Anleger stattdessen in Staatsanleihen investieren?
Falls plötzlich riesige Kapitalströme in den Bondmarkt fließen, sinkt die Rendite der Anleihen.

Das würde ich auch sä(e)xy finden. Oder wie seht ihr das?
Das würde sicher das 60/40 Portfolio wiederbeleben.
Wenn hohe Inflation der Grund für die hohen Zinsen wäre, fände ich das nicht so seksy…
Ein Vergleich zwischen dem LS80 und dem GPO zeigt sehr gut, wie ähnlich sich beide entwickeln.
Und das trotz der höheren Aktienquote des GPO in einem Zeitraum, in dem Aktien outperformt haben...
Früher bestand diese Reserve hauptsächlich aus kurzlaufenden deutschen Staatsanleihen und US-Treasuries, den klassischen „sicheren Häfen“. Heute ist es überwiegend der Schweizer Franken.
Beck ist ja wirklich sehr transparent, was die Zusammensetzung seiner Fonds angeht. Da kann man sich selbst einen Überblick verschaffen. Zu behaupten, dass es sich bei dem Anleihenteil um eine kurzlaufende Sicherheitsreserve handelt, stimmt einfach nicht.
Der Anleihenteil des GPO ist explizit keine Sicherheitsreserve, sondern eine Investitionsreserve. Sie spiegelt mit den hohen Laufzeiten die Zinsmeinung Becks (die er schon länger Vertritt) wieder, dass die EZB eigentlich gar nicht anders kann als die Zinsen zu senken. Werden die Zinsen gesenkt, weil Aktienkurse fallen, tritt der gewünschte Performance-Effekt ein. Hier geht es nicht um Stabilisierung!
Dass seit letztem Jahr die Renditen ständig steigen, ist halt das Risiko, das mit solchen Prognosen einhergeht. Das ist auch nicht die Schuld von Beck. Wer in Krisen den Aktienteil erhöhen wollte, ist aufgrund des Laufzeithebels oft gut mit längeren Laufzeiten gefahren.
Eine 100%-Aktien-Benchmark ist aus meiner Sicht nicht rational. Sowohl im Fondsmanagement als auch bei entsprechenden Einstufungen wird das ähnlich beurteilt.
Als das GPO aufgelegt wurde, war das erklärte Ziel, den MSCI World mit seinem Blasenrisiko zu schlagen. Das sei realistisch, weil die Häufigkeit von Krisen zunehmen würde.
Ich möchte hier das GPO nicht schlechtreden. Beck ist ein guter Kommunikator und tut viel dafür, Privatanleger durch Information und konkrete Anleitung zu befähigen – auch explizit jenseits seiner Produkte! Das ist wirklich etwas besonderes!
Idealerweise würde man das GPO mit einer Kombination aus 80 % Aktien-ETF und 20 % Geldmarkt vergleichen.
Das halte ich für eine Fehleinschätzung.
Zum einen ist die Investitionsreserve des GPO wirklich weit vom Geldmarkt entfernt. Das sind überwiegen Anleihen, die 2034-2045 fällig werden. Darunter auch eine Johnson&Johnson, die 2055 fällig wird. I.d.R. in Fremdwährungen.
Zum anderen ist das Ziel der Investitionsreserver nicht die geringere Volatilität. Sie begrenzt die Volatilität nur, wenn die Aktienmärkte steigen. Sobald sie fallen, wird die Aktienquote sogar noch erhöht.
Dementsprechend hat der Vanguard FTSE ALL WORLD auch eine besser Sharp-Ration über 5 Jahre.
Im Facsheet des GPO wird darauf hingewiesen, dass die Anleihenquote auch 49% betragen darf. Dann könnte man sich als Benchmark auch den Lifestrategy 60 auswählen und sich freuen, dass das GPO besser lief.
Als Argument gegen den FTSE ALL WORLD als Benchmark würde ich eher gelten lassen, dass das GPO nicht nach Marktkapitalisierung investiert und eine doppelt so breite Aktienauswahl hält.
Viele Fonds entwickeln sich über 5 Jahre gut.
Das stimmt. Z.B. der Vanguard FTSE ALL WORLD. Einen globalen Aktien ETF, der bis zu 100% Aktien hält, würde ich deshalb auch mit einem Globalen Aktien ETF vergleichen. Dann sieht es für das GPO auf 5 Jahre nicht mehr so gut aus.
Aber bestimmt lassen sich auch einzelne Wochen finden, oder anderen beliebig kurze Zeiträume, in denen das GPO besser performt hat als der FTSE All World. 
Ich bin eher für "normale Volatilität"
Dem würde ich mich anschließen.
Wenn man in die Analyse des täglichen Marktgeschehens einsteigt, Einordnungen versucht und Prognosen zur Inflationserwartung o.ä. anstellt, bildet man sich eine Marktmeinung.
Irgendwann stellt sich dann die Frage, ob man nicht sein Portfolio dieser Marktmeinung anpassen sollte.
Es entsteht der typische Gestaltungsdrang und die Abkehr von KISS und Buy&Hold.
Wenn man nicht generell aktiv aufgrund von Umständen und Ereignissen in das Portfolio eingreifen möchte, würde ich mich lieber von solchen finanzpornographischen Analysen fernhalten und am besten gar nicht ins Depot schauen.
Es scheint auf jeden Fall wieder so komplex zu werden, dass Vergleiche schwierig werden, weil man schnell Gefahr läuft, Äpfel mit Birnen zu vergleichen.
Wie soll man seriöse Vergleichsrechnungen anstellen, wenn die konkrete Besteuerung/Förderung/Halbeinkünfte/Ertragsanteilsbesteuerung, etc. von so vielen unterschiedlichen und individuellen Faktoren abhängen.
Eine optimale Ausgangslage für DVAG&Friends.

Warum? Laut Plan mindert doch die Einzahlung ja auch Steuer.
Die Zulagen etc. müsste der Rechner doch schon berücksichtigen, oder?
Ich gehe davon aus, dass mein Grenzsteuersatz auch in Rente bei 42% liegen wird und vergleiche das Ergebnis mit normaler Kest+Kist nach Teilfreistellung.

Ja, so verstehe ich es.
Danke! Dann würde ich mit normalem Depot + ETF selbst bei den Angenommenen 0,2% Kosten des AVD besser fahren.
Verstehe ich es richtig, dass man auf das Endvermögen (grüne Zahl) noch die Einkommenssteuer im Alter anwenden muss??
(Der Finanztip Rechner ist gemeint)
Mir erschließt sich diese Empfehlung für den sicheren Portfolioteil auch nicht ganz.
Wie
@Irving richtig hinweist: Der "hack" für Privatanleger mit Volumen unter 100.000€ sind TG und FG.
Möchte man in Richtung 1-3 jährige Anleihen gehen, kann man einfach eine 3 stufige Bundesanleihentreppe bauen, bei der man 1x/Jahr nachkaufen muss.
ETFs auf die empfohlenen Indizes finde ich für das Gebotene fast schon unverschämt teuer. Zusätzlich zu den größeren Schwankungen durch die Duration hat man dann 30% BBB Anleihen und 60% Wertpapierleihe für magere 0,05% mehr Rendite im Vergleich zu der Bundesanleihentreppe (und 0,4%+ weniger im Verglich zu TG/FG).

Ich fahre quasi ein 80/20 Depot
Wie hast Du Dein Portfolio nach Non-Kiss aufgebaut?