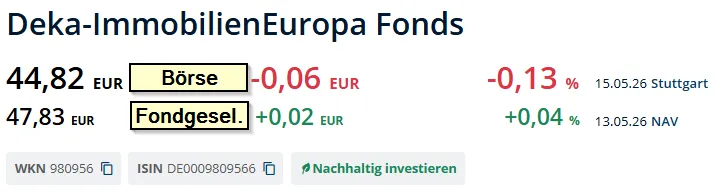
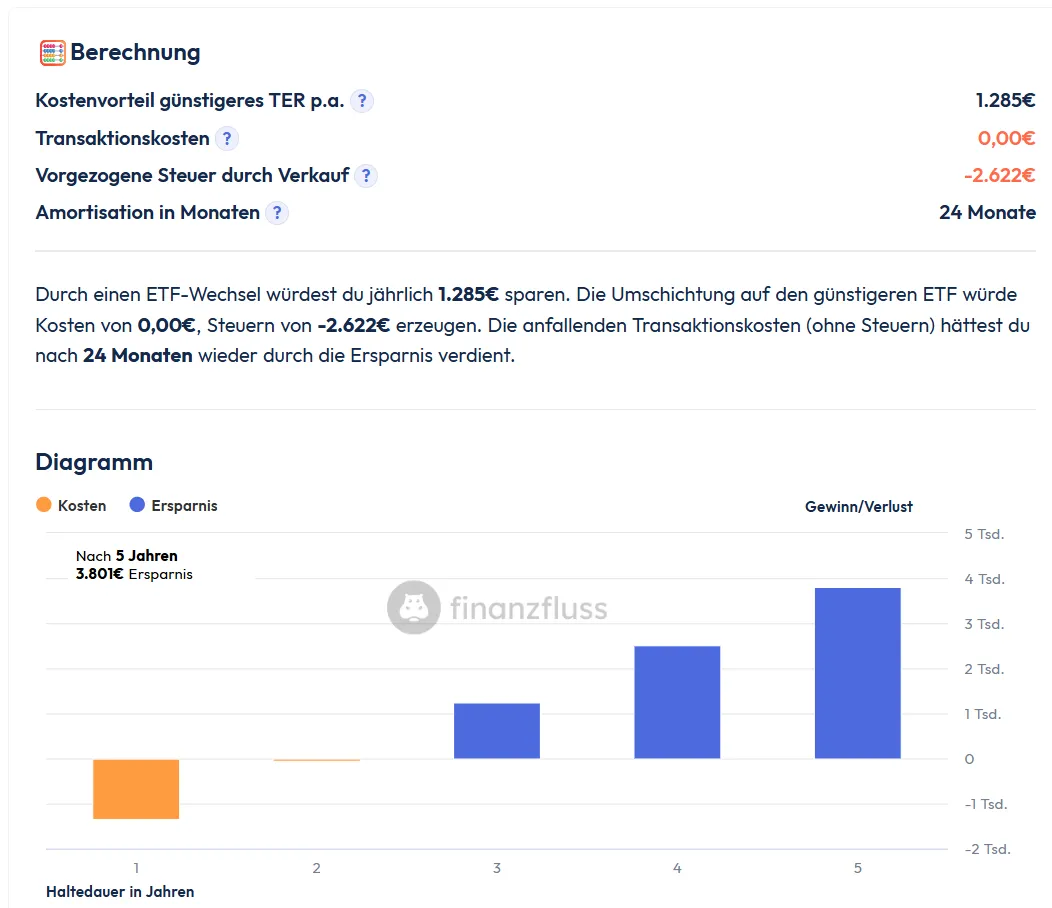
Das übersteigt leider meine Rechenkünste, aber sind die Opportunitätskosten so viel höher als die Steuerersparnis, wenn man zumindest einen Teil dee Depots erst in einem halben Jahr verkauft?
Der Sparerpauschbetrag ist ein nettes Gimmick. Ich finde es erstaunlich, dass sich so viele daran aufhängen und dafür über Jahre strukturelle Prozesse schieben. Wenn er den Fond mit 2,8% TER um 1 Jahr später verkauft.
Bei 14.800 € Volumen und 2,8% TER = 414 € Gebühren p.a. (kein Wertzuwachs berücksichtigt ; Gebühren steigen im gleichen Maß mit der Rendite mit), um in deiner Theorie 250 € Steuern zu sparen. Letztendlich spart er sich diese auch nicht, denn über die Ausschüttungen und ggfs. anderen Anlagen wird dieser Betrag sowieso schon ausgeschöpft sein.
Beim Verkauf des Immofonds an der Börse sind Opportunitätskosten dann gut?
Wir sollten erstmal den Begriff "Oppertunitätskosten" erklären, denn ich habe den Eindruck du hast diesen Begriff nicht verstanden.
Opportunitätskosten (auch Alternativkosten) sind der entgangene Gewinn oder Nutzen, der entsteht, wenn man sich bei mehreren Möglichkeiten für eine Option entscheidet und dadurch auf die nächstbeste Alternative verzichten muss.
Das Geld im Immofond hat auf 3 Jahre -18% Performance hingelegt. Wäre das Geld im Welt-ETF gelegen, hätte er +56% Gewinn gemacht. Vereinfacht gerechnet nehmen wir 10.000 € Invest vor 3 Jahren an und vernachlässigen Gebühren!
UniImmo (-18% in 3 Jahren): 10.000 € * (1-0,18) = 8.200 € Vermögen (da Verlust, keine Steuern)
Welt-ETF (+56% in 3 Jahren): 10.000 € * (1+0,56) = 15.600 € Vermögen (Brutto, da Gewinne)
In diesem Szenario sind ohne Betrachtung der zusätzlichen Fondgebühren die Oppertunitätskosten bei 15.600 € - 8.200 € = 7.400 €. Auf 3 Jahre heruntergebrochen sind das ca. 2.500 € pro Jahr, die er "verloren" hat, aufgrund seiner Entscheidung in den UniImmo zu investieren anstatt einem Weltweit gestreuten ETF. Da er ein höheres Anlagevolumen hat, sind seine Kosten noch höher zzgl. den Fondkosten.
D.h. den 2.500 € Oppertunitätskosten stehen 250 € Steuerersparnis gegenüber. Ich überlasse jedem selbst die Entscheidung, was er machen will.
Das psychologische Thema wie beim Threadersteller sowie bei dir fabioso sind die unsichtbaren Risiken. Du siehst diese Oppertunitätskosten nicht, aber den Steuerabzug beim Verkauf im Wertpapierdokument sehr wohl. Daher nimmt dein Gehirn diesen Wert als deutlich schmerzhafter wahr. Zusätzliche gehe ich davon aus, dass der Sparerpauschbetrag durch Ausschüttungen (v.a. durch den Fond mit Dividendenfokus) sowieso ausgeschöpft ist.





 . D.h. du könntest die das Rebalancing sparen, müsstest quartalsweise dir die Gewichtung USA zu Ex-USA anschauen und entsprechend deine Sparpläne neu gewichten. Nichts anderes passiert im FTSE, denn:


 Nicht mit dem Start der ersten Anlage 15 Jahre für jede Einzahlung. Soweit zumindest die Statistik der 15 Jahre, welche zutrifft. Es gab keinen 15-Jahreszeitraum in dem man negativ rentiert hat.

 Ein politisches Risiko ist übrigens auch die gesetzliche Rentenversicherung.


 Heutiger Vermögenswert wären so um die 15.000 €.