
In welchem Tarif bist du denn versichert?
Beiträge von Ltotheeon
-
-
Pflege gibt immer die Rückstellungen komplett mit
-
Natürlich, aber wir wissen ja beide, dass das bei weitem nicht die Rückstellungen sind
 . Außerdem werden diese einem jährlich mitgeteilt. Da muss nicht nachgefragt werden
-

Du kannst anfragen, wie hoch die Altersrückstellungen sind. Hierzu muss jede PKV Auskunft geben. Interessant für dich sind dann aber eigentlich nur die Altersrückstellungen, die sich aus der Zahlung des gesetzlichen Beitragszuschlags ergeben. Denn das sind die, die im Alter ab 65 einen zusätzlich beitragsdämpfenden Effekt haben, indem sie für die ersten Beitragserhöhungen ab 65 eingesetzt werden, bis sie aufgebraucht sind. Also: Gäbe es diese nicht, würde dein Beitrag ab 65 weiterhin mindestens so hohe Steigerungen wie im Durchschnitt bis 65 haben.
Das stimmt so nicht mit der Anfrage der Alterungsrückstellungen. Müssen die Versicherer nicht. Wie kommst du darauf?
-

Erst einmal vielen Dank für eure Infos. Die waren bereits sehr hilfreich. Was mich bei der PKV aber noch viel mehr nervt als eine nicht bezahlte Impfung (scheinbar übernehmen sie einfach lieber die Klinikkosten für die Behandlung einer Gelbfiebererkrankung) ist das Ablehnen von Kosten für Medikamente, die mir vom Arzt verordnet worden sind. Wie z.B. Ubichinol für einen Mangel an QEnzym 10 ausgelöst durch Statine.
Auch bei einem behandlungsbedürftigen Mangel an Zink weiß der Sachbearbeiter der Debeka offs einfach besser Bescheid als der mich behandelnde Arzt, dass dies mit einer gesunden und ausgewogenen Ernährung ganz einfach zu beheben ist. Was ist die Grundlage dieser nicht erstattungsfähigen Produkte auf den sich der Sachbearbeiter immer beruft? Oder gibt es eine Provision für das Nicht-erstatten von eingereichten Rechnungen?
Eure Meinung?
Auch das ist klar in den Tarifbedigungen geregelt. Erstattet werden Arzneimittel.
Dein Arzt kann dir ja gerne Nahrungsergänzungsmittel aufschreiben. Aber versichert sind sie darum trotzdem nicht. Wobei es Zink ja auch als Arzneimittel gibt. Was hat er denn genau verschrieben?
-
Ist doch eindeutig in den Tarifbedingungen geregelt.
Tarifbedingungen Tarif PN
II. Versicherungsleistungen
A Ambulante Krankenhilfe
2. Schutzimpfungen
Der Versicherer erstattet Aufwendungen für Schutzimpfungen, die von der Ständigen Impfkommission des Robert-Koch-Institutes emp- fohlen werden. Dies gilt nicht für Schutzimpfungen, die aus Anlass einer Auslandsreise vorgenommen werden.
-
In welchem Tarif bist du denn versichert. In den Tarifbedingungen ist eigentlich alles geregelt
-
 Alles anzeigen
Ohne Zahlen wird es schwer etwas dazu zu sagen.
Mir schwant ob des Namens des Produkts allerdings bereits Übles und ich tippe mal auf die Vermittlung durch einen Finanzvertrieb mit 4-Buchstaben.

Damit Du mal einen Ansatz bekommst, wie Du selbst die Rendite Deines Vertrags einschätzen kannst, hier mal die Ansätze:
Die Rendite des Fonds selbst ist im Rahmen dessen, was man von so einem (teuren) Produkt erwarten kann. Seit Auflage hat der Fonds 5,95% p.a. gemacht. Allerdings waren die letzten 15 Jahre eine sehr gute Zeit auf dem Aktienmarkt.
Hier mal im Vergleich ein reiner Aktien ETF, der DWS Fonds und ein preiswerter passiver Mischfonds:
https://www.fondsweb.com/de/vergleichen…66,LU0360863863
Ich habe jetzt einfach mal Deine Einzahlungen (max. Fördersumme 2.100€ p.a.) angesetzt und diese seit Auflage des Fonds in einem Sparplan laufen lassen (vor allen Kosten der Versicherung!).
Dabei kommt dann folgendes raus:
ca. 33.000€ Einzahlungen
ca. 51.000€ Fondsguthaben
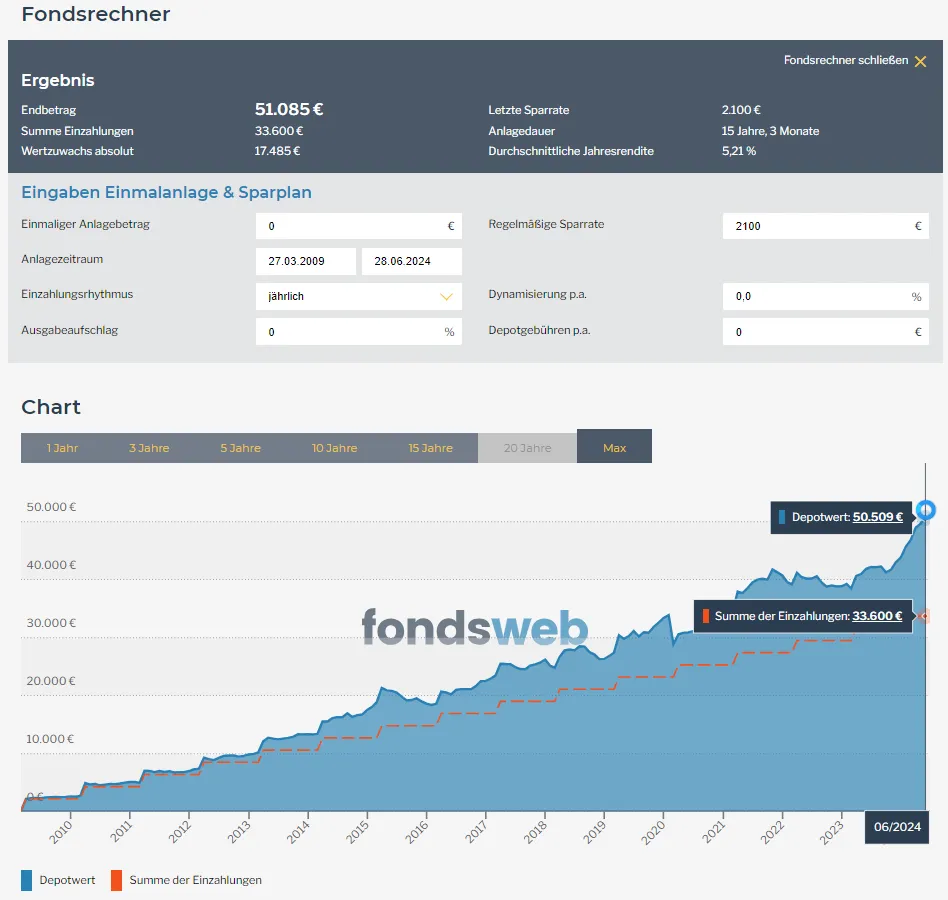
Jetzt kannst Du ja mal anhand Deiner letzten Standmeldung schauen, wo Du nach 15 Jahren mit Deinem Vertrag stehst. Es dürfte deutlich weniger Kapital in Deiner Police stecken. Das sind dann die Kosten der Versicherung, die im Laufe der 15 Jahre aufgelaufen sind. Da ist natürlich auch die Provision für den
MaklerFinanzprodukteverkäufer enthalten.Ansonsten einfach einen Termin bei der Verbraucherzentrale oder beim Bund der Versicherten machen. Kostet dann ca. 100€ und Du erhältst dann auch eine Aussage zur Rentabilität ohne dass Du Dich hier im Forum 'nackig' machen mußt.
Das dürfte vielen von uns so gegangen sein, die irgendwann mal einen Altersvorsorgevertrag abgeschlossen haben. Vertrauen ist gut, Kontrolle ist besser!
BTW: Evtl. hat der Freund der Familie das verkaufte Produkt selbst nicht einmal komplett durchdrungen.
Er zahlt doch gar nicht 2100 EUR. Zulagen müssen abgezogen werden. Davon dann der Vergleich
-
Was ist denn das für eine Aussage „die R+V ist nicht so gut“?
Die Tarifbedingung des genannten Tarifes der R+V sind gut. Alles andere ist eine Frage der persönlichen Bedürfnisse, die heute auch anders sein können als in der Zukunft
-

Was heißt "einfach so abschaffen"? Es gibt über ein bloßes Verbot hinaus diverse Stellhebel, zum Beispiel die Einkommensgrenzen. Setzt man die höher, hat die PKV automatisch weniger Neumitglieder. Auch Bestandsmitglieder können so aus der PKV fallen. Bei Beamten ist es ja teilweise schon möglich, dass diese sich in der GKV versichern. Und man kann natürlich bei einer wie auch immer gearteten Bürgerversicherung eine großzügige Wechselregelung einführen, die sicher von einem größeren Teil der älteren PKV-Versicherten genutzt wird. Dass es für die GKV kein Gewinn ist, wenn alte Geringverdiener wechseln, sei mal dahingestellt.
Beamte können sich schon immer als freiwilliges Mitglied in der GKV versichern. Es macht nur keinen Sinn. Was neu ist, dass einige Bundesländer die Wahlmöglichkeit zwischen Beihilfe oder Zuschuss zur Krankenversicherung geschaffen haben
-

Die private Vollkostenversicherung könnte man schon relativ leicht abschaffen.
Die Frage ist was mit den ~300 Milliarden Euro Altersrückstellungen passiert. Am einfachsten einfach an die Versicherten zurückzahlen. Die PKVen kennen den Wert.
Bisher sahen aber alle Konzepte vor, die 300 Milliarden zu klauen, auch bei der Bürgerversicherung der SPD. Die hatten mal ein näher formuliertes Vorhaben.
Bei dem Modell der Grünen bin ich mir nicht mehr sicher, dort wurden noch Umwege eingebaut um an zusätzliches Geld zu gelangen...
nein, die Grünen hatten es nicht in ihrem Konzept, da es verfassungsrechtlich sehr fragwürdig ist
-
Jetzt habe ich mir das auch mal angeschaut. Die DKV kostet für Einzelpersonen 9,90 EUR. Wie kann da das Preis-/Leistungsverhältnis nicht stimmen?
-
Dr. Schlemann ist hier bestimmt der richtige, der sowohl mal sagen kann, was so ne Chefarztbehandlung kosten kann und auch, welche Anbieter hier in Frage kommen
-
Das Klientel erwartet aber sparen, sparen, sparen
-
nein, sie beziehen sich nur auf zahntechnische Laborleistungen.

-

Das Ergebnis war so eindeutig, dass die Aussagen im Eingangspost verwundern. Die Leistungen sind in allen relevanten Bereichen im alten Unisex-Tarif gleich oder sogar besser. Was ausnahmsweise bei den neuen Tarifen besser ist, ist finanziell belanglos (Zahnreinigung und ähnliches, das nicht viel kostet).
könnten Sie das einmal bitte genauer erläutern:
Was ist ein Alter Unisex-Tarif?
Können Sie mir einmal erläutern, inwiefern folgende Leistungen belanglos sind:
- geschlossener Hilfsmittelkatalog im Bisextarif
- keine Heilmittelleistung für Logopädie oder Ergotherapie im Bisextarif
- nur 20 Sitzungen Psychotherapie im Bisextarif zu 52 im Unisex
- Rollstuhl nur bis 620 EUR im Bisextarif
-
Alter, die Frage war, was er bezahlt bekommt, die Antwort gab es mit einem Satz. Was ist mit euch los?
-
Nur die Differenz.
-
Ich würde eine Krankenhausrechnung für privatärztlicher Behandlung schon alleine deshalb bevor ich diese bezahle bei der privaten Krankenversicherung einreichen, damit diese auf korrekte Abrechnung nach GoÄ geprüft wird.
-
Wie überprüfen sie denn DRG Pauschalen?