Ich bin 68 und seit 7J im Ruhestand. Aktuell nutze ich eine 3-Töpfe-Strategie nach Beck. Meine Renten sind durch langes hohes Gehalt, Kaufen von Rentenpunkten und bAVs gut auskömmlich. Ungeplant spare ich aktuell statt zu entnehmen, weil ich mich entschied, meine Eltern zu pflegen, statt auf Langzeitreisen zu gehen.
Aus meiner Sicht hilft es, das Gesamtvermögen zu betrachten und nicht nur das Investment‑Portfolio. Viele stellen dann fest, dass ihr Gesamtportfolio deutlich sicherheitsorientierter ist, als es auf den ersten Blick wirkt.
- % Lebenslange Renten
GRV, bAV, pAV - % Investment-Portfolio
- % Risikoarmer Teil
Tagesgeld (Festgeld), Geldmarktfonds, Anleihen - % Humankapital
[falls man im Ruhestand noch arbeiten möchte oder könnte] - % Risikobehafteter Teil
Aktien, Immobilien, Rohstoffe
[Immobilien könnte man vielleicht, bei niedriger Bewertung des Verkaufswerts, zum risikoarmen (aber halt nicht so liquiden) Teil zählen] - % Mythischer Teil
Gold [mag jeder einordnen, wie er möchte]
Beispiel: Der risikobehaftete Anteil (z.B. Aktien) von 60% eines häufig vorgeschlagenen 60/40 aufgeteilten Investitionsportfolios von 1 Mio. € sinkt durch die Einbeziehung des Barwerts von 330 T€ einer monatlichen GRV-Rente von Netto 2 T€ auf 45 %. Das Gesamtportfolio hat damit eine 45/55-Aufteilung.
Siehe Dein unsichtbares 450.000-Euro-Depot: Was die meisten Rentner übersehen
Mit auskömmlichen Renten fällt die vorteilhafte variable Entnahme leichter.
Gutes Video zu Wirkung variabler Entnahmen:
ETF im Ruhestand: Die wichtigste Erkenntnis aus 10.000 Simulationen.
Ich habe auf Basis meiner Ausgaben Budgets für unterschiedliche Szenarien (Rein in D leben, Langzeitreisen, dauerhaft reisen) und Lebensphasen (Go-Go, Slow-Go, No-Go) abgeschätzt. Daraus ergeben sich unterschiedliche durchschnittliche Entnahmebeträge. Meine Rechnungen und die ganzen Simulationen zu sicheren Entnahmeraten sehe ich nur als Hilfe zum Abschätzen meiner finanziellen Möglichkeiten und um Ober- und Untergrenzen für jährliche Entnahmen nach Bedarf festzulegen.
Mit auskömmlichen Renten könnte man 100% in Aktien gehen, aber selbst bei ausreichender Risikotragfähigkeit fehlt einem vielleicht die Risikobereitschaft dazu. Wer genug Vermögen hat und nichts vererben möchte, kann auch ganz auf Investitionen verzichten und z.B. alles in einen Geldmarktfonds legen und die inflationsbedingte leicht negative Nettorendite hinnehmen.
Selbst wenn Rendite nicht im Vordergrund steht, kann es trotzdem sinnvoll sein, international zu investieren, rein um ein Klumpenrisiko „alles in Deutschland/Euro (Renten, Bankeinlagen, Immobilien)" zu reduzieren.
In der Entnahmephase kann die Begrenzung der Schwankungsbreite wichtiger sein als eine möglichst hohe durchschnittliche Rendite. Siehe Shack: Don't Invest in the S&P 500. Especially if you're retired.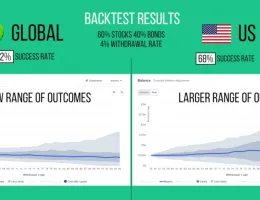
Töpfe-Strategien haben – abgesehen vom subjektiven Sicherheitsgefühl – wohl objektiv keinen Vorteil und es besteht die Schwierigkeit, zum Entnahmezeitpunkt den Markt richtig einzuschätzen (man kann sich aber mit vorher festgelegten %-Grenzen behelfen). Einfache Lösungen aus Cash-Puffer in Geldmarktfonds plus rebalanciertem Aktien/Anleihe-Portfolio funktionieren mindestens genauso gut.
Siehe Shack: How to ACTUALLY Manage Your Money in Retirement (For a More Secure Income)
Für Einfachheit lässt sich das Rebalancieren mit Mischfonds wie LifeStrategy oder ARERO automatisieren. Ich erwäge zur Vereinfachung von 3 Töpfen auf GKF + Mischfonds umzuschichten.
Falls die geistigen Fähigkeiten nachlassen oder man keine Lust mehr hat, sich um seine Finanzen zu kümmern, könnte man in eine Sofortrente umschichten. Die Renditen sind zwar niedrig und es gibt keinen Inflationsschutz, aber die Lösung ist einfach und man kann nicht von seinem Umfeld „ausgenommen“ werden. Allerdings können sich (wie auch bei Ausschüttungen) unverbrauchte Auszahlungen auf schlecht verzinsten Konten ansammeln.