
Beiträge von Manni-Maker

    Hallo PeWa74,

    zur Leasingratenversicherung kann ich keine eigenen Erfahrungen liefern. Grundsätzlich ist diese aber gleichzusetzen mit einer Restkreditversicherung bzw. Ratenschutzversicherung. Unterm Strich ist die Leistung und das Prinzip eigentlich gleich. Hier der Artikel dazu von Finanztip. Kurz gesagt ... eigentlich nie zu empfehlen.

    Die GAP-Versicherung hatte ich bisher noch nicht genauer angeschaut oder davor mehr gehört. Nach kurzer Online-Recherche scheint diese aus meiner Sicht nur bei einem teuren Auto überhaupt erwägenswert. Ich habe hierdie Info gefunden, dass die GAP-Versicherung den Kaskobeitrag um rund 7% erhöht. Unterm Strich gilt hier also das finanzielle Risiko einer Belastung bei Zerstörung des KFZ gegen den erhöhten Beitrag abzuwägen (im Zweifel also einfach mal durchrechnen, wieviel die GAP-Versicherung über die gesamte Leasingdauer kostet).

    Schließlich zur Frage "wo abschließen", die für jede Versicherung gilt: Ein Vergleich von Angeboten lohnt eigentlich immer. Daher am besten private Angebote und das Angebot des Leasinggebers vergleichen. Bei den beiden hier diskutierten Versicherungen sollten die Leistungsmerkmale eigentlich gut vergleichbar sein und damit auch die Angebote.
    Es gibt meines Wissens nach eine Wahlmöglichkeit anstelle der "pauschalen" 0,03% je km-Regel (die sich auf den Monat bezieht) anhand eines Fahrtenbuches die Berechnungen zu erstellen (dann 0,002% aber bezogen auf den Tag statt des Monats).

    Ein Wechsel kann allerdings nicht innerhalb eines Jahres erfolgen, die Methode muss für das ganze Jahr genutzt werden.

    Hallo Onkelaugust,

    durch eine für 2020 gültige NVB wird für Dich in diesem Jahr keinerlei Kapitalertragssteuer berechnet (weder bei Veräußerungsgewinnen noch aufgrund einer Vorabpauschale).

    Wenn Du den Fonds vor Jahresende verkaufst, wird ohnehin keine Vorabpauschale für diesen ermittelt, da ja bei Veräußerung die Kapitalertragssteuer bereits abschließend bestimmt wird.

    Aktien von Immobilienunternehmen sind meiner Meinung nach nicht das selbe wie Immobilien-Fonds/-ETF. Es sind weiterhin Aktien - mit einem (mindestens theoretischen) Risiko des Totalverlusts. In Immobilienfonds wird durch die enthaltenen Immobilien ein Totalverlust nicht eintreten, da im Worst-Case eine Liquidierung der Immobilien noch Geld einbringt. Also: wer wirklich Immobilien als "sicherere" Anlageklasse und Stabilisator (Stichwort Volatilität) im Portfolio sucht, der sollte tatsächlich echte Immobilien-Fonds/-ETF wählen.

    @Pablo Was Deine Frage nach der Verschuldung und dem "Management-Stil" angeht, bieten die Jahresabschlüsse Antworten. Die großen Gesellschaften haben die Abschlüsse meist direkt auf der Webseite verlinkt. Als schnellere Alternative hilft ein Blick auf einige Kennzahlen wie der (dynamische) Verschuldungsgrad, die FK-Quote usw.

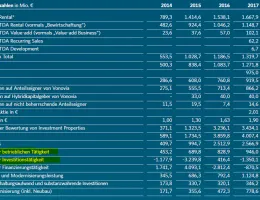
    Ich habe zufällig mal den Jahresabschluss (2018) von Vonovia etwas genauer untersucht. Deine Beschreibung einer "defensiven" Immobilienaktie trifft da nicht ganz drauf zu. Ich habe mal nur ganz knapp aus der Kennzahlenübersicht des Berichtes – ganz stark vereinfacht/etwas überspitzt ausgedrückt – die Einnahmen aus Mieten (Cashflow aus betrieblicher Tätigkeit) und die Immobilienkäufe (Cashflow aus der Investitionstätigkeit) markiert. Kurzum wäre danach hier ein ordentlicher Verlust entstanden.

    Der Screenshot ist ein Teil der Seite 28 aus dem Geschäftsbericht 2018, der hier zu finden ist.

    Hallo MrMoep,

    Du kannst die Angaben zu Ausgabeaufschlag und Rücknahmeabschlag einfach getrost ignorieren solange Du über die Börse kaufst. Die ausführliche Erklärung hat Kater.Ka bereits geliefert.

    Die Angaben zu Ausgabe- und Rücknahmeaufschlag sind nur für den Erwerb über Finanzdienstleister. Das heißt eine Bank könnte den Fonds wie einen aktiven Fonds vertreiben und dabei einen Aufschlag berechnen. Daher steht auf manchen Plattformen, auf denen Du Infos zu den Kosten etc. abrufen kannst, die Abgabe "Ausgabeaufschlag bis zu X %". Bei Abschluss eines Sparplans oder bei einem Kauf/Verkauf erhältst Du vor der verbindlichen Auftragserteilung immer eine "ex ante"-Kosteninformation. Dort sollte dann zu erkennen sein, dass Du keinen Ausgabeaufschlag, sondern maximal die Transaktionsgebühren zahlst.

    Gleichfalls muss jährlich eine "ex post"-Information der tatsächlich gezahlten Gebühren bereitgestellt werden. Daraus ist es aber meist schwieriger eine einzelne Transaktion/einen einzelnen Sparplan nachzuvollziehen.

    Bei der Einkommensteuer werden verschiedene Arten von Einkünften zunächst einmal unabhängig voneinander betrachtet. Unter anderen sind das in Deinem Fall die "Einkünfte aus "Nicht selbstständiger Arbeit" (also klassisch Lohn/Gehalt) und Einkünfte aus "Vermietung und Verpachtung" (also bei Dir Mieteinkünfte). Wenn überhaupt, dann ist also die Variante 2 "weniger falsch".

    Von den jeweiligen Einkünften kannst Du jeweils Werbungskosten sowie ggf. Sonderausgaben absetzen, die Dein zu versteuerndes Einkommen reduzieren.

    Du kannst z. B. nicht einfach den Kaufpreis als Grundlage der AfA nehmen, sondern musst u. a. den Wert des Grundstücks herausrechnen. Ansonsten können auch etwa die Grundsteuer usw. als Werbungskosten bei Vermietung geltend gemacht werden.

    Die Details in Deiner Situation solltest Du – wie Joergi auch schon erklärt hat – im Zweifel besser mit einem Steuerberater klären.