Beiträge von Muenchner

    So, der erste Newsletter ist da.

    Absender ist eine Mirjam Mohr, die sich als Finanztip-Geschäftsführerin vorstellt. Sie hat einen fachlichen Hintergrund aus dem Bereich Finanzen (Interhyp, Unicredit, Goldman Sachs). Tja - mehr steht vermutlich bei Linkedin. Befremdlich finde ich, dass sie bei Finanztip im Team nicht vorkommt.

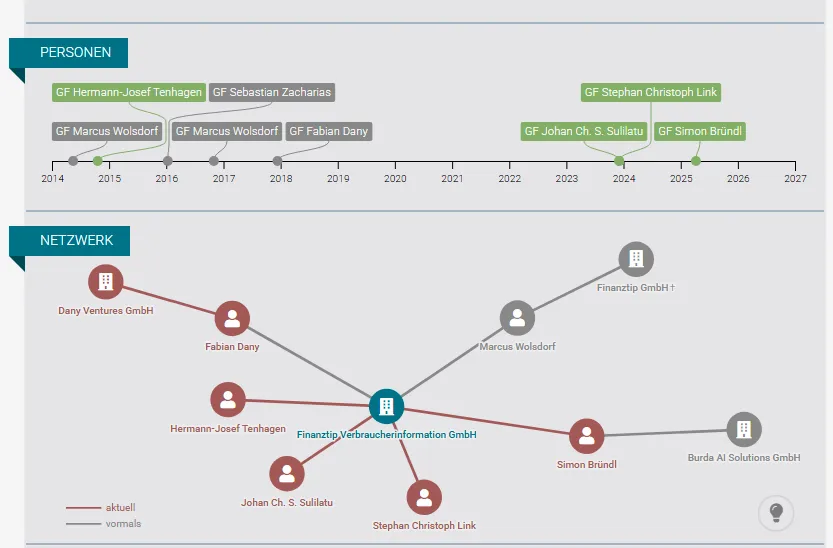
    Irgendwas stimmt da nicht, laut Northdata sind das die Finanztip Geschäftsführer.

    Ich hab seinerzeit mit einer Air Berlin Anleihe gezockt. Kaufkurs 69% und 10,25% Coupon. Ich habe immer darauf vertraut dass Etihad die aus strategischen Gründen noch nicht fallen lässt und ging dann auch bis zum Ende (Rückzahlung zu 100%) gut ;-).

    Superwayne Ich würde das so simpel wie möglich über ein normales Depot machen.

    Was man machen kann ist die Vermögensaufbau4Kids der Nürnberger, aber da würde ich nur den Minimalbetrag einzahlen, da geht es eher um die Option später ohne Gesundheitsfragen eine BU zu bekommen. Die Bierls haben dazu einen recht informativen Artikel gemacht: Die BU-Option der Nürnberger Kindervorsorge Im Test - Finanzberatung Bierl

    Muenchner  Sagi  Dr. Schlemann

    Ja, natürlich kann eine Unfallversicherung je nach individuellem Bedarf sinnvoll sein. Nach diesen wiederholten, lang andauernden äußerst negativen Erfahrungen mit der Debeka stehe ich Versicherungen generell mittlerweile sehr skeptisch gegenüber und würde persönlich nur noch das Allernötigste (etwa Privathaftpflicht) abschließen. Aber das kann und sollte jede und jeder so handhaben, wie sie/er es für sich für zuträglich hält.

    Das ist eine wirklich gute Idee. Existenzielle Risiken sollten definitiv abgesichert werden, aber das wars meiner Meinung nach auch schon. Zum Sparen braucht man keine Versicherung, und wenn dann nur einen Nettotarif!

    Du solltest unbedingt auch noch prüfen ob nicht doch der Widerrufsjoker für Dich in Frage kommt, auch wenn damals eine Widerspruchserklärung vorlag ist diese rechtlich meist fehlerhaft gewesen zu deiser Zeit. Die paar Euro für eine prüfung solltest du unbedingt investieren.

    Bzgl. Haftpflicht kannst Du auch die Empfehlungen hier bei Finanztip sichten. Wobei ich nicht verstehe warum die WGV da so "schlecht" wegkommt, ich finde den Beitrag sehr günstig (bin aber auch öffentlicher Dienst).

    Viel Erfolg bei der Neuordnung Deiner Finanzen und der Rückabwicklung Deiner Versicherung.

    Seit diesem Monat zahle ich keine Beiträge mehr ein. Erstmal einfach so. Habe die Rentenversicherung also nicht beitragsfrei gestellt.

    Das würde ich nicht machen. Damit machst Du das Problem nur größer. Einfach einen Zweizeiler hinschicken und beitragsfrei stellen, dann hast Du Zeit Dir zu überlegen wie Du weitermachst, aber einfach aufhören einzuzahlen ist in der Regel keien so gute Idee.


    Da es ein Kombiprodukt ist (Risiko + Vorsorge), kann das schon sein, dass die eingezahlten Beiträge aktuell noch nicht erreicht sind. In Zukunft solltest Du Risiko (Unfall) und Kapitalbildung trennen. Zur Kapitalbildung braucht es auch in der Regel keinen Versicherungsmantel.

    Die Formulierung im Eingangsposting suggeriert ja bereits dass mal wieder Andere für das eigene (versehentliche - was für eine dreiste Lüge) Versagen verantwortlich sind.

    Mal wieder ein Sinnbild für unsere heutige Gesellschaft.

    Die Bank soll gefälligst für den Bockmist des TE Grade stehen, kann ja nicht sein, dass man für seine Fehler selbst bezahlt - am Ende lernt man so noch was...

    Kleines reales Beispiel: In unserer WEG in der ich Verwaltungsbeirat bin gab es letzte Woche einen Wasserschaden. Die Leckortung ergab schließlich einen undichten Schlauch an einer Waschmaschine im Sondereigentum. Der Hausmeister, der bereits einige Tage zuvor in den in Frage kommenden Wohnungen nachsehen wollte wurde in diese Wohnung nicht hereingelassen. Die WEG wird ALLE entstehenden Kosten in diesem Fall beim Eigentümer regressieren. Das wird mit allen Trocknungs- und Wiederherstellungsarbeiten eine schöne vierstellige Summe. Zugegeben, ohne Haftpflicht ist hier das learning deutlich höher als mit, aber eine Haftpflicht kann hier definitiv helfen ;-)!

    ...für das sie/er nun explizit gar nix geleistet hat, dann heisst es plötzlich "mein Schatzzzzz", meint aber nicht mich, sondern die Erbschaft?

    ich hätte mit solch einer Regelung ein massives Problem.

    klingt ziemlich Neidzerfressen. Der Andere hat nix gelistet für das Erbe (das aus SEINER FAMILE kommt), also will ich es auch...

    Wie sieht die andere Perspektive aus? Du erbst im gleichen Szenario! Nur hypothetisch, dass es bei Dir offenbar nix zu Erben gibt, spielt bei einer Hypothese erstmal keine Rolle, erschwert aber natürlich das Hineinversetzen.

    Keine schlechte Idee, an die Option zu kündigen habe ich tatsächlich nicht gedacht.

    Gerade dann, wenn man absehen könnte, dass man die Zeit bis zur Verrentung ohne Probleme überbrücken könnte.

    Muenchner Ich bin bei dir mit dem Punkt zum Nettolohn. In deinem Fall (BU= Nettolohn) ist es tatsächlich nicht so kritisch. Ich habe aber die Erfahrungen gemacht, dass die Höhe der BU leider nicht so hoch wie das Nettogehalt ist.

    Ja bei nicht Beamten kann sich das durchaus anders darstellen, was man aber auch da nicht vergessen darf ist, dass eine evtl. Erwerbsminderungsrente noch on top kommt. Klar ist das nicht mit einem Ruhegehalt vergleichbar, aber es paar hundert Euro sind es sicher auch.

    Alles Richtig, und für dieses Beispiel hier passt ja das mit den 60 Jahren wenn bereits ein Polster besteht.

    60 reicht aber eben nicht wenn du mit 30 oder 40 BU wirst. Denn dann wirst du mit 60 in die Röhre schauen weil du gar keine Möglichkeit hattest ein vernünftiges Polster für den Übergang zu bilden oder mit Krankengeld, Arbeitslosengeld zu puffern.

    Warum genau sollte man in die Röhre schauen, wenn man eine BU in der Höhe des aktuellen Nettos hat? dann kann man doch weiterhin Rücklagen aufbauen, auch wenn man BU ist, weil der Lebensstandard nicht groß anders ist.

    Das klingt aber jetzt eher nach verbeamtet und wäre damit eine etwas andere Risikostruktur.

    Ja natürlich ist das eine andere Risikostruktur, das muss aber eben jeder für sich selbst abwägen.

    Ich persönlich wollte keine Unsummen ausgeben, weil eben klar war, dass je länger ich durchhalte, desto weicher fallen werde. Ich habe auch nur 1.000€ abgesichert, das war am Anfag sogar etwas hoch (da es ein sog. Mindestruhegehalt gibt), aber entspricht jetzt etwa dem Abstand meiner derzeitgen Besoldung zur Besoldung bei sofortigem Ruhestandseintritt.

    Wie auch 90 Prozent Aktien schrieb ist es aber auch generell für Viele wohl deutlich besser eine kürzere Laufzeit zu haben als garkeine Absicherung.

    Eine BU kann ja durchaus ein Kostenfaktor sein. Da wirkt sich denke ich jedes Jahr früher aus.

    Ich zahle zum Beispiel für die 1.000er BU nur 34,00€ im Monat bis zum 55. LJ. Meine Frau zahlt nur ca. 80,00€ im VIerteljahr für 2.400€ Absicherung ebenfalls bis zum 55. LJ (nicht verbeamtet, aber über die BVK zusatzversichert), wobei das aber auch eine Nettopolice ist.

    Ich habe auch schon BUs gesehen die nur bis zum 55igsten Lebensjahr gehen, da stand der Abschluss der Versicherung ganz klar im Vordergrund.

    Ich habe mich damals ganz bewusst "nur" für eine Laufzeit bis zum 55. Lebensjahr entschieden, weil ich mir bis dahin eine Ruhegehaltshöhe erdient habe, die mich auch so gut über die Runden kommen lässt und finanziell bis dahin die Schäfchen ziemlich im Trockenen sein sollten.