Beiträge von Manuel.91

    Ich denke, dass das so gemeint ist, dass die Rentenlücke entsprechend wächst und „gestopft“ werden muss. Ob das nun mit Einzahlungen in die GRV oder privat geschieht, ist erstmal zweitrangig.

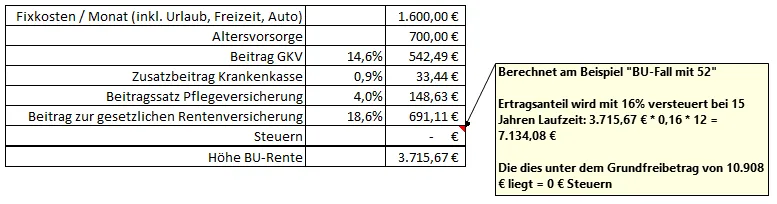
    Danke sehr! Wenn ich das alles in einen Topf schmeiße, kommt eine BU-Rente in Höhe von 3.715 € dabei raus:

    Da ich diesen Betrag...

    1. durch die maximal mögliche Absicherungshöhe vom Versicherer nicht absichern kann
    2. eine zusätzliche ärtzliche Untersuchung durchlaufen müsste

    ...werde ich vermutlich nach einer BU Ausschau halten, die bei guten Konditionen auf eine ärtzliche Untersuchung bis zu einer BU-Höhe von 2.500 € bis 3.000 € verzichtet. Dort wird sich dann auch meine BU-Höhe einpendeln - meine persönliche Untergrenze sind wohl 2.500 €. Hier habe ich dazu noch eine Übersicht gefunden.

    Liebe Grüße

    Manuel

    Hallo zusammen,

    ich konnte bisher sehr viel aus diesem Thread mitnehmen. Danke für eure ganzen Beiträge!

    Meine Erkenntnisse fasse ich hier einmal zusammen:

    • eine BU ist besser als keine BU
    • eine zu niedrige BU-Rente (< 1000 €) ist "rausgeschmissenes" Geld
    • die BU-Rente wird Brutto ausgezahlt und Netto bleibt weniger übrig. Dies sollte man bei der Höhe der BU-Rente berücksichtigen
    • als Orientiertung sollte man eine BU-Rente in einer Nettohöhe (!) wählen, die es einem ermöglicht, seinen (zukünftigen) Lebensstandard zu halten
    • die Höhe der BU-Rente muss jeder für sich selbst bestimmen. Möchte man den Fall absichern, dass man in jungen Jahren bis hin zur Rente berufsunfähig wird und bleibt, kann dieser gar nicht hoch genug ausfallen. Ist man jedoch nur für ein Jahr berufsunfähig, kann auch ein geringerer Betrag helfen, nicht so stark auf die eigenen Reserven zurückzugreifen. Ob man auf zweiteren Fall spekulieren möchte, muss, wie gesagt, jeder für sich selbst entscheiden.
    • lieber direkt am Anfang eine ausreichende Höhe wählen, als mit einer späteren Aufstockung zu kalkulieren
    • Berücksichtigen muss man bei diesen Überlegungen die eigene finanzielle Situation (Rücklagen, zukünftige Verpflichtungen, Erbschaften), die eigenen Risiken (Krankheitsverlauf), Familienplanung, Immobilienpläne, die Inflation etc.

    -------------------------------------------------------------------------------------------------------------------------------

    Zu 100% verstehe ich allerdings noch nicht die Aussagen in diesem Thread in Bezug auf die Rentenversicherung. Wieso werden von Wanderslust und von Dr. Schlemann die 18,6 % der GRV aufgeführt? Macht ein anderer Ansatz nicht mehr Sinn, in welchem man sich vielleicht die eigene Rentenlücke ausrechnet und zu einem Betrag kommt, den man selber "zur Seite" legt? Würdet Ihr im BU-Fall wirklich freiwillige GRV-Beiträge zahlen?

    -------------------------------------------------------------------------------------------------------------------------------

    Können Sie mir netterweise helfen, diese Zahlen auf unserer Website zu finden? Auf der Seite Höhe Berufsunfähigkeitsrente, die Sie vermutlich meinen, finde ich Sie nicht.

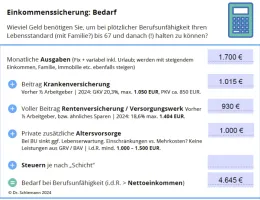
    Gerne: Auf Ihrer Website "Höhe Berufsunfähigkeitsrente" ist es direkt die erste Grafik:

    Hier auch noch mal der Übersichtlichkeit wegen meine Frage zu dieser Grafik:

    3. Ich verstehe die Rechnung auf Ihrer Website leider noch nicht:

    20,3% von 4.645 € sind nicht 1.015 € sondern 943 €

    18,6% von 4.645 € sind nicht 930 € sondern 864 €

    Können Sie mir helfen, meinen Rechenfehler zu finden?

    Hallo Herr Dr. Schleemann,

    vielen Dank für Ihren Beitrag. Meine Beiträge müssen scheinbar immer noch durch einen Moderator freigegeben werden.

    Zu den Fixkosten: das ist richtig, diese Kosten sind bereits in der Rechnung enthalten. Siehe "inkl. Freizeit, Urlaub". Ich habe aktuell keine hohen Kosten, aber diese können sich bei einem anderen Lebensstil natürlich auch ändern. Das sollte ich berücksichtigen.

    Zum Beitrag Krankenversicherung: oh stimmt, hier habe ich einen Fehler bei der Pflegeversicherung gemacht. Jetzt habe ich es korrigiert und komme auf meine persönlichen 19,5%. In der Rechnung oben beträgt mein Beitrag zur Pflegeversicherung 4,0% statt 3,4%.

    Außerdem sind bei mir einige Fragen aufgekommen:

    1. Sie empfehlen sowohl die fehlenden Beiträge zur gesetzlichen Rentenversicherung einzukalkulieren als auch zusätzlich die private Altersvorsorge für die eigene Rentenlücke richtig?

    2. Wenn ja, warum sollte ich 18,6% von meiner BU-Rente freiwillig an die gesetzliche Rentenversicherung zahlen? Würde eine private Vorsorge auf eine Tages- / Festgeldgeldkonto nicht mehr Rendite abwerfen (das wäre z.B. ihr erwähntes Surrogat)

    3. Ich verstehe die Rechnung auf Ihrer Website leider noch nicht:

    20,3% von 4.645 € sind nicht 1.015 € sondern 943 €

    18,6% von 4.645 € sind nicht 930 € sondern 864 €

    Können Sie mir helfen, meinen Rechenfehler zu finden?

    Vielen Dank für Ihre Hilfe und viele Grüße

    Manuel

    ----------------------------------------------------------------------------------

    P.S. ich möchte ungern über eine PKV in diesem Thread sprechen. Ich werde mich aber separat noch mal diesem Thema widmen und die evtl. günstigere Beitragshöhe bei der BU-Höhe berücksichtigen. Danke für die Anregungen!

    Hallo Dr. Schlemann , Hallo FinanztipUser ,

    vielen Dank für Euren Input. Bitte entschuldigt meine späte Antwort - über das Wochenende war ich unterwegs.

    Antwort 1 und 2 entnehme ich, dass die Höhe der BU-Rente individuell vom Einkommen abhängt. Je höher das Einkommen, desto individueller die Berechnung nehme ich an.

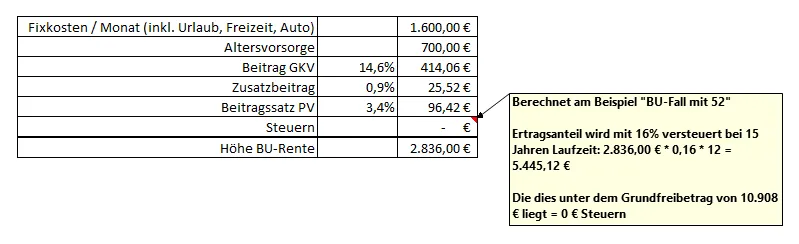
    Vielen Dank für den Link. Mit den Informationen habe ich folgende Rechnung aufgestellt: (hier ein weiterer, nützlicher Link )

    Wenn ich die Beträge jetzt unter Berücksichtigung meiner persönlichen Situation (Eigentum, Familienplanung, Erbschaften, Vermögen) anpasse, bin ich dann grundsätzlich auf dem richtigen Weg, eine passende BU-Rentenhöhe für mich zu ermitteln?

    Danke nochmal und viele Grüße

    Manuel

    ------------------------------------------------

    P.S. Dr. Schlemann Ich habe mich bisher gegen eine PKV entschieden, weil ich einmal Kinder haben möchte und mich vielleicht als Berater in der Industrie selbstständig machen möchte.

    Guten Tag,

    ich stecke in einem gedanklichen Dilemma, mit dem es mir schwerfällt, die Höhe meiner BU-Rente, die ich voraussichtlich bald abschließen möchte, zu bestimmen.

    Das ärgerliche ist, dass ich den für mich goldenen Mittelweg nicht bestimmen kann. Hier zwei Beispiele:

    1. "Der Richtwert, 80 % (oder vergleichbares) vom derzeitigen Netto abzusichern."

    80 % vom Netto sind bei einem Dachdecker vielleicht 1.600 € und bei einer beliebigen Führungskraft 3.000 €. Es ist mir bewusst, dass es sich hier um eine Faustformel handelt.

    2. "Denk bei der Höhe deiner BU-Rente unbedingt an: Fixkosten + Variable Kosten (Freizeit) + private Altersvorsorge + Beiträge zur gesetzlichen Krankenversicherung + Beiträge zur Pflegeversicherung + Versteuerung der BU-Rente + Inflation + [...]"

    Die Aussage kann ich absolut nachvollziehen. Möchte ich meinen Lebensstandard mit einer BU-Rente absichern, muss ich natürlich all das berücksichtigen. Aber wer soll das denn bitteschön zahlen? Und was macht der Dachdecker, der a) sowieso nur maximal 60 % seines Bruttogehaltes versichern darf und b) sich wahrscheinlich dumm und dämlich zahlt, wenn er diese Rechnung konsequent durchzieht?

    __________________________________________________________________________________________

    Fakten zu mir:

    - Angestellt, Single, Teamleiter in Handelsunternehmen

    - Bruttogehalt / Monat: 5.780 €

    - Nettogehalt / Monat: 3.550 €

    - Alter: 32

    - Schulden: keine

    - Aktuelle Rücklagen für private Altervorsorge: 45.000 €

    - Fixkosten / Monat: 1.300 €

    - Variable Kosten / Monat: 300 €

    - Freiwillig gesetzlich krankenversichert

    Meine Fragen lauten im Kern:

    1. Wenn der Dachdecker nur 1.600 € absichert, gratuliert ihm dann der Makler zu seiner „guten Entscheidung“ weil eine BU in dieser Höhe besser ist als keine BU?

    2. Wenn ja, warum gratuliert der Makler der Führungskraft dann nicht zu einer 1.600 € BU, sondern sagt "oh Gott, das ist viel zu wenig"? Klar, höher ist immer sicherer, aber wo bleibt die Verhältnismäßigkeit? Für den Dachdecker ist die BU schon ok, während bei der Führungskraft der Teufel an die Wand gemalt wird und sie sich im Grunde schon "die Kugel" geben kann.

    3. Wie finde ich eine Lösung, die zu mir passt? Gehe ich zu einem Makler, führt dieser die Argumente aus Nr. 2 an (absolut nachvollziehbar). Gehe ich zu meinen Freunden, sagen diese "warum willst du überhaupt eine BU"? Also frage ich jetzt in einem Forum nach...

    __________________________________________________________________________________________

    P.S. ich weiß nicht, ob Sie Dr. Schlemann noch sehr aktiv in diesem Forum sind, aber vielleicht lesen Sie ja meinen Beitrag. Können Sie meine Ausführungen nachvollziehen? Ich wünsche mir eine möglichst niedrige BU-Rente, die dennoch halbwegs sinnvoll ist.

    Ich bin sehr dankbar für Denkanstöße!