Beiträge von fz_chicken

    Das mache ich tatsächlich auch so, also den Monat auf ca. 0 planen inklusive aller Sparraten und Rücklagenbildungen. Allerdings würde ich im Falle einer Arbeitslosigkeit vermutlich eher auf das Sparen verzichten, da ich ja auf der anderen Seite Entsparen muss - ob nun die Lücke vom ALG 1 zum vorherigen Gehalt, oder komplett. Und entsparen auf der einen Seite und sparen/investieren auf der anderen ergibt nur bedingt Sinn aus meiner Sicht. Aber das ist jetzt eine Detailfrage...

    im Endeffekt hast du natürlich recht. Dieser Fall hat wieder absolut viele Nuancen. Unterschreibe ich 1 Woche danach einen AV das ich 2 Wochen später Anfang mache ich wohl weiter wie gewohnt. Aber grundlegend finde ich 3x mal die Differenz von ALG1 und Nettolohn klasse. Finde hat eine gute Mischung aus Absicherung und geringen Opportunitätskosten

    Das ist finde ich auch ein guter/interessanter Ansatz als Angestellter! Wobei ich die Orientierung an den realen (durchschnittlichen) Ausgaben für noch sinnvoller halte als sich am Nettogehalt zu orientieren.

    korreliert ja ein wenig. ich verplane ja man monatliches nettogehalt ich sehe sozusagen mein sparen ja auch als ausgabe und komme am ende des monats auf 0. sollte ich arbeitslos werden kann ich so sogar meine sparraten weiter fahren oder die sparraten passieren und habe extra geld als puffer.

    Damit war wohl ich gemeint, nun ich Kauf die einfach per Kreditkarte, die im nächsten Monat mit dem neuen Gehalt ausgeglichen wird … für das geliehene Geld sind dann schöne 0% Zinsen fällig während das auf dem Tagesgeld einfach dort bleibt…

    top herrangehensweise! das klappt aber halt auch nur bei leiten die sich finanziell und ganz allgemein seine finanzen im griff haben!

    Hallo zusammen,

    Mich würde Eure Einschätzung zur Daumenregel „Notgroschen von 3-6 Nettogehälter“ interessieren. Wenn man relativ viel verdient, z.B. 5.000 € netto, dann wäre der Notgroschen nach der Daumenregel ja 15.000 - 30.000 €. Ein Notgroschen über 30.000 € kommt mir aber etwas überdimensioniert vor, weil der Notgroschen ja „normale“ unvorhergesehene Ausgaben abdecken soll.

    Wie seht ihr das?

    Viele Grüße

    Servus! Willkommen hier!

    im Grunde kommt dieses 3-6 Nettogehälter aus den USA. Die haben einfach nicht so ein soziales Fangnetz wie wir. Du musst wirklich für dich wissen möchtest du das? Ich bin bei mir ganz anders hingegangen.

    Ich habe mir berechnet was ist meine Lücke zwischen ALG1 und Nettogehalt. Das mal 3 genommen und gut ist.

    Hallo zusammen,

    Meine bessere Hälfte kommt gerade aus der Werkstatt. Hiobsbotschaft, aber bei fast 300k km auch irgendwann zu erwarten. Zeitpunkt könnte besser sein mit Kinderplanung und Bauwunsch. Aber nun gut. Auto macht angeblich nicht mehr viele Kilometer. Getriebeschaden und was weiß ich.

    Werkstattmensch sagt ein älteres Auto macht nicht so Sinn. Ersatzteile kommt man schwer. Er würde sich ein kleines e Auto leasen.

    Wir wussten das in absehbarer Zeit der Tag kommt aber um ehrlich zu sein hab ich meine überlegen dazu ganz nach hinten geschoben.

    Was macht denn Sinn?

    Wir wollen in den nächsten 2 Jahren ein Kind. Ich hab von der Firma ein Leasing wagen. Gross genug das wenn man in den Urlaub fährt oder Ausflüge macht. Also logisch gesehen würde ein zweites kleines reichen.

    Da stell ich mir die Frage ob das nicht Mega nervig ist Kinderwagen und Kind in ein Golf zu heben? Wo packt man da die Einkäufe hin. Aber zwei große Autos machen irgendwie auch kein Sinn. Das ich mit dem kleinen in die Arbeit fahre würde auch kein Sinn machen das ich meins für die Arbeit brauche.

    Also die Vernunft sagt eigentlich eher was zwischen Golf und Audi a4 von der Größe.

    Muss nicht zwingend eins dieser Marken sein. Was meint ihr? Wie macht ihr das? Welche Autos wären hier Preis Leistung gut?

    Hol ich mir dann eben so eins als Leasing? 1-2 Jahreswagen?

    Oder wirklich ein kleines E Auto. Meine Frau kann daheim und in der Arbeit laden. Aber ein geleastes Auto mit nem kleinen Baby und Kinderwagen? Ich seh die hohe Rechnung bei der Leasing Rückgabe schon.

    Ich habe sorgen das sowas wie n Golf (hat sie gerade) zu klein ist. Meine Frau wird ja doch sehr häufig, während ich in der Arbeit bin was mit dem Kind machen. Zum einkaufen fahren oder weiß Gott was.

    Mein Bauch Gefühl sagt in den sauren Apfel beißen 2 Jahres wagen kaufen. Skoda oktavia oder so und der hat auch noch ne gute Größe wenn man das Kind als Teenie zum Fußballspiel mit nem Kumpel fährt.

    Denk ich zu kompliziert?

    Ich komme aus ner bubble bei denen alle ab einem Kind nem VW Bus fahren. Das finde ich so unfassbar bescheuert. Nur weil man einmal im Jahr damit in Urlaub fährt.

    Ich will nicht so jemand werden.

    Ich kenn mich dazu noch echt wenig mit Autos aus. Der Vater meiner Frau hat vor Jahren mal als Kfzler gearbeitet. Aber der kommt ohne Werkstatt usw. auch langsam an seine Grenzen mit den neueren Autos da überhaupt noch was selbst zu machen.

    Long Story Short:

    - Welche Auto Kombi macht als junge Familie Sinn wenn die Frau ein neues Auto braucht (ich fahre noch 2 Jahre Audi q4)

    - welches Autos würden sich momentan anbieten?

    - privat Leasing oder kaufen?

    Bist du da "sicher"? ;) Mal verglichen, was z.B. eine Bundesanleihe brutto bringen würde, die genau bis zur Fälligkeit läuft? Und dabei auch berücksichtigt, dass du von den Habenzinsen noch 25% Steuer runterrechnen musst, um auf die Nettorendite zu kommen, die du mit dem Sollzins vergleichen kannst? Aktienmarktrisiken würde ich bei gesetzten 2 Jahren Laufzeit nicht eingehen wollen...

    jup, zu 99% sicher. gewinn ist hier steuerfrei.

    die Entwicklung der Baukosten

    jup, das ist das andere, wobei ich mir vorstellen kann wenn die zinsen bei 2-3% liegen die baufirmen eher auf marge verzichten als wirklich teurer werden. wer soll es sich denn sonst noch leisten können?


    Also rund die Hälfte der Summe länger (ggf. 15-20 Jahre) festzuschreiben als Versicherung gegen stark steigende Zinsen, ein Viertel mittelfristig (5-10 Jahre) und ein letztes Viertel kurzfristig (ggf. sogar variabel falls nicht zu teuer).

    darüber habe ich tatsächlich nie wirklich nach gedacht. könnte aber eine gute mischung sein. guter valider punkt. danke!

    ein verbindliches Angebot kriegst Du nur, wenn die neben dem Grundstück auch mit der Bauplanung fertig bist und auch schon ein Angebot von der Baufirma hast?

    jein - ich hab zwar n angebot hier vorliegen damit ich weiß welche zahlen mich plus minus erwarten. über verschiedenste kontakte in verschiedene banken habe ich ziemlich genau angebote bekommen. das sind alle keine angebote die ich jetzt so unterschreiben kann. aber morgen mit 3-4 genaueren daten sofort.

    Grundstück überhaupt als Eigenkapital

    Banken das nur mit der Hälfte an Wert als Eigenkapital behandelt

    Das kommt darauf an wie das bewertet wird. über ecken weiß ich das es defintiv zu 100% als EK angesehen wird. Abbezahlt wäre es morgen. das Geld ist da. Ich vermute eben wie gesagt nur dass das geld bis 2026 mehr rendite macht als die ersparnis der zinsen.

    m Zweifelsfall 20 Jahre und nach 10 Jahren in eine günstigere Finanzierung als nach 10 Jahren Zinsbindung in einen teure Finanzierung zu fallen und das ganze noch mit "teurem" Kind.

    das denke ich mir auch. momentan kosten die 20 jahre aber verdammt viel zins aufschlag.

    Danke für die Erläuterungen. scheinbar ist die wahrscheinlichkeit einer zinssenkung, die dann doch sehr ausserplanmäßig kam, weil die im dezember ja scheinbar so sicher wie das amen in der kirche ist bei 40%. mal sehen. ich kann mir auch gut vorstellen das wir im november 0,5 sehen und dezember dann eventuell nochmal.

    Wie bist du denn zeitlich festgelegt? Musst du jetzt finanzieren oder kannst du noch 1-2 Jahre warten mit dem Projekt, geht es also nur um die Frage der Zinsfestschreibungsdauer?

    also im grunde war es immer so angedacht erstmal grundstück final in 2026 abgezahlt zu haben und dann erst zu bauen. mittlerweile ist der kinderwunsch nach vorne gerückt und dementsprechend auch das wunschszenario mit erst haus dann kind.

    aber richtig eile ist nicht. umso früher alles aber klappt umso besser.

    deswegen im allgemeinen die frage das man blöd gesagt die erkenntnis hat. hey die 2,7 jetzt sind besser als die 3,0 in zwei jahren obwohl man 2 jahre lang nur zinsen zahlt und erst in 2026 das tilgen, nach abbezahlen des grundstücks, des hauskreditsstartet.

    prinzipiell könnten wir aber auch mit abschlag den kredit vom grundstück auslösen. das geld hier zu, liegt aber mmn in invests die größere rendite abwerfen als die 3,92% zinsen vom grundstück....

    es gibt viele möglichkeiten und variablen deswegen versuch ich mich bzgl zinsen ein wenig durch zuhangeln. wichtigste frage ist eigentlich 10 oder 20j zinsbindung.

    Du schließt Dein Darlehen zu dem Zeitpunkt ab, an dem Du es brauchst

    das brauchen kann ich eben ein wenig hinauszögern oder eben beschleunigen

    Forendiskussion den Zinssatz nicht herunterverhandeln

    das hört sich doch ein wenig zu böse an als das ich eine diskussion anstoßen wollte die ganze thematik ein wenig genauer zu verstehen.

    ich hab für mich infos gesammelt die ich mit meinem wissen meinte wichtig zu sein und versuche nun die annähernd richtigen Schlüsse zu ziehen.

    Hallo zusammen,

    bezugnehmend ein wenig auf einen älteres Thema von mir "Welche Sollzinsbindung macht momentan am meisten Sinn bei Hausbau?" habe ich ein wenig mit dem Baufinanzierungsrechner der Interhyp den Zinsverlauf getracked.

    In Anbetracht dessen das davon auszugehen ist, so schreiben es zumindest Leute die von der Materie mehr Plan haben als ich, dass wir sowohl bei der FED als auch bei EZB definitiv und vermutlich höhere Zinssenkungen als noch Anfang des Jahres zu erwarten war sehen werden kann man eine kleine Bewegung in den Bauzinsen feststellen.

    Ich musste zwar feststellen das die Angebote die mir die Interhyp und Dr. Klein zukommen haben lassen alle doch noch eher dem abweichen was mir die örtliche Sparkasse und Raiffeisenbank zu kommen hat lassen.

    Zinsverlauf laut Interhyp Baufinanzierungsrechner mit Gesamtkosten von 765T bei einem EK von 365T (EK Beinhaltet 165k Grundstück). Also eine Finanzierungssumme von 400k und einer Gesamtlaufzeit von 30 Jahren:
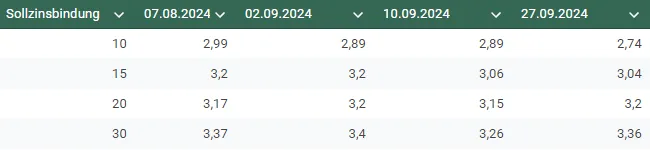

    Ich lernte zuletzt das in die Bauzinsen Zinssenkungen der EZB schon eingepreist werden bevor Sie von der EZB auch wirklich bestätigt werden. Erklärung wie Bauzins und Leitzins zusammen hängen von Dr. Klein. Wie ich finde doch sehr einleuchtend erklärt ohne Ökonom sein zu müssen.

    Die Zinssätze die mir Dr. Klein mit der ING per Angebot vor einem Monat anbieten könnte waren bei 10J Zinsbindung 3,14% und bei 20J 3,41% decken sich also ziemlich mit den Zinsen von Interhyp am 02.09.2024.

    Die Sparkasse lag deutlich drüber. mit einer Kombi von Normaler Baufinanzierung und KfW lag der Zinssatz für 300T über die Sparkasse bei 3,49% auf 10 Jahre. Die restlichen 100T über KfW und bei der 20J Sollzinslaufzeit bei 3,7%

    Die nachfolgende Tabelle bezieht sich auf die Zinsen der örtlichen Raiffeisenbank die als Startwert scheinbar genommen werden. Je nach verschiedenster Faktoren ändern die sich ein wenig ins positive oder negative.
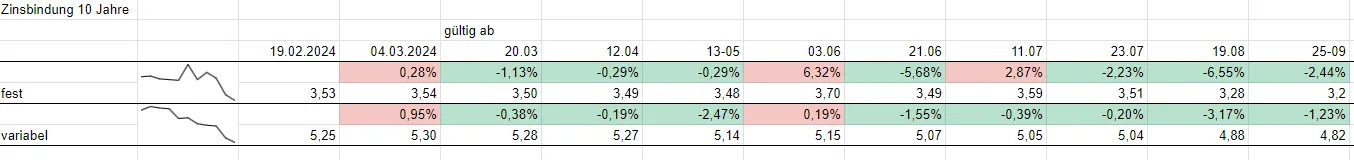
    Hier die erste Frage: Woher kommt es das die Sparkasse solch komplett andere zahlen ausspuckt? Sind die einfach langsamer weil sie noch viel teuer ertendertes Geld rumliegen haben? Die Raiffeisenbank ist zwar günstiger aber auch nochmal teurer als Interhyp und Dr. Klein Angebote.

    Wenn wir uns einfach die erste Tabelle die ich als Bild eingefügt habe als allgemeinen Verlauf ansehen habe ich folgende Beobachtung:

    • 10 und 15 Jährige werden "deutlich" günstiger
    • 20 und 30 Jährige bleiben relativ stabil

    Nun zum Titel dieses Themas: Wie kann ich das richtig deuten?

    Wenn davon auszugehen ist das wir bis Mitte 2025 fallende Leitzinsen sehen werden mit die Senkungen bei den 10 und 15 Jährigen für mich Sinn. Da die 20 und 30 Jährigen aber stabil bleiben heißt es dann für mich das es "Kurzfristig" (innerhlab 10-15j) zwar zinstechnisch runter geht aber in einem Zeitraum von 20-30 Jahren wieder mit höheren Zinsen zu rechnen ist.

    Weshalb ich verstehen (zumindest grob damit ich halbwegs valide schlüsse ziehen kann) will was in nächster Zeit passiert ist weil ich eben wissen will ob es vllt schon Sinn macht sich die finanzierung zu holen um sich den Zinssatz zu sichern und erstmal mal Bereitstellungzinsen zahle und trotzdem besser weg komme. Wir haben eigentlich keine Eile. Aber nun ja - die Kinderplanung steht auch an und lieber wäre uns Haus vor Kind als anders herrum (Luxusprobleme - ich weiß).

    Was ist denn in nächster Zeit wirklich realistisch bei den Bauzinsen zu erwarten?

    Und was scheint am logischten die nächsten Jahre?

    ein befreundeter Banker hat sich letztes Jahr tatsächlich sein Haus mit einer 3 Jährigen Zinsbindung finanziert weil er sagt 2026 sind sie seiner meinung nach niedriger als 2023.

    Mir wäre es tatsächlich am liebsten und ja ich weiß das kostet zinsabschlag, eine 20J Zinsbindung wobei wiederrum viele sagen, nimm jetzt die 10J (deutlich niedrigeren als die 20J) mit und in 10 Jahren sieht Gehalt und Zinsen auch schon wieder anders aus und man hat in der Rate wieder mehr Spielraum.

    Gibt doch mal euren Senf zu der Sache dazu - DANKE!

    Eine normale Haftpflicht gilt immer auch für den Partner. Das ist der Ehepartner oder der Mensch mit dem Du zusammen wohnst, in diesem Fall auch in wilder Ehe. Nur ein spezieller Single-Tarif gilt nur für diese eine Person. Wenn zwei Verträge parallel laufen, kann man den jüngeren Vertrag auch ohne Einhaltung einer Frist kündigen.

    Ansonsten eine gute Gelegenheit, auch bei den anderen Versicherungen aufzuräumen. Im Idealfall werden aus 17 Versicherungen vorher noch 5 zusammen.

    da bin ich tatsächlich grad dran. meiner DVAG altlasten zu entledigen stellt sich aber als nerviger herraus als ich dachte.

    du brauchst 150k in 11 jahren. hast 500 euro frei. Spar dir den Bausparer und hau das Geld auf einen Geldmarktfond. zb den hier https://dbx0an.com/de ... natürlich keine Anlageberatung sondern nur meine meinung. ein mann aus der internet.

    durch die fehlende verzinsung des guthabens macht es den bausparer in deiner komfortablenlösung wirklich sind die 500 euro monatlich solange auf ein tagesgeld/geldmarktfond anzulegen bis evtl der zins unter deinem kreditzins ist.

    Geht nicht um die technische Machbarkeit, sondern um den Willen einer beteiligten Person, sich umzustellen. ;)

    YMMV. Für die 500k fallend auf 20 Jahre zahlen wir in etwa 40 EUR im Monat. Bei leicht über optimal BMI und 5 Jahre Nichtraucher, das steigert die Beiträge etwas.

    danke! grob nen überblick zu haben - passt das schonmal.

    Wenn die Risikotragfähigkeit beider Partner wirklich so extrem unterschiedlich ist wie in deinem Beispiel würde ich sowieso über einen Ehevertrag nachdenken. Denn auch bei getrennten Depots wird natürlich bei Scheidung durch den Zugewinnausgleich der Gewinn gleichmäßig auf beide Partner verteilt...

    deswegen tendiere ich zu der alle zusammen auf ein depot und wenn jemand seine anlage strategien weiter ausbauen möchte mit weiß gott was soll er sein "taschengeld" dafür nehmen. aber da sind wir auch wieder bei dem punkt. hab ich wirklich ein glückliches händchen und finde ein zweites NVIDIA und der worst case mit der ehe tritt ein muss davon was abgeben obwohl ichs mit "meinem" geld "erwirtschaftet" habe.


    Frau setzt länger mit ihrer Arbeit aus, Kompensation für ihre Altersvorsorge usw

    wie handhabt man das in der regel? angenommen frau bleibt 1 jahr ganz zuhause und arbeitet dann nur noch 20 anstelle von 40 stunden. Sie zahlt ja dann weniger in die RV ein. Hier findet ja nach Scheidung ja sowieso ein ausgleich per Gesetz statt oder verwechsel ich da was? Wie sorgt man da vor das es wirklich wirklich fair ist?

    Daher nur ganz generell: Die gesetzlichen Regelungen (Beispiel: Zugewinngemeinschaft) - diese greifen wenn kein Ehevertrag vorliegt - sind ganz überwiegend bis ausschließlich eher für die klassische "Hausfrauenehe" gemacht. Ein Modell, welches heute nicht ganz selten bis oft nicht mehr die Realität abbildet. Güterstand und Versorgungsausgleich wären beispielsweise Punkte, die in einem solchen Vertrag geregelt werden könnten/sollten.

    Güterstand technisch habe ich hier tatsächlich im Ehevertrag an eine Kinderklausel gedacht. Davor evtl. Gütertrennung. Sollte ein Kind in die Ehe kommen und die Frau "benachteiligen" wird der Güterstand erst zu einer Zugewinngemeinschaft. Ist das zum Beispiel sowas wie du meinst?

    Der Punkt des Versorgungsausgleiches interessiert mich sehr. Hier habe ich wo oben genannt wirklich keine Idee wie man das denn wirklich fair darstellt.

    Notar ist aber sozusagen neutral und berät keine Partei sondern paßt einen solchen gemeinsamen Vorschlag dann als zu beurkundenden Vertrag nur an die juristischen Gegebenheiten und Möglichkeiten (im Rahmen der Gesetze und der Rechtsprechung) an.

    das hört sich doch schonmal per se vernünftig an. Vielleicht ist hier mal bei einem Notar anrufen nicht das blödeste.

    Unter anderem auch notariell einfach ein paar dinge vermerken und gut ist. Dieser hat wiederrum vermutlich auch ideen wie man das handhaben kann.

    Danke, das sehe ich auch so und handhaben wir auch so :)

    Wie gehst du mit von mir beschriebenen Szenario vor das Partner A ganz sachlich in ETF und Anleihen bis zu Rente anlegt. Partner B jagt den Tenbaggern hinter her. Mit 67 dann das große erwachen: Partner A hat 300k und Partner B 10k ... Reist Partner A dann alleine in den Urlaub?

    Spätestens aber wenn es auch um eine Familie geht, die abgesichert werden soll verbietet sich so ein Gedanke aber meines Erachtens!

    definitiv - deshalb frage ich hier. Meine BU bei Generali bzw. Proxalto zeigt ja davon das ich bis dato nicht wirklich gut beraten wurde und ich meine Hochzeit nun als anlass nehme alles auf vordermann zu bringen.


    Ist glaube ich keine so schöne Perspektive, im Extremfall lebenslang von Sozialleistungen abhängig zu sein, nur weil man in Zeiten, in denen man gut verdiente, ein paar Euro sparen wollte. :)

    gebe ich ihnen recht. Wie kann ich mit Ihnen einen Termin vereinbaren und was muss ich dazu vorbereitet haben?