Beiträge von Micho

    Zitat von Referat Janders

    Darum geht es nicht. Es geht darum, dass das Hier und Jetzt deutlich greifbarer ist als eine Zukunftsaussicht, die erst in vier Jahrzehnten beginnt.

    Scheint woanders anders zu sein... :/

    Wie sieht die Realität aus?

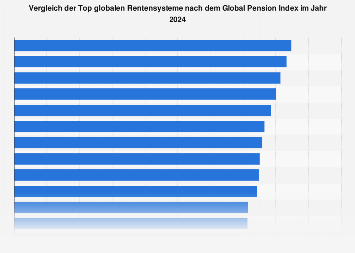
    Global Pension Index: Vergleich Rentensysteme 2024 | Statista
    Die Niederlande verfügt mit einer Gesamtpunktanzahl von 84,8 Punkten von 100 möglichen Punkten über das derzeit beste Rentensystem der Welt.
    de.statista.com
    Mercer CFA Institute Global Pension Index: Deutschland auf Platz 20
    Das Fachmagazin für institutionelle Investoren. Informationen für institutionelle Investoren aus Deutschland, Österreich, der Schweiz, Liechtenstein und…
    www.institutional-money.com

    Aus der Ecke kommt im Kontext mit "Aktien, Kapitalmarkt und Rente" vor allen Dingen der Tenor der "Zocker-Rente", der "Casino-Rente" etc. pp. ...

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Selbst das Einkommen da ist, dann gibt es natürlich immer noch Punkte, an denen es scheitern kann.

    Auch das ist immer eine gern verwendete Ausrede. Warum hat man dann keinen kapitalmarktgedeckten Staatsfonds? Der würde das Problem des ,,dummen Bürgers" ja lösen.

    Aber auch das wollte und will man nicht, weil noch zu viele in diesem Land einen sozialistischen Traum haben, der schon seit Jahrzehnten ausgeträumt ist.

    Ich verweise auf #1 Absatz 2.

    Darum geht es nicht. Es geht darum, dass die Renditeangaben aus der linken Ecke (siehe Zeit-Artikel) mindestens fragwürdig sind und die Weigerung auch nur teilweise ein kapitalgedecktes System einzuführen zu einem extremen Wohlstandsverlust führt (bzw. bereits geführt hat). Falsche Renditeangaben und anderes Geschwurbel dienen halt auch als Rechtfertigung nichts ändern zu müssen. ,,Kann man so nicht vergleichen" ist meistens ein Totschlagargument, weil man merkt, dass man nicht mal ansatzweise eine Chance hat bei einem fairen Vergleich.

    Werden die Staatszuschüsse eigentlich von der ,,Rendite" abgezogen? :/

    Die zahlt sich der Bürger ja selbst...

    Immer wieder schön, wenn Infos mal nicht aus der linken Ecke kommen.

    Reale Nettorendite von Minus 0,8% hört sich irgendwie anders an... :/

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Wichtig ist ganz viele unliebsame Foristen zu blockieren. Erst wenn alles blau wird, kann man sich auf Selbstgespräche fokussieren. Interessant wird es, wenn man dann trotzdem ab und zu Widerspruch erfährt.

    Bleibt zu hoffen, dass die Kunden, die keine Lust auf Gebühren haben problemlos zur comdirect wechseln können.

    Das Nervige bei jedem Wechsel ist die Benachrichtigung unzähliger Firmen bzgl. Lastschrift und Überweisungen. Deshalb sind auch viele Kunden so wechselunwillig. Der ,,Umzugsservice", der meistens angeboten wird, ist im besten Fall eine Unterstützung. Richtig gut funktioniert das Ganze nicht. Leider ist die IBAN so aufgebaut, dass man sie nicht wie eine Mobilfunknummer mitnehmen kann. Das würde vieles erleichtern.

    Andererseits sind wir in Deutschland ziemlich verwöhnt was das Thema ,,Kosten für Banken und Broker" angeht. Das sieht in vielen anderen Ländern anders aus. Ein paar Euro im Monat zu zahlen, um die Möglichkeit zu erhalten kurz vor Ort eine Angelegenheit zu klären, würde ich nicht als ,,Wucher" bezeichnen (wer soll das Filialnetz/Mitarbeiter usw. sonst bezahlen?). Und wer das nicht will, kann ja zu einer Direktbank wechseln.

    Ich habe sowieso nie verstanden warum die Commerzbank so ein Konto anbietet, obwohl sie die comdirect hat... :/

    Die Renditeunterschiede sind marginal und sollten einen rationalen Anleger nicht kümmern. Im risikoarmen Teil ist Rendite nicht wichtig. Ein ETF auf kurzlaufende Staatsanleihen bester Bonität ist m.E. deutlich angenehmer als Tagesgeld/Festgeld, weil man nicht ständig neuen Konten eröffnen muss und das Geld trotzdem fast täglich verfügbar ist.

    Nehmen wir an, ich investiere in A401A9 oder DBX0T8 bei Maxblue. Fallen dann keinerlei Kauf- und Verkaufsgebühren pro Order an?

    Ich muss gestehen, dass ich nicht wirklich verstanden habe, was hier mit kostenfrei gemeint ist. :/ Daher würde ich mich freuen, wenn du mir das kurz erläutern könntest. :)

    Ich überlege aktuell, ein Depot bei Maxblue zu eröffnen, da ich von SC und TR nicht so richtig überzeugt bin.

    Der DBX0T8 oder der 628946 sind ETFs, die über die Börse gehandelt werden. Die kann man bei vielen Direktbanken kostenlos im Sparplan erwerben, muss aber dann beim Verkauf zahlen (je nach Direktbank meistens so um die 0,25% + 4,90 Euro). Die eignen sich somit nicht für ständiges rein und raus. Bei neobrokern sieht es allerdings anders aus. Dort zahlt man so wenig, dass es egal ist. Meistens kostet es nur den Spread. Ich persönlich mag neobroker nicht. Viele hier im Forum sehen das anders.

    Bei klassischen Fonds wie dem A401A9 oder dem A0F426 kauft man normalerweise direkt bei der Fondsgesellschaft. Je nach Broker bedeutet das, dass man kostenlos kaufen und verkaufen kann. Auch ohne Spread. Es dauert allerdings 2-3 Tage, bis die Transaktion abgeschlossen ist.

    In diesem Thread haben wir das Thema behandelt.

    Gerd Kommer und Andreas Beck wählen.

    Externer Inhalt youtu.be
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Es gibt viel Kapitalmarktforschung, aber es gibt wenig Leute, die auf Basis der Kapitalmarktforschung richtig richtig reich geworden sind. Warum ist das so?

    Findest du? Also die Menschen, die sich an die Ergebnisse aus der Kapitalmarktforschung halten (z.B. hohe Aktienquote, langer Zeitraum,...), werden eigentlich alle ziemlich vermögend. Ist es nicht eher so, dass die Menschen, die es nicht tun, Probleme bekommen (z.B. deutscher Sicherheitssparer)?

    Micho: Du versuchts die Sache sehr systematisch und datenbasiert anzugehen. Ich würde sagen, du „glaubst“ an sowas wie Faktorprämien. Ich „glaube“ daran nicht, zumindest nicht in soweit dass es für den einzelnen Investor, in der spezifischen Zeitspanne seines Investor-Lebens, irgendeinen prognostizierbaren Unterschied macht. Dafür ist das Bild für mich zu unsystematisch.

    Wie kommst du darauf? Denkst du, dass Fama/French, Goetzmann, Schäfer, Frazzini, Kabiller usw. falsch liegen? Ist für dich die Equity Prämie auch unsystematisch?

    Es ist in grundsätzlich in Ordnung, daß eine Dienstleistung Geld kostet. Niemand arbeitet für umme, die meisten hier ja auch nicht....

    ...Verlangte Preise sollten in einem angemessenen Verhältnis zur Leistung stehen.

    Ich denke, dass nicht die Höhe der Entlohnung das Hauptproblem darstellt, sondern der Interessenskonflikt, der sich aus der Art und Weise der Bezahlung ergibt. Sobald die Bezahlung nicht direkt vom Kunden an den Berater fließt, sondern als prozentualer Anteil vom verwalteten Vermögen oder (noch schlimmer) intransparent vom Produkt, entstehen Interessenskonflikte. Einem Honorarberater ist es schlichtweg egal, ob der Mandant sein gesamtes Geld nach der Beratung in Immobilien, ETFs oder Festgeld anlegt. Dem Vermögensverwalter und dem Produktverkäufer nicht.

    Ich will ja nicht ketzerisch sein, aber ich würde diesen Berichten nicht zu viel Bedeutung beimessen.

    FinanzPanda hat meine Aussage bereits sauber widerlegt. Dein Beitrag bestätigt das. Echt stark! :thumbup:

    Habt ihr noch eine Quelle, die meine zweite Aussage widerlegen würde (s.u.)? :/

    Zitat von Micho

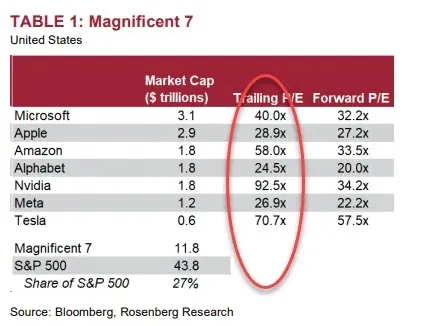
    Kennst du einen einzigen 10-Jahreszeitraum in der Kapitalmarktgeschichte, der nach einer Bewertung, die wir momentan in den USA haben, nicht deutlich unterdurchschnittlich war?

    Ich habe ja mit den EM, SC und dem MSCI World Momentum bereits Faktoren im Depot.

    Und werden die Kosten relativiert? Ich weiß es nicht. Ich weiß aber, dass ich die Kosten zahlen muss! :/

    Du hast dich aber bewusst für diese Kosten entschieden und nicht für kostenfreies Tagesgeld, weil du davon ausgehst, dass es eine Equity Prämie gibt.

    Zitat von monstermania

    Faktoren können auch jahrelang gegen einen laufen (siehe EM oder SC). Wir wissen eben erst irgendwann in der Zukunft, ob der ETF die höheren Kosten wieder einspielt.

    Das gilt auch für die Equity Prämie. Die gab es auch schon mal 14 Jahre nicht. Wenn man sie mit günstigeren Anleihen vergleicht, sogar schon mal 30 Jahre nicht. Trotzdem entscheidet man sich für Aktien und für höhere Kosten.

    Zitat von monstermania

    Aber ich will ja eigentlich nicht nur die höheren Kosten wieder einspielen, sondern ich will insgesamt eine höhere Rendite oder zumindest die gleiche Rendite bei geringerem Risiko (Volatilität). :/

    Die höheren Kosten der Faktorprämien wurden durch die Mehrrendite bisher immer erreicht. Genau wie die höheren Kosten von einem Aktieninvestment immer übertroffen wurden. Nicht in jedem 15-Jahreszeitraum und auch nicht in gleicher Höhe, aber langfristig immer.

    Ich habe das Gefühl, dass hier im Forum mit zweierlei Maß gemessen wird. Bei der Equity Prämie ist die langfristige Outperformance klar. 10-15 Jahre Underperormance ist normal. Obwohl wir sie nur in der Vergangenheit hatten, geht jeder davon aus, dass sie auch in Zukunft vorhanden sein wird. Eine Rückkehr zum Mittelwert gibt es nicht. Aktien werden langfristig immer besser laufen.

    Sobald es allerdings um Faktoren geht, werden all diese Argumente verwendet, um nicht in sie zu investieren. Warum eigentlich? Weil die Risikoprämien geringer sind?

    Was mich an dem ETF einzig stört sind die vergleichsweise hohen Kosten. Denn die Kosten habe ich 100%ig zu zahlen. Und damit habe ich gegenüber einer 'einfachen' 08/15 Lösung in Form eines 'All World ETF' wie MSCI ACWI oder FTSE All World einen handfesten messbaren Nachteil, der nichts mehr mit 'Glauben' zu tun hat.

    Aber werden diese Kosten durch den Faktor-tilt nicht relativiert? Faktoren sind Risikoprämien. Handfest und messbar. Wenn man das auch dem ,,Glauben" zuschreibt, müsste man dann nicht auch die ,,Equity Prämie" dem Glauben zuschreiben? Von der geht ja hier im Forum jeder aus, oder?