Beiträge von Micho

    Steile These! Eigentlich fast alles, was ich im privaten Umfeld erlebe UND an Statistiken gesehen habe sieht da anders aus.

    Das würde ja bedeuten, dass diese "Erbengeneration" nur ein Märchen ist! :-o

    Sicherlich hast Du fundierte Quellen für Deine Aussage.

    Kannst Du diese zur Verfügung stellen / verlinken? Danke!

    Du kommst also mit anekdotischer Evidenz und forderst Belege. :/

    Welche Statistiken hast du denn so gesehen in deiner linken Blase?

    Die sagt ja was anderes:

    Zitat

    73 Prozent der Reichen sind selbstständig oder unternehmerisch tätig. Ihre Unternehmen bilden den wichtigen deutschen Mittelstand. 46 Prozent der Millionärinnen und Millionäre beschäftigen zehn oder mehr Menschen in ihrer Firma.


    Diese Anlagen machen Millionäre reich
    Fünf Assets lohnen besonders
    www.sparkasse.de

    Selbst global scheint es Arbeit und nicht Erbschaft zu sein:

    Die 'Grünen' sind ja nicht allein mit Ihren Ideen. Auch die Linke will ja an die 'Vermögenden' ran.

    Nur definiert eben niemand was 'vermögend' denn nun genau bedeutet. Warum ist jemand der 2005 begonnen hat in ETF zu investieren und heute 1 Mio. im Depot hat nun 'vermögender' als sein Bruder, der sich 2005 eine Immobilie in HH gekauft hat und diese Immobilie nun einen Wert von 1 Mio. hat?:/

    Oder der andere Bruder, der jeden Euro verprasst und später im Alter auf Grundsicherung fällt. Fairness is a bitch.

    Vermögend zu sein bedeutet ja in den allermeisten Fällen sparsam und/oder fleißig zu sein. Die Wenigsten erreichen das durch Glück. Also lassen wir die Fleißigen und/oder Sparsamen überproportional das Sozialsystem finanzieren und jeder, der nicht sparsam und nicht fleißig ist, beteiligt sich weniger oder nicht. Ist das fair?

    Ich habe neulich mal mitbekommen, daß die Bundesregierung ein Spendenkonto unterhalte, auf das alle Bürger freiwillig Geld einzahlen könnten, sofern sie der Meinung seien, daß sie über Steuern und Abgaben das Sozialwesen nicht genügend förderten. Dieser Weg steht Dir also bereits jetzt offen.

    Wie viele linke und grüne Vermögende da wohl spenden?

    Schuldentilgungskonto: Warum fast niemand dem Staat Geld spenden will
    Viele Vermögende wollen höhere Steuern zahlen. Freiwillig könnten sie das längst tun, der Bund hat ein Spendenkonto. Doch dort geht kaum Geld ein.
    www.handelsblatt.com

    Ganz ehrlich: Ich habe keine Ahnung was ich jetzt „unangebrachtes“ geschrieben habe….ich habe auf Fragen geantwortet…was ist das Problem?

    Deine pampige Art scheinst du noch nicht abgelegt zu haben. Die User, die dir hier geschrieben haben, sind deutlich erfahrener als du. Du solltest als Anfänger ein bisschen demütiger auf deren Rat hören. Die letzten Beiträge von dir schnuppern verdächtig nach market timing.

    Warum sollte jemand, der über sein Leben hinweg 5 Millionen Euro Lebenseinkommen durch Arbeit generiert hat, finanziell mehr beitragen, als jemand, der ein vergleichbares Lebenseinkommen durch Kapitalerträge (bspw. infolge einer Erbschaft) erreicht hat?

    Einmal ganz davon abgesehen, dass die Anzahl der Deutschen, die durch Erbschaft und/oder Glück vermögend geworden ist, schwindend gering ist und die meisten Vermögenden Unternehmer sind oder waren, ist Pragmatismus wichtiger als Fairness. Deutschland steht als Standort für Unternehmen und Fachkräfte im Wettbewerb mit anderen Ländern. Bereits jetzt haben wir Netto-Kapitalabflüsse im dreistelligen Milliardenbereich. Pro Jahr! Wir erleben die größte Deindustrialisierung seit dem 2. Weltkrieg. Mehr Steuern und Abgaben ohne eine Mauer mit Schießbefehl wird also schwierig. Bereits jetzt investiert kaum ein rational denkender Mensch mehr in Deutschland. Ob das durch noch mehr Steuern beim Vizeweltmeister für Abgaben und Steuern besser werden würde? Sollen die Menschen ohne Vermögen investieren? ,,Wir holen es von den Reichen" ist eine linke Traumwelt, die in der Realität nicht funktioniert.

    Übrigens: Viele der Unternehmer, die heute vermögend sind, haben dies durch viel Fleiß und Risiko erreicht. Dieser Weg steht jedem offen. Vielleicht wäre es an der Zeit mehr darüber nachzudenken wie wir eine Gesellschaft aufbauen in der jeder diesem Ziel nacheifert, anstatt im sicheren Nest nach Umverteilung zu schreien.

    Es gibt eine ganz einfach Möglichkeit der Vorabpauschale in Deutschland dauerhaft zu entgehen. Leg Dein Geld über eine ETF-Nettopolice an.

    • keine Vorabpauschale
    • Du kannst Dein Geld in andere Produkte umschichten ohne ein Steuerereignis auszulösen (abhängig von den Produkten, die die Versicherung für diese Police anbietet!).
    • Die Entnahmen werden nach dem Halbeinkünfteverfahren besteuert

    Nachteil: Du zahlst halt etwas höhere Gebühren.

    PS: Eine Einbeziehung eine Versicherung in evtl. Sozialabgaben ist nochmals erschwert, da als Policen einem Bestandschutz unterliegen. Das ist aber keine Garantie, wie die rückwirkende Belastung von Direktversicherungen mit KV- und PV-Beiträgen ab 2005 zeigt.

    Ich finde die Nettopolicen Klasse. Ich glaube sogar, dass für die meisten Privatanleger eine solche Police besser wäre als ein normaler ETF-Sparplan. Teurer sind sie auf jeden Fall. Ein realistisches Szenario in dem man damit günstiger wegkommt, scheint es zwar nicht zu geben (Video), aber die emotionalen Vorteile sind eine Tatsache. Es kann durchaus von Vorteil sein, wenn man nur ein Mal im Jahr eine schriftliche Aufstellung erhält und nicht so einfach ans Geld kommt. Mit Sozialabgaben aufs Vermögen, könnte es sich dann auch finanziell lohnen... In der Breite werden die Policen wahrscheinlich nicht kommen, weil sie aus bekannten Gründen nur von (den wenigen) Honorarberatern empfohlen werden....Das ist echt Schade.

    Als Ergänzung. Man sollte sich bei Geldmarktfonds und ETFs mit Risikoklasse 1 keinen Kopf bzgl. der marginalen Unterschiede beim Risiko machen. Wenn wir davon ausgehen, dass 2008 der Supergau schlechthin war, halten sich die Verlustrisiken in Grenzen. Kann theoretisch immer alles schlimmer kommen, aber irgendwo muss man auch mal eine Grenze ziehen.

    Zitat von Gerd Kommer

    In den Finanzmedien und im Internet geistert seit 2008 die Falschmeldung umher, dass damals in der Großen Finanzkrise GMF „unerwartete Verluste“ erlitten. Das ist zumindest stark übertrieben. Zunächst einmal gab es diese „unerwarteten Kursverluste“ damals sowieso nur bei einer Minderheit der vielen Hundert europäischen und amerikanischen GMF. Zweitens bewegten sich die Kursverluste bei den betroffenen Fonds im Bereich zwischen 0,5% bis 3,5%. Sie waren also überschaubar, vor allem, wenn man sie neben die gleichzeitigen Crashes bei Aktien und Immobilien (Immobilien außerhalb der DACH-Länder) in der Größenordnung von 50% stellt und wenn man bedenkt, dass damals die Bankeinlagen bei Hunderten von Banken ohne staatliche Bailouts zu wohl über die Hälfte ausgefallen wären. Drittens lag die laufende Verzinsung von GMF 2008 bei drei bis vier Prozent p.a. Rechnete man also die unmittelbar vor oder unmittelbar nach den Kursverlusten ausgeschütteten Zinsen gegen die Kursverluste, verlor vermutlich kaum ein Anleger Geld.

    Solche – statistisch vielleicht alle zehn Jahre auftretenden – Minikursverluste werden hauptsächlich bei plötzlich und stark steigenden Zinsen geschehen – einer für Geldmarktanleger vorteilhaften Entwicklung! Durch den Zinsanstieg wird der kleine Kursverlust schnell wieder aufgeholt. Danach steht der Anleger wegen der gestiegenen Zinsen sogar besser da als vorher.

    Weil die Minikursverluste damals aber einen medialen und politischen Shitstorm verursachten, implementierten die verängstigten Fondsanbieter danach freiwillige Maßnahmen, die selbst dieses moderate Risiko noch weiter senkten. Wiederum einige Jahre später kam es in der EU auch noch zu einer regulatorischen Verschärfung mit dem Ziel des Anlegerschutzes.

    Das wäre dann wahrscheinlich dieser hier:

    https://www.justetf.com/de/etf-profile…C413#uebersicht

    Wäre dann wie immer wieder eine Frage der Kosten. Einen S&P 500 Etf bekäme man für ein Viertel der TER.

    (Und sowohl Small Cap als auch Value sind deutlich riskanter als MCAP.)

    Kommer meint ja, dass er mit seinem ETF 1-2% p.a. Mehrrendite nach Kosten erreichen will und die Daten das hergeben würden. Da gehen die Meinungen vermutlich auseinander. Von ,,unfundiertes Marketing-Geschwätz" bis ,,der sagt das nicht ohne Grund" dürfte alles dabei sein.

    Ich bin mir ehrlich gesagt nicht sicher was stimmt. Mir geht es einfach um eine sehr breite Aufstellung. Die sehe ich weder im All-World, noch im IMI momentan. Und der Kommer ist mir zu teuer und zu unsicher. Alle Prämien sind halt Risiko-Prämien. Und mehrere ETFs, wie ich es mache, ist halt auch nicht das Gelbe vom Ei. Rebalancing (wann? welche Grundlage?), Steuern, Aufwand,....

    Das finde ich sehr interessant:

    Zitat von Fama/French

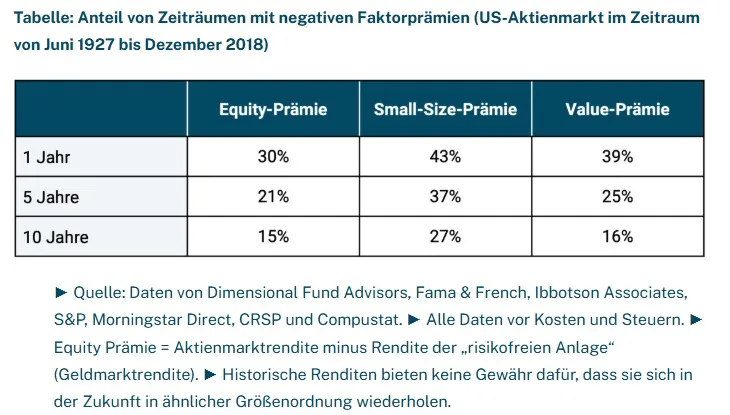
    In ihrem Aufsatz „Volatility Lessons“ aus 2019 zeigen die Forscher Eugene Fama und Kenneth French, die als „Väter“ des FI gelten, anhand von US-Aktienmarktdaten im Zeitraum 1963 bis 2016, dass die Wahrscheinlichkeit des Fortbestehens der Small-Value-Prämie (einer Kombination der beiden Prämien Small Size und Value; siehe hierzu auch den zweiten Teil unserer FI-Blog-Beitrags-Reihe mit dem Titel „Integriertes Multifactor Investing„) sogar höher ist als die der Equity-Prämie (Fama & French, 2019). Dass kleine, niedrig bewertete Unternehmen große, teure Unternehmen outperformen ist also wahrscheinlicher als dass Aktien besser rentieren als kurzfristige Anleihen höchster Bonität.

    Dazu würde ich gerne Daten zur Korrelation der genannten Assetklassen der letzten 50 Jahre sehen. Ich würde auch gerne noch mehr darüber erfahren, ob das KBV auch heute noch als relevante Hilfe zur Bewertung eingeschätzt wird. (Im Buch schreibt Bernstein, dass diese "alten" Bewertungshilfen immer dann als veraltet bezeichnet werden, wenn Aktien gerade sehr teuer sind).

    Die Value-Prämie scheint wirklich sehr stark zu sein (stark=oft vorhanden).

    Kein großer Unterschied zur Equity-Prämie (bei der Häufigkeit, nicht bei der Höhe. Die Equity Prämie ist deutlich größer). Und ,,seit 1927" ist schon lang.

    Quelle

    Der Arzt würde sagen ED steht für erektile Dysfunktion 😆

    Hab mal gesucht was das bei dem Anbieter bedeuten soll. Leider habe ich nichts gefunden. Weder auf der Homepage noch im Factsheet. Auch Google konnte nichts liefern.

    Im Factsheet steht nur dass der Fonds Anteile der ED Klassen erwirbt bzw der RD Klassen.

    Vielleicht ist das wie bei Vanguard, wo manche Fonds nur für professionelle Anleger zugelassen sind ? Mindetzeichnungssumme etc. ?

    Wo hast du eigentlich diesen Fonds heraus gezaubert ?

    Die kommen alle bei fondsweb in der Suchmaske. Einfach Risiko 1, TER unter 0,5%, Euro als Währung einstellen und nach laufenden Kosten aufstellen lassen. Dann kommen ziemlich viele. Ich lass das lieber. Wenn man es nicht versteht, sollte man es nicht kaufen...

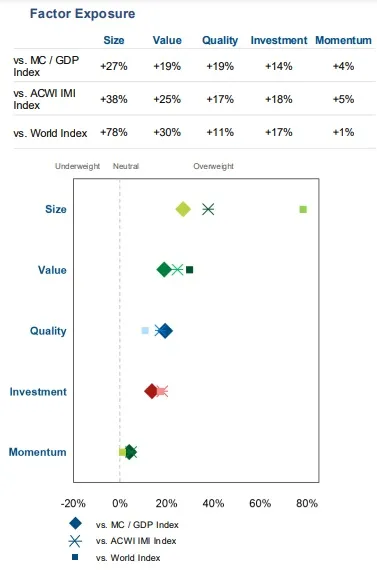
    Mich stören auch die Kosten beim Gerd-Kommer-ETF. Zumal der factor-tilt nicht sehr ausgeprägt ist im Vergleich zu einer ,,normalen" GDP50/MCAP50 Aufteilung:

    Das ist nur so ein Gefühl, aber für mich sieht der Index einfach breiter und besser aus. Zumal er wirklich alles drin hat (inklusive EM-small-caps)


    Ehrlich gesagt kann ich mit den (meisten) Faktoren auch nicht viel anfangen. Mehr Rendite lässt sich viel einfacher über eine höhere Aktienquote erreichen. Die Equity Prämie ist einfach viel stärker und verlässlicher. Mir wäre ein Gerd-Kommer-Index nur mit der small cap Prämie am liebsten. Also 50 GDP + 50 MCAP inkl. small caps. Aber nicht wegen der Prämie, sondern wegen der breiteren und gleichmäßigeren Streuung. Dafür aber für 0,12% TER.

    Schön wär's... Es sollte aber alles in einem ETF sein.

    Wir sind uns einig, dass wir nicht schlauer sind als der Markt und das Stock Picking nicht funktioniert - zumindest nachhaltig und langfristig - und wir folglich den Markt nicht schlagen können. Deswegen betreiben wir Indexing. Weil wir der Meinung (und die Wissenschaft auch) sind, dass es funktioniert und der Aktienmarkt sich weiter nach oben entwickelt. Warum sollte Indexing dann auch nicht funktionieren wenn der Markt abwärts geht

    Beim Thema stock picking vs. Index gehe ich auf jeden Fall mit. Problematisch finde ich immer den Begriff ,,Markt". Das hat mich auch beim (echten) Bogle manchmal gestört. Was ist der Markt? Bei Bogle war es der US-Aktienmarkt. Beim MSCI World sind es die Industrieländer. Beim FTSE-All World sind es weniger als 50% aller Aktien, die einfach zu kaufen sind. Und beim IMI sind es alle Aktien, aber halt nur Aktien. Das meiste Geld ist nicht in Aktien. Der Markt besteht halt hauptsächlich aus Anleihen, Immobilien, nicht gelistetem EK,.... Deshalb fand ich auch immer die Aussage ,,wenn einer outperformed, muss einer underperfomen" schwierig. Das würde ja nur stimmen, wenn es ein geschlossenes System gebe. Dazu kommt, dass ,,der Aktienmarkt" zwar effizient ist, aber nicht immer rational. Bewertungen spielen halt schon eine Rolle. Ich glaube zwar nicht, dass man das systematisch timen kann, aber, dass es vielleicht doch seltene ganz große Übertreibungen gibt, die offensichtlich sind. Vor allem dann, wenn eine Zukunft eingepreist wird, die einfach völlig unrealistisch ist (bei den momentanen US-Tech-Bewertungen geht man ja davon aus, dass alle Unternehmer und ihre Mitarbeiter auf diesem Planeten, außer die US-Amerikaner, komplett unfähig sind und immer bleiben werden. Kann das sein?).

    Ich kann das nicht beweisen. Vielleicht fehlt mir auch Wissen. Aber ich denke, dass man ein Portfolio risikoadjustiert besser aufstellen kann als einfach nur nach der Devise: ,,Alles was teuer ist, kaufe ich viel und alles was billig ist, kaufe ich wenig. Alles was wenig wert ist, kaufe ich gar nicht. Alles was nicht in meinem auserwählten Markt ist, kaufe ich auch nicht". Ist das passiv? Müsste man sich nicht viel breiter aufstellen? Nicht weil man die beste Rendite will, sondern eine bessere risikoadjustierte Rendite....

    (Ich behaupte das einfach der Diskussion willen. Mein Portfolio ist nicht danach aufgestellt. Sind einfach so Gedanken...).