Beiträge von grePO

    Hier der konkretere Vorschlag

    Zitat

    ChatGPT:

    Hier ist ein konkretes Beispiel für ein weltweit diversifiziertes Aktienportfolio mit 30 Einzelaktien, das sich grob an der Struktur des MSCI World orientiert. Es berücksichtigt:

    Regionale Verteilung (USA, Europa, Asien)Sektorale Diversifikation (nach MSCI World-Anteilen)Branchenführer mit solider Bilanz und globalem Geschäft

    🌍 Diversifiziertes 30-Aktien-Portfolio (Beispiel)

    Nr.UnternehmenLandSektor1AppleUSAInformationstechnologie2MicrosoftUSAInformationstechnologie3NvidiaUSAInformationstechnologie4AdobeUSAInformationstechnologie5TSMCTaiwanInformationstechnologie6Johnson & JohnsonUSAGesundheitswesen7PfizerUSAGesundheitswesen8RocheSchweizGesundheitswesen9Novo NordiskDänemarkGesundheitswesen10JPMorgan ChaseUSAFinanzwesen11Berkshire HathawayUSAFinanzwesen (Konglomerat)12AllianzDeutschlandFinanzwesen13BlackRockUSAFinanzwesen14AmazonUSAZyklischer Konsum15NikeUSAZyklischer Konsum16LVMHFrankreichZyklischer Konsum17NestléSchweizNicht-zyklischer Konsum18Procter & GambleUSANicht-zyklischer Konsum19UnileverUK/NLNicht-zyklischer Konsum20SiemensDeutschlandIndustrie21CaterpillarUSAIndustrie22Schneider ElectricFrankreichIndustrie23ExxonMobilUSAEnergie24NextEra EnergyUSAVersorger25EnelItalienVersorger26Deutsche TelekomDeutschlandTelekommunikation27BHP GroupAustralienRohstoffe28Rio TintoUK/AUSRohstoffe29VonoviaDeutschlandImmobilien30EquinixUSAImmobilien / Rechenzentren

    📊 Regionale Verteilung (grob):

    USA: 17 Aktien (~57 %)Europa (inkl. UK, CH): 10 Aktien (~33 %)Asien/Pazifik: 3 Aktien (Taiwan, Australien)

    Diese Verteilung spiegelt ungefähr den MSCI World wider, in dem die USA stark dominieren, Europa signifikant vertreten ist und Asien geringfügig.

    📋 Hinweise:

    Du kannst das Portfolio nach Marktkapitalisierung gewichten oder gleichgewichtet starten und regelmäßig rebalancen (z. B. jährlich).Einige Sektoren wie Small Caps oder Emerging Markets sind nicht enthalten – dafür bräuchtest du z. B. separate ETFs.Rebalancing ist wichtig, da sich Marktwerte stark verändern können (z. B. Tech stark wachsend, Energie schwankend).Du brauchst ein gutes Tool zur Überwachung (Excel, Portfolio-Tracker oder eine Broker-Plattform mit Reporting).

    Diversifikation betrachten und Bitcoin im Zeitalter der Digitalisierung automatisierte Zahlungen, insbesondere für KI-Projekte, vornimmt, wird die Marktkapitalisierung deutlich größer ausfallen.

    Den goldersatz kann ich logisch nachvollziehen, aber warum brauche ich ein bitcoin als Zahlungsmittel für ki oder andere Sachen wenns der heute schon digital Euro genau so kann?

    Nur auf die schnell mit chatgpt

    lässt sich einordnen welche marktkap. Bitcoin erreichen kann?

    Wenn es zum digitalen Gold wird dann ggf. Rund 21 Billionen Euro?

    Zumindest hat Gold diesen Wert, also könnte man vom aktuellen Wert von rund 1,38 Billionen noch eine Steigerung um das 16 Fache erwarten.

    Vermutlich dauert das aber das ein oder andere Jahr

    Hallo,

    nehmen wir mal an man interessiert sich für einen ETF in den man einmalig Geld investieren möchte.

    In diesem Beispiel soll es der SPDR S&P us Dividend Aristocrats ETF (A1JKS0) sein.

    Wenn man sich den ETF anschaut dann sieht man natürlich sofort, dass nur 149 Unternehmen aus den USA in diesem zu finden sind.

    Auf der anderen Seite hat der ETF aber als Key-Funktion, dass nur Unternehmen enthalten sind die jährlich ihre Dividende halten oder steigern können.

    Also auf der Risiko-Seite steht natürlich nur USA, auf der anderen Seite stehen aber nur sehr stabile Unternehmen

    Wie kommt man denn jetzt drauf wie Risikoreich so ein ETF z. B. im Vergleich zu einem World ETF ist oder ggf. auch wie riskant der ETF im Vergleich zu einer Immobilie in einer mittelgroßen deutschen Stadt ist?

    Ich brauch jetzt keine absolute Detailrechnung aber ein groben Rechnweg gibt es hoffentlich?

    Wie kann ich das Risiko von diesem ETF z. B. gegen einen MSCI World stellen um eventuell zu sagen der genannte ETF ist 2, 0,75 mal oder .... mal so riskant wie ein World

    Ganz offen und bei allem Respekt: ich denke nicht, dass Du das besser kannst als der Markt oder auch nur als die Fondsmanager oder auch nur als ein Dividenden ETF.

    Der US Dividenden Aristokraten etf -A1JKS0- hat seit dem möglichen Vergleich von 2012 bis heute den msci world immer wieder geschlagen und ist im gesamten Vergleich derzeit rund 30% hinter dem World.

    Dabei denke ich muss man besonders anerkennen, dass dieser etf keine der typischen grow Aktien im Pool hat. Vorrangig handelt es sich meiner Meinung nach um reine und langweilige value Titel.

    ich finde es toll, wenn jemand mit 30 Einzelaktien zufrieden ist.

    Bei mir müssten es um die 80 sein, damit ich nicht das Gefühl habe eine gute Firma nicht im Portfolio zu haben.

    Schließlich gibt es in jedem Land 3, 4 gute Firmen. Wie Saab, Siemens, Hitachi, Nintendo usw.

    Doch ab einer gewissen Anzahl wird es einfach zu viel Verwaltungsaufwand für mal eben nebenher zu der Vollzeiterwerbsarbeit die man an der Backe hat.

    Aber wer Rentner ist oder einfach reich ist und gar nicht seine 40 Stunden die Woche Erwerbsarbeit an der Backe hat, der macht mit 80 Einzelaktien nichts verkehrt.

    Ich finde derzeit den Artikel, also meine Quelle, nicht mehr. Aber es gibt Studien zu der nötigen Anzahl an Aktien um sein Risiko weit runter zu fahren und da kam eine Zahl von ca. 30 raus.

    Das heißt mit 30 Aktien hat man die Diversifikation bereits soweit bedient dass die nächsten 1700 weiteren Aktien/Unternehmen auch keinen so großen Vorteil mehr bringen.

    Das ist so ähnlich wie das Pareto-Prinzip welches besagt mit 20% Arbeit holt man 80% Ertrag raus.

    Die Steuererstattung hatte ich jetzt noch nicht mit drin. Wie viel das am Ende sein wird werde ich demnächst erfahren wenn meine Anfrage beantwortet wird.

    Ich möchte aber noch ein Punkt mit einbringen.

    Klar könnte ich das Geld in den world stecken, aber nötig wäre es nicht da ich davon ausgehen, dass ich da meine Ziele auch ohne den Betrag aus der Riester erreiche.

    Zusätzlich ist die immo die ich habe auch schon da, der Restkredit ist kaum der Rede wert, also ein vorzeitiges ablösen auch nicht mehr interessant.

    Dann könnte eine Riester, auch wenn sie ebenfalls am Aktienmarkt teil nimmt, ggf. noch ein Sicherheitsbaustein (als drittes Standbein) der wirken könnte?

    Ansonsten wäre ja noch die Überlegung in was ich die Riester neben Aktien und immo investieren könnte?

    Genau diese Schlussfolgerung habe ich auch vorturner

    Ja man macht Verlust aber so gigantisch ist der Verlust auch nicht und man kann im Anschluss das passende Modell raussuchen.

    Ein Stilllegen und ruhen lassen erschließt sich mir bei der geringen Summe und noch gefühlt ewig langer Laufzeit auch nicht. Am Ende wenn es soweit ist kommt da ja "nichts" raus und das Geld ist dauerhaft geblockt.

    der Chart alleine ist aber nicht das entscheidende.

    Das größte Problem scheint mir das Pfadabhängigkeitsrisiko. Ich hab mich bisher noch nicht wirklich dazu eingelesen können aber im Groben

    du investierst 100€, diese werden an dem Tag auf 200€ gehebelt. Wenn der Kurs 10% runter geht hast du aber am nächsten Tag nur 90€ die wiederum 2 fach gehebelt werden, dann sind es aber nur 180€ usw.

    Dementsprechend hast du jedes mal wenn der Kurs runter geht ein größeres Problem, passiert das ein paar mal in Folge hast du mit dem Kapital kaum noch eine Chance wieder auf Null zu kommen. Daher spielt der Chart über lange Zeit eigentlich nicht so dir Rolle.

    Der ETF zielt mehr auf Markttiming ab, zumindest verstehe ich es so. Also wenn man sich sicher ist morgen wirds steigen kann man investieren und den Hebel nutzen und muss aber zeitnah wieder aussteigen.

    Hallo Horst Talski

    Meine Riester würde noch bis 2052/2053 laufen. Ist also so ausgelegt dass ich mit 65 anfangen kann diese zu entsparen bzw. zu beziehen.

    Die im Vertrag steckende Förderung, meinst du damit generell welche Punkte als förderfähig gelten oder den Betrag?

    Der Betrag ist laut einem Schreiben welches ich regelmäßig erhalte ca. 2000 €

    Welche exakten Zahlen benötigt man denn dass man rechnen kann?

    Die Steuererstattung kann auf jeden Fall mit 800€ gerechnet werden da ich Spitzensteuersatz habe.

    Mit meinem aktuellen Einkommen kann ich jedenfalls locker meine Rentenlücke schließen und mir wird es in der Rente nicht schlecht gehen. Die Voraussetzung ist dass ich bis zur Rente nicht im Verdienst stark abstürze, aber das weiß natürlich keiner. Davon ausgehen macht im Moment auch nicht so viel sinn.

    Meine prognostizierte Rente vom Staat selbst, ist so wie es derzeit für mich prognostiziert wird, schon auch ok und ich muss mir um Armut in der Rente eher weniger Sorgen machen.

    Der Vorteil den ggf. durch die Riester kommen kann wäre dass ich eine garantierte Summe habe. Diese wäre ja mein eingezahltes Geld + die staatliche Förderung, allerdings scheint mir die staatliche Förderung gering. Wenn ich nicht falsch liege kann ich für meine Situation im Jahr max. 175€ staatliche Förderung bekommen wofür ich jährlich 1925€ einzahlen muss.


    Das wären also 2100€ * 28 Jahre + vorhandenes Garantiertes Kapital mit 20k = 78€ oder anders gesagt ca. 80 000€ die ich mit 80 Garantiert hätte.

    Edit:

    Ich möchte aber bitte wieder in die richtige Bahn lenken und eure Meinung zu Einzelaktien vs. Amumbo hören, das wär echt hilfreich.

    ich finde deine Anfrage hier mit diesem Thread sehr spannend und verfolge das gerne.

    Wie gut ich auf deine Frage oder dein Anliegen antworten kann ist etwas anderes, bin eigentlich auch fragender :)

    Der Amumbo macht das gehebelte investieren recht einfach und hat als Grundsatz einen spannenden Index. Ich konnte für mich bisher aber nicht erkennen wie dieser ETF für eine langfristige Anlage verwendet wird. Aktuell komme ich zu dem Schluss dass der ETF auch eher nicht mit einem Sparplan bedient werden sollte.

    Hauptsächlich komme ich darauf weil der ETF täglich ein Rebalancing erfährt. Das sagt mir erstmal, dass der ETF eher etwas für einmalige Anlagen ist die nach kurzer Zeit wieder entnommen werden sollten. Vielleicht sogar morgens kaufen, abends verkaufen?

    -

    Bei einzelnen Aktien wäre logisch der Vorteil dass man keine Pfadabhängigkeitsrisiko hat.

    Damit kann man mehr oder weniger immer kaufen, die einzige Begründung liegt daran, dass man Aktien findet die logischer weise die nötigen Steigerungen bringen.

    Wie würde denn dein Investment so ungefähr aussehen wenn du einzelne Aktien verfolgen würdest?

    So könnte man ja mal etwas übergeordnet rechnen wie viel Prozent einzelne Aktien im Schnitt machen müssen um dein Ziel zu erreichen

    So ist es, immerhin ein Schritt. Und ich bin ehrlich gesagt froh das ich gegen die 40 gehend dank vor allem Finanztip jetzt auch endlich ein Depot habe. War höchste Zeit aber besser spät als nie.

    Ich bin Ende 30 und wenn ich mir üblerge wie es so gelaufen wäre wenn ich finanztip oder finanzfluss schon mit 20 gesehen hätte...

    Aber so ist es nunmal. Wie es eben auch so ist, dass viele ältere mir immer wieder erzählen wie viel Zinsen es mal auf der Bank gab und wie teuflisch Aktien sind (telekom). Da wird sich keiner mehr in Aktien oder etfs bewegen, wenn hier Leute um die 60 fragen in diese Richtung setllen sind das absolute Ausnahmen.

    Selbst in meiner Altersgruppe sind etfs unbekanntes Terrain. Man kennt Aktien, solche wie Apple oder Tesla, man schwärmt davon wies geworden wäre wenn damals doch investiert hätte usw.

    Aber so eine Durchschnittbetrachtung wie einen world etf, keine Chance.

    An dem Punkt denke ich auch, dass der Bankberater oder wie er heißen soll tatsächlich noch sinnstiftend sein kann. Er vermittelt zwar nicht das beste Produkt, aber immerhin etwas besseres wie das Tagegeldkonto oder die Riesterrente

    Da denke ich auch dass es auch okey ist wenn jemand unbedingt eine Dividendenstrategie fahren will. Die ist zwar auch etwas schlechter aber immernoch besser wie nichts

    Ich denke in dem Alter in dem die betroffene Person ist gilt es die Anlage "anders" zu betrachten.

    So wie ich es verstehe will die Person

    -keine Arbeit mit der Anlage haben

    -eine vernünftige Auszahlung sehen (Vermögensverzehr ist mir nicht klar)

    -in schwierigen Börsenjahren Stabilität haben um nicht in Nervosität alles zu verkaufen

    Für diesen Fakt gilt es also das passende Produkt bzw. die passenden Produkte zu finden.

    Dass man hier um die letzten 1-0,2% kämpfen muss scheint mir nicht gegeben.

    Ggf. macht es sinn wenn man

    1. die absolute monatlich Summe kennt die die Person benötigt (Lebenshaltungskosten)

    2. die monatliche Summe on top kennt die die Person vermutlich benötigt (bisschen Spaß hier und da)

    3. die monatliche Summe on top die die Person vermutlich brauchen könnte aber sicher nicht braucht (gönn mir hier und da was was aber absolut unnötig ist)

    Daraus könnt man dann die passenden ETFs ableiten.

    Wenn ich mich nicht täusche hat die Person Immos. Je nach dem was mit den geschehen soll kann man diese ggf. in den Punkt 1 mit rein rechnen und durch einen passenden ETF ergänzen.

    von da könnte man den restlichen Betrag auf Punkt 2 und 3 eben so verteilen wie es sinnvoll erscheint und eben mit entsprechendem steigendem Risiko anlegen

    Das heißt du hast auch die Wertentwicklung deiner Riester verloren oder nur die staatlichen Zuschläge?

    Im weiteren stimme ich dir zu. Selbst gesteuert bietet die Möglichkeit sich auf spätere Lebenssituationen nach besten Wissen und Gewissen vorzubereiten, aber eben auch kurzfristig auf Veränderungen zu reagieren. Auch ein Punkt warum ich diese "Vertrags" Geschichten in den letzten Jahren immer weiter beendet und reduziert habe.

    Bezüglich der ominösen und ggf. kommenden Reform überlege ich tatsächlich einfach nochmal zu warten. Aber ob da für den Bürger tatsächlich ein Vorteil raus kommt der eine klare Verbesserung darstellt? Meine Erfahrung sagt man sollte nicht zu viel erwarten, es könnte etwas besser werden aber so wirklich spürbar besser eher nicht.

    Hallo, wie viele andere auch habe ich ebenfalls eine Riesterrente. Meine ist von UnionInvestment

    Ich "kämpfe" schon lange mit dem Teil, will sie immer wieder auflösen aber hab das bisher dann doch nicht gemacht.

    Allerdings zahle ich schon seit langem den minimalen Betrag ein, also so ca. 5€...

    Aktuell habe ich rund 50k in der Riesterrente

    -von mir eingezahlt rund 20k

    -erhaltene Grundzuschläge rund 2k

    -Wertentwicklung seit Vertragsbeginn rund +28k

    Garantiertes Kapital zur Auszahlphase rund 22k

    Der Fond der zur Vorsorge dient ist der ISN:DE000A1C81G1

    Es gibt einen Ausgabeaufschlag von 5%, Verwaltungsgebühr von 1,2%, Laufende Kosten 1,45% und eine All-in-Fee von 0,5%

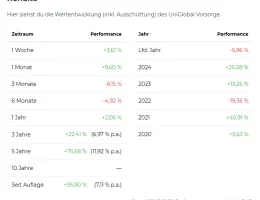
    Hier ein Ausschnitt der Wertentwicklung von extraETF


    Ich habe mit einem MSCI World verglichen. Seit Mitte 2015 ist der World letztlich ca. 60% besser gelaufen.

    So super groß finde ich den Unterschied letztlich nicht, wenn er auch schon spürbar ist.

    Ein Blick in die enthaltenen Unternehmen (ohne genauste Analyse) zeigt dass es sich um eine Art World handelt der etwas konservativer aufgestellt scheint. Die Länderverteilung stellt sich mit 72% USA, 13,5% Eurozone 4,7% Großbritannien aber sehr ähnlich zu einem World auf.

    Ich komme derzeit zu folgendem Schluss: Ich habe hier mehr oder weniger einen MSCI World, aber grundsätzlich etwas schlechter. Dazu zahle ich hohe Gebühren was die Performance weiter drückt. Die staatlichen Zuschlage klingen erstmal schön, werden später aber wieder versteuert und das dargestellte Bild reduziert sich nochmal etwas ins Negative.

    Kinder habe ich keine geplant, das wird kann also auch keinen Vorteil für die Riester erzeugen

    Immo habe ich schon eine und werde garantiert keine zweite kaufen, auch hier wird kein Vorteil erzeugt werden.

    Im weiteren lese ich oft die Riester ist für Menschen die nicht so gut oder mittel verdienen passend. Ich selbst gehöre aber zu den sehr gut verdienenden und daher fällt auch dieser Vorteil weg.

    Letztlich sehe ich also nicht mal so ein Argument welches klar darstellt dass die Riester für mich weiter Sinn ergibt.

    Täusche ich mich hier?

    Ich habe mich noch nicht genau erkundigt wie ein Verkauf ablaufen würde. Soweit ich das aber weiß geht das in etwa wie folgt:

    Gesamtwert von 50k

    - Zuschläge von rund 2k

    - Steuer auf die Wertentwicklung von rund 7,5k

    - Gebühren von rund 5k (geschätzt 1% vom Gesamtwert)

    = rund 35k die ich beim Verkauf erhalte?

    oder ist es bei einem Verkauf so, dass ich nur meine eingezahlten Euros zurück bekomme, abzüglich Gebühren etc.?

    Das wären dann rund 18-20k?

    Die anschließende Frage ist natürlich was man mit dem Geld als nächstes macht. Aktuell schwebt mir vor, den gesamten Betrag in mein ETF-Depot zu investieren. Sehr wahrscheinlich alles bzw. 80-90% in den MSCI World.

    Vielleicht gar nicht so verkehrt. US-Tech. z.b. entwickeln und starten neue Produkte und der Lebenszyklus mit satten erfolgen besteht 10 Jahre, danach kommt eben die fehlende Innovationskraft die erst überwunden werden muss um wieder was neues zu starten.

    Also ganz idiotisch finde ich die Darstellung nicht. Wenn es so kommt kann ich die nächsten 10 Jahre günstig einkaufen, erlebe dann 10 Jahre ein hoch, die 10 Jahre vor der Rente ein tief und in der Rente ein hoch.

    Wäre ja ok