Beiträge von satti45

    Hi zusammen, vielen Dank erst mal für den tollen Hinweis mit den Gebührensenkungen des S Brokers. Da hier gerade über die neuen Preise und Kurse bei der Sofortorder gesprochen wird: Hat jemand von euch schon Erfahrungen mit dem Verkauf über diesen Weg gemacht?

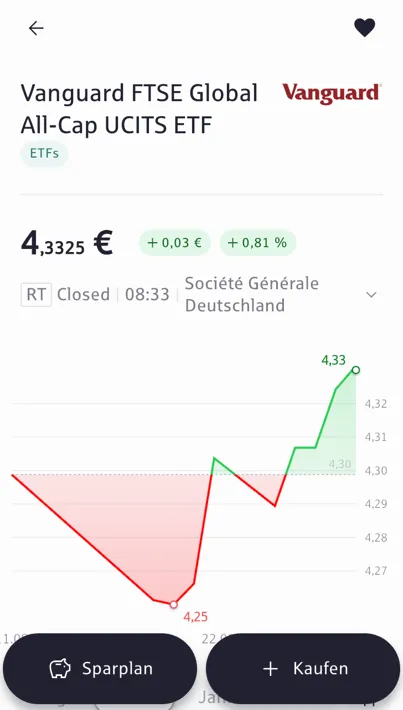
    Ich bin mit dem S-Broker bis jetzt super zufrieden, habe aber bisher nur Sparpläne bespart und noch nie aktiv per Einmalorder gekauft oder verkauft. Jetzt überlege ich, meine Anteile vom Vanguard FTSE All-World so zu verkaufen. Klappt das genauso reibungslos und fair wie beim Kauf?

    Verluste wirken sich allerdings nur dann vorteilhaft aus, wenn Du den Sparerpauschbetrag nicht bereits ausschöpfst. Sonst fallen sie mehr oder weniger unter den Teppich (werden verrechnet und der nicht genutzte Sparerpauschbetrag verfällt am Jahresende). So etwas kann man zwar verhindern durch Verwendung unterschiedlicher Depots, bei dem hier im Raum stehenden Verlust wäre der Aufwand aber zu hoch meiner Einschätzung nach.

    Vielen Dank für diesen Hinweis und die Erklärung. Meinen Sparerpauschbetrag habe ich dieses Jahr bereits ausgeschöpft. Wenn ich den ETF nun mit z. B. 100 € Verlust verkaufe, wandert dieser Betrag beim Broker in den Verlustverrechnungstopf und wird am Ende des Jahres 2026 in das Jahr 2027 übertragen, oder? Falls dann in den Folgejahren Steuern anfallen – wie die Steuer auf die Vorabpauschale für den neu gekauften FTSE Global All-Cap –, werden diese mit dem Verlust verrechnet. So habe ich das zumindest verstanden.

    Der Einmalkauf kostete Dich 0€, der Verkauf aber 25,95€?

    Ich komme mit einem Kauf am 05.08. (FTSE All-World Acc) bei ca. 167,80€ und einem aktuellen Kurs von ca. 166,80€ auf ca. 60€ Kursverlust, nicht auf 158€.

    Sollten in den 158€ die Gebühren mit eingerechnet sein, dann sind diese unwiderbringlich verloren.

    Ich würde an Deiner Stelle den FTSE All-Wolrd liegen lassen und den FTSE All-Cap für das nächste Investemtn nutzen. Außer bei einem (m.M.n. zeitgemäßen) Broker, bei dem der Verkauf nur 1-2€ kostet.

    Mein Sparplan über 10.000,00 € wurde am 05.08.2026 zu einem Kaufkurs von 168,345 € (59,4017 Anteile) ausgeführt. Die ETF-Sparpläne werden beim S Broker kostenlos ausgeführt. Die Sofortorder für 0,95 € würde ich bei einem eventuellen Verkauf nutzen, da eine Limit-Order sonst Ordergebühren von 0,95 € + 0,25 % vom Ordervolumen kostet. Ich hoffe, ich konnte alle Unklarheiten ausräumen und es richtig darlegen. :)

    Hat das Liegenlassen der Anteile aus eurer Sicht wesentliche Vor- oder Nachteile? Wenn ich sie einfach halte, hätte ich im Depot sowie in meiner Excel-Liste (Depot-Tracker) dauerhaft zwei Zeilen. Dafür würde ich mir die Ordergebühren und den Spread beim Verkauf sparen und müsste den Verkauf nicht extra in meiner Excel-Tabelle erfassen. Bei einem Verkauf hingegen würde das Depot übersichtlicher und aufgeräumter bleiben. Mir sind Ordnung und Übersichtlichkeit wichtig, weshalb ich noch hadere.

    Ich möchte noch weitere 60.000 € investieren (in monatlichen Tranchen von je 10.000 €) und danach per Sparplan meine „normale“ monatliche Sparrate von 1.400,00 € fortführen. Vielleicht hilft das etwas bei der Einordnung. Ich bin jetzt 41 Jahre alt, habe also noch eine lange Ansparphase und insgesamt einen weiten Anlagehorizont.

    Das bedeutet, der realisiete Verlust würde meine zu zahlende Steuer auf die Vorabpauschale im mindern, richtig?

    In deinem konkreten Fall ist das sinnvoll. Bedenken hätte ich keine. Der Fonds wird sehr sicher der größte Fonds von Vanguard A.M. Ltd. werden und vermutlich unter den größten 3 ETF in Europa landen.

    Reines Interesse: Wie hast du es geschafft mit dem FTSE All-World im Minus zu landen? :/

    Vielen Dank für deine Einschätzung. Ein Wechsel wäre jetzt sicherlich sinnvoll, da erst eine Sparrate gelaufen ist und somit keine Steuern beim Verkauf anfallen würden. Mein Sparplan wurde am 05.08. ausgeführt, und aktuell befinde ich mich mit 158,00 € im Minus. Ich hätte nicht damit gerechnet, dass der Global All-Cap mit dieser günstigen TER und vor allem so schnell gelauncht wird – sonst hätte ich die knapp drei Wochen noch gewartet.

    Eine „Gefahr“ sehe ich allerdings noch beim unlimitierten Verkauf über „Best Execution“. Der Verkauf als Limit-Order schlägt mit 0,95 € + 0,25 % vom Ordervolumen zu Buche. Für mich ist das alles noch Neuland, deshalb die Unsicherheit.

    Hi zusammen,

    ich klinke mich hier mal ein. Ich bespare seit Kurzem den FTSE All-World (aktuell 10.000 € im Depot, leicht im Minus) und überlege nun ernsthaft, auf den neuen Global All-Cap umzusteigen. Da ich eine strikte 1-ETF-Lösung bevorzuge und mein Anlagehorizont bei 25 Jahren liegt, würde ich den All-World dafür komplett verkaufen.

    Mich reizt die Kostenhalbierung (0,07 % vs. 0,14 % TER) bei gleichzeitiger Small-Cap-Abdeckung. Wenn die TER höher wäre, würde ich wahrscheinlich gar nicht nachdenken.

    Mich würden zwei Dinge zu eurer Einschätzung interessieren:

    1. Wartet ihr bei solchen Neuauflagen 2–3 Jahre auf reale TD-Daten oder vertraut ihr direkt dem Vanguard-Sampling?
    2. Wenn man den ESG Global All-Cap anschaut, schafft der trotz ESG-Filter und 0,24 % TER eine TD von starken 0,02 %. Ist es realistisch zu erwarten, dass der neue All-Cap das ohne Filter und mit der extrem niedrigen TER im laufenden Betrieb ähnlich gut (oder sogar unter 0,00 %) hinbekommt?

    Mein Broker (S Broker) hat den Sparplan zum Glück schon freigeschaltet und der Verkauf der ganzen Stücke kostet mich per Sofortorder (Best Execution) nur 0,95 €.

    Würdet ihr den Wechsel vornehmen oder hättet ihr Bedenken wegen der anfangs fehlenden Historie?

    Beim S Broker ist der ETF aktuell noch nicht als Sparplan verfügbar. Ich habe beim Support nachgefragt: Dort hieß es, dass der ETF wegen unvollständig übermittelter Emittendendaten momentan gar nicht handelbar ist. Vanguard wurde wohl schon informiert. Sobald die Daten korrigiert sind und der Handel freigeschaltet wird, prüft der S Broker die Sparplanfähigkeit. Wann das sein wird, ist aber noch unklar.

    Ich dachte, ich teile das mal hier – vielleicht spart es jemandem von euch das Nachfragen beim Support. :)

    Viele Grüße

    Ich würde annehmen, dass die Kosten zu hoch waren und ich glaube, es gab auch Depotgebühren bzw. Man musste Bedingungen erfüllen, um kostenlos zu bleiben.

    Die 95 Cent plus mutmaßlich gut funktionierende Prozesse sind schon eine Ansage an die ganzen Neobroker.

    Es gibt ein Postfach, wo man alles findet. Die Funktionen der App weichen ein bisschen von denen der Webseite ab. In wie weit das stört oder ein Nachteil ist, kann ich nicht sagen.

    Davon gehe ich auch aus. Dann funktioniert das Postfach so, wie man es von klassischen Banken kennt. :)

    Die neuen Konditionen, vor allem die kostenlosen ETF-Sparpläne mit Sparplanhöhen bis 10.000 €, machen den S Broker wieder deutlich attraktiver für Buy-and-Hold-Anleger. Wurden bei euch nach der Preissenkung schon Sparpläne ausgeführt und wurden diese zuverlässig umgesetzt? Beim S-Broker scheinen die Prozesse zu funktionieren und Abrechnungen werden zuverlässig/korrekt erstellt, oder? Gibt es ein richtiges Postfach, in dem der komplette Schriftwechsel zu finden ist, oder muss man Wertpapierabrechnungen – ähnlich wie bei Scalable – einzeln unter den Transaktionen suchen bzw. herunterladen? Die App wurde wohl auch überarbeitet, scheint momentan aber häufiger auszufallen.

    Wurde der S-Broker hier im Forum in der Vergangenheit kaum empfohlen, weil die Konditionen für Sparpläne, Einmalaufträge usw. im Vergleich zur Konkurrenz zu hoch waren, oder gibt es noch andere Gründe?

    Die Realität ist die App. Dort findet man Dokumente.
    Ansonsten mach Screenshots. Sie werden nicht wie teilweise bei anderen Banking-Apps (manchmal konfigurierbar) unterdrückt.
    Personalisierte Kontoauszüge lassen sich jederzeit generieren und speichern.

    Die Idee mit den Screenshots ist gut. Die personalisierten Kontoauszüge sind ja letztlich ein offizieller Nachweis über die Geschäftsbeziehung. Ich bin mir allerdings noch unsicher, ob ich dort 100.000,00 € mit gutem Gewissen anlegen kann. Da die gesetzliche Einlagensicherung greift und die Bank über die BaFin reguliert wird, dürfte es aber eigentlich keine Risiken geben.

    Hallo zusammen,

    ich habe eine Frage an diejenigen, die bereits ein Chase-Tagesgeldkonto eröffnet haben.

    Mir ist aufgefallen, dass man bei Chase offenbar keine klassischen Vertragsunterlagen oder Kontoeröffnungsunterlagen erhält, die auf den eigenen Namen ausgestellt sind – so wie man es von den meisten anderen Banken kennt (z. B. Kontoeröffnungsbestätigung, Vertragsdokumente oder ähnliche Unterlagen als PDF).

    Mich wundert das etwas. Macht ihr euch darüber keine Gedanken oder seht ihr das als unproblematisch an?

    Mich interessieren eure Erfahrungen und Einschätzungen.

    Ich hatte gelesen, dass Überweisungen auf das Referenzkonto und zurück gelegentlich auch bis zu drei Tage dauern. Zudem kommt es(wie schon erwähnt) bei den Abrechnungen offenbar häufiger zu Problemen, und es soll vorkommen, dass man die Herkunft der Vermögenswerte nachweisen muss.

    Ich bin Kunde bei verschiedenen Banken und musste bislang noch nie einen entsprechenden Nachweis erbringen – auch dann nicht, wenn ich größere Beträge hin- und herüberwiesen habe.

    Deshalb ist es schön auch mal vom Gegenteil zu lesen.

    Ich habe mein Depot bei der ING und bin damit glücklich. Kostenlose ETF-Sparpläne, ordentliche Abrechnungen, benutzerfreundliche, intuitive, übersichtliche App, es tut was es soll.

    Bei Einzelkäufen sind aber in der Tat die Gebühren hoch. Die maximal 1.000 EUR pro Sparplan kann man problemlos umgehen, indem man mehrere Sparpläne auf einen ETF anlegt, genau. Irgendwer hatte man gesagt, es gingen bis zu 10 Sparpläne, das habe ich aber noch nicht selbst getestet. 3 gehen auf jeden Fall, das habe ich schon selbst ausprobiert. Und es gibt 4 Ausführungstermine im Monat, man kann also, wenn man wirklich mal einen sehr großen Betrag anzulegen hat, über mehrere Sparpläne an allen 4 Ausführungsterminen auch größere Beträge unterbringen. Wobei irgendwann auch die Kosten, selbst bei der ING, vernachlässigbar werden. Beispiel: Bei 50.000 EUR Einmalanlage fallen 4,90 EUR + 0,25% des Anlagebetrags an, das wären 129,90 EUR, allerdings sind die Gebühren gedeckelt auf 69 EUR. Das sind dann nur noch 0,14% des Anlagebetrags.

    Und ja, man bekommt für jede Sparplanausführung eine gesonderte Abrechnung.

    Für Trading, häufige Einmalkäufe oder -verkäufe (z.B. wenn man einen Geldmarktfonds als Tagesgeldersatz nutzen möchte) würde ich eher zu einem anderen Broker gehen, da sind die Kosten bei der ING einfach zu hoch.

    Aber für ETF-Sparpläne und Buy&Hold kann ich die ING uneingeschränkt empfehlen.

    Deine positiven Erfahrungen decken sich mit dem, was man häufig über das Depot bei der ING liest. Da ich nur Buy & Hold betreiben möchte, wäre es für meine Zwecke geeignet. Ich habe gesehen, dass es auch immer wieder Aktionen gibt und man dort gewisse ETFs im Direkthandel ab 1.000,00 € für 1,90 € kaufen kann. Der SPDR MSCI ACWI IMI fällt in diese Aktion. Von der ING hatte ich bestätigt bekommen, dass 20 Sparpläne pro Monat möglich sind. Doch das haben in der Zwischenzeit ja schon andere User beantwortet. :) Da wäre mir die Einmalanlage für die größere Summe und zwei Sparpläne für die reguläre monatliche Sparsumme lieber. Weniger Abrechnungen, die man herunterladen/umbenennen/archivieren muss, und „weniger“ Aufwand zum Erfassen in meiner Excel-Liste. ;)

    Ich grätsche kurz rein: Ich bin auch bei beiden und sehr zufrieden. Ich überlege sogar mit allem zu Scalable zu ziehen, aber bei der ING liegt eigentlich das meiste und dringende Gründe gibt es nicht.

    Mich würde interessieren, ob du auch von den Problemen bei Scalabale betroffen bist, die man häufig liest. Fehlerhafte Steuerabrechnungen, die schwer nachvollziehbar sind, schlechter Kundenservice (falls du ihn überhaupt schon einmal in Anspruch nehmen musstest oder wolltest) und Überweisungen vom Verrechnungskonto auf das Referenzkonto dauern lange.

    Liebe 12345

    hast du schon gemerkt, dass Schwachzocker in allen Threads (leider) gar nichts beitragen will ?

    Es ist Absicht..

    Ich kann zu dem Thema auf Nikolaus Braun und Partner verweisen, die ein 8 Punkte Programm für einen guten ETF-Sparplan geschrieben hatten.

    Da kommt das Eröffnen des Depots zum Schluss. Allerdings sollte es eine Online-Bank sein, bei der die Prozesse funktionieren.


    https://www.dup-magazin.de/finanzen/in-ac…en-etf-sparplan

    Bei welcher Online-Bank funktionieren nach deiner Erfahrung die Prozesse? Ich würde mich freuen, wenn du das mit mir/uns teilst. :)

    Ich habe auch ein Depot bei ING und Scalable C. Die Sparpläne laufen bei ING. Mehrere Sparpläne anlegen und nach Ausführung löschen für die Core etf ist kein Aufwand. Für kleinere Trades auf SC wenn was "übrig" ist.

    P.S. würde das mit C und D auch RichtungETF schieben.

    Ich hab nach Notgroschen alles in Sicherheitsbaustein und "Aktien" aufgeteilt und verschiebe dann anteilg alles. Wird jetzt demnächst alles fällig, alter BSV, Sparbrief, Kapitallebensversicherung

    Bist du zufrieden mit den Depots bei ING und Scalabale?

    Lass dich durch Querschiesser nicht verunsichern. DU musst es passend finden, nachdem du dir darüber Gedanken gemacht hast. Falls du also zum Schluss kommst, dass du diese Versicherungen behalten möchtest, könntest du die Zahlungsweise auf 1x jährlich umstellen, dabei könnte man dann jeweils ca. 10 - 15 % sparen. Falls du einen guten Anbieter für dein noch einzurichtendes Depot suchst, schau dir vielleicht mal die Finanztip-Empfehlung Flatex an. Keine Depotkosten, kostenlose ETF-Sparpläne und Einzelkauf- und verkaufkosten von ca. 7,90 € pro Vorgang je nach Anbieter. Gute Gedanken wünsche ich Dir.

    Guten Abend, Börsenfeger. Vielen Dank für deinen netten Beitrag. Ich bin unter anderem durch Beiträge von dir im Forum auf Flatex aufmerksam geworden. :)