Beiträge von INE

    Are you sure? Nein, das bist Du immer noch nicht.

    Die gebrochene Anzahl Anteile deutet daraufhin, daß der Posten im Rahmen eines Sparplans aufgebaut worden ist. Dann hast Du steuerlich so viele Tranchen, wie der Sparplan an Monaten lief. Und jede dieser Tranchen ist steuerlich anders zu bewerten.

    Wenn ich die Position(en) in Gänze verkaufe, scheint es zu passen. Klar- wenn ich nur Teile verkaufe, gilt FiFo. Das lässt sich hieraus nicht ableiten.

    Ich bin kein Freund dieser Vollmachterei. Wenn Du den skizzierten Plan ausführen willst, mußt Du selbst im Banking-Interface agieren können. Das machst Du mit den Zugangsdaten, die Deiner Mutter zugeschickt werden und nicht etwa per Vollmacht.

    Die Vollmacht soll für den Fall sein, wenn ich mal ausfalle. Ich habe im Bekanntenkreis einen Fall, wo die Ehefrau nicht an das TradeRepublik Konto/Depot kommt, da der Kontoinhaber (Ehemann) einen Schlaganfall hatte und leider gar nicht mehr Handlungsfähig ist. Jetzt kann man natürlich sagen: hätte man vorher mit den Zugangsdaten klären müssen. Allerdings wurde hier wohl die Handy PIN geändert und ein Zugriff aufs Handy ist nicht möglich. Eine Vollmacht bietet hier einfach mehr Sicherheit.

    Ich habe gerade auch mal in meinem Depot geschaut. Ich finde da als „Verkauf“ nur die Möglichkeit von Einmal-Verkäufen, keinen Entnahmeplan.

    Dann habe ich das tatsächlich falsch interpretiert. Vielen Dank!

    Dann bleibt wohl nur Flatex. Wobei dort ein Entnahmeplan wohl nur auf das Verrechnungskonto geht und nicht auf das Referenzkonto. Und ein Dauerauftrag vom Verrechnungskonto geht wohl nicht. Alles nicht optimal :(

    Für eine sinnvolle Planung brauchst Du die Anschaffungswerte, damit Du planen kannst. Entweder bekommst Du diese von der Bank oder Du findest sie in den Unterlagen.

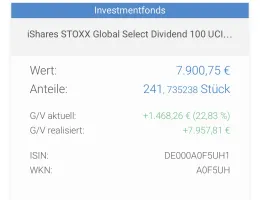
    Jetzt habe ich die genaue Gewinnermittlung. Hier ein Beispiel:

    in der vorherigen Übersicht waren bereits realisierte Gewinne enthalten. Das war unbrauchbar. Jetzt - mit den neuen Infos - kann ich den steuerlichen Gewinn mit Berücksichtigung etwaiger Teilfreistellung ermitteln.

    Es wäre zu überlegen, ob man das Depot zu einem normalen (Discount-) Broker herüberholt vielleicht zur ING).

    ING ist auch meine Idee und Präferenz. Entnahmepläne sind möglich und es gibt kein Problem Vollmachten einzurichten. Es soll mind. noch eine Vertrauensperson eine Vollmacht bekommen. Post ident in einer Postfiliale ist kein Problem. Vielleicht klappts auch online. Mal sehen.

    Irgendwelche Tricks, etwa FIFO umdrehen durch gezielten Depotübertrag, würde ich aber nicht vornehmen.

    Das wäre auch mit 100%iger Sicherheit nicht im Sinne meiner Mutter.

    Was heißt angestoßen? Wenn ich was kaufe oder verkaufe, habe ich wenige Sekunden später das Resultat.

    Bei FNZ werden Anteile immer am Folgetag über den ETF Anbieter zum festgestellten Tageskurs gekauft bzw. verkauft. Das ist nicht mit einem normalen Broker vergleichbar.

    Was den Gewinn angeht: der ist tatsächlich nicht korrekt. Leider kann ich mir den korrekte Gewinn und die Einstandkurse bei FNZ nicht anzeigen lassen. Das ist eine Katastrophe in der Übersicht.

    Danke, Achim!

    Zitat

    Deine Mutter hat keinerlei Rente. Das darf verblüffen. Zwei Kinder reichen ja für die Begründung einer Mütterrente, und zumindest zwei Kinder hat sie.

    Doch - Sie hat 3 Renten (insg. ca, 1.050 EUR im Monat). Die sind in der Steuerübersicht unter den Sonstigen Einkünften (also der Steuerpflichtige Teil der Renten) aufgeführt. Sie hat sogar 4 Kinder - alles Söhne! Wahrscheinlich haben wir 4 Jungs sie so fit gehalten ;)

    Mein nächster Verkauf wären die Goldminenaktien.

    Ja, habe ich gerade angestoßen. Umschichtung in den Xtrackers EUR Overnight Geldmarkt ETF.

    Das gleiche habe ich mit den High Yield Corp Bond vor. Alles weitere sehe ich dann mal. Ich tendiere immer noch zu 2 ETFs: Geldmarkt (25-30 TEUR) und Lifestrategy 20 (40 -45 TEUR).

    Ich kenne eBase als Bank für Finanzdienstleister. Ich kann das Institut nicht weiter einschätzen. Wäre es meine Mutter, würde ich vermutlich versuchen, die Papiere auf eine "normale" Bank zu übertragen.

    Das Depot bei eBase (jetzt FNZ) gibt es schon seit ca. 20 Jahren. Wurde damals über einen Vermittler (AVL) als noch in klassische Fonds investiert wurde, eröffnet.

    Aber Du mußt ja ohnehin für Deine Mutter handeln, sprich: Du hast alle Zugangsdaten für ihre Konten und agierst aus Sicht der Bank, als ob sie selbst handelte.

    Es läuft über eine Vollmacht für mich. Das ist bei FZN zum Glück ohne Probleme möglich.

    Die Gebühren sind bei FNZ sehr überschaubar. Alternative wäre es, das Depot zur Hausbank (Commerzbank) zu übertragen. Aber meine Mutter würde eh nie selber in die Bank gehen. Hat sie ihr ganzes Leben lang nicht gemacht. Eigentlich unvorstellbar, aber so ist es. Die Neffen holen für Sie Geld am Automaten ab. Auszüge kommen per Post.

    Danke für die vielen Tipps und Hinweise!

    Ich denke es wird in folgende Richtung gehen:

    • 25 TEUR in Geldmarkt ETF:
      • Xtrackers EUR Overnight Rate Swap UCITS 1C (WKN: DBX0AN), oder
      • Amundi EUR Overnight Return UCITS ETF (WKN: A2H58K)
      • Sehr ihr vor oder nachteile bei einem der beiden?
      • Die Goldminen schichte ich direkt in einen Geldmarktfonds um
    • 45 TEUR Lifestrategy 40 oder Lifestrategy 20
      • wobei die Teilfreistellung beim Lifestrategy 40 wahrscheinlich bei meiner Mutter aufgrund der steuerlichen Situation nicht ausschlaggebend ist

    Festgeld kommt eher nicht in Frage, da die monatlich gleichbleibende Entnahme (als Entnahmeplan) wichtig ist

    Es hat den Anschein, daß in letzter Zeit vorwiegend Aktien verkauft worden sind. Der MSCI World beispielsweise soll bei einem Bestand von 18 T€ fast 25 T€ Gewinn enthalten.

    So ist es.

    Zitat

    Ohne Zahlen kann man nicht beurteilen, was eine Günstigerprüfung bringt. Mit Zahlen ist es ein Klacks.

    2024:

    Kapitalvermögen3.323 €
    Sonstige Einkünfte8.175 €
    Summe der Einkünfte11.498 €
    Altersentlastungsbetrag-1.330 €
    Gesamtbetrag der Einkünfte10.168 €
    Ermittlung des zu versteuernden Einkommens
    Sonderausgaben-36 €
    Vorsorgeaufwendungen-1.900 €
    Hinzu Erstattungsüberhang bei Kirchensteuerbeiträgen19 €
    Einkommen / zu versteuerndes Einkommen8.251 €

    Hier sieht man auch schon, dass die Verkäufe / Gewinne 2024 nicht sonderlich ins Gewicht gefallen sind und noch reichlich Luft nach oben besteht. Trotz Einkünfte aus Kapitalvermögen keine Steuerpflicht.

    In 2025 ist bisher auch nur ein Steuerpflichtiger Ertrag von ca. 3.000 EUR (4300 ./. 1000 Freibetrag ./. 300 Vorabpauschale) angefallen.

    Zitat

    Vermutlich würde ich die Goldminenaktien zuerst verkaufen.

    Danke. Das war auch meine Idee, wird noch 2025 umgesetzt.
    Die werde ich dann wahrscheinlich in einen Geldmarkt ETF stecken.

    Zitat

    Ich würde mir die Sache genau anschauen, wofür ich allerdings alle Zahlen bräuchte und nicht nur eine Auswahl. Aber Du bist ja vor Ort und hast alle Zahlen.

    Was meinst du mit "alle Zahlen"? Es gibt keine weiteren Geldanlagen.
    Einkünfte pro Monat rund 1.200 EUR.
    Selbstgenutztes EFH (wert rund 500 - 600 TEUR).

    Wenn du dich erst seit kurzem um das Depot kümmerst, wer hat den die Auswahl vorgenommen und warum. Die Struktur deutet ja eher auf einen Depotinhaber im mittleren Alter hin, als um eine 90-jährige Person. Auch der FNZ Broker ist für eine ältere Person doch eher ungewöhnlich.

    Es war einer meiner Brüder, der jetzt leider schwer erkrankt ist. Klar ist die Struktur eigentlich nicht für eine 90 Jährige ausgelegt. Zum Glück lief es aber in den letzten Jahren ganz gut.

    Hallo zusammen,

    ich kümmere mich seit Kurzem um das Depot meiner 90 (!!!) Jahre alten Mutter, das bei FNZ geführt wird.

    Der Depotwert liegt aktuell bei rund 72.000 €. Bisher wurden bei Bedarf unregelmäßig Anteile verkauft, wenn Geld benötigt wurde.

    Jetzt soll ein fester Entnahmeplan eingerichtet werden – angedacht sind monatlich ca. 650–700 €, was rechnerisch für etwa 10 Jahre reichen könnte.

    Die Herausforderung: Das Depot besteht aus mehreren sehr verschiedenen Positionen. Hier eine Übersicht:

    Fondsname / Produkt

    ISIN

    WKN

    Gewinn seit Eröffnung

    Bestand in Euro

    Anteil %

    Xtrackers II Eurozone Government Bond UCITS ETF 1CLU0290355717DBX0AC3.299,85 € 13.738,73 € 19%
    Xtrackers MSCI World Swap UCITS ETF 1CLU0274208692DBX1MW24.938,41 € 18.469,54 € 26%
    iShares STOXX Global Select Dividend 100 UCITS ETF (DE)DE000A0F5UH1A0F5UH8.729,82 € 7.908,15 € 11%
    iShares Core Euro Corp Bond UCITS ETF EUR (Dist)IE00B3F81R35A0RGEP972,40 € 12.345,70 € 17%
    iShares Euro High Yield Corp Bond UCITS ETF EUR (Dist)IE00B66F4759A1C3NE1.689,07 € 10.406,07 € 14%
    Amundi NYSE Arca Gold BUGS UCITS ETF DistLU2611731824ETF1915.786,35 € 9.455,99 € 13%
    Summe72.324,18 € 100%

    Eine Umschichtung in einen einzigen ETF mit einer passenden Asset-Allokation (z. B. Vanguard LifeStrategy 20 % oder ähnlich) würde die monatliche Entnahme deutlich vereinfachen. Allerdings würde das steuerpflichtige Gewinne realisieren. Ein Teil der Abgeltungsteuer würde sie aber über die Günstigerprüfung zurückbekommen, da nur keine Renten als zu versteuerndes Einkommen vorhanden sind. Eine eventuelle Umschichtung könnte ggf. auf mehrere Steuerjahre aufgeteilt werden.

    Meine Frage an euch:
    Wie würdet ihr in so einem Fall vorgehen? Gibt es sinnvolle Alternativen zur Umschichtung, um die Entnahmen zu vereinfachen? Welche der Positionen würdet ihr in dem Fall (hohes alter) zuerst entsparen?

    Vielen Dank für eure Gedanken und Erfahrungen!

    INE

    PS: Meine Mutter ist für ihr Alter noch erstaunlich fit (auch geistig), hat sich aber ihr Leben lang nie um Finanzen gekümmert. Daher ist es schwierig, sie nach ihren Wünschen zu fragen.

    Hallo zusammen,

    ich habe aktuell drei Depots:

    • FNZ (ehemals eBase): ETFs, werden nicht mehr bespart
    • Trade Republic: ETFs + laufende Sparpläne (3 ETFs / insgesamt ca. 5.000 EUR pro Monat)
    • Comdirect: Nur Krypto-Zertifikate, dort habe ich auch mein Hauptkonto

    Geplant:

    • Komplettübertrag des Depots von FNZ zur Comdirect
    • Auflösung des TR-Depots, da keine Vollmacht für meine Frau möglich ist

    Gesucht:
    Eine Alternative zu TR für ETF-Sparpläne und unregelmäßige Einmalanlagen (ca. 25 T€ pro Transaktion, 2 - 3 mal pro Jahr), mit folgenden Kriterien:

    • günstige Ausführung
    • Vollmacht mit Online-Zugriff für Bevollmächtigte

    Folgende ETFs sollen monatlich bespart werden:

    • Invesco FTSE All-World UCITS ETF Acc (ca. 3850 EUR)
    • Vanguard FTSE Emerging Markets UCITS ETF Acc (700 EUR)
    • Amundi Index Solutions - Amundi Core Stoxx Europe 600 (550 EUR)
    • Euwax Gold II (400 EUR)

    In der engeren Auswahl (alle mit Möglichkeit eine Vollmacht einzurichten):

    • ING: Kostenfreie ETF-Sparpläne, Nachteil: Verkaufsgebühren
    • Flatex: Kostenfreie Sparpläne, günstige Einmalanlagen
    • Comdirect: 1,5 % Gebühren (außer Aktions-ETFs), aber bestehende Kundenbeziehung

    Am einfachsten wäre es, das bestehende Comdirect-Depot zu nutzen.
    Frage: Wie stark wirken sich die Gebühren langfristig (10 - 15 Jahre) auf die Rendite aus – vernachlässigbar oder relevant?

    Freue mich auf eure Einschätzungen und Erfahrungen!

    INE:

    17 Posten im Bestand und jetzt sollen noch 8 Posten dazukommen. Du bist ja ein fleißiger Gestalter! Was versprichst Du Dir von einer "Beimischung" von 0,42% des Depotgesamtwerts?

    PS: Ich bin vermutlich nicht der einzige hier im Forum, der mit Amundi ein Problem hat.

    Einige Posten der 17 vorhandenen Posten (Anleihen) werden aufgelöst. Diese und ggf. weitere Einmalzahlungen werden in die neue Struktur (wo dann auch der Sparplan reingeht) gepackt. Das sind nicht 8, sondern nur 4. neue. Das Amundi Thema ist mir bewusst. Ggf. gehe ich aus den Amundi ETFs nach und nach raus. Die „TR“ Positionen oben in der Übersicht sind Bestand.

    Hallo zusammen,

    danke für die vielen Tipps hier im Forum! Ich habe meinen neuen ETF-Sparplan definiert:

    NameINSIAnteil %EUR
    Invesco FTSE All-World UCITS ETF AccIE000716YHJ770,00%3.850,00 €
    Vanguard FTSE Emerging Markets UCITS ETF AccIE00BK5BR73312,50%687,50 €
    Amundi Index Solutions - Amundi Core Stoxx Europe 600LU090850075310,00%550,00 €
    Euwax Gold IIDE000EWG2LD77,50%412,50 €
    Summe100,00%5.500,00

    Strategie für den Bestand (momentan auf 2 Depots verteilt):

    • Anleihen-ETFs werden verkauft (ich habe genug sichere Anlagen in anderen Formen).
    • Restliche Positionen sind überwiegend im Plus. Frage: Liegen lassen oder einzelne Werte umschichten?

    Ich tendiere zu einfach liegen lassen. Seht ihr hier Problemfälle?

    Hier eine Übersicht:

    DepotETFISINin % von BestandGuV in %
    eBaseAmundi Core MSCI World Swap UCITS ETF DistLU257225712443,57%51,91%
    eBaseAmundi Core MSCI Emerging Markets Swap UCITS ETF DistLU25739669057,23%41,99%
    eBaseAMUNDI F.A.Z. 100 UCITS ETF DistLU26117321295,15%33,97%
    eBaseiShares EUR Aggregate Bond ESG UCITS ETF EUR DistIE00B3DKXQ414,53%-11,22%Verkauf
    eBaseiShares European Property Yield UCITS ETF EUR (Dist)IE00B0M632844,35%-11,08%
    eBaseXtrackers II Eurozone Government Bond UCITS ETF 1CLU02903557173,67%-1,63%Verkauf
    eBaseAmundi NYSE Arca Gold BUGS UCITS ETF DistLU26117318243,30%220,03%
    eBaseiShares Core DAX (R) UCITS ETF (DE) EUR (Acc)DE00059339313,29%104,91%
    eBaseAmundi Stoxx Europe 600 ESG UCITS ETF AccLU16810402231,93%33,03%
    TRS&P 500 USD (Acc)IE00B5BMR0878,03%18,12%
    TRCore Stoxx Europe 600 (Acc)LU16810402233,50%12,21%
    TRCore MSCI EM IMI USD (Acc)LU25739669052,77%19,19%
    TREurozone Gov Bond EUR (Acc)LU02903557172,58%-0,29%Verkauf
    TRPhysical Gold USD (Acc)LU26117318242,32%28,04%
    TRNikkei 225 JPY (Dist)LU21979087211,99%26,81%
    TREuro Corp Bond EUR (Acc)IE00B3DKXQ411,37%3,85%Verkauf
    TRDeveloped Markets PropertyIE00B0M632840,42%1,07%
    Gesamt 100%32,67%

    Danke,

    INE

    Beim Gold könntest du noch überlegen statt xetra euwax II zu nehmen. Euwax hat keine laufenden Kosten aber einen größeren Spread. Wenn du buy and hold machst lohnt sich das aber über längere Zeit.

    Ich sehe gerade: der Xetra-Gold und Euwax II kostet 1,5% Provision (auch als Sparplan) bei der Comdirect. Bei TradeRepublik sind die beide gar nicht zu bekommen. Ideen, wo ich den ein oder anderen günstiger bekommen?