Beiträge von Julian-2

    monstermania , Julian-2 : ich habe weder Backtest noch Vergleiche angestellt, wie es gelaufen wäre wenn ich stur den Sparplan hätte laufen lassen, diese Frage wurde mir schon oft gestellt. Ich machte da nie eine Wissenschaft draus, kaufte am Tag x und Betrag y, freute mich wenn die Kurse zwischen zeitig immer mal zurück kamen. Das ist ja meist auch nur ein bis zwei mal im Jahr das die Kurse nach unten gehen, ich freute mich dann immer und kaufte mit der "Schöpfkelle" ein, mehr war/ist das nicht. Bei den kürzlichen TACO Trades war ich auch immer gerne dabei.

    Bin seit 1990 bis heute ununterbrochen investiert, Anfangs Union Fonds, die tauschte ich irgendwann in ETFs und stinklangweilige Einzelaktien, läuft prima, Depot im höherem 6 stelligem Bereich.

    Eine spannende Investmentreise. Hättest du Lust diese HIER detaillierte vorzustellen?

    Du hast auf jeden Fall deutlich mehr Erfahrung als ich und man darf in dem Bezug dann nicht vergessen: Damals gab es keinen ETF-Sparplan :huh: Heute ist es normal, damals nicht denkbar. Darum umso bemerkenswerter, dass du schon seit 1990 am Kapitalmarkt investiert bist. Ich habe deinen initialen Beitrag wohl etwas missverstanden: Ich dachte du machst Quartalsweise Käufe, um gezielt "Dips" mit nehmen zu können. Derweil hast du sozusagen einen quartalsweisen, manuellen Sparplan seit über 36 Jahre am Laufen! Du kaufst emotionslos am Tag X für deinen Betrag Y. Das ist ebenfalls eine Regel, und die hat dir bis heute zu deinem Erfolg beigetragen. Ich nehme an, dass du in den schwierigen Börsenzeiten dies ebenfalls durchgezogen und dich über den Kauf von mehr Anteilen erfreut hast. Ob monatlicher oder quartalsweiser Sparplan (ob automatisiert oder manuell) ist am Ende wohl nicht groß entscheidend, viel wichtiger ist das dabei-sein. Und so wie ich es lese, sind wir in dem Bezug gleicher Meinung/Einschätzung.

    Ich hoffe, dass ich ebenfalls eines Tages genauso lange investiert sein werde. Mir hilft hierbei die Möglichkeit des automatisierten Sparplans sehr. Den Sparplan zu löschen ist schon so eine Art: "Ah, Kampf gegen mich selbst". :thumbup:

    Und wie 90 Prozent Aktien schon schrieb, Disziplin ist die große Kunst beim händischen Kaufen, am besten emotionslos. Und gerade da sind Sparpläne interessant, die diese Disziplin eben nicht mitbringen oder sich gar groß damit beschäftigen wollen, Autopilot an und 40 Jahre laufen lassen, völlig in Ordnung.

    Wäre ich heute noch mal 20 mit dem Wissen von heute - All World ETF- Sparplan - 40 Jahre plus Fire and Forget. :thumbup:

    Wie du sagst, die Möglichkeiten heutzutage sind andere als damals. Das darf man nicht vergessen. Du hattest 1990 keinesfalls einen All-World-ETF mit Sparplan verfügbar. Das waren andere Zeiten, andere Herangehensweisen. Das regelbasierte, emotionslose Kaufen und dabei bleiben ist wohl der größte Stellhebel für den Vermögensaufbau. Danke dir für dein Feedback mit deiner langen Investmenterfahrung :thumbup:

    Die markierten Passagen sind aus meiner Sicht die wichtigsten.

    Ich hatte das immer so gehalten: alle 3 Monate am 1. schaute ich ins Depot, kletterten die Kurse, kaufte ich verhalten mit der üblichen Sparrate nach, vielen die Kurse kaufte ich immer ein Häppchen mehr, floss das Blut in den Straßen konnte ich mich nicht bremsen und kaufte was das Zeug hielt. Rückwirkend gesehen empfinde ich keinen Nachteil.

    Hast du dein System mit Backtests verifizieren können oder beruht es auf subjektivem Empfinden? Wie oft hast du über dem letzten ATH gekauft ,wie oft unterhalb dem letzten ATH? (letzte ATH wäre immer das von vor 3 Monaten beim letzten Kaufzeitpunkt)

    Wenn der Kurs vom ETF heute bei 150 € steht, morgen bei 125 € und du dann in deinem Rhythmus kaufen würdest, hättest du mehr gekauft als gestern. Allerdings kann es sein, dass vor 3 Monaten der Kurs bei 100 € war, also hast du im Vergleich zu vor 3 Monaten deutlich teurer gekauft. Es wird immer die Fälle geben, an denen du günstiger als das ATH vor 3 Monaten kaufst, genauso aber auch Fälle in denen du teurer kaufst. Weiterhin hast du in den den 3 Monaten Oppertunitätskosten, welche du für eine sauberere Rechnung/Analyse berücksichtigen solltest. Die Intension beim Investieren ist der Gedanke an eine positive Renditeerwartung. In einer idealen Welt wäre der Kurs morgen immer höher als gestern.

    Daher würde ich einen Sparplan nicht als schlecht ansehen, denn auch diesen kann man i.d.R. quartalsweise ausführen lassen. Weiterhin - ab einem gewissen Depotvolumen ist die Sparrate irgendwann nicht mehr ausschlaggebend, sondern das investierte Kapital.

    Für die meisten sehe ich den monatlichen Sparplan aus psychologischen und disziplinären Gründen als passend. Es passt zum Rhythmus unserer Gehaltszahlungen, Buchungen usw. (Video zur Auswertung Sparplan täglich, wöchentlich, monatlich, jährlich)

    Ich selbst habe eine Mischung: Monatlich definierter Sparplan. Falls quartalsweise im Haushaltsbudget etwas über blieb (weil weniger konsumiert o.ä.), wird der Überschuss investiert.

    Viel wichtiger als der Rhythmus vom Sparplan ist für die meisten: Überhaupt anfangen zu investieren und ihre Aktien-Cash-Quote sinnvoll zu wählen. (zum Nichtinvestieren finde ich das Video sehr erleuchtend: Youtube - Notgroschen)

    Für Bafög: ins AVD kann man ja nur 1800€ gefördert einzahlen. Hilft also nicht so viel. Der Freibetrag für Vermögen für Bafög liegt bei 15.000€.

    1.800 € p.a. werden maximal zusätzlich gefördert.

    Es ist allerdings möglich bis zu 6.800 € p.a. ins AVD einzuzahlen. Der Betrag über die geförderte Summe ist dann nur für die Einkommenssteuer relevant, also dort kann der mehr gezahlte Beitrag als Vorsorgeleistung in der Steuer angegeben/angerechnet werden. Du bekommst kein zusätzliches Geld vom Staat, sondern nur die Steuerrückerstattung.

    Ich entnehme den Antworten, dass das mit dem AVD und Freibetrag noch nicht so ganz eindeutig ist

    Ich würde davon ausgehen, dass das AVD für das Bafög ebenfalls nicht angerechnet wird, denn für so ziemlich alles andere wird es auch nicht angerechnet (Schonvermögen z.B. bei Bürgergeld). Die letzten Feinheiten vom AVD werden wohl im 3. Quartal festgelegt.

    Genaues zum Thema Bafög kann ich dir nicht sagen.

    Im Verlauf überlege ich noch Anleihen circa in 30 Prozentiger Gewichtung hinzuzunehmen, evtl. Mit einem Anleihen ETF und physisches Gold zu kaufen zur generellen Stabilisieriung.

    Anleihen

    30 - 40 Jahre Anlagehorizont und dann Anleihen in 30% aufnehmen? Warum?

    Wenn du die Anleihen aufnehmen willst um einen risikoarmen Teil im Portfolio, also zuzusagen "Cash" (im Sinne der Börse) zu haben, um das Portfolio im Drawdown, Volatilität und auch in der Rendite zu begrenzen, dann auf jeden Fall die Bonität und Laufzeit beachten. mMn nur Anleihen kürzer 3 Jahre Laufzeit, ansonsten hast du das Zinsänderungsrisiko zu stark drin.

    Du kannst dir Anleihe-ETFs mit Laufzeiten von Anleihen >5 Jahre im Kurs anschauen, dann siehst du was ich meine ... das Gegenteil von risikoarm.

    Gold

    Physisches Gold zur Stabilisierung vom Depot. Reales Gold ist nicht so einfach liquidierbar und bedarf andere Sicherheiten (Tresor, Bankschließfach, ...), was wiederum Kosten verursacht. Möchtest du es nur aus Investmentsicht benutzen, um die Volatilität im Depot zu reduzieren, dann ist vielleicht ein Zertifikat (Schuldverschreibung) eine einfachere Möglichkeit -> schneller liquidierbar, dafür eben das Emittentenrisiko. Gold hat eine geringere Korrelation zu Aktien, allerdings keine gegenläufige (Korrelation ist aktuell leicht über 0 - aber nicht -1, also gegenläufig). Das Ausbalancieren mit Gold kann manchmal klappen, manchmal nicht. Weiterhin solltest du dir eine Gewichtung überlegen, denn so wie du es beschreibst benötigst du mehr als die "5% Scheingewichtung", damit es einen nennenswerten Effekt hat. Oft kursiert die 10%-Marke, einige sagen aber auch bis zu 30%.

    ETFs

    70 Prozent Vanguard FTSE All World

    20 Prozent ishares Core msci Em IMI

    10 Prozent amundi Core stoxx Europe 600

    • Warum genau diese Gewichtung? Mit der Gewichtung hast du eine aktive Marktmeinung: Europa und EMs übergewichtet, Japan untergewichtet (relativ zum FTSE All World)
    • Wie handhabst du es mit Rebalancing? Hast du es durchgerechnet, ob es mit steuerschädlichem Rebalancing besser ist als deine Anlage nur in den FTSE All World?

    Vom Grundprinzip ist die ETF-Auswahl besser als ein Girokonto, besser als ein Versicherungsprodukt, ... ;)

    Erstmal großen Respekt, dass du dich um diese Materie kümmern wirst und nicht nur "ach, ich lass es so laufen" und damit die Kaffeemaschine in der Bank bezahlen wirst. Die Erfahrungsberichte vieler, welche das Depot bei (Haus-)Banken über Produktverkäufer (nicht Bankberater) verwalten lassen, sehen meistens so aus. Produkte, welche miteinander kombiniert überhaupt keinen Sinn ergeben. Ich bezweifel stark, dass man auch nur im Ansatz die Überschneidungen, das Risikoprofil und die Anlageziele ermittelt hat...

    Viele Vorredner haben schon vieles gesagt und der letzte Punkt: Wenn der Produktverkäufer auf die emotionale Schiene (also unter Druck setzt), dann bist du genau an seiner Achillesverse! Er sieht sein leicht verdientes Geld, ggfs. seine damit Verbundene Bonuszahlung aufgrund erreichter Meilensteine als gefährdet. Kurz um: Du bist damit auf dem ganz richtigen Weg. Das Depot liegt nun schon einige Zeit, also kein Grund zur Hektik. Sich gezielt einen Plan aufstellen und dann Schritt für Schritt umsetzen - auch das Thema wie einer angesprochen hat: Wann oder wofür möchtest du dieses Erbe "nutzen"? Also dein Anlagezeitraum. Manches in 5 Jahren z.B. für eine Weltreise, manches in 10 Jahren für Renovierung Haus und manches für die eigene Altersvorsorge.

    Bei der ganzen Umschichtung haben viele schon das Thema Günstigerprüfung, Einkommensgrenze und Steuern angesprochen. Weiterhin zu beachten ist u.a. der Kaufzeitpunkt (z.B. vor 2009 = steuerfrei) und dass du Verluste von Aktien mit Gewinnen von Aktien verrechnen lassen kannst. Ebenso Verluste von Fonds/ETFs die Verluste gegen Gewinne gegenrechnen lassen. Beim gleichen Institut wäre es einfach, indem du erst die Verluste verkaufst, dann die Gewinne.

    Die iBonds erledigen sich über die Laufzeit von alleine. Ein Korb aus Anleihen, welche zum Stichtag im Jahr XY (z.B. 2029) dir mit dem eingesetzten Kapital + Zinsen zurückgezahlt werden (so im Ideal-Szenario). iBonds sind bei der ING handelbar.

    Anleihen teilweise mit grottigem Zinssatz im aktuellen Marktumfeld, d.h. dort dürfte der Kurs extrem gefallen sein. Je nach Laufzeit der Anleihen erledigen sich diese mit der Zeit (Rückzahlung), ansonsten sollten diese bei der ING ebenfalls handelbar sein. Du kannst dir eine Übersicht erstellen und auflisten, wann wie viel Kapital aus welcher Anleihe zurückgezahlt werden dürfte (Einzelanleihen + deine iBonds).

    Deine Anleihen-ETFs. Dürften vermutlich unter die Räder gekommen sein. Mit Anleihen-ETFs kenne ich mich allerdings nicht sonderlich aus, daher kann ich dir dazu nichts sagen. Ich würde anstatt Anleihen (wie du sie hast) Tagesgeld, Festgeld oder Geldmarkt-ETF als Sicherheitsbaustein bevorzugen. Denn deine Anleihen zähle ich zum risikobehafteten Portfolioteil.

    Einzelaktien musst du für dich wissen. Möchtest du Einzelaktien? Welche möchtest du behalten, welche nicht? Wie du dich dort entscheidest würde ich den Schritt gehen und tabula-rasa machen: Erst die Verlierer verkaufen, dann die Gewinner. Ohne Rücksicht auf die Marktlage und dann in deinen bestehenden ETF oder in einen neuen Umschichten. Letztendlich tauschst du Aktien gegen Aktien.

    ETFs / Fonds (iBonds ausgeklammert) ist eine wilde Sammlung. Ich vermute, dass die 1,0% Kosten für das Depot gelten. Dazu kommen noch jeweils die Kosten für den Fond und ETF. Bei den aktiv gemanagten Fonds dürften sicherlich 1,5% und mehr Kosten p.a. anfallen. Der Produktverkäufer der Bank wird sicherlich den steuerlichen Aspekt als Totschlag-Argument verwenden. Je nach Höhe des Gewinns kann es durchaus sein, dass sich ein Wechsel auf einen kostengünstigen ETF nach einigen Jahren amortisiert hat. (Siehe hier: https://www.finanzfluss.de/rechner/etf-wechseln/ ).

    Ansonsten sehe ich nur Sektor- und Regionen-ETFs/Fonds. Keinen Welt-ETF. Die Frage ist, wie viel Aufwand und Wetten möchtest du eingehen? Diese Frage musst du für dich beantworten gehen und je nachdem wie sie ausfällt, würde ich meine Psyche, meinen ruhigen Schlaf den Steuern eine höhere Priorität zuweisen.

    Das Xetra-Gold ist nach 1 Jahr Haltefrist steuerfrei. Dies kann als Baustein im Portfolio sicherlich bleiben, also wäre für mich kein zwingender Verkaufsposten.


    Ansonsten viel Kraft und Erfolg dem Produktverkäufer in der Bank die Stirn zu bieten. Sie versuchen immer auf die emotionale Schiene oder mit dem Angst-Machen den Kunden zu behalten. Vermutlich wird dir irgendein neues Produkt angepriesen, das das Allheilmittel sei. Lass dich davon nicht beirren, stelle dir deinen Plan auf und verfolge diesen.

    Erhalte seit längerem den newsletter, habe Saidis Buch und inzwischen auch einen eigenen Welt-ETF. Ich finde mich schon ganz gut 😉

    Sehr gut! Viel Erfolg dir und mein Beileid. Ein Erbe bedeutet immer den Verlust eines Menschen.

    Suchst du sowas wie einen Portfoliotracker?

    Beispiele: Finanzfluss Co-Pilot, getquin, Parquet, ...

    Jedes dieser Angebote hat sowohl eine FreeVersion und Abo-Modelle mit mehr Inhalt, Informationen usw.

    Diese beinhalten teilweise einen Dividendenkalender (mit Ankündigungen/Prognosen). Zinszahlungen auf Tagesgeldeinlagen oder Anleihen, weiß ich leider nicht wie es da ist (tracke ich nicht, bzw. habe ich nicht).

    Und wie kann ein Besitzer von Aktien, die nicht an der Börse gehsndelt werden, diese zu Geld machen, wenn neue, an der Börse handelbare, Aktien nur durch Neu-Emissionen geschaffen werden können?

    Private Equity. Aktien sind Public Equity.

    Das gleiche ist wie mit einer GmbH. Diese haben auch einen Preis, allerdings viel schwerer Käufer zu finden. Dennoch kannst du als Anteilseigener deine Firmenanteile an jemanden verkaufen, nur eben nicht per 2 Klicks wie an der Börse.

    In diesen Indexe muss dafür anteilsmässig "Platz" geschaffen werden. Das heisst andere Aktien werden zumindest anteilsmässig verdrängt und damit verkauft.

    So funktioniert die Gewichtung nach Marktkapitalisierung. Ein Unternehmen, das eben weniger stark bewertet ist, wird den Rang abgeben müssen. Das passiert ständig, ob nun über IPOs oder weil ein Unternehmen im Kurs (und Marktkapitalisierung) verliert und dadurch herausfällt. Du hast ein in den großen Indizes und Welt-ETFs i.d.R. ein quartalsweises Rebalancing, also es ist ständig Bewegung drin. Das ist ja das gute: Emotionsloses, regelbasiertes Gewichten.

    Ich las heute, dass ER den Ausgabekurs selber festlegt

    Das ist richtig und macht jedes Unternehmen so. Bei SpaceX hat Elon Musk aufgrund der Anteile und Stimmrechtvergabe (im Unternehmen) rund 85%.

    Jedes Unternehmen das an die Börse geht, legt ihren Preis pro Aktie fest. Das bewerten sie anhand des Marktumfeldes und hoffen eben, dass sie es passend getroffen haben. Steigt die Aktie am 1. Tag unfassbar stark, heißt es, dass sie zu niedrig bewertet haben (die Investoren hätten auch mehr gezahlt). Sinkt der Kurs stark, haben sie zu viel gewollt und die Nachfrage ist deutlich geringer als gedacht.

    Das umgekehrte ist bei Aktienrückkäufen. Das Management kann entscheiden, wann sie zurückkaufen. Also ja, das Unternehmen legt es in gewisser Weise fest!

    Genau so funktioniert die Mechanik von Indexfonds im Hintergrund.
    Ein Index wie der MSCI World gewichtet Unternehmen nicht nach ihrer gesamten Marktkapitalisierung, sondern nach der Free-Float-Marktkapitalisierung. Also nur nach den Aktien, die tatsächlich frei an der Börse handelbar sind.
    Für den MSCI World oder den FTSE All-World ist SpaceX beim Einzug also kein 1,7-Billionen-Gigant, sondern "nur" ein Neuzugang mit dem Gewicht von ca. 75 Milliarden Dollar.

    Das wird einen Einfluss haben, das ist richtig. Jedoch wird er nicht so enorm ausfallen, wie du annimmst.

    Vielen Dank für deine Erklärung, denn in unseren Medien und überall wird genau das komplett falsch widergegeben (fast schon bewusste Panikmache). SpaceX wird heute schon mit 1,7 Billionen Dollar bewertet. Durch den Börsengang machen sie eine Kapitalerhöhung durch die Ausgabe frei handelbarer Aktien von schätzungsweise rund 75 Mrd. USD. Dass unsere Medien berichten, dass dadurch Elon Musk (und nur dadurch) der erste Billionär wäre, ist Schwachsinn. Er ist es jetzt schon, denn SpaceX hat bereits das "1,7 Billionen USD Wert"-Label.

    Die ca. 75 Mrd. USD FreeFloat an Aktien werden ca. 5% vom Unternehmenswert sein (so die Schätzungen). Ein gutes Video der Konkurrenz: Finanzfluss - zu SpaceX IPO

    leiche Aufteilung wie der MSCI ACWI IMI erreicht hat. Die Frage ist eher, ob man es je erreicht.

    Ohne steuerschädliches Rebalancing gehe ich nicht davon aus. Die 3 Komponenten werden zwangsläufig auseinanderlaufen. Darum rebalancen die ETFs u.a. quartalsweise, um ihre initiale Gewichtung wieder herzustellen.

    Das ist das gleiche wie: Industrienationen + Emerging-Markets als 2-ETF-Lösung vs. 1 ETF-Lösung

    Nur, dass du nun 3 Komponenten hast.

    Was ich hier nun gelernt habe, kommt es auf das Vermögen im MSCI World bzw. FTSE Developed an. Es kann Jahre dauern, bis 8:1:1 erreicht wird.

    Das sowieso. Ich würde es gedanklich so machen. Hast du nur Industrienationen und möchtest nun Schwellenländer und SmallCaps: Starte mit dem neuen Konzept (ob als 1-ETF-Variante oder 2-ETFs oder dem 8:1:1, ...) und klammere den bestehenden ETF aus.

    Dort steuerschädlich etwas umschichten, nur um 8:1:1 initial zu erhalten, ist der SuperGau.

    Wie gehe ich vor, wenn ich die 8:1:1-Strategie mit der 3x10-Taktik kombinieren will?

    Ich verfolge die Strategie nicht. Müsste ich sie mir unbedingt als 8:1:1 mit 3x10-Taktik ans Bein klotzen:

    Variante 1: Alle ETFs im zeitlichen Turnus austauschen, also neue ETFs auf die Indizes besparen. Wenn du die Strategie von Anfang an machst, hättest du nach 30 Jahren 9 ETFs im Depot. Theoretisch stört das nicht, ob du mehrere ETFs auf den gleichen/ähnlichen Index hast. Selbe Korb.

    Variante 2: Nur den "8er" ETF durch einen neuen ersetzen. In den anderen wird sowieso kaum Volumen drin sein. Bei 1000€ mtl. Sparrate, wären es jeweils 100€ mtl. in EMs und SCs. Mit 7% Rendite p.a. sind es nach 10 Jahren "nur" 17.000 € (davon rund 5.000 € Gewinn).


    Die Frage die ich mir bei dem ganzen Hickhack stelle: Wo genau ist der gerechtfertigte Mehraufwand von 8:1:1 inkl. steuerschädlichem Rebalancen gegenüber z.B. einem Welt-ETF (z.B. FTSE All World) ohne SmallCaps?

    Wie viele angemerkt haben, gibt es nur einen ACWI IMI-ETF Anbieter (wenn ich das korrekt mitgelesen habe). Es muss mir ja etwas bringen, ansonsten ... warum sollte ich das tun, wenn ich weiß, dass ich weniger habe (bei gleichem Risiko) als bei der 1-ETF-Variante?

    „Finanzen ganz einfach“ und 8:1:1 ist eben nicht ganz einfach

    Unabhängig von der ganzen FT-Newsletter und "Empfehlungssache" fehlt mir bei dieser Verteilung ein Punkt komplett:

    Wo ist die historische und statistische Auswertung zu genau diesem Verhältnis? Warum genau 8:1:1 und wann und wie oft sollte man Rebalancen, um trotz Steuereffekten das Rendite-Risiko-Verhältnis zu behalten bzw. im Vergleich zu einem 1-Welt-ETF (auch ohne SmallCaps) besser abschneiden? Mir fehlt dabei statistische Auswertung und Herleitung anhand historischer Renditen über Monte-Carlo-Simulationen und Auswertung anhand von Wahrscheinlichkeiten. Das 8:1:1 ist für mich willkürlich gewählt, weil das eben so der große Index macht.

    Das Rebalancing über die Sparrate funktioniert nur am Anfang, aber ab einem gewissen Zeitpunkt sind die Sparraten nur der Tropfen auf den heißen Stein. Ergo läuft das Verhältnis irgendwann definitiv aus der 8:1:1 Gewichtung. Und dann? Das Rebalancing um auf die Gewichtung wieder zu kommen: Bringt es mir Überrendite oder kostet es mich durch Steuern + Gebühren am Ende unnötig Performance? (Ich tippe ja auf 2.)

    Mehraufwand bedeutet Zeitaufwand, d.h. es sollte sich in der Rendite (und Risiko) widerspiegeln. Ansonsten wäre es rational gesehen sinnvoller eine 1-Welt-ETF Strategie zu gehen (ob das nun MSCI, ACWI, Prime Global, FTSE All World ist - mit oder ohne Schwellenländer darf jeder für sich entscheiden...)

    Überlegung wäre auch ganz auf BIP ab sofort zu setzen und nichts mehr nach Marktkapitalisierung zu investieren.

    ...und wie hast du das vor? Als Beispiel Deutschland:

    Du wirst niemals nach BIP über Aktien gewichten können, da gar nicht alle relevanten Firmen börsennotiert sind. D.h. vom Gedanken her, würdest du Deutschland im Vergleich zum Welt-ETF deutlich höher gewichten. Allerdings verschiebst du dann nur Kapital zusätzlich in den DAX (Mdax, ggfs. SDax), welches ja nicht das gesamte BIP von Deutschland widerspiegelt. Es fehlt sowas wie Bosch, Aldi, Lidl (Schwarz-Gruppe), ...

    Im asiatischen Bereich sieht es oft nicht besser aus, teilweise ist es dort noch konzentrierter, v.a. auf Technologie und Finanzwesen.

    Oder wie ist deine Strategie diesbezüglich dies umzusetzen?

    Ja, ich kenne den Amundi ETF GDP, allerdings kauft dieser ebenfalls nur Public Equity und gewichtet dann diese Werte nach dem BIP der Länder. Allerdings sind die gewichteten Firmen nur bedingt für das BIP des jeweiligen Landes zuständig.

    Zitat aus dem Artikel:

    Zitat

    "Die Anleger unterschätzen ganz massiv, dass der MSCI World Index mittlerweile massiv übergewichtet ist in den USA", betont Kapitalmarktstratege Stefan Riße vom Vermögensverwalter Acatis im Gespräch mit der ARD-Finanzredaktion. "Wir reden über einen Anteil von 72 Prozent, mit denen man an US-Aktien hängt - und damit auch am Dollar."

    Also mein FTSE All-World ist gerade bei ca. 60% USA-Gewicht. Als Vermögensverwalter bist du natürlich daran interessiert, dass weniger Kunden zum Do-It-Yourself-Anleger werden, sondern aufgrund von Angstverbreitung zu dir als "Profi" in die Vermögensverwaltung kommen.

    Wenn ich die Grafik vom USD/EUR in dem Artikel auf 10 Jahre stelle, ist der Wechselkurs im soliden Mittelfeld. Er war schon deutlich niedriger und deutlich höher. Die Frage die man sich immer stellen sollte: Was sind deine Alternativen?

    • Die letzten 20 Jahre nicht in US-Aktien investiert gewesen zu sein, ...
    • Mein Geld unter das Kopfkissen legen und zuschauen wie es von der Inflation aufgefressen wird, ...
    • Dem Bankverkäufer in Rachen werfen und seinen Premium-Kaffee finanzieren
    Zitat

    Die US-Börse repräsentiert nicht mehr die US-Wirtschaft, sondern nur noch den Technologiesektor." Dabei drehe sich alles um ein Thema - Künstliche Intelligenz.

    Technologie ist eben die letzten Jahr und vermutlich auch weiterhin der Trend. Dass die Wachstumsraten so nicht für die nächsten 30 Jahre aufrecht bleiben, ist wohl logisch. Dennoch wird die KI unseren Alltag, unsere Abläufe und Prozess grundlegend verändern. Entweder man geht als Land, Region und Industrie mit der Zeit, oder man geht mit der Zeit.

    Wie wenn unser DAX (MDAX, SDAX) die deutsche Wirtschaft widerspiegelt ...

    Das ist der entscheidende Abschnitt im Artikel:

    Zitat

    Diversifizierung lautet deshalb das Zauberwort, also die Risiken im Depot breiter streuen - über Regionen, Branchen, Währungen und Anlageklassen hinweg. ETF-Anleger können über Alternativen zum MSCI World nachdenken. So enthalten etwa der MSCI ACWI oder auch der FTSE All-World neben Industrieländern auch Schwellenländer - und decken damit einen größeren Teil des globalen Aktienmarktes ab. Noch breiter aufgestellt ist der MSCI ACWI IMI, der zusätzlich kleinere Unternehmen umfasst.

    Anlegerinnen und Anleger können aber auch in Anleihen investieren - oder in Edelmetalle. "Gerade vor dem Hintergrund der hohen Verschuldungszuwächse in der Welt, aber insbesondere auch in den USA, ist eine gewisse Goldbeimischung sicherlich nicht falsch", betont Acatis-Experte Riße.

    Ich habe den IMI seit ca. 3 Jahren und bin zufrieden aber trotzdem bin ich mir nicht sicher, ob dieses "mehr" an Unternehmen dann auch unbedingt mehr Sicherheit bringt. Gerade bei Small Caps ist doch so, dass diese ggf. nicht langfristig bestehen.

    Small Caps sind risikobehafteter, also das Gegenteil von Sicherheit. Small Caps haben eine erhöhte Volatilität, aber i.d.R. auch eine erhöhte Rendite. Emerging Markets haben im Vergleich zu Industrienationen eine erhöhte Volatilität.

    Zu sagen: "Nimm den ACWI IMI anstatt dem MSCI World", weil du dadurch weniger Volatilität im Depot hast, halte ich für ein absolut schwachsinniges, unseriöses Argument. Beides ist in Aktien und innerhalb der Aktien hast du überwiegend eine Korrelation von (aktuell) 0,8 zueinander (z.B. EMs zu Industrie).

    Wer mehr Sicherheit und weniger Volatilität möchte, sollte über Assetklassen diversifizieren, anstatt innerhalb der Anlageklasse Aktien herumschrauben. Am einfachsten geht es über Cash (Tagesgeld, Festgeld, Geldmarkt-ETF, beste Staatsanleihen, ...) - es gibt aber noch andere Möglichkeiten.

    Deswegen stelle ich den Mehrwert (an Unternehmen) eines IMI zu einem World oder All World ETF, bezogen auf mehr Sicherheit, in Frage.

    Wenn du dein Investment von ACWI IMI vs. FTSE All World bezüglich Sicherheit in Frage stellst, solltest du eher eine Ebene höher gehen: Wie viel % vom Vermögen möchte ich in der Assetklasse Aktien haben?

    Ob du den ETF Y oder ETF X (im Bereich der Welt-ETFs) nimmst, spielt in Bezug auf Sicherheit keine Rolle. Diese laufen alle so gleich, bzw. sind sehr stark miteinander korreliert.

    ich habe ein ETF Portfolio bestehend u.a. aus FTSE Allworld, World Small Cap und MSCI Emerging Markets IMI.

    Aufgrund Taiwan und Südkorea ist zuletzt ja der MSCI Emerging Markets IMI super gelaufen, jedoch machen nun Taiwan und Südkorea etwa je 7-8% Länderanteil in meinem Gesamtportfolio aus.

    Portfolio aus mehreren ETFs mit Überschneidungen. Da wird es eben komplizierter.

    Wenn dir das Kopfzerbrechen bereitet, vielleicht nur noch den FTSE All-World besparen und die Emerging Marktes liegen lassen? Schließlich gewichtest du diese gerade über und je nach Verhältnis der beiden ETFs hast du eben ein größeres Exposure gegenüber EMs. Daher ist es mehr als logisch, dass Regionen wie Taiwan und Südkorea durch ihre grandiose Performance höher gewichtet werden.

    Gegenfrage: Warum siehst du es als etwas negatives? Sieh' es doch positiv, dass du mit deinem Portfolio in diesen Bereichen/Regionen stärker investiert bist (als ein normaler FTSE-All-World'ler) und du dadurch mehr von der Rendite mitgenommen hast.

    Du wirst niemals einen statischen Zustand von Ländern oder Sektoren haben. Es ist ein ständiger Wandel. Heute ist das der Trend, morgen dieser. Es schwankt ständig, aber du versuchst einen "Fixwert" von den Ländern zu halten. Wenn das dein Ziel ist, wirst du zwangsläufig öfters Rebalancen müssen, was dich wiederum kostet (Steuern, Ordergebühren). Weiterhin setzt du damit eine gegenläufige Meinung zu dem großen Markt, also den unzähligen Millionen von Anlegern. Das ist für mich das gleiche, wie jeder wegen USA-Gewicht rumdoktert.

    Ansonsten kann ich mich diesem Abschnitt nur anschließen:

    Ein Rebalancing zwischen dem EM IMI und den anderen ETFs kannst du machen. Ich würde es aber aus Steuer- und Kostengründen mit einer recht großen Toleranz-Bandbreite durchführen. Sprich, nur wenn die Abweichung wirklich relativ groß geworden ist. Zumal bei dir der All-World ja auch Emerging Markets enthält und somit der Drift zwischen den ETFs sich in Grenzen halten sollte. Und Rebalancing dabei immer möglichst stark über Cash-Flow basiertes Rebalancing, sprich über Einzahlungen und Entnahmen.

    Ich habe auch eine Berufsunfähigkeitsversicherung, obwohl ich einen Bürojob habe (würden viele sagen). Der Grund dafür ist für mich ganz einfach: Mein Humankapital ist mein größter Vermögensblock und den möchte ich zu einem gewissen Grad abgesichert haben.

    Bei Berufsunfähigkeit denken die meisten an Sachen wie "Fahrradsturz" (Beispiel von weiter oben), aber tatsächlich sind die inneren Krankheiten (z.B. Psyche, Nervenkrankheiten, Herz-Kreislauf, ...) die Hauptursachen für eine Berufsunfähigkeit. Wer behauptet, dass er das vorbeugen und einschätzen kann, dass er es niemals bekommt, ... Bei Unfällen - du musst sie nicht verursachen. Dich kann auch jemand umfahren.

    In meiner Zeit im Rettungsdienst habe ich so einiges gesehen. Von verschleppter Grippe, welche irreversible Hirnschäden verursacht hat und damit die Person für ihren Rest des Lebens ans Bett gefesselt ist, bis hin zu schweren Unfällen bei denen Personen Gliedmaßen o.ä. verloren haben (z.B. weil einer überholt hat und den Gegenverkehr übersehen...) über Schlaganfälle / Herzinfarkt bei jüngeren Menschen. Niemand ist davor geschützt und wer glaubt ihn treffe es nicht, ... Weiterhin nehmen die psychischen Erkrankungen rapide zu - wobei ich das Gefühl habe, dass das von der Politik und Gesellschaft weiterhin als "Lappalie" abgetan wird.

    Ich hatte mich da mal eingelesen und da war zu lesen das zum Beispiel eine BU auf eine evtl. Grundsicherung angerechnet wird und wenn die nicht ensprechend hoch ist so fast gar nix bringt (sollte mindestens 80% vom Netto betragen).

    Die BU-Rente sollte sinnvollerweise auch eine gewisse Höhe haben. Die meisten machen das nicht, weil damit der monatliche Beitrag eben steigt. Meine BU-Rente ist so gewählt, dass ich mit Erwerbsminderungsrente + BU-Rente (nach Steuern) meine Fixkosten problemlos tragen kann, mir dennoch sowas wie Urlaub leisten könnte und weiterhin einen kleinen Beitrag für Altersvorsorge finanziert. Die BU-Rente endet mit 67 Jahren und da möchte ich keinesfalls in der Altersarmut landen...

    Wenn ich mir meine Beiträge inkl. Dynamik über die Laufzeit meinem Humankapital gegenüberstelle, ist das in Relation ein überschaubares Verhältnis.

    Viele vergessen es: Eine Berufsunfähigkeitsversicherung ist eine Risikoversicherung. Wie deine Haftpflicht oder Vollkasko fürs Auto.

    Ja, die GRV würde bei Arbeitsunfähigkeit zahlen, das ist ein Notfall, warum sollte die die Zahlung der Rente verweigern ?

    Das Krankengeld endet nach 72 Wochen und ist nur 60% vom letzten Brutto. Danach Erwerbsminderungsrente.

    Ein Artikel von Finanzfluss: Thema BU von Finanzfluss

    Nur bei mir ist der Zug ja abgefahren

    Anstatt einer BU und du dich trotzdem gegen manche Risiken absichern willst, könnte sowas wie eine Unfallversicherung eine Möglichkeit sein.


    In meinem Umfeld kenne ich viele, bzw. die meisten, die keine Berufsunfähigkeit haben - meistens weil "brauch ich eh nicht" oder "kostet doch eh nur". Letztendlich muss es jeder für sich entscheiden, denn jeder fühlt und sieht Risiko anders.

    Wenn bei einem Fonds trotz 2,5% Kosten rund 6,8% bei dir ankommen, dann hast du KEINEN weiteren Gewinn auf deiner Seite!

    Deine Aussage ist insofern korrekt, wenn nach Kosten beides mal 6,8% Rendite ankommen.
    => Gegenfrage: Woher soll die 2,3% Überrendite p.a. (2,5% - 0,2%) bei gleichem Risiko gegenüber dem Weltmarkt herkommen? Nicht, wenn beides mit Aktien auf "Buy & Hold"-Basis arbeitet. Mit anderen Strategien ist sowas machbar, aber nicht mit dem was die Finanztip-Community als "investieren" ansieht.

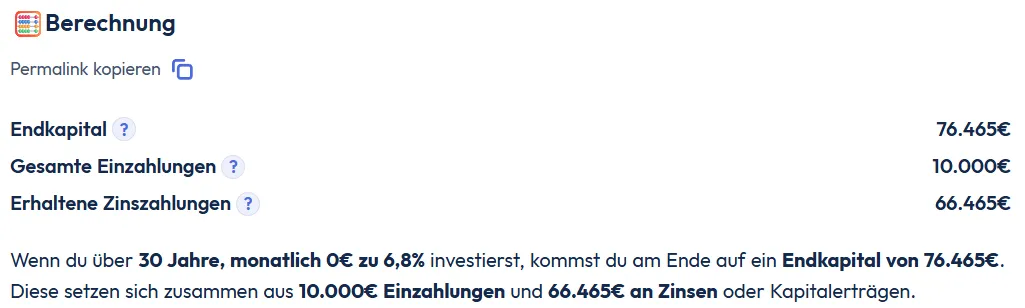
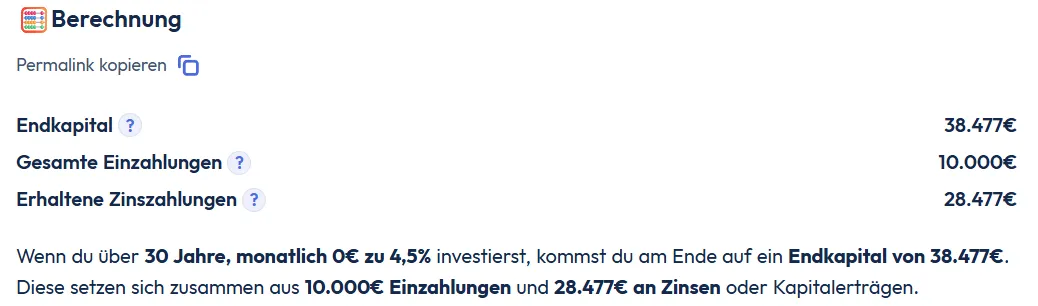
    Du hast das Problem nicht verstanden. Du hast 7% Marktrendite vor Kosten. Nach Kosten ergibt sich dann 6,8% Rendite (ETF) und 4,5 % Rendite (Fond). Idealisierter Vergleich:

    Bei 6,8% Rendite p.a.:

    zu 4,5% Rendite p.a.:

    Das ist ein Unterschied von 50% über 30 Jahre Laufzeit oder anders ausgedrückt: Bei gleicher Marktrendite erhält der Investor beim Fond nur halb so viel Vermögen. Den Rest verdient die Bank.

    Du hast das Problem der Kosten nicht verstanden, denn es spiegelt sich auch hier wieder:

    Der von mir weiter zitierte UniFavorit:Aktien-net ist über die 5 Jahre ungefähr wie der FTSE All world gelaufen. Höheres Risiko, aber keine schlechtere Rendite.

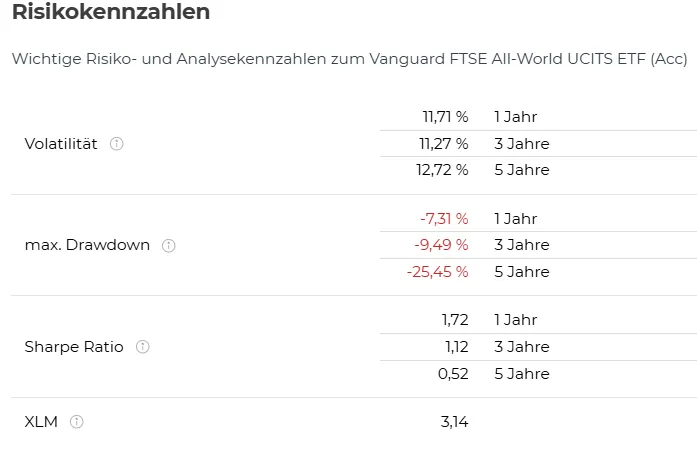
    Gleiche Rendite bei höherem Risiko und du sagst, das ist nicht problematisch? :rolleyes: Du darfst Rendite nicht ohne Risiko betrachten, genau genommen musst du die risikoadjustierte Rendite (Sharpe Ratio) miteinander vergleichen.
    • Würdest du dein Sicherheitsbaustein, deinen Notgroschen auf ein Bankkonto in Rumänien oder Kachsachstan legen, wenn du dort den gleichen Zinssatz wie hier in Deutschland bekommst?
    • Oder: Wählst du das A) 0%-Zinstagesgeld oder das mit B) 2% Zinssatz? Beides in DE, beides die gleiche Bank.

    Diese Hebelei gab es schon lange bevor es ETFs gab.

    Ja, das ist gar nicht das Problem. Das Problem ist, dass du ein gehebeltes Produkt mit einem ungehebelten vergleichst und dabei die gleiche Rendite erwirtschaftest. Risikoadjustiert ist der Fond deutlich schlechter. Dann kannst du den Uniglobal:Aktien mit einem S&P500 vergleichen.

    Ich merke hier und auch in anderen Foren, dass nur auf die Rendite geachtet wird, aber das Risiko dabei komplett außen vorgelassen wird. Der Uniglobal:Aktien ist ein in sich gehebeltes Produkt!

    Jeder der Barvermögen hat und dort investiert ist, sollte ernsthaft sein Investment hinterfragen! Aus ökonomischer Sicht ist das absoluter Hirnriss...

    Als faire Benchmark müsstest du wie gesagt:

    Vergleichsindex aus 80% MSCI-World und aus 20% x2-MSCI-World

    ...hernehmen und dann sieht der Renditevergleich vom Fonds vs. dieser Kombination deutlich schlechter aus.

    Es geht nicht ums Nehmen, sondern hier geht es darum dass man ihn schon hat!

    Einfache Antwort: Verkaufen und Umschichten. Jeden Börsentag möglich. Man ist mit dem Produkt nicht verheiratet.

    Andernfalls sich überlegen, was für einen persönlich es bedeutet, wenn 20% vom investieren Fondvolumen gehebelten am Markt investiert ist und man trotzdem nur die Rendite (nicht risikoadjustiert) wie einen marktkapitalisierten ETF bekommt. D.h. die Rendite durch das Fremdkapital verdient jemand anderes, nur nicht du. Du trägst nur das Risiko.

    Dieses Meisterwerk schaffen viele Fonds und auch Etfs, ohne Probleme.

    Das bezweifel ich doch gar nicht. Nur schafft es eine kostengünstige, risikogleiche Anlage genauso. Also warum das teure Produkt kaufen?

    Das ist wie im Supermarkt: Markenprodukt oder No-Name Eigenmarke? Beides im gleichen Werk abgefüllt, beides gleiche Inhalt, nur der Preis um Faktor 3 unterschiedlich ... ;) Da nehmen die meisten das No-Name Eigenmarkenprodukt, aber hier ...


    Trotzdem sollten wir auf den ursprünglichen Punkt des Threads kommen. Dem Threadersteller kann ich nur ans Herz legen: Prüf' deine Anlagen genau! Schau in den Jahresbericht!

    Aufgrund der Kosten wird es nicht lange dauern, bis sich eine steuerschädliche Umschichtung amortisiert hat. Ich würde wie geschrieben das Depot komplett auf eine kostengünstige ETF-Struktur umstellen. Es mag sich aktuell falsch anfühlen, aber die Fakten sprechen absolut dafür. In einigen Jahren wirst du es deutlich merken, wie die Mehrrendite durch die geringeren Kosten deinen Vermögensaufbau voran bringt.

    Der Haken hier an der Rechnung: Durch minimierung der TER habe ich diese Minderkosten nicht automatisch auf der finanziellen Gewinnseite.

    Doch hast du. Kosten sind direkte Rendite. Du musst abstrakter denken. Du vergleichst ein Asset 1 und Asset 2 mit der gleichen Marktrendite und dem gleichen Marktrisiko. Daher sind deine Kosten direkte Rendite ohne zusätzliches Risiko, also hast du es direkt auf der Gewinnerseite. Beispiel bei 7% Marktrendite

    • ETF: 0,2% Kosten -> 6,8 % kommen bei dir an
    • Fond: 2,5 % Kosten -> 4,5 % kommen bei dir an

    Als Beispiel: Das ist wie an der Tankstelle. Tankstelle A verkauft dir den Liter Super für 2€. Die Tankstelle B für 3€. Tankst du bei Tankstelle A hast du direkt 1€ pro Liter Ersparnis. Am Ende hast du beides Mal Super getankt. So ist es hier auch: Beides kauft die Assetklasse Aktien.

    Deine Grafik sind die Renditen p.a. angezeigt, also nicht die Gesamtrendite über die Laufzeit. Korrekt zu lesen:

    • Uniglobal Dividende hat auf 5 Jahressicht eine jährliche Rendite von 6,68 % geliefert.
    • Der FTSE All World ... von 12,24 %

    Der Uni Favorit und der DNB Fund haben sich trotz der Kosten nicht schlecht entwickelt. Trotz höherer Kosten und höherer Risiken können die mit Welt-ETFs mithalten im Ertrag.

    Ja, meine Vergleichsrechnung ist eine einfache Überschlagsrechnung. Deine Aussage ist fehlerhaft, da du eine falsche Benchmark verwendest. "nicht schlecht entwickelt" - ja, wenn der gesamte Markt auf Wolke 7 schwebt und nach oben geht, wäre es schon ein Meisterwerk das nicht hinzubekommen.

    In deinem Screenshot hat der UniGlobal Dividende ca. 50% pro Jahr weniger (5-Jahressicht) erwirtschaftet als der FTSE All-World (ich nehme an: Dividenden sind berücksichtigt). Ich hoffe, dass die Kosten in der Performance mitberücksichtigt sind.

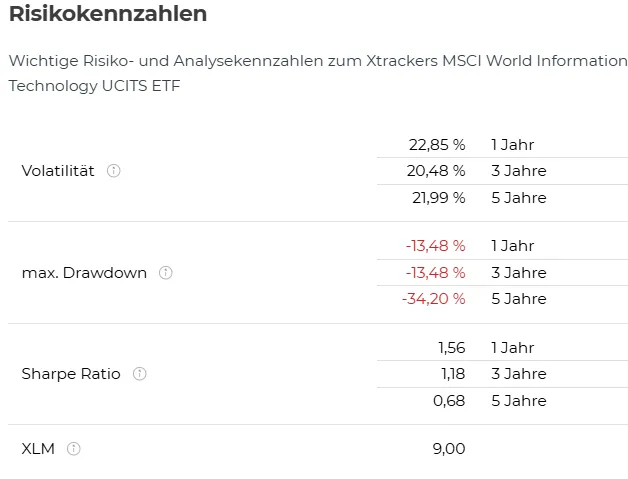
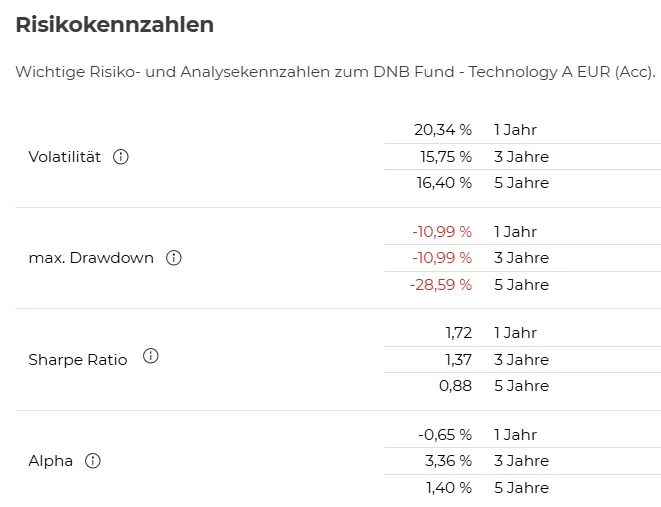
    Den DNB Technology müsstest du als korrekte Benchmark nicht den FTSE All World wählen, sondern einen ETF in Richtung Technology. Beim Vergleich ist es wichtig die korrekte Benchmark zu wählen. Mit ca. 63% Technologie DNB Fund Technology ist er deutlich stärker in diesem Sektor investiert als ein FTSE All World, was die Überrendite erklärt. Allerdings geht man damit zusätzliche Risiken ein, welche deutlich sichtbar sind: Höherer MaxDrawdown, höhere Volatilität.

    Kein korrekter Vergleich, aber nur mal um ein Gespür dafür zu geben. Der MSCI World Informationtechnology-ETF hat auf 3 Jahre eine Performance von +113% (auch bei höheren Risiken) - der DNB Fund Technology hingegen nur +107%. (siehe auch hier von Stiftung Warentest)

    DNB Fund Technology

    FTSE All World

    MSCI World Information Technology

    Bei dem UniFavorit:Aktien-net und dem dnb fund würde ich mir noch überlegen was ich damit tun will.

    Verkaufen. Warum diese unnötig hohen Kosten zahlen, wenn es dafür deutlich kostengünstigere Produkte auf dem Markt gibt? Die Kostenersparnis hast du direkt als Mehrrendite ohne zusätzliches Risiko. Vorausgesetzt du investierst in ein vergleichbares Produkt / Asset.

    Ich möchte nochmals betonen, dass jeder diese Sachen für sich selbst ausrechnen kann. Die Informationen dafür sind öffentlich zugänglich und am Ende darf und muss der Thread-Ersteller (und jeder andere Anleger) für sich entscheiden was er machen möchte.

    Der Uni Favorit

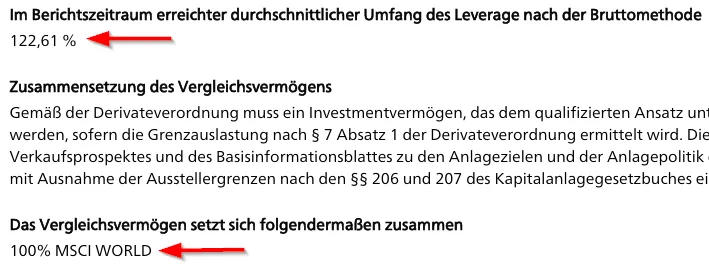
    ...hat fast die gleiche Performance wie ein FTSE All World geschafft. Möchtest du wissen, warum das so ist? Der Fond ist mit ca. 122% investiert, d.h. 22% vom Fondvolumen sind als Leverage aufgenommen worden. Ein deutliches zusätzliches Risiko! Jeder Investor in diesen Fond, der gleichzeitig noch Barreserven (Tagesgeld, Festgeld, Geld auf dem Girokonto) hat, ist das ein absolut schlechtes Investment. Du hast Investierbares Geld verfügbar, aber leihst dir zu hohen Zinsen Fremdkapital, um am Ende gerade so die Rendite eines einfachen Welt-ETFs zu erreichen. Darum wiederhole ich mich: Du solltest deine Benchmark korrekt wählen! Wenn du den UniFavori:Aktien mit dem FTSE-AllWorld vergleichst, müsstest du korrekterweise diesen ebenfalls mit Faktor 1,2 hebeln, damit der Vergleich fair ist.

    Ich rate wirklich jedem dazu, sich mit seinen Produkten zu beschäftigen. Hier wird teilweise wegen "250 € Steuerstundung" sich Gedanken gemacht, aber wenn das eigene Vermögen mit einem 1,2-fachen Hebel am Markt unterwegs ist ...

    Es ist hier nachzulesen:

    Jahresbericht von UniFavorit:Aktien: Hier (Seite 22)

    Korrekterweise wäre hier ein Vergleichsindex aus 80% MSCI-World und aus 20% x2-MSCI-World passender. Würde man es so machen, wäre dieser Fond noch schlechter im Vergleich. Ich würde hier schon von Kundentäuschung sprechen.

    Bist du irgendwie Profi?

    Nö. Ich rechne nur mit den Zahlen, die öffentlich einsehbar sind. In dem Fall sind es zwei Szenarien, die gegenüber gestellt werden können.

    Ich bin ein zufälliger Mensch im Internet, der auch schon die ein oder anderen Erfahrungen gemacht hat. Ein Profi wäre sowas wie ein Honorarberater oder eine Vermögensverwaltung. Ob das für das jeweilige Anliegen besser ist, muss jeder für sich entscheiden. Die Fonds der Filialbanken mit dem Bankprodukteverkäufer zähle ich nicht zu den "Profis", da diese aufgrund der Provisionsbasis nicht unabhängig sind und einem Interessenskonflikt unterliegen. Die letzte Situation liegt hier uns vor und da der Staat diesbezüglich keinerlei Rahmenbedingungen (wie in anderen EU-Ländern) zum Wohle des Verbrauchers/Bürgers schafft, können wir uns nur gegenseitig mit Erfahrungen und Wissen helfen.

    Die letztendliche Entscheidung sollte der Thread-Ersteller für sich Treffen. Er ist für sein Geld verantwortlich.

    Danke für die freundlichen Erläuterungen

    Gerne! Oft ist ein einfaches, anschauliches Beispiel sehr hilfreich.