Ja, sollte ich alles verkaufen oder nur die steuerfreien Altbestände?
Meine Investmentreise hat ähnlich angefangen: Aktive Fonds, Minibetrag im Immobilienfond.
Die Immobilienfonds würde ich abstoßen. Ich habe es damals an der Börse mit ca. 10% Abschlag verkauft, dafür das Geld direkt in einen breitgestreuten ETF investiert.
Du hast so gesehen zwei Möglichkeiten:
- Kündigung der Fondanteile und Rückgabe an die Fondgesellschaft: Wenn du die Haltefristen (2 Jahre?) erfüllst, kannst du kündigen und dann hast du in 12 Monaten das Geld. Das Problem daran: Du kennst deinen Preis erst in 12 Monaten, d.h. du verkaufst in das Ungewisse.
- Verkauf über die Börse: Mit der ISIN kannst du an der Börse schauen, für die viel so ein Anteil gehandelt wird. Meistens sind es 10 - 15 % Abschlag gegenüber dem Preis, den dir im Depot der Bank angezeigt wird (das ist der Rücknahmepreis der Fondgesellschaft, wenn du vor 12 Monaten gekündigt hättest und heute das Geld bekommen würdest)

Also wenn du Geduld hast, ist die Anlage risikoarm.
Immobilienfonds sehe ich alles andere als risikoarm an. Eher risikoreich. Es gibt genug Beispiele nach der Immobilienkrise, in denen offene Immofonds geschlossen wurden und manche Bürger noch heute auf die Insolvenzabwicklung warten. Also Totalverlust.
Das wären ungefähr die aktuellen Preise (Börse vs. Rücknahmepreis Fondgesellschaft):
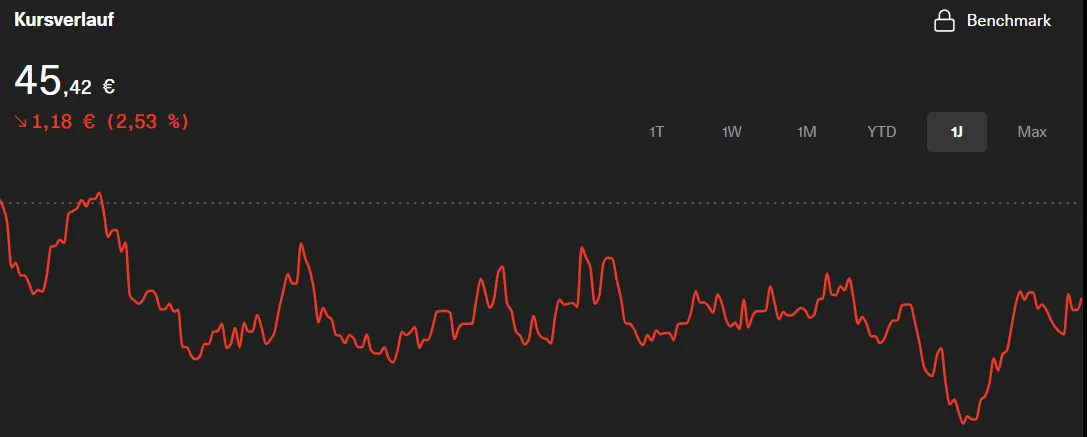
WesInvest InterSelect = 45,42 € (Börse) / 48,78 € (Fondgesellschaft) = ca. 7,5% Abschlag
Deka-ImmobilienGlobal = 50,68 € (Börse) / 54,79 € (Fondgesellschaft) = ca. 9% Abschlag
Deka-Immobilien Europa = 44,95 € (Börse) / 47,87 € (Fondgesellschaft) = ca. 6,5 % Abschlag
Wenn dir der Abschlag es wert ist, kannst du über die Börse verkaufen und hättest das Geld innerhalb kurzer Zeit (i.d.R. 1-3 Banktage) zur Verfügung. Bei der anderen Variante hast du 12 Monate Wartezeit und kennst deinen Preis nicht - erst am Verkaufstag.
Das Geld sei absolut sicher angelegt und ich brauche es nicht in meinem Portfolio als Risikokapital einzustufen
Auf diese Begründung, warum es sicher sei - wäre ich sehr gespannt. Also wenn sie nicht in Mietwohnungen investieren, investieren sie in Gewerbeimmobilien. Jeder Leerstand, jeder Mietausfall, ... alles Renditeminderungen. Renovierungskosten usw. Das trägst du alles mit und dann zu sagen, dass es "sicher angelegt" ist, halte ich fast schon für fahrlässig. Tagesgeld wäre sehr risikoarm, aber auch nicht absolut sicher (trotz Einlagensicherung), da es immer noch sehr unwahrscheinliche, minimal Restrisiken gibt.
Weiterhin müsste dieses Produkt eine Inliquiditätsprämie aufweisen, da du kein Kapital mind. 12 Monate gebunden hast. Das ist allerdings auch nicht der Fall und weiterhin wird das NAV (Netto-Asset-Value), also der Wert der Immobilien, vom Immobilienfond selbst geschätzt.  Von den Kosten sprechen wir gar nicht, da diese bei >2,5 % p.a. sind zzgl. Ausgabeaufschlag >5%. Der Bankverkäufer freut sich über nette Bonuszahlungen.
Das ist der 1-Jahres-Kursverlauf des WestInvest Interselect an der Börse:
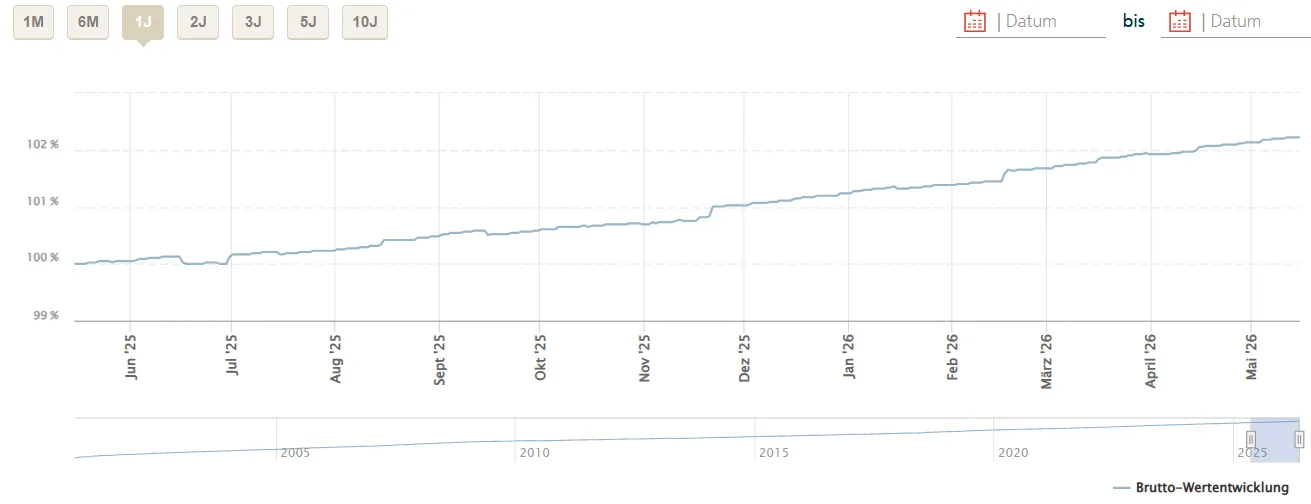
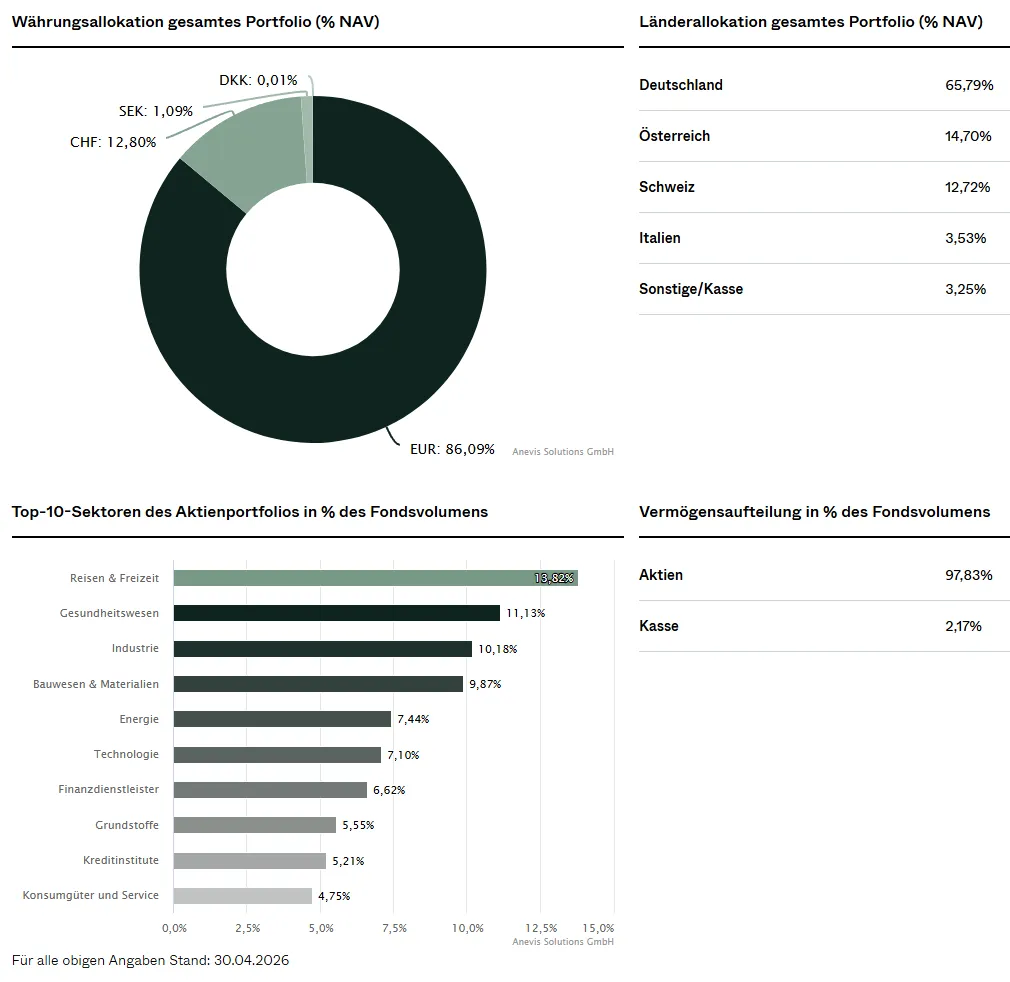
So sieht es auf der Homepage aus der Fondgesellschaft aus:


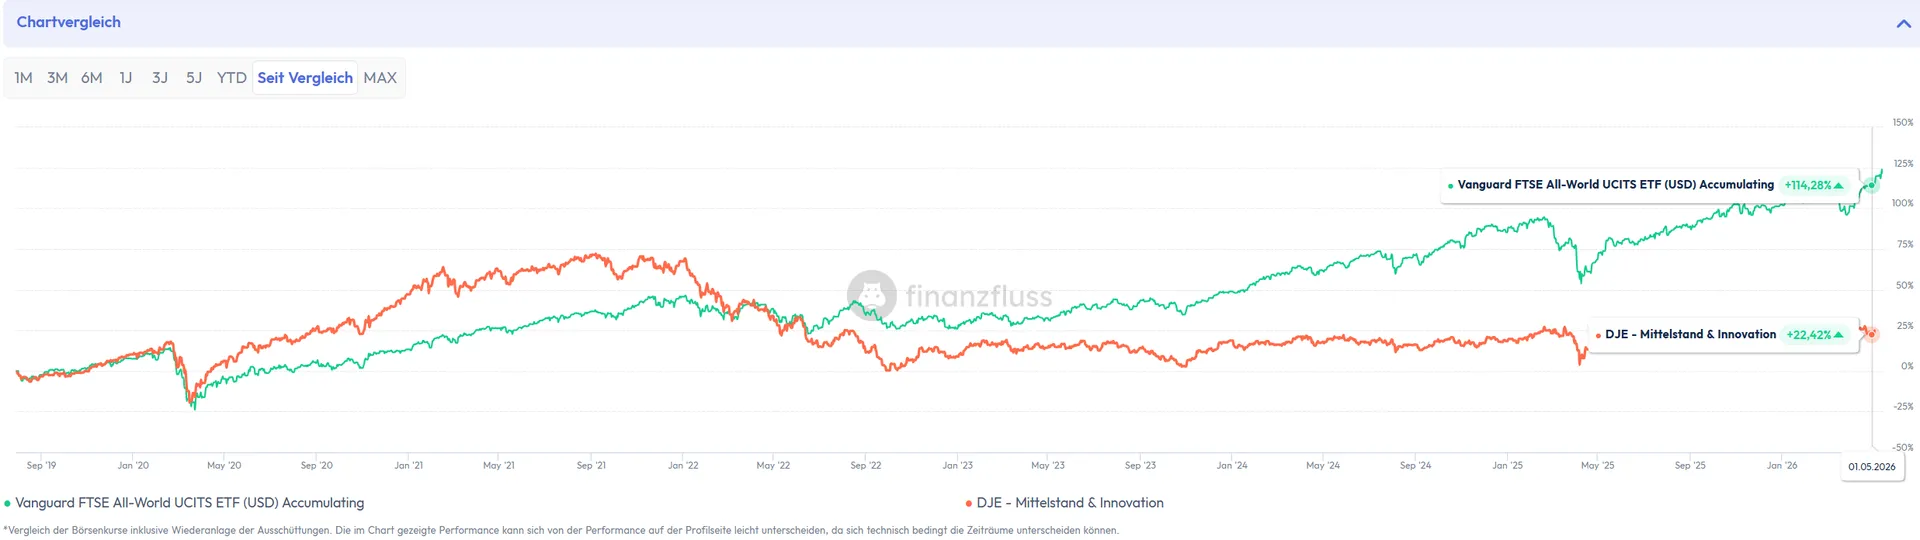
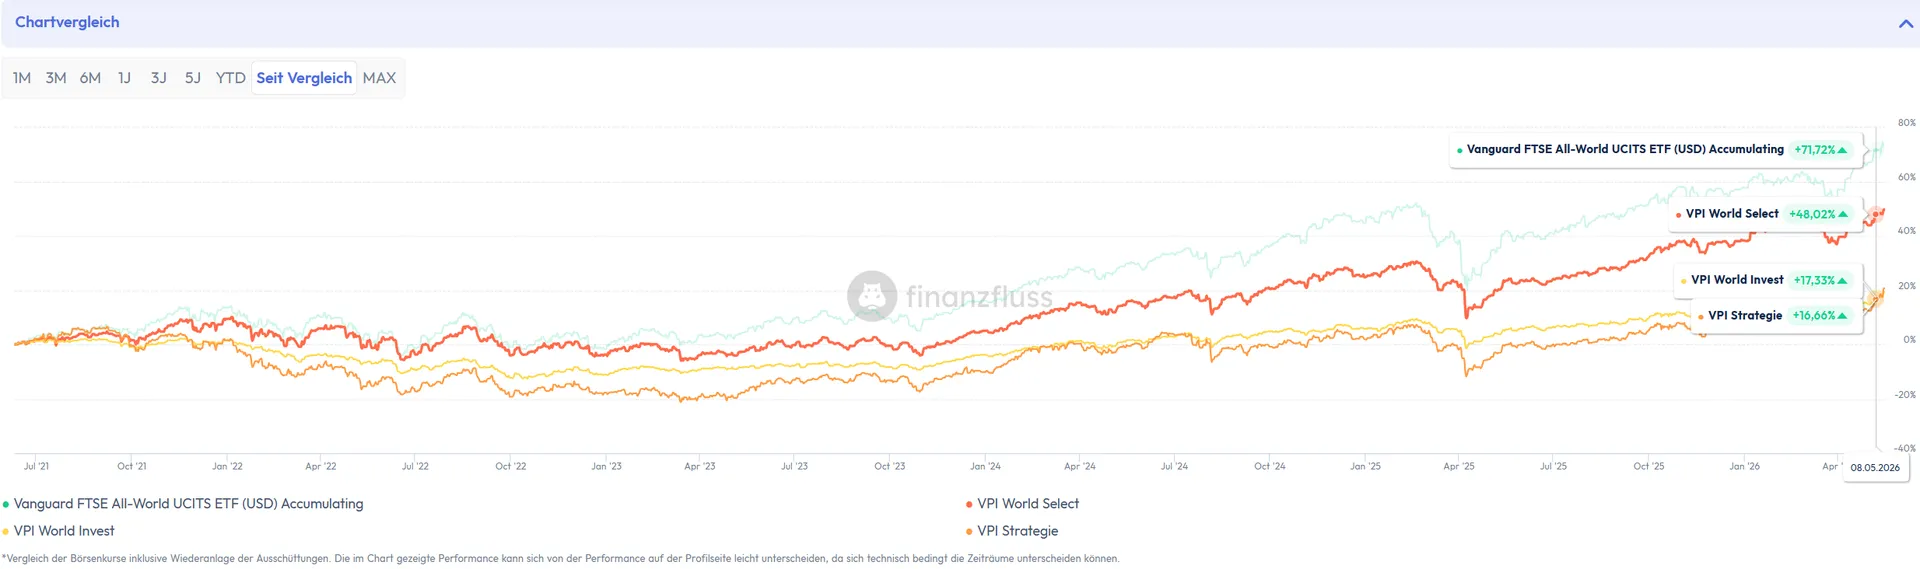
 Ich nehme die ETFs um mich genau vor solchen Fragen wie: Klumpen? Überbewertung? Heiß gelaufen? ... loszulösen. Mich nicht ständig vor diese Entscheidung stellen zu müssen, denn dann haben die Emotionen wieder die Möglichkeit mich davon abzuhalten oder ins Verderben zu stürzen.
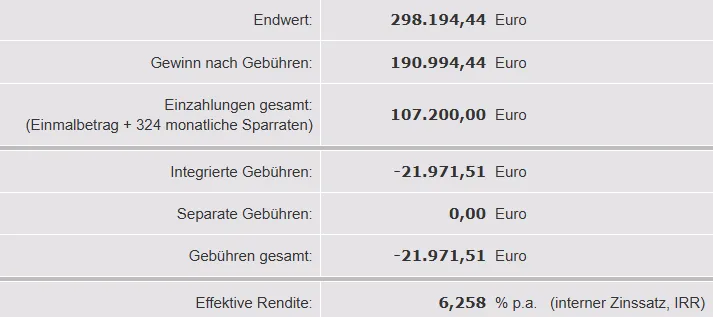
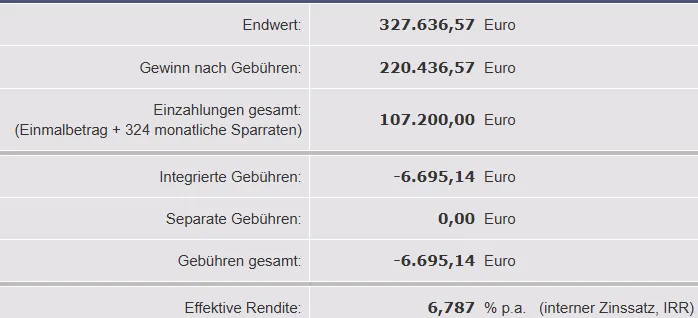





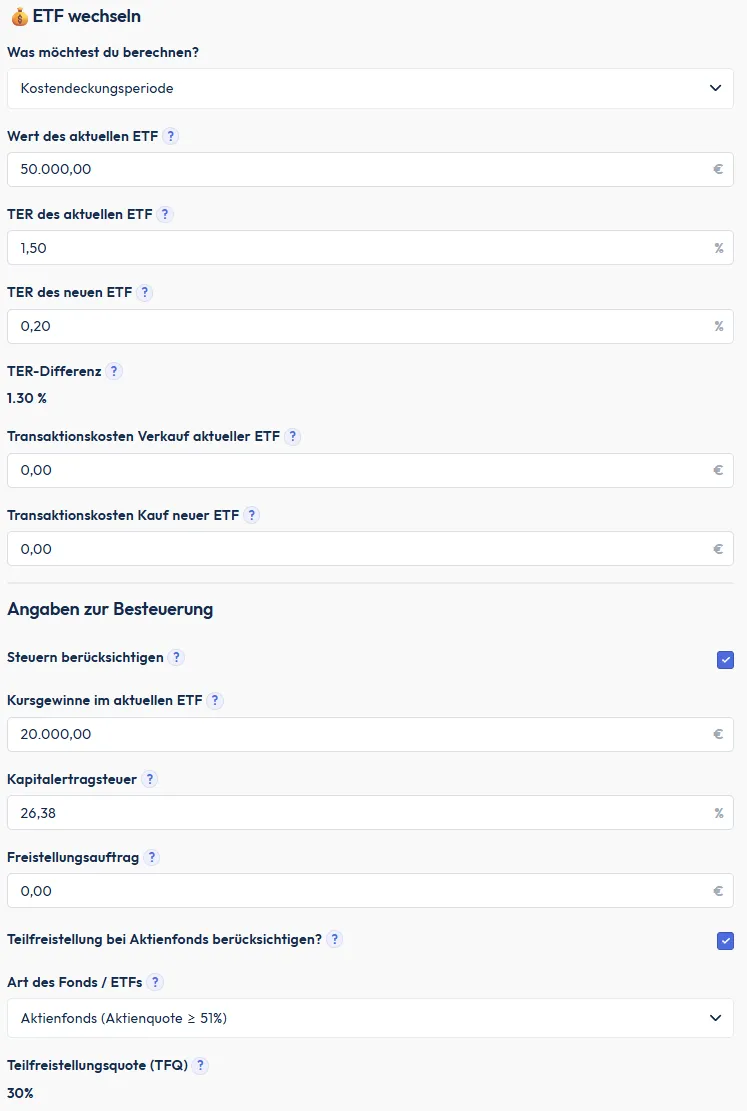
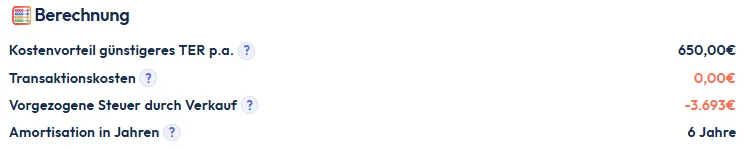
 Gewinne realisieren, und im ETF neu starten. Somit startet deine Steuerlast wieder bei 0.