Beiträge von FinanztipUser

    Interessant, sobald "SRI" irgendwo beteiligt ist, triftet jede Diskussion nur auf diesen Aspekt ab, statt dass man sich über die anderen Aspekte (Sinn von EM-Staatsanleihe-Investments, Währungshedging, ...) unterhält. Aber Ok, dann nochmal dazu:

    Heute denke ich aber, dass die Realität eine andere ist. Ich glaube das ist die Denke aus der europäischen Bubble. In den meisten Ländern spielt ESG überhaupt keine Rolle. Auch in den USA rudern viele zurück.

    Diesem Glauben könnte man die Tatsache entgegenhalten, dass SRI/ESG-Fonds seit Jahren massiv zunehmen, die Nachfrage also offenbar massiv steigt und die ETFs in Europa und den USA einen immer größeren Marktanteil einnehmen.

    Was also passieren wird ist, dass die ,,guten Investoren" ihre ,,dreckigen Investments" günstig an die (vielen) ,,bösen Investoren" verkaufen werden und dann noch weniger in Richtung ESG läuft.

    Warum wird das deiner Meinung nach passieren? Der auch im NZZ dargelegte Mechanismus ist doch geradezu gegenläufig: Den "dreckigen Investments" wird das Wasser (sprich die Mittel) abgegraben, sie trocknen also tendenziell aus, da sie zunehmend höhere Kapitalkosten haben...

    Wenn fast alle mitziehen würden, okay. Aber das ist ja nicht der Fall.

    Auch hier wieder: Es gibt kein schwarz/weiß (alle/keiner ziehen mit), es gibt, wie bei allen komplexen Fragestellungen nur einen Graubereich dazwischen. Wenn man den o.g. auch im NZZ-Artikel beschriebenen Mechanismus akzeptiert, dann ist es zwangläufig so, dass der Effekt (=steigende Kapitalkosten) umso stärker ausfällt, je mehr mitziehen und in entsprechende SRI-ETFs investieren. Alle müssen dafür sicher nicht mitziehen...

    Das sind russische Sanktionen in ETF-Form. Wie gut hat das funktioniert? Überhaupt nicht. Weil sich die Masse der Menschen und Länder nicht für sowas interessiert.

    Das Argument und den Vergleich verstehe ich nicht: In bestimmte Unternehmen bewusst weniger oder gar nicht zu investieren, das ist keine Sanktion, die irgendwie umgangen werden könnte. Es ist bzw. führt im Ergebnis nur zu einer geringeren Nachfrage nach Aktien und ggf. auch Anleihen der entsprechenden Unternehmen. Nach den Gesetzen von Angebot und Nachfrage müssen die Unternehmen dann eben mehr bieten (=steigende Kapitalkosten), wenn das Interesse am Markt an ihrem Unternehmen fällt. Das sind Marktmechanismen und ihre Folgen und keine politischen Eingriffe wie Sanktionen im Fall von Russland.

    Aber wie gesagt: Lasst uns den Thread doch nutzen um zu diskutieren über...

    -> Erfahrungen mit EM-Staatsanleihe-Investments?

    -> Konkrete Auswahl an ETFs (welche und warum)?

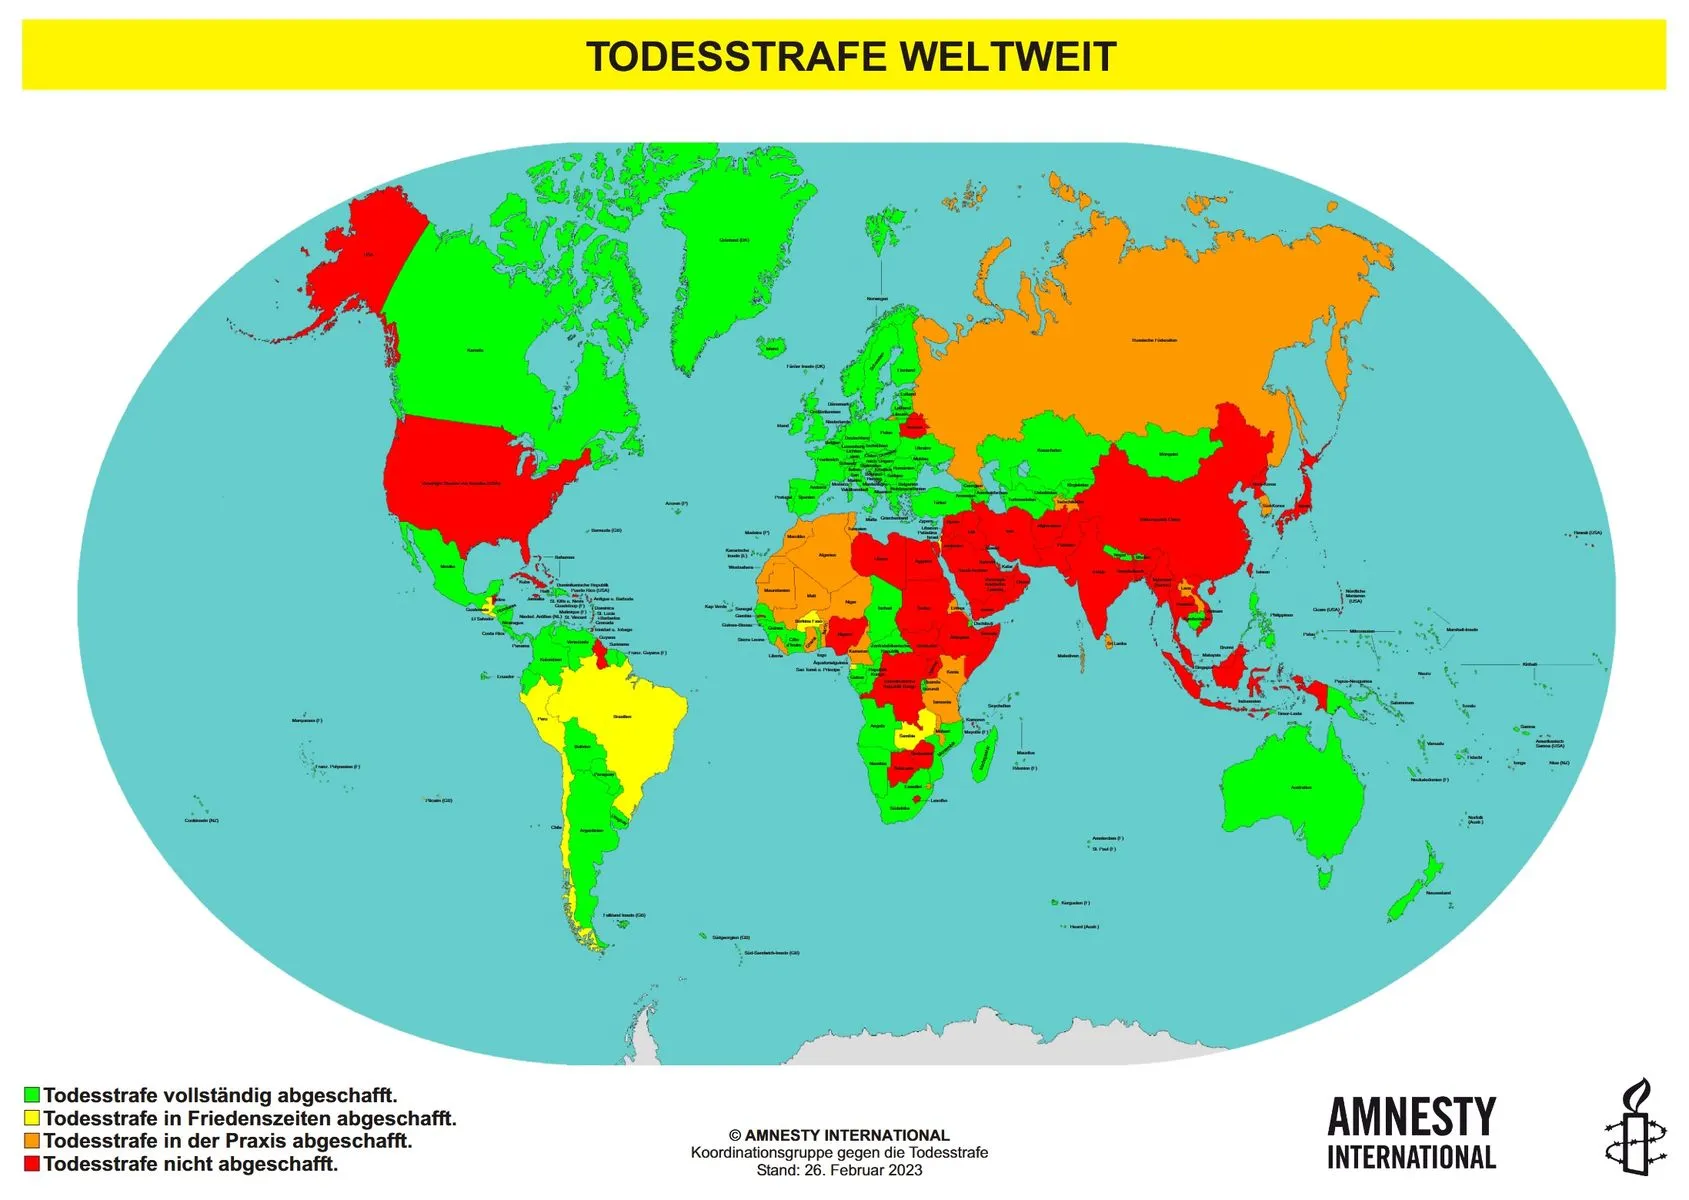
    -> Jemand auch interessiert an EM-Staatsanleihe-ETFs mit Ländern ohne Todesstrafe?

    -> Wie haltet ihr es mit der Währungssicherung von EM-Staatsanleihe ETFs (ja/nein)?

    Alan Niederer? Der Arzt mit den Abnehm-Tipps? (https://www.nzz.ch/wissenschaft/m…l-15-ld.1766791)

    Er stellt genau den Vorteil des Investments als Nachteil für die Rendite dar, nur belegt er damit ja genau den zentralen Mechanismus argumentativ: Wenn weniger Geld in Unternehmen und Geschäftsmodelle fließt, die Investoren nicht als nachhaltig ansehen, wird es für diese Unternehmen teurer. Ob beim IPO, durch Aktienrückkäufe "am Sekundärmarkt" oder bei Kapitalerhöhungen ist doch ökonomisch gesehen der gleiche Effekt: Kapitalkosten steigen und das hat eine Lenkungswirkung...

    Er argumentiert dann weiter, dass die Rendite ggü. den Investoren in die "schmutzigen" Unternehmen fallen würde. Das Argument kann man machen, so lange man die Insolvenz dieser Unternehmen ausschließt. Schumpeter (kein Arzt!) hat das mal als die schöpferische Kraft der Zerstörung des Kapitalismus bezeichnet. Und darum geht es doch im Grunde genommen: Wenn kein Mensch mehr Shell, BP und co. braucht, steigt dieser Logik nach vll. nochmal kurz die Rendite, sie geht aber gegen Null, wenn solche Unternehmen und Geschäftsmodelle vom Markt verschwinden. ;) Und das scheint dieser Niederer völlig auszublenden.
    Zumal: Schau dir doch meine Auswahlkriterien oben nochmal an! Was davon betrifft mögliche Renditeunterschiede (die in der Praxis aktuell sehr gering und eher zu Gunsten der SRI-Investments ausfallen)? Solche Unterschiede und auch die Frage nach der Effekt-Stärke von SRI-Investments sind bei meiner ethisch/moralischen Unterscheidung (Aktien: Von was bin ich bereit zu profitieren?) und bei Staatsanleihen (Welche Handlungen der Staaten bin ich bereit mitzufinanzieren?) völlig unerheblich.

    Aber lasst uns ansonsten beim Thema "SRI-Emerging-Markets-Staatsanleihe-ETF" bleiben! Beim Aspekt der Währungssicherung (ja oder nein?) wäre ich mir im Fall eines für mich investierbaren ETFs auch noch nicht sicher...

    Müsste man dann nicht auch auf Aktieninvestments aus den USA und vielem EM verzichten?

    Siehe oben: Meine Unterscheidung bei SRI-Investments in Aktien ist a) woran sind die Unternehmen beteiligt und wovon profitieren sie und b) kann/will ich davon auch profitieren.

    Bei Staaten ist der Kern m.E. nicht die Art der Profitgenerierung sondern die Frage der Mittelverwendung: Könnte ein Staat, dem ich mit Staatsanleihen Geld leihe, dieses für Zwecke verwenden, die ich nicht unterstützen möchte.

    Diese beiden Unterscheidungen bei Aktien- und Staatsanleiheinvestments finde ich ehrlich gesagt gar nicht so kompliziert, ziemlich praktikabel und für mich in ethisch/moralischer Hinsicht vertretbar...

    Warum nur bei Staatsanleihen? Insbesondere in Demokratien sind es ja die Bürger des jeweiligen Landes, die das in der Hand haben. Und da die Mehrzahl das nicht ändern will, kann man dann auch nur einen Euro (oder Dollar) dort investieren? Oder habe ich da einen Denkfehler?

    Naja, also wenn man die Bürger kollektiv für alles verantwortlich machen würde, was Unternehmen, Staaten und andere Akteure irgendwo machen, dann wäre kein Investment und auch keine Unterscheidung wie die oben mehr möglich...

    Mich interessiert das Thema sehr, weil ich mir schon oft darüber Gedanken gemacht habe. Aber irgendwie fühle ich, dass sowas in eine etwas heuchlerische Moral mündet.

    Muss es in meinen Augen nicht: Unterscheidungen auch in Graubereichen sind möglich (s.o.). Und die Reaktion dann praktisch alle Überlegungen und Unterscheidungen in ethisch-moralischer Hinsicht über Board zu werfen, kommt dann oft! Die ist aber in meinen Augen das größere Problem, als mit farblichen Graustufen zu leben, wenn man schwarz und weiß nicht ganz eindeutig unterscheiden kann...

    Andreas Beck meint ja, dass man mit SRI genau das Gegenteil erreicht was man eigentlich erreichen will. Man verringert seine Stimmrechte und die Stimmrechte der Fondsgesellschaften und verliere Einfluss. Die Anlagen werden dankend von denen aufgekauft, die sich um SRI keine Gedanken machen.

    Andreas Beck ist auch ein großer Anhänger von Mr. Kettensäge (Milei aus Argentinien). Und die Logik erschließt sich mir gar nicht, da der Einfluss auf Hauptversammlungen das eine, die wesentlich wichtigeren Kapitalkosten als Einflussfaktor auf Unternehmen eben das andere sind. Und die steigen eben tendenziell, wenn sich Investoren von Unternehmen abwenden, deren Geschäftsmodelle sie nicht unterstützen wollen. Da sehe ich den deutlich größeren Hebel als bei Wortmeldungen auf Hauptversammlungen.

    Ansonsten Argumentiert Beck in Punkto SRI eher auch anders, nämlich dass es gerade die "kaputten" Unternehmen wären, die Geld bräuchten für Erneuerung, Innovation und neue Patente, die ihm so wichtig sind. Also praktisch mehr Mittel an Shell, BP und co., damit wir den Klimawandel gebremst kriegen...

    Quelle: https://amnesty-todesstrafe.de/wp-content/upl…desstrafe-1.pdf

    Konkreter nochmal zu dieser Unterscheidung/Weltkarte und einem EM-Staatsanleihe-ETF nur mit Ländern ohne praktizierte Todesstrafe: Fast ganz Südamerika wäre drin, die wirtschaftlich spannenderen Länder Afrikas insb. im südlichen und westlichen Afrika wären möglich, Teile von Asien (auch wenn man da die größten Abstriche machen müsste) und eben auch westliche bzw. industrialisiertere Länder wie Griechenland oder Südkorea, die oft zu dem EM gezählt werden...

    Man müsste von der Summe und der Gewichtung der Emittenten eben einmal schauen, aber ich würde davon ausgehen, dass die Streuung über Emittenten das Ausfallrisiko (auch unter Berücksichtigung möglicher Recovery-Rates) so weit reduziert, dass ein Investment als Baustein neben den Aktien und westlichen (Staats-)Anleihen anteilig sinnvoll möglich wäre!

    Aber US-Aktien sind in Ordnung? :/

    SRI-gefiltert sind meinem Verständnis nach keine daran unmittelbar beteiligten Unternehmen im entsprechenden ETF. Auch und gerade die Diskussion um nachhaltige Investments bringt Unternehmen wie Pfizer dazu, sich dem zu verweigern:

    Todesstrafe - Pharma-Konzern verweigert Mittel für Giftspritze
    Auch der letzte der großen europäischen und amerikanischen Pharma-Konzerne lehnt ab sofort die Lieferung von Gift für Hinrichtungen ab: Pfizer. Das bringt…
    www.deutschlandfunk.de

    Dir ist bekannt, dass die Todesstrafe in den USA Sache der einzelnen Bundestaaten ist?

    Überwiegend ja, aber es gibt meines Wissens nach bei Ermittlungen durch Bundesbehörden und entsprechenden Urteilen die Todesstrafe auch auf Bundesebene. Ist mir aber auch egal, da bin ich völlig pauschal und schließe für mich die Länder für Investments in Staatsanleihen einfach aus, die aktuell noch die Todesstrafe praktizieren.

    So viele Länder sind es letztlich zum Glück gar nicht mehr, wie man hier ganz gut sehen kann:

    https://amnesty-todesstrafe.de/wp-content/uploads/325/karte_staaten-mit-und-ohne-todesstrafe-1.pdf

    Ansonsten halte ich das für einen der großen Fortschritte in Europa, dieses Kapitel hinter uns gelassen zu haben:

    Die Todesstrafe in der Welt | Themen | Europäisches Parlament
    Das Europäische Parlament lehnt die Todesstrafe entschieden ab und fordert ihre weltweite Abschaffung. Erfahren Sie in unserer Infografik mehr zum Thema.
    www.europarl.europa.eu

    Gerade in Hinblick auf die oben stehende Karte bin ich aber immer noch der Meinung, es sollte absolut einfach und auch ökonomisch sinnvoll, d.h. ausreichend gestreut möglich sein, einen Emerging-Market-Staatsanleihe-ETF aufzulegen, der sich auf die Länder ohne praktizierte Todesstrafe beschränkt! Ich hoffe und denke, so ein "nachhaltiger" EM-Staatsanleihe-ETF ist nur noch eine Frage der Zeit...

    Ein Depotübertrag im Wert über 150.000€ ist seit über einem Monat verschwunden (ausgebucht aber nicht eingebucht).

    Bei mir haben sie zum Ausgleich einen sechsstelligen Posten zweimal verbucht und das erst nach zwei Monaten gemerkt.

    Halte ich persönlich für ein absolutes KO-Kriterium, wenn bei einem Broker solche Dinge so laufen... Meine Meinung: Dann lieber ein paar Euro mehr bezahlen und nicht auf die "Neo-Broker" setzen, wenn das dann das Ergebnis ist!

    Um den Thread nochmal aufzugreifen: Hat sich zwischenzeitlich mal jemand mit Emerging-Market-Staatsanleihen als Anlageklasse beschäftigt?

    Ich persönlich bin wieder ausgestiegen aus dem Thema, da der "nachhaltige" ETF der DWS bzw. Xtrackers mal wieder alles andere als nachhaltig war! Entgegen der Darstellung bei justETF (https://www.justetf.com/de/etf-profile…zusammensetzung) hat der nämlich doch einen Großteil der Mittel investiert in Ländern wie Saudi-Arabien! 8|

    Das findet man interessanter Weise nicht bei justETF unter "Ländern" und auch nicht im Fact-Sheet (https://api.fundinfo.com/document/90c4d…_2024-11-29.pdf), sondern nur auf der Seite zum ETF (https://etf.dws.com/de-de/IE00BD4D…d-ucits-etf-1d/). Da taucht dann unter "Länderverteilung" auf einmal ein gar nicht kleiner Anteil von 7,99% Saudi-Arabien an dritter Stelle (!) der Länderverteilung auf.

    Die Menschenrechtslage (Hinrichtungen, Folter, Amputationen als gerichtlich verhängte Strafen) sind glaube ich bekannt:

    -> https://de.wikipedia.org/wiki/Menschenr…n_Saudi-Arabien

    -> https://www.amnesty.de/informieren/ak…-arabien-wissen

    -> https://www.amnesty.de/informieren/ak…ag-hingerichtet

    Ist mir ehrlich gesagt völlig unbegreiflich, wie die DWS/Xtrackers so einen Fonds gerade nach den bisher schon bei der DWS gelaufenen Skandalen in Punkto Nachhaltigkeit dann tatsächlich als "ESG" = nachhaltige Geldanlage bewerben kann...

    Frage: Kennt jemand hier Ansätze bei Emerging-Market-Staatsanleihe-ETFs, die tatsächlich zumindest so nachhaltig sind, dass Länder mit der Todesstrafe ausgeschlossen werden?

    Ich bin selbst seit vielen Jahren Mitglied von Amnesty-International und auch daher kommt für mich ein Investment in Staatsanleihen von Ländern nicht in Betracht, die die Todesstrafe praktizieren (auch nicht die USA).

    Bin mal gespannt, was sich an der Stelle in Hinblick auf das ETF-Angebot noch tut. So schwer sollte es eigentlich nicht sein, so einen dann wirklich etwas nachhaltigeren EM-Staatsanleihe-ETF aufzulegen...

    PS: Hat sich unser @Thomas.Schreiber also auch als "Gast" in die ewigen Jagdgründe verabschiedet? :/

    Oder gibt es einen vernünftigen Grund dagegen, das selber nachzubauen um dann im Bedarfsfall die Anleihenquote zu ändern?

    Also ich seh da keinen. Zumal: Gerade die Anleihequote zum Renteneintritt hochzuschrauben und dann ggf. wieder zu reduzieren, ist doch absolut sinnvoll! Wie willst du das mit so einem starren Teil machen? Laufzeiten der Anleihen auswählen zu können, finde ich extrem wertvoll! Geht damit auch nicht! Warum also das Ganze? Nur wegen der paar Steuer-Peanuts oder weil ich zu faul bin, 2-3 ETFs einmal im Jahr auszugleichen?:/

    Kinder, Kinder… :rolleyes:

    Zurück zum Thema:

    Man muss hier differenzieren: Handelt es sich um a) eine Anwartschaft aus einer Vorversicherung oder b) um einen Optionstarif für einen späteren Wechsel in die PKV.


    In Fall a) gibt's einen gesetzlichen Anspruch aus § 204 Abs. 5 VVG. Da täte ich mich mit einer kurzen Ausschlussfrist etwas schwer.


    Fall b) kann die Gesellschaft per AGB regeln. Fristen zur Aktivierung der Option / Anwartschaft sind üblich. Häufig beträgt die Frist zwei Monate, "gute" Tarife lassen den Versicherten dafür sechs Monate Zeit.

    und

    @ Dr. Schlemann: Es handelt sich um eine Anwartschaft aus einer Vorversicherung, in den Bedingungen sind 2 Monate genannt. Der PKV Berater hatte es im persönlichen Gespräch allerdings als Entscheidung bis Jahresende dargestellt, daher meine Annahme der Zeitnot.

    Dann hätten wir ja den Fall a) und die Situation, dass wir uns etwas schwer tun, mit so einer kurzen 2-Monats-Frist…

    Mein Eindruck ist schon, dass man da als Versicherungsnehmer/in relativ stark vom guten Willen der jeweiligen Versicherung abhängig ist, man sich also nicht wirklich drauf verlassen kann, dass man längerfristig einen Anspruch auf eine Aufrechterhaltung einer Anwartschaft hat… :/

    Wobei in den Fällen "tatsächlich erst nach 10,5 Jahren" dieses "tatsächlich" die ein oder andere Bewährungsprobe zu überstehen hätte, gegebenenfalls vor Gericht.

    Naja, angenommen bis dahin würde diese Person durchgehend faktisch über 50% arbeiten und wäre nicht längere Zeit krankgeschrieben. Wie will der Versicherer dann glaubhaft argumentieren, dass bei der Person die BU schon vorher vorgelegen hat? :/

    Bei Arbeitslosigkeit, längeren Krankschreibungen, etc., dürfte es Diskussionen geben…

    Das wäre übrigens selbst nach Ablauf der 10 Jahre nicht rechtssicher, wenn man extra so lange wartet, bis die Anfechtungsfrist rum ist:
    https://rsw.beck.de/aktuell/daily/…echtsmissbrauch

    Ja genau, aber wie hier dargestellt nur dann, wenn der Versicherungsfall (BU) innerhalb der 10 Jahre auftritt, aber die Berufsunfähigkeit extra erst danach gemeldet wurde.

    Angenommen bei einer unwissentlich „wackelig“ abgeschlossenen BU-Versicherung tritt die tatsächliche Berufsunfähigkeit erst nach 10,5 Jahren ein, dann gibt es eben auch keine Anfechtungsmöglichkeit mehr. Da besteht meinem Verständnis nach dann schon Rechtssicherheit nach 10 Jahren und der Vertrag kann dann eben nicht mehr angefochten werden.

    Auch wenn die Leistungen im Fall der Fälle geringer sein mögen, gibt mir das GKV System dann doch am Ende eine gewisse Sicherheit.

    Falls du (insb. ab dem Alter von 55 Jahren) in Schwierigkeiten gerätst, also länger den Job verlierst, chronisch krank wirst oder die Rente im Alter nicht wirklich ausreichend (auch für die absehbar steigenden PKV-Beiträge) ausfällt, dann wirst du merken, dass diese Sicherheit über etwas „gewisses“ ziemlich hinausgeht und geradezu existenziell werden kann.

    PS: Die Anwartschaft sieht in den Bedingungen in der Tat eine 2 Monatsfrist vor. Die Kommunikation beim PKV Berater vor Ort habe ich da etwas anders mit "Jahresende" im Kopf. Nicht so wirklich vertrauenserweckend, aber vielleicht auch mein Missverständnis.

    Das ist interessant! Ich hatte aus einem anderen Thread von Dr. Schlemann noch die Aussage im Kopf, dass die Anwartschaft eine gesetzliche Grundlage hat und gerade nicht von den Versicherungsgesellschaften nach Gutdünken abgelehnt oder zeitlich beschränkt werden kann.

    Dr. Schlemann: Wie verhält sich das denn jetzt an dieser Stelle? Ist so eine relativ kurze 2-Monatsfrist zulässig und üblich? :/

    Habt ihr Erfahrungen oder Tipps, welcher Ansatz strategisch klüger wäre? Oder habt ihr vielleicht ganz andere Ideen, wie wir den Wert der Wohnung optimal nutzen können?

    Fragen: Wie hoch ist die Mietrendite? Was wollt ihr mit der Immobilie langfristig erreichen? Warum der Hebel für weitere Immobilien und nicht weitere Anlageklassen wie Aktien, Anleihen etc.?

    Ehegattenschaukel macht primär Sinn, um die Abschreibung zu heben, Mittel reinholen könnte man damit auch. Nur: Welche Immobilieninvestments schweben euch mit den Mitteln denn vor? Steuerlich ist ein Eigenheim etwas anderes als eine Immobilie zur Vermietung…

    Fallen die Mieteinkünfte unter den Zugewinn (bzw. würden sie im Todesfall als solche betrachtet werden) oder gehören sie dem Eigentümer der Immobilie?

    Na beides würde ich mal sagen: Die Mieteinkünfte gehören dem einen Immobilienbesitzer von beiden. Wenn das Geld gespart und nicht in die Immobilie investiert wird, stellt es Vermögen dar, also Zugewinn, der im Fall der Scheidung oder ggf. auch im Todesfall ausgeglichen wird…

    Macht es für den Erbfall (der hoffentlich noch in sehr weiter Zukunft liegt) diesbezüglich einen Unterschied, ob die Mieteinkünfte auf ein Einzelkonto oder Gemeinschaftskonto fließen?

    Ja, das macht es für die Erben immer! Wenn das Geld auf einem Einzelkonto des Verstorbenen liegt, fällt es komplett unter in die Erbmasse, bei einem Gemeinschaftskonto eben nur anteilig (50% bzw. gemäß des Eigentumsanteils).

    I.d.R. gibt es Freigrenzen beim Erbe oder Schenkungen. Je nach Ziel und Zweck kann es Sinn machen, Vermögen auf ein Gemeinschaftskonto zu packen, dass muss man sich aber je nach konkreter Erbsituation überlegen.

    Bin kein Fachanwalt, daher alles unter Vorbehalt! Ansonsten schonmal in die Bücher der Finanztest dazu reingelesen? Ist für solche Fragen (Heirat, Erbe) m.E. eine ganz gute Anlaufstelle…

    Was spricht für oder gegen einen Verkauf der Wohnung und Anlage der Summe z.b. in ETFs.

    Ich seh da keine Notwendigkeiten: Rund 1/3 des liquiden Vermögens im MSCI-World, 2/3 in einer Immobilie, kann man machen. Könnte man auch umgekehrt halten und/oder Anleihen beimischen. Oder eben ganz anders, so lange die Anlageklassen erwartbar brauchbare Renditen abwerfen.

    Ich stell mir zwei Fragen:

    1. Bist du ansonsten finanziell gut aufgestellt? Also Qualifikation und Job für die nächsten 10 Jahre sicher, alle nötigen Versicherungen (Haftpflicht, ggf. BU) vorhanden und Rente ausreichend umfangreich aufgebaut?

    2. Was willst du mit dem liquiden Vermögen denn überhaupt erreichen?

    Beide Fragen würden zumindest meine Strategie sehr beeinflussen…

    Deine Beschreibungen bzgl. der nicht gerade guten finanziellen Aufstellung legen aber auch eher nahe, dass du in der gesetzlichen Krankenkasse besser aufgehoben bist zumal auch keine Berufsunfähigkeitsversicherung oder anderweitige Absicherungen vorliegen. Von deiner Rente, auch von der Betriebsrente, gehen Steuern und Sozialabgaben ab, da bleibt dann nicht mehr viel übrig um noch die private Krankenversicherung im Alter zu bezahlen auch wenn du einen Beitragsentlastungstarif drin hast.


    Mein Tipp: bleib besser in der gesetzlichen Krankenkasse

    Kann ich nur unterschreiben!! Halte die GKV für di bessere Wahl nach allen deinen Eckdaten…

    Lass dich von der Anwartschaft nicht stressen, wie kommen die denn auf diese zwei Wochen?

    Also ist das Risiko gleich hoch, aber die Rendite schlecht?

    Das ist die spannende Frage und da trickst Kommer in meinen Augen ganz schön rum! Im Link von dir stellt er die langfristige Rendite deutscher Wohnimmobilien (1970-2022) mit real 0,3% dar! 8| Wenn man kurz drüber nachdenkt: Real eine positive Rendite heißt, die Immobilien haben im Durchschnitt immerhin die Inflation geschlagen, was viele Geldanleger in Deutschland bekanntlich nicht schaffen. Völlig unter den Tisch fallen lässt er die Mieterträge und das ist m.E. hart unredlich. Egal ob du vermietest oder selbst drin wohnst: Die z.B. 3% musst du natürlich draufrechnen, insbesondere, wenn du den Vergleich mit anderen Anlageklassen wie Aktien anstellen willst. Angenommen, die langfristige Inflationsrate des Zeitraums lag bei 2,5%, was etwa hinkommen dürfte, dann wäre bei 3% Mietrendite die nominale Gesamtrendite schon rund 5,5%, was auf jeden Fall besser klingt...

    Fakt bei Immobilien ist einfach: Die Unterschiede zwischen Objekten und Objektrenditen sind riesig! Niemand kauft den Immobilienmarktdurchschnitt und da liegt der Hase im Pfeffer, sprich: Wenn du eine Immobilie mit einer Mietrendite von 6% einkaufst und die dir dann noch im Zeitverlauf eine Inflation von aktuell 2-3% ausgleicht, dann hat das Ding eine Gesamtrendite von 8-9% und liegt damit tendenziell über dem Aktienmarkt.

    Risiko? Mag in etwa dem Aktienmarkt entsprechen! Rendite? Wahnsinnig unterschiedlich je nachdem was man wann/wie kauft oder wie Taust dann baut bzw. entwickelt und damit steigt und fällt dann die Sinnhaftigkeit eines Immobilieninvestments, gerade wenn man Risiko und Rendite ins Verhältnis setzt...

    Aber nur der gesamte (globale) Immobilienmarkt. Einzelne Immobilien sind deutlich riskanter, weil bereits ein kleines Problem am Standort oder in der Gesetzgebung zu erheblichen Verwerfungen führen kann. Man kann eine oder wenige Vermietungsimmobilien eher mit einer oder wenigen Aktien im gleichen Land oder einer unternehmerischen Tätigkeit vergleichen. Das kann super laufen. Und es ist auch super gelaufen.

    Aber der Vergleich mit der Weltwirtschaft hinkt gewaltig. Vor allem beim Risiko.

    Nicht unbedingt: Oft wird genau der Vergleich zwischen dem Investment in eine Einzelimmobilie und dem in den gesamten Aktienmarkt gezogen. Also das Risiko beider Investments verglichen. Kommer war ja schon mehrfach zitiert, er kommt zum folgendem Fazit für genau diesen Vergleich:

    Zitat

    „Wir zeigen, dass das Risiko von Direktanlagen in Wohnimmobilien in seiner Höhe vergleichbar ist mit dem Risiko global diversifizierter Aktien.“

    Quelle: https://gerd-kommer.de/das-risiko-von…sser-verstehen/

    Auf diese Einschätzung hatte ich mich bezogen, aber ich bin bei Kommer und Immobilien auch eher skeptisch. Was du halt dem Einzelimmobilienrisiko entgegenstellen musst, ist die Steuerbarkeit gewisser (nicht aller) Risiken und Kosten der einzelnen Immobilie, eben durch die Art wie du mit der Immobile, den Mietern, aufkommenden Problemen und Risiken umgehst. Ausserdem auch die Tatsache, dass die Preisveränderungen auf dem Immobilienmarkt langsamer verlaufen, als auf dem Aktienmarkt.

    In Summe glaube ich, dass Kommer da mit seiner Einschätzung dazu nicht ganz falsch liegt…