Beiträge von FinanztipUser

    Ich bin hier raus … wenn Du die einfachsten Dinge nicht wahrhaben willst, hilft es auch nichts, dagegen zu argumentieren.

    Was genau meinst du? Hast du dir die Aussage/Logik zur Gewichtung der Unternehmen im MSCI-World (SRI) oben mal angegeschaut? Wo siehst du da den Unterschied? Das Vorgehen (Industrieländeraktien gewichtet nach Marktkapitalisierung!) ist im Kern identisch zwischen MSCI-World und MSCI-World-SRI nur eben einmal ohne und einmal mit vorherigem Ausschluss...

    Vielleicht sollte „man“ dann echt nochmal die Links anschauen, die man einstellt. Weil es geht aus dem ja klar hervor, was der Unterschied zwischen den grüngewaschenen Indizes und dem zugrundeliegenden Mutterindex ist. Und dann leuchtet ziemlich unmittelbar ein, was der von mir genannte Unterschied zwischen Index und abbildendem ETF ist. Was Du schreibst, dass diese Dinger den MSCI World treffen wollen, ist schlichtweg einfach und ergreifend falsch. Sie wollen den ihnen zugrunde liegenden grüngewaschenen Index treffen.

    Meine Güte, du wirfst wirklich vieles durcheinander: Hast du mal auf die Links hinter den jeweiligen Indizes geklickt? Was du schreibst, mag für mache "ESG", "Select" etc. Indizes gelten, für MSCI-SRI sicher nicht! SRI ist wie dargestellt einer der strengsten Indizes, den gibts seit den 1990ern und natürlich folgt er dem MSCI-World (vulgo dem entsprechenden Teil des Weltmarktes nach Marktkapitalisierung)!

    Falls es dich wirklich interessiert hier nochmal als konkreter Link die Gesamtlogik:

    SRI Indexes | MSCI Indexes
    The MSCI SRI Indexes seek to include companies with high ESG ratings to help investors align investments with their ethics as part of socially responsible…
    www.msci.com

    Und noch konkreter die Aussage zum MSCI-World-SRI:

    https://www.msci.com/documents/10199/641712d5-6435-4b2d-9abb-84a53f6c00e4

    Zitat daraus:

    "The MSCI World SRI Index includes large and mid-cap stocks across 23 Developed Markets (DM) countries*. The index is a capitalization weighted index that provides exposure to companies with outstanding Environmental, Social and Governance (ESG) ratings and excludes companies whose products have negative social or environmental impacts."

    Ergo: Large- und Mid-Caps der Industrieländer gewichtet nach Ausschluss durch Marktkapitalisierung ("capitalization weighted") und damit genau nach dem MSCI-World! Was anderes ist für dich denn der MSCI-World, wenn nicht die nach Marktkapitalisierung gewichteten Aktien/Unternehmen eben dieser Industrieländer?

    Wie erklärst du dir denn das Vorgehen von MSCI beim SRI? Lecken die Jungs/Mädels den linken Daumen ab, halten ihn in den Wind und entscheiden dann nach Windrichtung, welche Aktien wie gewichtet werden?

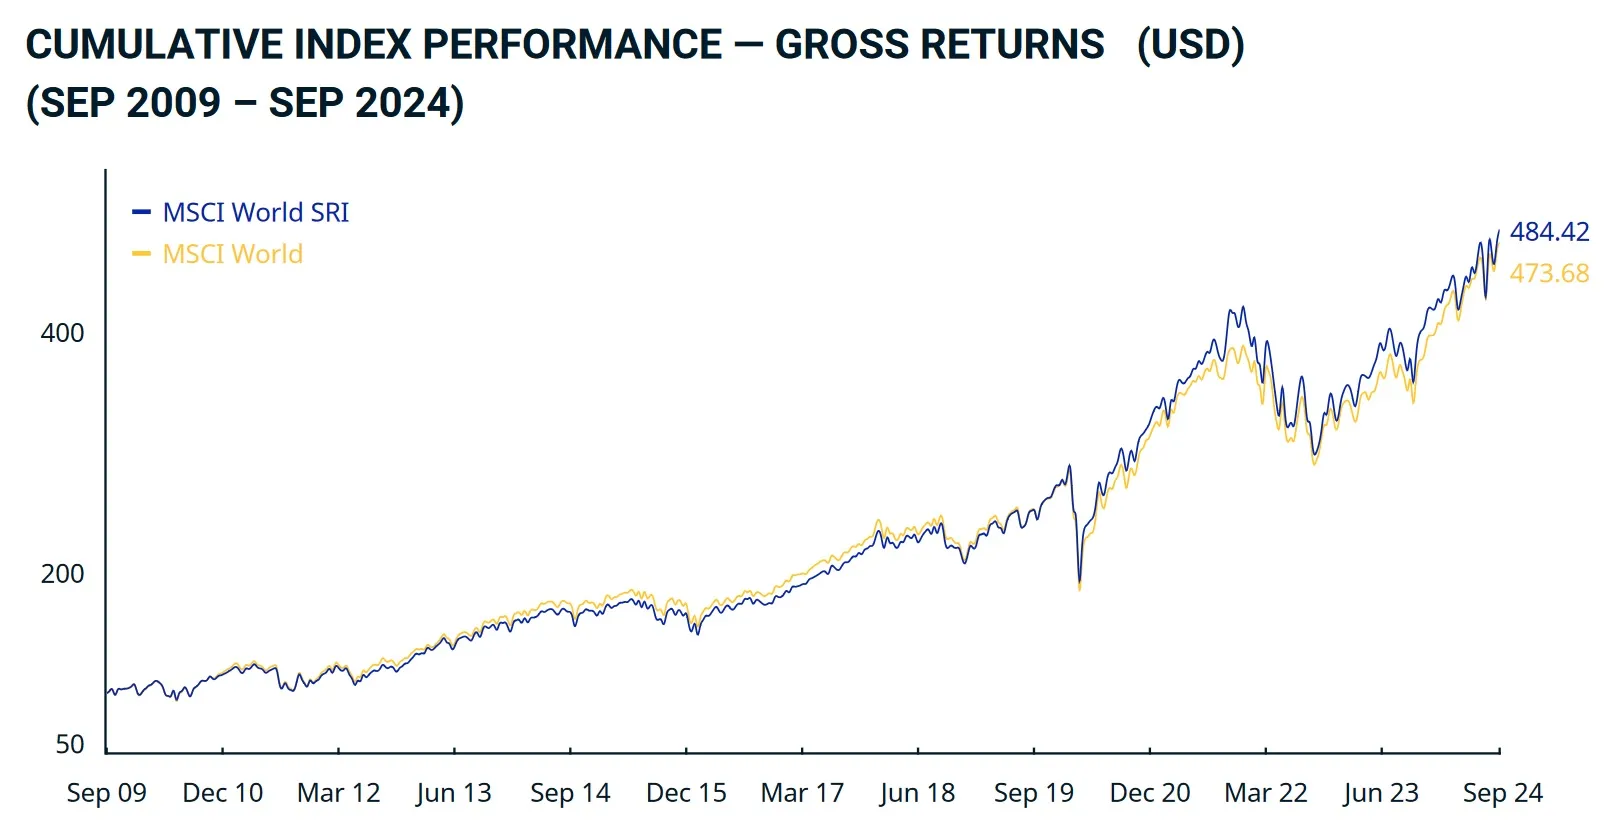
    Wie erklärst du dir, dass der Index seit 2009, also über 1,5 Dekaden (!) von geringfügigen Abweichungen identisch mit dem MSCI-World gelaufen ist? Zufall? Sicher nicht! Schau dir das vorgehen wirklich nochmal an, falls es dich interessiert...

    Sehe ich auch so. Warum sollte der SRI dem 'Normalo' hinterherhecheln? Dann müsste er sich ja permanent korrigieren. Die Dynamik der AGs in beiden Indizes korreliert ja nur bedingt.

    "Hinterherhecheln"? Ernsthaft? Ist dir bewusst, dass die gesamte Systemlogik deines Investments in den MSCI-World (und die der meisten anderen vergleichbaren Indizes/ETFs auch) immer genau das ist? Hinterherhecheln und korrigieren! Und das gleich an mehreren Stellen? Dein Indexanbieter hechelt praktisch mit seinem Index dem Markt hinterher, ohne ihn je längerfristig genau zu treffen! Dein Fonds-Anbieter hechelt dem Index des Indexanbieters hinterher auch hier wieder ohne dauerhaft genau den Index zu treffen! Mein Gott, das ist die Logik von Index-Investments und ETF allgemein... :rolleyes:

    Bei manchen Argumenten hier brauche ich glaube ich echt einen Schnaps... ;)

    In den mir bekannten Fällen - ich habe aber zugegebenermaßen auch nicht sehr viele angeschaut, weil solche grüngetricksten Seelenberuhigungsfonds nichts für mich sind - ist es so eben nicht. Sondern die haben einen auf ESG oder SRI oder Pariser Klinaschutzabkommen getrimmten Index als Grundlage und versuchen eben nicht, den neutralen MSCI World abzubilden.


    Das ist - auch zu allem, was Du nachher geschrieben haben hast - ein fundamentaler Unterschied.

    Vielleicht sollte man dann echt nochmal im Detail auf das Vorgehen von MSCI, die Methodik und die Gewichtungslogiken des MSCI-SRI-Ansatzes schauen, gerade wenn man sich „nicht sehr viele“ angeschaut hat und deshalb Argumente nennt, die einfach nicht zutreffen. Richtig gut finde ich dazu mittlerweile diese Übersicht, in der auf die Methodik der einzelnen Ansätze im Detail eingegangen wird:

    Weltweit per ETF nachhaltig investieren | justETF
    Wie Sie mit ETFs weltweit in nachhaltige Unternehmen investieren: Indexmerkmale und ETF-Kennzahlen von weltweiten Nachhaltigkeits-ETFs, die Sie als ETF-Anleger…
    www.justetf.com

    FTSE geht dabei anders vor als MSCI oder Dow Jones und jeder Index ist anders aufgebaut.

    Bei ESG/SRI-FILTER habe ich gefühlt eine tickende Zeitbombe: Sind die Filter nicht mehr erfüllt zum Beispiel weil eben nicht mehr Mann und Frau im Vorstand sondern jetzt 2 Männer so fliegt es aus dem ETF (um mal ein ganz simples Beispiel zu nennen). Möchte man das ? Ein Unnötiges Risiko was nicht entschädigt wird m.E.

    Deswegen sehe ich den msci world esg/sri nicht als diversifiziert an.

    Viel mehr als „gefühlt“ ist das aber dann doch nicht und ganz sicher keine tickende Zeitbombe! Eben gerade weil über die Selektionslogik ja sichergestellt ist, dass man weiterhin fast identisch über die Branchen und Regionen gestreut bleibt! Bleiben wir bei Tech: Wem Bürgerrechte und unsere Demokratie wichtig sind, der will ggf. weder Google (Alphabet) noch Facebook/Insta (Meta) im Portfolio haben, der kann aber ggf. (ist zumindest bei mir so!) mit Microsoft und Nvidia leben. Beide Unternehmen reichen an der Stelle dann etwas höher gewichtet aus, um den Marktsektor bzw. die Branche abzudecken. Ähnlich im Automobilbereich, wo dann halt Tesla entsprechend höher gewichtet wird. Und eben nicht VW nach den endlosen Diesel-Betrugsskandalen und mit Verbrennungsmotoren, die offensichtlich eh keine Zukunft mehr haben werden. Wenn man im gleichen Maß über Branchen und Regionen diversifiziert ist, und das it die hohe Kunst des Index-/ETF-Bauens an dieser Stelle, warum siehst du das dann als „nicht diversifiziert“ an“?

    Wie ich oben versucht habe darzulegen, ist der Diversifikationsgrad durch die Sektorenlogik kaum geringer und auch das Ausfallrisiko insgesamt mit über 1.000 Unternehmen sehr stark diversifiziert. Wie der Indexverlauf auch über mehrere Jahrzehnte zurückgerechnet zeigt, ist man doch gerade so gut diversifiziert unterwegs, dass es auch im längeren Zeitverlauf kaum Abweichungen zum Ursprungsindex (MSCI-World) gibt. Warum also behaupten, dass sei keine Diversifikation? :/

    Man kann aus Überzeugung gegen SRI/ESG und andere Nachhaltigkeitsansätze sein. Aber die hier genannten Argumente leuchten für mich im Kern dazu nicht wirklich ein…

    … um es nochmal zu konkretisieren: Auch das Vorgehen der Fondsgesellschaften bzw. Indexanbieter ist doch im Kern bei beiden Baustellen wirklich identisch:

    Was macht die Fondsgesellschaft mit dem Index (MSCI-World)? Sie kauft eine Anzahl an Aktien, die regelmäßig kleiner ist, als die Anzahl der Aktien des Index selbst und lässt die teuersten (Transaktionskosten), am schwersten zu handelnden Aktien und i.d.R auch kleinsten Unternehmen tendenziell raus. Die Liste der verbleibenden Unternehmen wird dann so über Sektoren, Branchen, Regionen, etc. gewichtet, dass man den Indexverlauf trotzdem ziemlich genau trifft. Das ist gar nicht so trivial, funktioniert aber, wenn man’s richtig macht, regelmäßig ziemlich gut, was man an den Tracking-Differenzen der guten ETF sieht!

    Was macht MSCI beim Erstellen eines SRI-Index (MSCI-World-SRI)? Man wirft ebenfalls eine gewisse Anzahl an Unternehmen aus der Ursprungsliste (MSCI-World) raus (diesmal nicht zum Kostensparen sondern aus ethisch/moralischen Gründen) und gewichtet ebenfalls die verbleibenden Unternehmen so, dass man den Ursprungsindex (MSCI-World) möglichst genau trifft. Im Grunde also genau das gleiche Vorgehen wie das der Fonds-Anbieter bei der Auflage der konkreten ETF, nur eben mit mehr Ausschlüssen, bevor man dann gewichtet, um den Zielindex zu treffen…

    Ich dachte vor meiner ersten Beschäftigung mit SRI-ETFs auch, dass ein Ausschluss von mehr als der Hälfte der Unternehmen aus einem Index einen stärkeren Einfluss auf den Kursverlauf und Risiken haben müsste. Aber man unterschätzt dabei, wie gut die Streuung bereits ab 400, 500 Unternehmen und mehr ist. Wenn man durch die Kombination von SRI-ETFs auf über 1.000 unterschiedliche Unternehmen gestreut ist, ist das m.E. wirklich ziemlich ordentlich und funktioniert!

    Anders herum gedacht: Die Krise, die diese 1.000 Unternehmen in den Abgrund reißt, wäre so groß, dass es mit Sicherheit auch einen ACWI-IMI-ETF in den Abgrund reißen würde, selbst wenn der über 5.000 Unternehmen des investierbaren Weltmarktes (ganz grob ca. 10.000 Unternehmen) streuen würde. Letztlich haben die SRI-Fondsanbieter geringfügig höhere Index-Kosten, da MSCI sich ordentlich für die Selektion und Indexerstellung bezahlen lässt. Durch die geringere Unternehmensanzahl auf der anderen Seite aber auch etwas geringere Transaktionskosten und man ist durch die SRI-Selektionslogik ja trotzdem gestreut über alle Branchen, Regionen, etc., was sich vom Risiko dann eben auch nicht sonderlich stark in Richtung Klumpenrisiken auswirken wird.

    Mein Fazit daher: Eine Streuung mit SRI-ETFs über mehr als 1.000 Unternehmen weltweit ist wirklich ausreichend! Wenn man dem nicht traut, dann dürfte man dem standard MSCI-World mit 1.500 Unternehmen mengenmäßig auch nicht richtig trauen, da beides eben immer nur eine gewichtete Auswahl der investierbaren Unternehmen der Weltwirtschaft (10.000+) ist.

    Ich würde mich bei einem Investment allein in den MSCI-World neben den ethisch/moralischen Gesichtspunkten eher fragen, ob eine Mittelallokation von 70% des investierten Geldes auf nur ein Land (USA, gerade in der aktuellen Verfassung) so geschickt ist. Aber das ist dann wieder eine andere Diskussion… :)

    Warum nur wollen sich so viele anhängig machen von ganz wenigen US-Firmen?

    Und auch wenn einem die eigene Freihet nichts wert ist, will man wirklich noch mehr Macht in die Händen der Musks und Bezos dieser Welt legen?

    Das verstehe ich auch nicht! Und alles, weil ich Angst habe um 50€? Oder ich mir eine 4-stellige Pin nicht merken kann? Oder eine Kartenzahlung zu umständlich finde? Warum…?

    Die Replik geht an meiner Argumentation weit vorbei, da sie bei der Abbildung eines gegebenen Index als ETF ansetzt. Ich argumentiere aber ja bereits auf der Ebene, auf der der Index zusammengestellt wird.

    Wo ist da logisch der Unterschied? In beiden Fällen wird der MSCI-World als Referenzindex genommen! Einmal im direkten Nachbau und einmal unter Berücksichtigung von SRI-Kriterien.

    Ziel auch der SRI-Varianten (bzw. eines MSCI-World-SRI-Index) ist es, möglichst nah am Mutterindex (MSCI-World) zu sein, nur eben unter Berücksichtigung von spezifischen Ausschlusskriterien…

    Ich weiß nicht, welches "Zuletzt" du meinst, aber im Vergleich schneidet für die letzten 1, 3, 5 Jahre der SRI schlechter ab.


    Offensichtlich ist Apple beim SRI-ETF zumindest unter den Top10 nicht vertreten. Da scheint ja mindestens ein SRI-Kriterium zugeschlagen zu haben. Dann müsste man aber die Investition in ein Apple-Gerät auch als problematisch betrachten, zumal das ein richtiges "Klumpenrisiko" wäre.

    Den Link aus Fondsweb mal angeschaut? Im direkten Vergleich schneidet da der SRI seit Auflage besser ab. Auf welchen SRI besiehst du dich denn genau bei den Laufzeiten? Klar schneidet je nach Lauzeitzuschnitt mal der eine und mal der andere ETF besser ab.

    Ein Apple-Gerät ein Klumpenrisiko? Das Argument ist mir unklar. Statt Apple sind im Index dann halt Microsoft und Nvidia etwas höher gewichtet, was anderes entsprechend ausgleicht. Funktioniert offensichtlich super…

    Wie gesagt: SRI und nicht SRI laufen so nah beieinander, dass mir der Abstand zwischen beiden kein Kopfzerbrechen bereiten würde. Mal liegt der eine vorne, mal der andere.

    Wie es für die viel zitierten 15 Jahre aussieht – man darf gespannt sein.

    Hier mal ein langfristiger Vergleich von zwei großen und relativ alten und sehr etablierten ETF über rund 15 Jahre:

    https://www.fondsweb.com/de/vergleichen/ansicht/isins/IE00B4L5Y983,LU0629459743

    Bei SRI und wie die ganzen Grün-Varianten heißen, werden auch systematisch ganze Bereiche ausgeschlossen (und das ohne, dass es einen relevanten Einfluss auf die Umwelt hat, sondern höchstens ein gutes Gefühl macht).

    Es stimmt nicht, dass SRI-Ansätze keinen Einfluss auf Umwelt oder Arbeitsbedingungen hätten. Wie oben auch Hornie schreibt, macht es ja selbst ökonomisch zunehmend Sinn, darauf zu setzen, eben weil die Regulierung in die Richtung geht. Unternehmen haben ihre Kapitalkosten ganz genau im Blick und wenn bestimmte Entscheidungen die Finanzierungsmöglichkeiten an den Kapitalmärkten zunehmend erschweren (sprich: verteuern!), haben sie ein zunehmendes Incentive, eben solche Entscheidungen zu treffen, die zu guten Finanzierungsmöglichkeiten passen. Die Effektstärke hängt natürlich vom Anteil der SRI-Ansätze in den Finanzierungsstrukturen ab und der wächst ziemlich kontinuierlich…

    Bedenken muss man stets, dass bei einer Selektion es nicht nur auf die Zahl der Unternehmen ankommt, sondern auch auf die Art der Unternehmen und deren Mischung.


    Ein Extrembeispiel: Ein Fonds, in dem aus allen Sektoren ein, zwei, drei Unternehmen enthalten sind, der also gerade einmal zwanzig oder dreißig Positionen enthält, ist besser diversifiziert als ein Fonds mit tausend Positionen, wenn das tausend Bierbraueraktien sind.

    Das ist ja gerade die hohe Kunst des ETF-Bauens, also mit einer Auswahl den Index möglichst gut zu treffen - egal ob bei SRI oder nicht SRI! Schau dir doch statt so hypothetischer Extrembeispiele mal genau die beide ETS von Jennifer1011 im direkten Vergleich an:

    https://www.fondsweb.com/de/vergleichen/ansicht/isins/IE00BYX2JD69,IE00B4L5Y983

    Was stellst du dann (und auch bei anderen guten SRI-Ansätzen praktisch fast immer) fest? Genau, 1. Die Kurse laufen gerade über längere Zeit verdammt nah bei einander, die Auswahl klappt also regelmäßig ziemlich gut und 2. zuletzt ist vermutlich auch auf Grund der Regulierungsthematik SRI sogar geringfügig besser gelaufen als nicht-SRI.

    Dass sogar trotz der eskalierenden Kriege im Nahen Osten und der Ukraine mit massiven Waffenlieferungen aus dem Westen (Rüstungsunternehmen) und Öl/Gas-Problematiken (Fossile Energieträger), die beide in SRI-Fonds kaum vorhanden sind.

    Mich wundert es fast schon, wie gut die SRI-ETFs auch durch diese Zeit bzw. Krisen gekommen sind. Bauchschmerzen aus ökonomischen Gründen in SRI-ETFs zu investieren habe ich auch in Anbetracht dieser Entwicklungen immer weniger. Aus ethisch/moralischen Gründen wie oben geschrieben von Anfang an auch nicht. Ich finde die Ansätze von Blackrock in den ETFs oben und der UBS echt klasse! :thumbup:

    Vielen Dank FinanztipUser für deine Antwort und nochmal eine andere positive Sichtweise. Was meinst du aber damit, "wenn man es richtig macht"?

    Naja, je nach Auswahl und Zusammenstellung der SRI-ETFs kann man auch bei stark selektierten SRIs, die also relativ viele problematische Unternehmen rausfiltern, auf eine Streuung über 1.300 Unternehmen weltweit kommen. Was sich dafür zum Beispiel anbieten würde, ist die Beimischung der Emerging-Markets als SRI-ETF und die kleinen Unternehmen als Small-Cap-SRI-ETF. Das einfach auch schon, um ein Weltmarktinvestment zu vervollständigen. Wer nur einen ETF sucht, ist in meinen Augen aber auch mit einem SRI-ACWI schon ausreichend breit gestreut.

    Die Frage nach der genauen Auswahl eines nachhaltigen Fonds/ETFs ist in meinen Augen primär eine ethisch-moralische Frage. Also die Frage, von welchen Unternehmen man profitieren möchte und von welchen nicht. Als richtig guten Fonds in der Hinsicht gilt z.B. nach fast allen Tests der GLS-Aktienfonds, den ich als „dunkelgrün“ bezeichnen würde. Zumindest „hellgrün“ und in fast allen Bestandteilen für mich vertretbar ist die stärkste Filterlogik der SRI-ETFs, mit denen man dann faktisch auch ziemlich easy den ganzen Weltmarkt abdecken kann. Ein Kompromiss sozusagen, mit dem ich wie gesagt moralisch wie ökonomisch ganz gut leben kann!

    Gib deine bisherigen beiden ETF doch mal in die Suchfunktion dieser Datenbank (faire Fonds) ein, um zu schauen, welche Themen bzw. Unternehmen darin jeweils kritisiert werden: https://datenbank.faire-fonds.info/funds

    Bei mir war der Standard-MSCI-World kategorisch raus, die SRI-Filterlogik der UBS-SRIs hat für mich allerdings relativ gut gepasst, was der Filterlogik deines SRI-ETF entsprechen sollte…

    Es geht um so viel Geld auf das ich angewiesen bin, da nehme ich für den Sicherheitsgewinn gegenüber der Versicherung von Anfang an kompetent entgegen zu treten, die Kosten gerne in Kauf.

    Eben, würde ich in so einem Fall der Fälle glaube ich genauso machen. Klukscheisserle: Das würde ich insb. so machen, wenn die 10 Jahre noch nicht rum sind und eine Anfechtung möglich. Die meisten Fehler macht man wohl direkt am Anfang bei der Beantragung und die lassen sich wohl auch nur beding korrigieren, sodass mir ein Profi (Fachanwalt für Versicherungsrecht mit BU-Spezialisierung) da unendlich viel lieber wäre als ein Makler, Versicherungsverkäufer oder Vertreter der Versicherung, von der du eine Leistung bekommen möchtest!

    Ansonsten: Mögt ihr beide mal berichten, welche Versicherungen bei euch dann wie geleistet haben?

    Es sind zwar immer nur Einzelfalleindrücke, aber die Frage, wie Versicherer im Leistungsfall reagieren, ist für viele (mich eingeschlossen) eine ziemliche Black-Box!

    2 PINs und eine Zahl ist durchgestrichen

    Denke die Geldgier und die Möglichkeit, mehr zu holen werden zumindest die 2 PIN s versucht.

    Dann noch die 3 durchgestrichene Zahl...

    Wie gesagt, könnte es zum Glück noch nicht testen.

    Zumindest habe ich dann etwas mehr Zeit die Karte zu sperren, solange man Überlegt, ob man diese PINs an der nächsten Bank versuchen.

    Gott um was sich manche Leute Gedanken machen! :rolleyes: Versteht mich nicht falsch, aber habt ihr keine spannenderen Projekte im Leben, als euch wegen ein paar Euro Fünfzig solche „Strategien“ zu überlegen? :/

    Ja das war mir klar, allerdings nicht, dass dies anscheinend mehr Nachteile als Vorteile hat... Es ist also nicht so, dass ich unbedingt den nachhaltigen haben möchte. Wichtiger ist mit eher ein geringeres Risiko (was ja anscheinend durch weniger Diversifikation jetzt aber erhöht ist) bzw. höhere Rendite.

    Es gibt durchaus gute Gründe für SRI-ETFs, die du dir vll. nochmal durch den Kopf gehen lassen solltest: Das Risiko (im Sinne von Volatilität) nimmt damit nicht zwangsläufig zu. Die Diversifikation ist, wenn mans richtig macht, nicht kritisch reduziert. Und: Man ist halt nicht in Streumunition, Waffenhandel, Öl-Firmen, Kinderarbeit und co. investiert! ;) Zumindest bei weitem nicht in dem Ausmaß, wie bei einem „normalen“ MSCI-World.

    Wo ich zustimmen würde: SRI und nicht SRI zu mischen, scheint mir nicht ganz zielführend bzw. konsequent. Ich hab mich nach langer Recherche im Grunde für die Finanztip-Empfehlung (UBS-SRIs) entschieden und bin damit glücklich! Und das nicht nur, weil die Performance bisher geringfügig über dem des „normalen“ MSCI-World liegt, sondern weil ich so ein Investment deutlich besser mit mir vereinbaren kann! :thumbup:

    Zum Thema BU herauslösen und weiterführen: Mein Debeka-Berater ist dabei geblieben, dass das absolut nicht möglich wäre. Ich habe tatsächlich insgesamt 4 mal versucht, eine schriftliche Bestätigung zu dieser Aussage von ihm zu bekommen. Als Reaktion darauf erhalte ich lediglich Anrufe oder Mails mit der Bitte um ein Telefonat. Schriftlich bestätigen möchte man mir das also scheinbar nicht. ;)

    Auch an Hoqqa : Bleibt da ganz nüchtern und am Ball, falls ihr das möchtet! Es geht, auch wenn am Telefon das Gegenteil behauptet wird. Was (wie oben zitiert) in den Tarifbedingungen steht, ist Vertragsbestandteil und steht euch rechtlich zu! Egal, was irgendjemand am Telefon sagt.

    Der Punkt bei Neuabschluss ist neben den Gesundheitsfragen (Risiko, mögliche Ablehnungen und Leistungsausschlüsse) eben auch, dass du 13 Jahre älter eingestuft wirst, was den Tarifbeitrag deutlich teurer machen dürfte!

    Das musst du dann halt vergleichen und auch abwägen, also ob dir der neue teurere Tarifabschluss den Aufpreis wert ist, oder ob du beim sicheren und günstigeren Altvertrag bleibst!

    Also: Klär die bestehenden Vertragsdetails und bei Interesse schon mal die Kosten eines Neuvertrages und ob du überhaupt einen bekommst. Dann kannst du über Fakten (Versicherbarkeit und monatliche Beiträge in Euro) entscheiden…

    PS - Zur Debeka und ihren Versicherungen:

    Das ist auch ein weiterer Grund für mich, alle Debeka Versicherungen zu überdenken. Zumindest die Krankenversicherung wird aber wohl zumindest da angesiedelt bleiben.

    Ich finde so ein Verhalten den Kunden gegenüber absolut unverschämt! Die Krankenversicherung (Krankenversicherungsverein auf Gegenseitigkeit) scheint mir fair, da sind wir auch seit Jahrzehnten versichert. Was die sich aber bei den Renten-/BU-Versicherungen (also im Lebensversicherungsverein a.G.) an Umgang mit den Kunden leisten, schadet schadet auch der PKV. Schade eigentlich, ihr erlebt ja, wie mit Kunden umgegangen wird…

    Den Link hat neulich jemand im Forum hier gepostet: https://bu-expertenservice.de/kunden-start/leistungen/

    Die kenne ich aber nicht und kann den Mehrwert von solchen Angeboten nicht beurteilen.

    Da es ja vermutlich um ziemlich große Summen geht, würde ich mich glaube ich eher von Fachanwälten beraten lassen. Von den Finanztip-Empfehlungen an Anwälten mit BU-Spezialisierung hatte ich mal kontakt mit diesem Dr. Schäfer aus Frankfurt für einen Vertragsabschluss. Da hat er einen sehr kompetenten Eindruck gemacht und meine Fragen am Telefon für ein faires Honorar alle umfassend beantwortet.

    Frage: Ist der Abschluss länger her als 10 Jahre? Und musst du 50% BU belegen oder mehr? Gerade wenn 10 Jahre rum sind, kann der Vertrag eigentlich nicht mehr angefochten werden, das wäre jetzt ein großer Vorteil für dich…

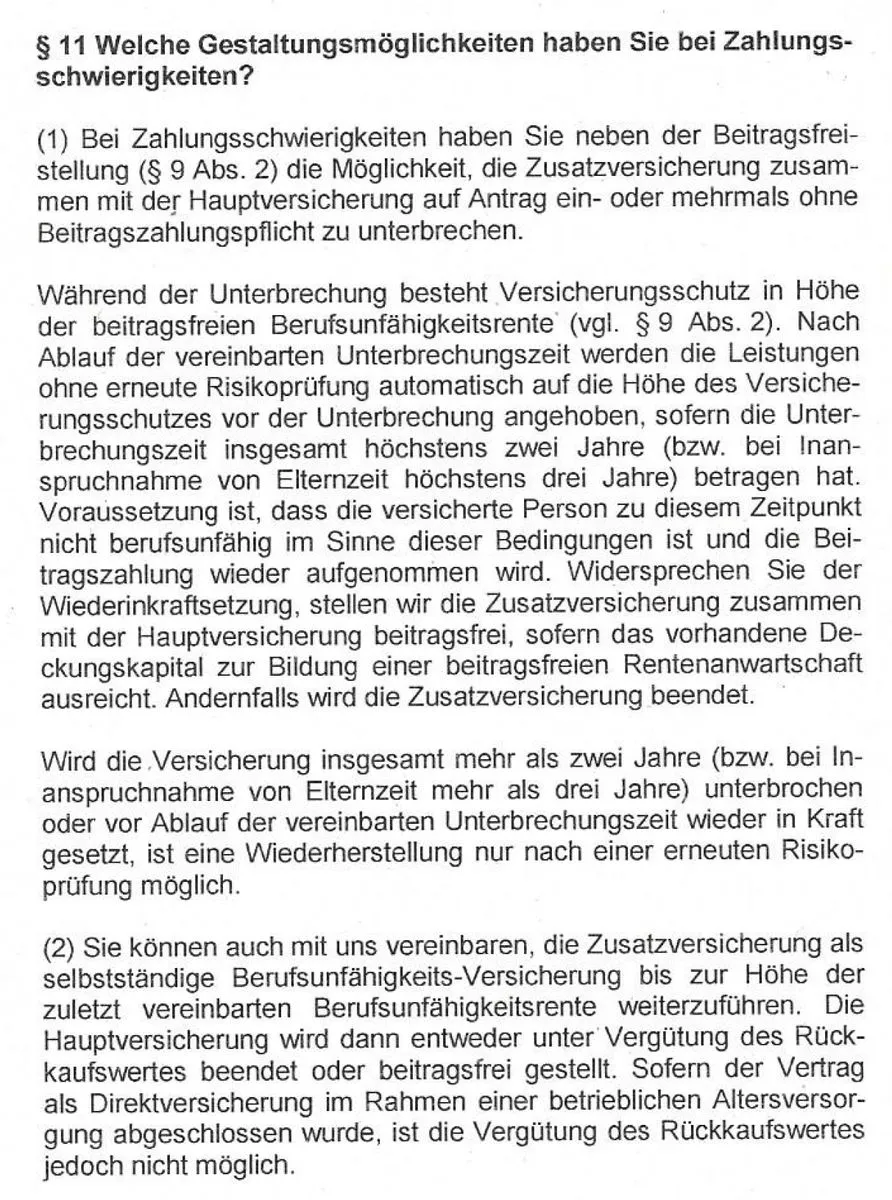
    Monetenmatrose und Hoqqa aus dem anderen Thread: Ich hab wg. meiner Vertragsumstellung/Herauslösung der BU der Debeka zu Hause jetzt nochmal geschaut. Die für euch m.E. relevante Passage stand zumindest bei mir (damals als Teil einer Gesamtversicherung Namens "A1A" aus dem Jahr 2012) in den "Allgemeinen Bedingungen für die Berufsunfähigkeitszusatzversicherungen BUZ-T - 01/2012". Diese Tarifbedingungen braucht ihr und darauf solltet ihr euch beziehen, wenn ihr die Herauslösung der BU/DU aus so einem Vertrag durchsetzen wollt. Bei mir heißt es in den Tarifbedingungen versteckt in §11 (2):

    Fazit: Es ist möglich, auch wenn euch die Vertreter offenbar regelmäßig das Gegenteil erzählen. Spannend dürfte werden, wie genau bei euch dann die Umstellung läuft, falls ihr das wollt.

    Monetenmatrose: Du hast die BU/DU-Versicherung vor über 10 Jahren abgeschlossen. Das gibt dir den unschlagbaren Vorteil, dass der Vertrag auch bei vergessenen Details der Gesundheitsfragen nicht mehr angefochten werden kann. Einen Neuvertrag bei einer anderen Versicherung bekommst du nur bei entsprechend guter/perfekter Gesundheit. Ich würde den Altvertrag also wirklich nur dann komplett kündigen, wenn du absolut wasserdicht bei einer anderen Versicherung einen Alternativvertrag abgeschlossen hast, da dort die 10 Jahre Anfechtungsfrist wieder von neuem zu laufen beginnen.

    Was ich daher gemacht habe: Den Teil der BU bei der Debeka aus dem Vertrag herausgelöst bzw. umgestellt und bei einer weiteren Versicherung durch einen zweiten neuen Vertrag zusätzlich "aufgestockt". Das hat mir die Sicherheit des Altvertrages erhalten und die Vorteile des Neuvertrages gebracht und ich kann jetzt in beiden Verträgen entscheiden, die Summe durch die Erhöhungsoptionen jeweils noch zu erhöhen, was ich je nach Lage der Dinge auch machen werde...

    Nach Rücksprache mit meinem Debeka-Berater ist ein Herauslösen der Berufsunfähigkeitsversicherung (mit Dienstunfähigkeitsklausel) nicht möglich. Kündigen kann ich also nur das Gesamtpaket.

    Das halte ich für glatt gelogen bzw. einfach falsch! Und das habe ich mir selbst bei einem ähnlichen Vertrag auch von mehreren Debeka-Vertretern angehört! Ob aus Unwissenheit oder vorsätzlich kann ich nicht beurteilen. Nachdem mir etwa 7 Leute am Telefon sagten, es würde nicht gehen, meinte bei der Debeka in der zentralen Fachabteilung der zuständige 8. sinngemäß: "Ist doch gar kein Problem mit der Herauslösung/Vertragsänderung, das machen wir hier doch täglich"...

    Zwei Fragen:
    1. Liegen dir die Versicherungsbedingungen des Gesamtvertrags vor? Darin ist die Herauslösung als Option nämlich geregelt...

    2. Diesen Thread gelesen? Da haben wir gerade letzte Woche praktisch das selbe Thema besprochen: Fondsgebundene Rente + BU als Beamter: Kündigen?

    Sicherlich braucht es zunächst einen Plan, dieser ist nicht so leicht zu erstellen, keiner kann genau beurteilen was die gewünschte Immobilie in 5 oder 10 Jahren kostet.

    Sollte man deshalb den Markt nicht analysieren, kein Gefühl für die Preise entwickeln, sich um keine Unterlagen kümmern, die man für den Kauf ohnehin braucht ? Oder gerade keine Obergrenze gemäß des eigenen Einkommens und des bestehenden Vermögens definieren, bis zu der man sich eine Immobilie überhaupt leisten könnte? Und zur Sicherheit auch keine Gedanken daran verschwenden, welche Monatsrate man weitgehend sicher jeden Monat aufbringen kann, sofern man nicht langzeitarbeitslos wird? :/

    So ein Vorgehen (mit der Begründung: "Nicht so leicht") könnte dann allerdings wirklich zur Zwangsversteigerung des Objektes führen, da man dann geneigt ist, eine Fehlentscheidung nach der anderen zu treffen! ;)

    Gerade der Tipp mit der Monatsrate ist doch zum Beispiel leicht umzusetzen: Wenn ich heute z.B. regelmäßig und sicher 800€ p.M. spare, erhöhe ich das Eigenkapital und habe gleichzeitg eine Referenz dafüber, was dann später an Kreditrate (unter Verrrechnung der ersparten Miete und der weiterhin nötigen Nebenkosten) ebenfalls möglich sein könnte. Regelmäßig bei Immo-Scout reinschauen und bei Intresse mal mit der eigenen Hausbank oder besser einem Kreditvermittler bzgl. eines möglichen Angebotes sprechen, halte ich auch für zumutbar. Zumindest dann, wenn man eine eigene Immobilie wirklich möchte. Wenn das als Motivation nicht ausreicht, sollte man sich m.E. das gesamte Projekt nochmal gut überlegen...

    Daher die Frage, wie ist eure Meinung zu der Alternative - ist das wirklich eine "Alternative" oder "muss" das Geld in "Cash"/(Tages-/Festgeld) vorliegen, wenn ich mit dem Gedanken spiele etwas zu kaufen in so 3-4 Jahren. :/

    Naja, die Cash/Aktien-Quote ist wenn du so willst wie ein stufenloser Schieberegler: Niemand zwingt dich zu 100% Cash oder zu 100% Aktien, jeder Prozentwert dazwischen ist möglich...

    Je konkreter ich jedoch das Immobilienprojekt in 3-4 Jahren tatsächlich für mich sehen würde, desto eher würde ich in Richtung 100% Cash tendieren. Wenn die Aktien um 50%+ einbrechen, ist der Aktienteil nämlich erstmal halbiert und das kann dann 10 Jahre+ dauern, bis du damit wieder in den grünen Zahlen bist.

    Was ich glaube ich bei 3-4 Jahren Zeithorizont machen würde:

    Ganz massiv den Markt jetzt schon analysieren, nach ansatzweise passenden Objekten schauen, ein Gefühl für Angebot und Preise entwicklen und für alle Fälle schonmal die nötigen Unterlagen für eine Bankfinanzierung zusammentragen. Ansonsten für sich analysieren bzw. definieren, in welchem Preisereich man realistisch (maximal) kaufen kann/möchte und welche Monatsrate realistisch machbar ist. Das alles um möglichst nicht zu teuer zu kaufen und sich nicht zu überheben und um im Fall der Fälle schnell sein zu können...

    Scheint mir ehrlich gesagt ziemlich deppert, wegen einer Kulanz-Erstattung von 46 Euro in so einem Fall die Kunden vor den Kopf zu stoßen! Und damit zu demonstrieren, dass man in solchen Fällen Kunden solche Schäden eben nicht erstattet, was das Vertrauen in die Bank und die angebotenen Zahlungsverkehrssysteme nicht gerade steigern dürfte...

    PS: Wir hatten in einer ganz anderen Angelegenheit bei der ING ein Gemeinschaftskonto eröffnet. Kurz darauf wurde die Prämiengutschrift von 100€ auf 150€ erhöht, uns wurden nur die 100€ gutgeschrieben. Nach einer kurzen E-Mail die 50€ on Top aus dann Kulanz auch. Quizfrage: Welche der beiden Banken scheint mehr Wert auf Kundenbeziehungen zu legen? ;)