
Wie wäre es mit den Zinsen/Kupons, die durch die enthaltenen Wertpapiere ausgeschüttet werden? Ist doch durchaus vergleichbar mit Dividenden und wie bei Aktien ETFs auch. Auch da werden die Ausschüttungen (Dividenden/Zinszahlungen) erstmal im Fonds gesammelt und dann zum Ausschüttungszeitpunkt (ggf. auch durch Anteilsverkäufe) praktisch in entsprechender Höhe liquidiert ausgeschüttet.
Beiträge von FinanztipUser
-
-


Die Paragraphen der VBL-Satzung sind 33 und 35 Absatz 3, Du kannst 2029 Rente und VBL mit jeweils 10,8% Abschlag beanspruchen, oder auch später mit entsprechend weniger Abschlag, ab 2032 abschlagsfrei. Die VBL orientiert sich an der gesetzlichen Rente.
Zwingt einen diese Betriebsrente (VBL) denn dazu, sie zeitglich mit der GRV zu beantragen, wenn sie sich daran "orientiert"? Weil ansonsten wäre es doch ggf. sinnvoll, beides zu entkoppeln in zeitlicher Hinsicht und die VBL dann erst später und nach der GRV zu beantragen...
-

ich bin seit 8 Jahren bei der Debeka versichert.
Ich kann mich da tatsächlich nur wiederholen:
Auf meiner aktuellen Übertragungswertbescheinigung steht, dass die Altersrückstellungen in meinem konkreten Fall dem Übertragungswert entsprechen. Ich bin nicht im Basistarif. Ich habe den Tarif B ohne irgendwelche Extras (z. B. Zweibett-Zimmer, Chefarztbehandlung etc.).
Mit den Eckdaten meine Einschätzung: Du bist (falls du keine Risikozuschläge auf den Tarifbeitrag zahlst) aktuell in einer für dich mit der genannten Prämisse (langfristige Beitragsstabilität bei moderaten Kosten in Relation zu den Leistungen) in einer fast schon bestmöglichen Situation.
Du verlierst mit den 8 Jahren Altersrückstellungen mit an Sicherheit grenzender Wahrscheinlichkeit mehr, als du ggf. lanfristig (mit ganz viel Glück und nur unter bestimmten Umständen, die du heute kaum antizipieren kannst) gewinnen könntest bei einem Wechsel zu einer anderen Versicherungsgesellschaft.
Meine Devise wäre: Füße stillhalten und dich freuen, dass du ohne Aufschläge in einen ganz passablen Tarif gekommen bist. Kein Mensch ist glücklich gerade über die Beitragserhöhungen und das Gras auf der anderen Seite sieht regelmäßig etwas grüner aus, kann aber schnell zur Steppe werden. Meines Erachtens würdest du mit deinem Vorhaben vom Regen in die Traufe kommen. Just my two Cents oder so ähnlich...

PS: Überleg doch einfach mal wie ungünstig eine erneute Risikoprüfung ist, ob du also wirklich zu 100% gesund bist und bei den kommenden Gesundheitsfragen dann auch garantiert nichts vergisst. Allein das Risiko, hierbei versehentlich und unwissentlich eine vorvertragliche Anzeigepflichtverletzung zu begehen und dann ganz ohne brauchbaren Versicherungsschutz dazustehen, wäre mir so ein Wechsel für ein paar erhoffe (!) Euro Ersparnis niemals wert...
-
Leute, ich glaub ihr verliert euch in Details und Nachkommastellen: Gerade wenn einem auf lange Sicht Beitragsstabilität wichtig ist, sollte man nicht auf kürzliche Erhöhungen, oder genaue Zinssätze oder Vergleiche der Beiträge im einstelligen Euro-Bereich schauen!
Ihr macht mit einer PKV einen Vertrag über Jahrzehnte und oft bis ans Lebensende. Da sind so viele Ungewissheiten drin, dass ich eher auf die von Finanzuser92 genannten Aspekte schauen würde, als auf kurzfristigen „Kleinkram“ oder aktuell geringfügige Beitragsunterschiede.
-
 Alles anzeigen
Bin als Angestellter ebenfalls in die PKV, was ich verglichen habe:
- Kollektivgröße,
- beständiger Versicherer,
- beständige Tarifhistorie (d.h. nicht ständig neue Tarife),
- kein "Luxustarif" und kein"Billigtarif".
Bin letztlich mit einem Beitragsentlastungstarif bei der Debeka gelandet.. im Blick hatte ich auch noch die alte Oldenburger.
Ziemlich genau das waren auch meine Kriterien gerade in Hinblick auf langfristig „angemessene“ Beiträge und das war auch mein Fazit.
Die Kollektivgröße ist bei der Debeka praktisch ein Alleinstellungsmerkmal.
-

Was ist denn genau passiert? Die Nettoverzinsung bei der Debeka ist laut dem letzten veröffentlichten Geschäftsbericht immer noch bei mickrigen 2,3%.
Beitragssenkungen durch die Anhebung auf 2,3% (von 1,9-2,2%) je nach Tarifbaustein sogar ziemlich spürbar zum 01.01.26!
-
Falls die Zinsen in den kommenden Jahren steigen sollten (persönlich rechne ich damit frühstens ab 2030 aufgrund der aktuell schwachen Wirtschaftslage), dann glaube ich nicht, dass es zu Beitragssenkungen kommen wird.
Ist so passiert, gerade im letzten Jahr und bei der Debeka. Ob die Beiträge dann im Einzelfall gesenkt wurden, hängt primär am Alter bzw. der Vertragslaufzeit für die Verzinsung der entsprechenden Rücklagen! Der Punkt dabei ist: Der Rechnungszins der Versicherungen dreht genau so langsam wie das Anlageportfolio eben dieser Versicherung. Und wenn das entsprechend lange Laufzeiten hat, dauert es eben, bis sich ein höheres Zinsniveau auswirkt…
Ich habe den Eindruck, Leopard versucht eine Glaskugelfrage (zukünftige Beitragsstabilität) zu beantworten und viele schauen dabei auf nicht wirklich passende Parameter.

-
Ich bin bereits in einem Unisex-Tarif bei der Debeka. Die Beitragssteigerungen waren in der Vergangenheit jedoch auch bei meinem Unisex-Tarif erheblich. So wurde beispielsweise der Beitrag vom Jahr 2024 auf das Jahr 2025 um über 22% erhöht – also weit oberhalb der Inflationsrate.
Tipp: Schau dir mal an, wann genau PKVen Beiträge erhöhen dürfen und wie das funktioniert! Es müssen gewissen Grenzen/Hürden gerissen sein über längere Zeit, dann müssen aber alle Berechnungsgrundlagen auf den neusten Stand (inkl. Zinsniveau) gebracht werden. Das führt regelmäßig zu keinen Steigerungen über mehrere Jahre, anschließend dann aber zu heftigen Steigerungen auf einen Schlag.
Das relativiert dann die 22% ziemlich stark, zumal bei steigenden Zinsen auch Beitragssenkungen kommen können, wenn die Rücklagen dann plötzlich höher verzinst werden.Mein Tipp: Bleib bei der Debeka und hinterfrag (falls es dich wirklich so stört!) die Zusatzbausteine wie WL oder B(C) etc.
Aber auch da wäre meine Devise: Lieber umfangreich versichert bleiben als jetzt an ein paar Euro zu sparen, weil dann werden die Zuzahlungen im Alter absehbar wirklich deutlich heftiger… -
Interessanter Ansatz, nur leider mit einer TER von 0,4% viel zu teuer meiner Meinung nach…
-

Bei so einem 08/15-Papier, das überall gehandelt wird und während normaler Handelszeiten, dürfte vermutlich der Direkthandel am günstigsten sein. Zudem ist dann meist auch die Ausführung sehr schnell zu sehen.
Genau das war auch meine Überlegung. Setzt du Limits? Hab ich mal so gelernt und das propagiert z.B. auch die Finanztest. Hartmut Walz hält es bei Beträgen unter 100k für nicht sinnvoll. Wie seht ihr das vor dem Hintergrund der von der ING angebotenen Handelsplätze? An manchen Handelsplätzen sinnvoller/nötiger als an anderen?
-

Die ING ist eine von den Banken, die das sehr übersichtlich und verständlich auflisten.
Meine Meinung: Übersichtlich in den entsprechenden Tabellen ja, aber verständlich hinsichtlich der Begriffe im o.g. Screenshot eher nein. Aber Leute: Mir geht's nicht um die 4,99 € Gebühr, sondern um die Spreads und die Abwicklung vor dem Hintergrund der zusätzlichen Gebühren an den jeweiligen Handelsplätzen...

Warum sind Emerging MArkets immer noch emerging? Und werden die noch im EM sein, wenn sie mal erwachsen sind? Und warum hat der MSCI World ein US Übergewicht?
Glaube die Fragen kannst du selbst zur Not mit Hilfe von Google beantworten.
Also, wenn Du überhaupt Fein-Tuning betreiben willst, dann würde ich das mit EU und nicht EM machen. Gründe: kein Währunsgrisiko, entwickelter Markt, tendenziell unterbewertet
Bei dem Gedankengang mal an die politischen Europa-Risiken aktuell gedacht? Und die Tatsache, dass vermutlich dein gesamtes sonstiges Vermögen einen massiven Europa-Bezug hat?
Ich habe auch mit 4,90 oder teilw. sogar 8,90 Transaktionsgebühren angefangen. Das versaut nur die Rendite.
Nö, auf lange sicht absolut nicht! Da fällt der Unterschied immer weniger ins Gewicht! Aber klar: Ich peil beim Kauf eine Kostenquote von unter 1% an, was bei der DKB mit den Sparplänen relativ gut geht, bei der ING aktuell leider auf Grund der fehlenden Sparplanoption nicht. Und Neobroker sind für mich wie geschrieben aus unterschiedlichen Gründen raus.
Kommt drauf an. Die Kombination aus Kurs/Spread und (Zusatz-)Gebühren muss halt günstig sein.
Genau, nur wie gehst du dabei konkret vor? Ab welchem Spread bzw. welchen Kursabständen würdest du darauf vertrauen, dass der Kaufkurs dann tatsächlich ausreichend viel günstiger ist? Die Zusatzkosten sind klar, überschlagen kann man das natürlich. Aber welche Erfahrungen habt ihr an genau der Stelle (Auswahl der Handelsplätze) bei der ING konkret gemacht?
-

Du „benötigst“ ETF im Wert von 149 Euro ?
Ich benötige einen ETF (hier EM), der mir das US-Gewicht des MSCI-World (beide SRI) wie gewünscht reduziert.
Dann hättest du dir das Zeug für ein Euro bei einem Neo- Broker geholt und dann übertragen lassen sollen zu seiner „endgültigen Wirkungsstätte“.
Genau das hatte ich mir kurz überlegt, dann aber dank des Aufwands ganz bewusst gelassen. Wie lange hätte es gedauert, bei einem Neo-Broker ein (Junior-) Depot aufzumachen? Was ist mit dem leidigen Problem der fehlerhaft übertragenen Daten? Das war mir dann testweise runde 5 Euro x 2 wert...
Aber nochmal zurück zur Frage für absehbar höhere Volumina:
Welche Handelsplätze (ggf. auch mit Orderkonfigurationen) nutzt ihr bei der ING, wenn Sparpläne leider nicht möglich sind?
So wie ich die Sache gerade sehe, müssten die Ordervolumen schon größer sein, um mit Glück und einem besseren Kurs die Zusatzgebühren überzukompensieren. Macht das jemand gezielt z.B. mit Xetra?
-

Du hast € 4,90 plus 0,25 % vom Kaufpreis gezahlt. Normalerweise wird das aber auch entsprechend angezeigt.
Mit der Gebühr hatte ich gerechnet, aber die Begrifflichkeiten und Kursfestlegung finde ich unklar...

Oder per Sparplan. FinanztipUser Du bist doch erfahren, warum tust du das? Um Bruchstücke zu vermeiden?
Testweise und ganz praktisch weil es meine beiden benötigten ETFs bei der ING leider nicht im Sparplan gibt.
Und ja, wenn ich schon per Einzelorder kaufe, dann vermeide ich die Bruchstücke...
Das sehe ich auch so.
Die gezeigten Screenshots sind aber nicht so transparent.
Meine Rede: Warum so unklare Begrifflichkeiten, wenn man schon die Gebühr auf die Stück umlegt? Egal, ist vielleicht auch ein Missverständnis und/oder Haarspalterei.
Nochmal zu meiner letzten Frage:
Würdet ihr bei höheren Summen beim genannten Handelsplatz (Tradegate) bleiben oder einen der anderen auswählen in der Hoffnung auf einen besseren Kurs?
Da es die beiden benötigten ETF nicht als Sparplan gibt, komme ich um die € 4,90 plus 0,25 % vom Kaufpreis ohnehin nicht herum. Und der Kurs war dann ja offensichtlich unter Berücksichtigung des Limits in Ordnung, so wie ich die Dinge aktuell sehe...
-
Hi zusammen,
ich bin neu bei der ING und die folgenden Handelsplätze werden angeboten:
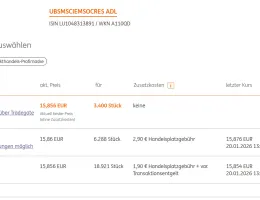
Testweise habe ich den folgenden Kauf über Tradegate (ohne Zusatzkosten) abgewickelt und ein Limit von 16,10 € pro Anteil gesetzt:
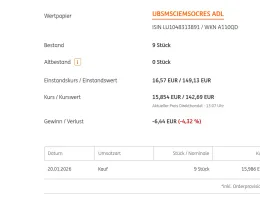
Fragen dazu:
Warum unterscheidet die ING bei den Umsätzen den Kurs beim Kauf (15,986 €) vom Einstandskurs (16,57 €)? Vom Limit her passt ja eigentlich nur der Kurs beim Kauf (da unter 16,10 €), wurden daher beim höheren Kurs Kaufgebühren verrechnet?
Für welche Art des Kaufs hättet ihr euch entschieden? Xetra trotz Zusatzkosten?
Danke und Gruß
FT_User
-
Interessant, dass sich hier so über den Begriff „Familienerbe“ aufgeregt wird! Warum nicht die Finanzen für sie ganze Familie denken und planen und das natürlich auch für die nächste Generation?
Finanzdalles
Ein zentraler Tipp: Teilt die beiden Immobilien insb. im Fall einer vorzeitigen Schenkung eindeutig auf, sonst kommt ihr ihr primär Probleme! Also ein Haus pro Kind (muss es wollen und dann auch zuständig sein) und keine Aufteilung, die sich ohne Testament ergeben würde (alle Erben sind an allen Immobilien antwilig beteiligt). Solche Aufteilungen lassen sich wohl im Rahmen einer Erbauseinandersetzung noch halbwegs heilen, aber bei Schenkungen werden anteilige Rückkäufe ziemlich teuer. Wertdifferenzen sollten aus dem sonstigen Vermögen doch wahrscheinlich ausgeglichen werden können, insofern seh ich da gar kein Problem…Wieso also nicht mal mit den Eltern hinsetzen unddurchrechnen was passiert, wenn es aktuell (ohne Testament?) zur Erbsituation kommt, was das Chaos dann für die Erben bedeutet und wie viele Steuern man unnötig zahlt, weil man sowas nicht rechtzeitig besprochen und aufgeplant hat?
-
 Alles anzeigen
Eine sehr interessante, philosophische Frage.

Die auch abhängig ist vom Alter und der eigenen Risikotragfähigkeit & der eigenen Gesundheit.
Ich würde erstmal ein paar Tage oder Stunden überlegen und mir einen Plan machen, wenn ich diesen nicht schon ca. im Kopf habe. Die Zahlen wie ich was verteilen würde, können bei Variante B und C variieren.
Für mich wären mehrere Wege, oder Varianten möglich:
Variante A die risikoreichere: All-In Bitcoin und weiter leben wie bisher, weiter seine Sparpläne besparen usw., weiter arbeiten gehen.
Mit konservativen 20-30% die nächsten 20-30 Jahre rechnen und dann ggf. einen gewissen Teil auszahlen, oder umschichten.
Variante B:
Aufteilen einen Großteil in Bitcoin, den Rest in P2P (Bondora, Moneyfit, ggf. Ventus Energy).
Einen größeren Teil in Nexo Staking mit Stablecoins 7-13% p.a auf € oder USD je nachdem ob mit fester Laufzeit oder flexibel um täglich die Verfügbarkeit von Cash zu haben, wahrscheinlich eher flexible Laufpläne also um die 8-9% auf Euro mit täglicher Zinsgutschrift und Auszahlungsmöglichkeit. Da Echtgeldtransaktionen bei Nexo als auch bei Bondora möglich sind.
Ggf. ein Haus in Nordzypern, oder mehrere Wohnungen als Vermietobjekt. (nach Möglichkeit Off-Plan gekauft).
Oder Auswandern Richtung Skandinavien mal schauen.
Ein weiterer Plan wäre noch wie der Vorredner gesagt hatte ggf. eine Staatsbürgerschaft zu erwerben, hier gibt es verschiedene interessante CBI-Programme in unterschiedlichen Ländern auch mit Territorialbesteuerung. Botswana bringt voraussichtlich ab nächsten Jahr ein ganz interessantes und kostengünstigeres CBI Programm raus, was verglichen zu den altbekannten wie z.B. St. Kitts und Nevis oder St. Lucia (240k-250k$) deutlich günstiger ist mit 70k-90k $.
Gerade als freiheitsliebender Mensch und wenn man sich anschaut wie sich die EU politisch als auch wirtschaftlich entwickelt, ist ein 2tes Standbein sinnvoll.
Variante C:
Eine Mischung aus : P2P-Krediten, Nexo Staking, Bitcoin und 0815 Basic ETF.Bei allen Varianten würde ich weiter arbeiten.
Bzw. ggf. etwas kürzer treten bei meinem Hauptjob und wahrscheinlich den Nebenjob / die Selbstständigkeit richtig starten und zum Hauptjob machen.Das macht Spaß und ist auch lebenserfüllend. Eigene Zeiten, eigener Chef, eigene Einkommensmöglichkeiten ohne Grenzen etc.
Ein Witz, oder?
Geld in Vehikel fast nur ohne Wertschöpfung anlegen und dann von „Einkommensmöglichkeiten ohne Grenzen“ ausgehen? -
Andersrum gefragt: Ihr habt mit dem MFH mit 11 Parteien ziemlich sicher in Summe ein relativ sattes Millionenvermögen. Warum klammert man bei der Anlage von (mittleren?) einstelligen Millionensummen die risikoadjustiert und historisch gesehen lukrativste Anlageklasse, nämlich Aktien, kategorisch aus? Und setzt stattdessen anteilig auf Krypto wie „xrp“?

Irgendwann mal ganz schlechte Erfahrung mit Aktien gemacht oder so?
Du müsstest mal einen Wert für die Immobilien benennen, aber für mich sieht das nach einer extrem hohen Immobilienquote aus mit allen Chancen und vor allem Risiken, die so ein Klumpen(risiko) eben mit sich bringt… -
PS: Details zu solchen Schließungen von nicht ausreichend performanten Anteilsklassen sind dann nachzulesen in den entsprechenden Mitteilungen wie denen unten und die laufen oft ziemlich geräuschlos auch wenn die betroffenen Investoren dabei steuerlich ziemlich in die Röhre schauen. Anteilsklassen werden immer wieder wg. zu geringer Volumina geschlossen:
-
Der Fonds besteht aus zwei Anteilsklassen. Die eine ist ausschüttend, die andere thesaurierend. Der Fonds selbst hat ein großes Volumen. Die ausschüttenden Anteilsklasse nicht. Das spielt aber keine Rolle. Solange der Fonds groß ist, passt das.

Bedeutet das bezogen auf meine Ausgangsfrage, dass ich mir bei realistischer Betrachtung wenig bis keine Gedanken machen muss, dass der ausschüttenden Variante wegen zu geringen Volumens irgendwelches Ungemach droht?
Genau. Völlig egal.
Das ist mal wieder kompletter Blödsinn! Natürlich spielen die Anteilsklassen in ihrer Größe neben dem Fondsvermögen eine zentrale Rolle bei der Frage, ob eben diese Anteilsklasse wieder eingestellt wird! 😳Gerade kürzlich wieder passiert z.B. bei der UBS, die sehr erfolgreich einen EMU-SRI als acc & dis betrieben hat. Dann kam der lange erwartete Europe-SRI raus und die ausschüttende Variante (dis) wurde vom Markt im Gegensatz zur thesaurierenden Variante und im Gegensatz zum EMU-SRI, deren Ausschütter sich gut verkauft haben, kaum angenommen.
Ergebnis nach rund 2 Jahren: Einstellung der ausschüttenden Anteilsklasse und Fusion mit dem ETF in der thesaurierenden Ausführung inkl. größerem Chaos bei einigen Brokern hinsichtlich der Frage, wie die Auflösung/Zwangsfusion denn nun zu besteuern ist.
Daher: Immer die Größe der Anteilsklassen und die Geschäftspolitk der Fondsgesellschaften im Blick behalten, wenn man Auflösungen oder Zusammenlegungen von ETFs möglichst vermeiden möchte…
-
Bist du dir sicher ? Hast du die Verrentungsfalle beachtet ? Welche KSK war das damals ?
Die Kosten sind bei dem Produkt erstaunlich transparent und aktuell einfach als prozentualer Zins-Abschlag definiert. Dieser wird aber durch gestaffelt steigende Bonuszinsen kompensiert und letztlich sogar überkompensiert. Was dann bleibt, ist die Verzinsung des Riester-Vermögens mit 70% langlaufenden Bundesanleihen und 30% Euribor. Gegenüber einer Direktanlage hat das Vehikel in meinen Augen folgende Vorteile:
1: Überkompensation der Kosten durch gestaffelten Bonuszinse, ab einem gewissen Punkt sind die Kosten in Form einer Marge negativ.
2: Abschlussbonuszins (einmalig), der auf die Ansparsumme am Laufzeitende noch draufkommt und sich je nach Laufzeit erhöht (max. 10%).
3. Laufende Verzinsung wie oben beschrieben (70% 10j. Bundesanleihen/30% Euribor) aber eben keinerlei Kursschwankungen, was ein deutlicher Vorteil ggü. vergleichbaren Staatsanleihen oder Staatsanleihe-ETF darstellt.
4. Zinsvorteil der Zuschüsse: Direkt, da diese erstmal mitverzinst werden und durch Steuerstundung bzw. nachgelagerte Besteuerung.
5. Einlagensicherung bis 100T€, die technisch gesehen die Sicherheit insb. des Euriobor-Anteils erhöht und das bei höherer Rendite.
6. Verrentungsoption, auch wenn sich diese logischerweise im aktuellen Zinsumfeld sicher nicht lohnt und ich eher mit einer Kündigung und Rückzahlung rechne.
Insgesamt für mich ein kleiner Teil (max. 100T) der Altersvorsorge als Sicherheitsbaustein, den ich attraktiver finde als ein 10j.-Bundesanleihe-ETF!
PS: Gut getestet waren in 2013 die Sparkasse Radevormwald-Hückeswangen, Paderborn-Detmold und auf Platz drei die Sparda-Bank Hamburg.