Beiträge von DidiRich

    Würde evtl. auch neben den Kosten der Versicherung auch deren Qualtität eine Rolle spielen? Da wäre nur mal der Rentenfaktor zu erwähnen? Es macht ja durchaus einen Unterschied ob ich 22 € pro 10.000€ Kapital erhalten oder 27 €.

    Die Kosten einer Versicherung der Provinzial führen hier zu einer allgemeinen Ablehnung.

    Ich hoffe es ist Dir klar geworden, dass eine Alternative hierzu ein ETF-Sparplan wäre oder, wenn es denn unbedingt eine Versicherung sein soll, eine sogeannte ETF-Nettopolice (heißt keine versteckte Provision die die Rendite schmälter, sondern eine ehrliche Honorar für die Vermittlung einer Versicherung - die dann aber eben auch Kosten hat, aber eben geringere)

    Die Frage ist wie Du an eine günstige netto-ETF-Police kommst .... hier wäre auch noch eine Vergleichsmöglichkeit https://www.finanzfluss.de/vergleich/etf-rentenversicherung/ (hier verdient Finanzfluss an der Vermittlung mit ... Grüße an Herrn Walz gehen raus)

    Ich höre da schon den Herr Walz aus dem Hintergrund^^

    Alles gesagt, aber noch nicht von jedem 8o ... klammer die Steuerersparnis mal aus, die sollte zwar mitbedacht werden, aber nicht das ausschlaggebende Argument sein.
    Kosten --> fressen vermutlich einen Teil der Steuerersparnis (wenn nicht sogar alles).

    Also die Doppelgewichtungen sind schon beeindruckend. Würde den iShares DJ Best-in-Class World Enlarged weglassen ... da sind alleine schon 12 % Microsoft drin ... etwas zu klumpig, auch wenn der US-Anteil mit 50 % ganz erfrischend ist.

    Wenn Du breiter streuen möchtest, wäre ein MSCI Europe und/oder MSCI Emerging Markets als Ergänzung sinnvoller (Stichwort Core-Satelite-Portfolio).


    Auf den ersten Blick "nur" Kosten von 1,77 % ... also 885 € die Du der Fondsgesellschaft berappst (auf Umwegen natürlich).

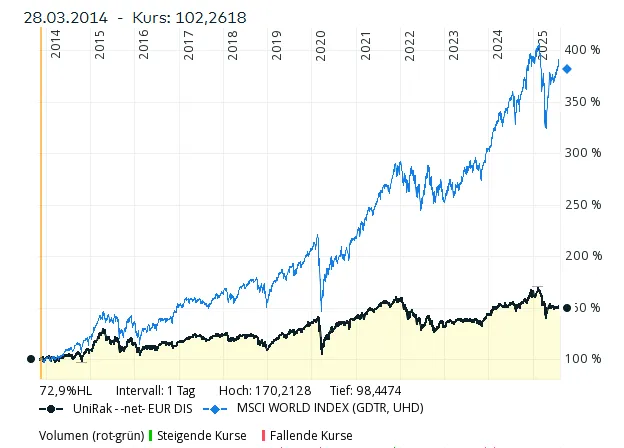
    Deine Überlegung scheint mir nicht verkehrt. Raus aus dem teuren geerbten Zeug, das nicht zu deiner Anlagestrategie passt ... die Performance spricht glaub für sich, auch wenn der Vergleich oben etwas unfair ist, da es ein Mischfonds ist.

    Besser zu passen scheint mir die Kombi WP mit Solarthermie, oder? (Damit hat mein Nachbar prinzipiell gute Erfahrung gemacht, allerdings in seinem Fall auch mit verflixt hohen Wartungskosten.)

    Bei der Kombi muss man sich das gut überlegen und sich vom Fachmann beraten lassen. Die Solarthermie macht ja auch nur aus Sonne direkt Wärmeenergie ... aber im Gegensatz zur Photovoltaik bekommt Du wender eine (lächerliche) Einspeisevergütung, noch kannst Du damit den Strom aus der Steckdose ersetzen.

    Daher ist für die meisten wohl die Kombi WP + PV mit Sepicher sinniger.

    Energieträger Gas vs Strom ist die Frage. Erzeuge ich Strom auf dem Dach, lohnt sich eine Wärmepumpe. Gas auf dem Grundstück erzeugen, eher schwierig.

    Problem sind die hohen Anschaffungskosten einer Wärmepumpe vs günstig bei der Gasheizung.

    Ich glaube, die richtige Entscheidung kennen wir alles erst 15 Jahre nach der eigenen Entscheidung :/.

    Ich hab ne Wärmepumpe und brauche 3000 kwH zusätzlich Strom im Jahr (Wärmeenergie für 250 m2 und Strom für 4 Personen), ich bin ein Fan von der Wärmepumpe, aber die Investitionskosten waren horrend.

    Verstehe ich nicht, die Frage. Bei einer Immobilie als Wertanlage sollte das doch längerfristig durchgeplant sein?! Sodass die Wohung sich durch Mieteinnahmen trägt und abzahlt (inklusive Rücklagenzuführung und Co.) und möglichst in der Einkommensteuer nicht so viel Unheil anrichtet :) .... zumindest was den Ottonormalanleger angeht, oder irre ich mich da?

    Ich hätte Dir auch empfohlen zu verschlanken und ein Core-Satelite Portfolio zu bauen, wenn Dir ein ETF zu wenig ist. Maximal aber 3 ETFs ...

    MSCI ACWI IMI im Kern vlt. mit 60/70%

    den Rest aufteilen in MSCI EM und MSCI Europe (evtl. mit Small Caps ... wenn man will).

    Der Rest macht es nur unübersichtlicher und klumpiger.

    Genau, in einen Mischfond der Deka soll ich investieren!

    Wenn Du Dir deiner Sache sicher bist und von den teuren Deka-Fonds die Finger lassen willst, wechsel zu einer Direktbank oder einen günstigen Broker und mach dein eigenes Ding. Wenn Du so afin bist wie ich hoffe, wirst Du ja evtl. neben deinen Einzelwerten auch weltweit gestreute ETFs besitzen ... oder was vergleichbares (nicht allzu teures).

    Die Sparkassen'beraterin' hat mir auch mal versucht so komische Luxenburg-Fonds anzudrehen, ganz exklusiv ... nicht für jeden. Ich habe es mir damals aus Spaß mal angehört und mich dann über Börse mit der Dame unterhalten, zu einer Überraschung hatte sie ganz schön Ahnung (speziell im Bereich ETF), weshlab die Frage wie sie denn ohne Gewissensbisse ein so überteuertes, schlechtes Produkt verkaufen zu wollen, unbeantwortet blieb.

    Ähnliche Situationen auch bei VR-Bank und Wüstenrot erlebt ... Was die Sparkasse von Dir will ist hoffentlich klar ... Dir teure Produkte der DEKA verkaufen (womöglich mit Ausgabeaufschlag), weil sie es müssen, und dabei ist deine weitere Vermögensentwicklung eher zweit- oder drittrangig.

    Was zahlt Du denn an Beitrag? 100 % davon oder als Beamter ggf. nur 30 % davon?

    Ein Optimierung des Krankenversicherungstarif kannst Du meiner Meinung nach auch als Laie mit dem Versicherungsunternehmen starten, zumindest kann Du mal nach Alternativtarifen fragen und Dir die Leistungen tabellarisch vergleichbar liefern lassen.

    Auch Anbieter wie Versicherungen mit Kopf machen folgende Aussage ... in Bezug auf den kostenlosten PKV-Check:

    Ein PKV-Check ist NUR FÜR BIS ZU 7 JAHRE ALTE VERTRÄGE MÖGLICH. Zudem ist ein PKV-Check MAXIMAL BIS ALTER 50 MÖGLICH. Wenn dein Vertrag älter ist, macht ein Wechsel deiner PKV zu einem anderen Versicherer u.a. aufgrund der angesammelten Altersrückstellungen, welche bei einem Wechsel zum Teil verloren gehen, in der Regel keinen Sinn mehr.

    Wenn dein Vertrag bereits älter als 7 Jahre ist, macht es mehr Sinn, dass du dich bzgl. einem internen Tarifwechsel direkt an deinen Versicherer wendest. Gemäß § 204 Versicherungsvertragsgesetz (VVG) hast du das Recht, innerhalb deines Versicherers den Tarif zu wechseln. Bei einem internen Wechsel gehen keine Altersrückstellungen verloren.

    Was bekommt er denn vom Arbeitgeber als Zuschuss für die VWL? Wenn er z.B. nur 6,50 € Zuschuss bekommt und 33,50 € selbst zahlen muss, würde ich an seiner Stelle dankend verzichten.

    Wenn der den ganzen Beitrag zahlt kann man sich mit der dürftigen Auswahl auseindersetzen.

    Rein vom Gefühl, würde ich eher den "kleinen" Bausparer bevorzugen (max bis 5.000€ = mtl VWL * 12 Monate * 6 Jahre), um den jeweils nach Ablauf 6 Jahre + 1 Jahr Sperrzeit in etwas vernünftigeres/besseres umzuschichten. Evtl. Wohnbauprämien müsste er dann halt vermutlich zurückzahlen oder erst gar nicht in Anspruch nehmen.

    Die Rentenversicherung wäre mir für den kleinen BEtrag zu komplex und vermutlich noch kostenintensiver als der Bausparer.

    Warum aber soll kein VWL-Fondssparplan gehen?? Ich finde das rechtlich etwas grenzwertig, wenn der Arbeitgeber hier auf bestimmte Anbieter und Prokukte verweist und beim Rest nicht mit macht. Was sagt denn der Tarifvertrag dazu?

    Zur Lebensrealität gehört bei vielen in meinem Umfeld auch, dass das Einfamilienhaus mit etwas Sanierungsstau nicht für so viel weggeht, dass man davon eine barrierefreie Wohnung kaufen könnte. Also bleiben viele Ältere auch mangels Alternativen im alten Haus.

    Und ganz ehrlich, die kenne auch einige wie monstermania die ihren Eltern das auch schon geraten haben (zu große Immobilie rechtzeitig verkaufen oder weitergeben). Leider wir meiner Erfahrung nach der Rat meist ausgeschlagen .... X/

    Ich hoffe nur für die Kinder. Wenn du nur einen Euro auf dein Konto zurücküberweist, ist das Steuerhinterziehung.

    Natürlich nur für die Kinder ... ist ja auch ein Kinderdepot im Besitz meiner Kinder mit geschenktem Geld vom lieben Papi (mir), das auch schön im Besitz meiner Kinder bleibt. Aber wie kommst Du auf Steuerhinterziehung? Ich wollte nur auf die günstige Gebührenstruktur des Anbieters hinaus (die es so bei "alten" Kinderdepots nicht gab).

    Für Steuerbetrug und künftige Knastaufenthalte gibt es glaube ich noch kein passenden Themenberich im Forum zu Auswahl :D

    Also ich hab mir das schon überlegt, als Alternative zu den bestehenden Kinderdepots ... unabhängig von Werbegeschenken. Da ich regelmäßig (1x Jahr) das Kinderdepot verkaufe und wiederkaufe, um die Nichtveranlagungsbescheinigung meiner Kinder auszunutzen. Da wären dann nur 2 € Gebühr für Verkauf/Kauf fällig vs. 2x59,90 € z.B. bei comdirect (bei entsprechender Depotgröße).

    Nachteil, wenn ich es richtig verstanden habe, dass zum Eröffnungsprozess eines Kinderddepots, beide Elternteile dort ein Depot/App haben müssen. Denen teibe ich aber nicht auch noch meine Frau in die Arme :)

    Welches Haus hat denn nur 80-90qm?

    Das würde dann vermutlich doch bedeuten, dass der verbleibende Ehepartner verkaufen muss?

    Dazu gibt es diue erwähnten darlehensweisen Leistungen (zinslos) und Eintragung einer Grundschuld. Im Regelfall wird der dort wohnende Ehepartner nicht auf die Straße gesetzt ... da müsste schon eine Luxusimmobilie dahinter stehen, und das Klientel landet wegen der Pflegekosten doch eher selten beim Sozialamt.

    https://www.eva-stuttgart.de/fileadmin/Redaktion/2_unsere_angebote/im_alter/alzheimer_beratung/Was_bleibt_finanziell_bei_Heimaufenthalt_des_Partners.pdf

    lies dir mal das verlinkte Beratungsblatt durch

    Ein Haus oder eine Eigentumswohnung in angemessener Größe gehört auch zum
    Schonvermögen, solange die leistungsberechtigte pflegebedürftige Person, ihr Ehe- oder
    Lebenspartner (oder ein minderjähriges Kind) darin weiter wohnt (§ 90 Abs. 2 Nr.8 SGB XI). Bis
    zu einer Größe von ca. 80-90 qm und einem Grundstück bis zu 500-800 qm gilt als angemessen.

    Man könnte höchstens argumentieren, dass ein Verkauf unwirtschaftlich wäre da zu wenig Gewinn aus Verkauf vs. hohe Unterkunftskosten für den Nicht-im-Heim-lebenden Ehegatten. Aber evtl. gibt es dann Leistungen nur Darlehensweise und dann besteht das Sozialamt auf Eintragung einer Grundschuld (wird meines Wissens dort regelmäßig so gemacht).

    Es muss also vermutlich keiner der Eheleute ausziehen, wenn der andere im Heim ist. Aber das Haus "sichern" für die nächste Generation geht nicht so einfach, außer die Eltern geben es jetzt aus der Hand (Schenkung mit Nießbrauch oder Wohnrecht) und werden erst in 10 Jahren Pflegebedürftig ... dann wäre die Frist einer Schenkungsrückforderung vorbei.

    Wie bereits erwähnt, sollte das bei nur 100.000 € Wert steuerfrei gehen, aber Notarkosten/Grundbuchkosten werden anfallen.

    Vorsorgevollmachten machen aus meiner Sicht immer Sinn, solange man noch klar im Kopf ist und deine Eltern sagen, wie Sie sich den Worst-Case vorstellen (Pflege zu Hause, Heim, wo? ...)

    Schon krass, dass ein so kurzer Ausflug in die PKV solche "Konsequnzen" hat. Aber ja, einmal "unsolidarisch" in der GKV, das verzeihen die nicht so schnell =O. Versuch gerade einen Kumpel davon abzuhalten in die PKV zu wechseln, im Hinblick auf seine Altersrente die nicht ganz so erkläcklich ausfallen wird (verdient zwar jetzt über der Versicherungspflichtgrenze, war aber zu lange in Studium/Ausbildung und zu lange nu im unteren Lohnbereich gearbeitet).


    Hugo61 darf ich mal ganz direkt fragen, was würdest Du aus heutiger Sicht anders machen in Bezug auf Krankenversicherung? In der PKV bleiben oder erst gar nie dort hingehen?