Beiträge von DidiRich

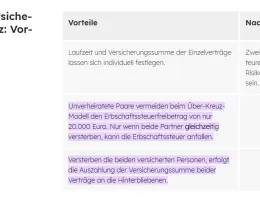
    Nachteil bei der überkreuz Versicherung ist, dass sie sich nicht so leicht wieder rückgängig bzw ändern lässt wenn einer der Partner sich dagegen sperrt.

    Ja, aber wenn sich ein Partner sperrt, ist man vermutlich schon mitten im Rosenkrieg 8| ... da scheint mir das Problem vernachlässigbar. Bei Scheidung kann man die Verträge so umschreiben, dass Versicherungsnehmer = versicherte Person im Todesfall ist und eben die Kinder als Auszahlungsberechtigte bestimmen.

    Ich würde Dir nur nahelegen, nochmals über die Versicherungsumme nachzudenken. Wenn dich da der Beitrag schockt, könntest Du auch über jeweils 2 Verträge nachdenken mit unterschiedlichen Laufzeiten (z.B. 15 und 25 Jahre oder so), da der Hauskredit ja mit der Zeit kleiner wird und die Kinder irgendwann nicht mehr von Dir finanziell abhängig sind.

    Für genau diesen Fall erstellt man sich eine Excel-Liste mit allen Käufen. Wann wurden wieviele Anteile zu welchem Preis gekauft. Dann kann mit dem ungefähren Verkaufspreis vorher relativ einfach den Gewinn-Anteil bei einem Verkauf berechnen.

    Da steckt eben dann Aufwand dahinter, wer mag, gerne ... aber ich wäre zu faul und nachlässig dazu :rolleyes: dann lieber doch der Wechsel zur comdirect :S

    Bin Laie, aber selbst pivat versichert :)

    Der Basistarif muss wohl ohne Risikozuschläge oder Leistungsausschlüsse bereitgestellt werden und ist in der Höhe gedeckelt (942,64 €) und muss bei Hilfebedürftigkeit (Bürgergeld/Sozilhilfe) von der Versicherung halbiert werden.

    Daher gehe ich davon aus, dass bei Wechsel zurück in einen "normalen" Tarif die erneute Gesundheitsprüfung ansteht und bei Vorerkrankungen dann saftige Risikozuschläge oder Leistungsausschlüsse drohen. Weswegen der Wechsel dann vermutlich eher schwierig werden kann.

    Ist man kerngesund, sollte das hin und her wechseln nicht so das große Problem sein. Die Frage ist nur, warum geht jemand in den Basistarif.

    Rein rechtlich sollte der Tarifwechsel nach § 204 VVG eigentlich immer möglich sein

    § 204 VVG - Tarifwechsel - dejure.org

    Tarifwechsel – Wikipedia

    Ob sich da die Versicherungen aber quer stellen, ist mir nicht bekannt. Die Fälle von denen ich schon mitgekriegt habe, waren immer gesundheitlich angeschlagene Solo-Selbständige die irgendwann aufs Amt mussten ;( ... die waren quasi gefangen im Basistarif mit hohen Beiträgen und weniger Leistungen als in der PKV üblich.

    Könnt ihr mir helfen die Logik zu verstehen oder was ich noch beachten muss und habe ich etwas nicht richtig verstanden?

    corsa .... es ging ja um das Grundverständnis, da ist die Frage schon relevant, wenn es mal an das entsparen des Depots gehen sollte. Aber Kosten/Nutzen gilt es natürlich abzuwägen, da gebe ich Dir recht.

    FelixW1993 .... zu beachten wäre, dass Du in einer gewissen Regelmäßigkeit (alle 5 oder 10 Jahre Sparplan, oder in Geldschritten zu XX.000 €) den ETF wechseln kannst. Gibt ja genug ETFs auf den MSCI World / ACWI .... von unterschiedlichen Anbietern. Vorteil daran ist, dass Du dann quasi immer die neueste Position verkaufen könntest und die alten (hoffentlich im Kurs gestiegenen) Anteile im Depot behalten kannst.

    So funktioniert die Finanztip 3×10-Strategie mit nur einem ETF
    Du steckst schon seit weit über zehn Jahren Geld in einen Aktien-ETF? Dann kannst Du beim Verkauf mächtig Steuern sparen – und zwar mit einem kleinen Kniff.
    www.finanztip.de

    Hast Du richtig verstanden. Was Du machen könntest wäre z.B. die Depotauszüge studieren um zu wissen, wie der Einstandskurs deiner ersten 5 Anteile war.

    Wenn Du das nicht kannst oder willst, könntest Du ein zweites Depot eröffnen (z.B. bei Trade Republic, wo dich der Verkauft nur 1 € kostet) und dort einen Depotübertrag veranlassen von z.B. den 5 Anteilen ... läuft da alles korrekt, wird der Einstandskurs mit übertragen und du kannst genau sehen, welcher Kapitalertrag dabei rauskommt.

    Der Depotübertrag müsste meines Wissens nach kostenlos sein, ob es dabei aber andere Anforderungen gibt, wenn Du nur wenige Anteile übertragen willst, weiß ich adhoc nicht.

    Option 1)

    Ich würde es auch lassen, nur wegen der wagen Möglichkeit eines Immobilienerwerbs .... die Erhöhungsgebühr in Kauf zu nehmen und den Renditeverzicht bei einer anderen Anlagemöglichkeit.

    Für meinen Geschmack sind auch die Rückzahlung von BAuspardarlehen meist relativ heftig im Gegensatz zu einem klassischen Annuitätendarlehen.

    Ich habe mal für Dich gegoogelt .... laut Cosmosdirekt erhlaten bei deiner Konstruktion, dann die Hinterbliebenen (eure Kinder) die Versicherungssumme ausgezahlt. Ich gehe davon aus, dass dies Standard bei den Versicherungsgesellschaften ist, würde aber an deiner Stelle einfach dort nachfragen.

    aaah .... zur Vervollständigung. Natürlich dann 2mal 250.000 € aus jedem Vertrag.

    Anders wäre es nur bei der sog. Partner-Risikolebensversicherung, da gibt nur einen Vertrag (also einmal 250.000 €) und der Vertrag zahlt dann nur einmal diese Versicherungssumme an die Hinterbliebenen aus.

    Risikolebensversicherung für Paare – CosmosDirekt

    Ich habe mal für Dich gegoogelt .... laut Cosmosdirekt erhlaten bei deiner Konstruktion, dann die Hinterbliebenen (eure Kinder) die Versicherungssumme ausgezahlt. Ich gehe davon aus, dass dies Standard bei den Versicherungsgesellschaften ist, würde aber an deiner Stelle einfach dort nachfragen.

    Ich habe mit "dummen" Fragen bei der Hannoverschen und Cosmodirekt immer gute und freundliche Antworten bekommen.

    Nebenbei, solltet ihr nicht nur den Kredit absichern, sondern auch den Umstand, der der Ehepartner nicht weiter Vollzeit arbeiten kann, wenn der andere verstirbt, die Ausbildung der Kinder, die Altersvorsorge .... Dabei habe ich die Erfahrung gemacht, das die Versicherungsgesellschaften Summen eingezogen haben, bei denen eine Gesundheitsprüfung ansteht (bei mir war das ab 400.000 €), da haben mir die Versicherer aber einfach den Tipp gegeben, dann zweimal eine etwas kleiner Summe abzuschließen.

    Aus dem Bauch heraus, hätte ich gesagt die kapitalbildende Lebensversicherung könntest Du Dir sparen sofern der Kredit/Familie durch Risikolebensversicherung abgesichert ist, wenn Du die eben nicht für den Ruhestand brauchst.

    Die Rentenversicherung mit der BU solltest Du evtl. behalten, sofern Du keine andere Absicherung bei Berufsunfähigkeit hast, insbesondere kann hierdurch die Kreditrate fürs Haus ggf. gezahlt werden und deinen Lebensunterhalt musst Du dann eben mit der Erwerbsminderungsrente bestreiten.

    Ein Neuabschluss einer BU heute würde Dich bestimmt mehr kosten (ja, mit besserer Leistung, aber das musst Du halt abwägen).

    Der Vorteil mit der Beitragsbefreiung ist, dass ja noch Kapital gebildet wird, mit dem Du evtl. noch die Schlussrate fürs Haus zahlen kannst? Evtl. kannst Du den Aktien-Fond wechseln zu einen günstigeren?

    Ich mache weiter wie bisher, Standard MSCI ACWI und Eigenheim abzahlen.

    Ich habe mir allerdings 4x Trump Meme-Coin gekauft, in meinem Spaß-Depot .... und ich überlege mir diese Investition vielleicht zu verdoppeln 8)

    Dividenden sind schön, aber wenn es um Erträge geht, hier also um Kapitalerträge, inwiefern spielt das eine Rolle ob Dividende oder bspw. Veräußerungsgewinne?

    Der Kapitalstamm "wächst" bei Kursgewinnen der Aktien, analog dürfte das bei einem Thesaurierer gesehen werden.

    Um hier das ganz klar trennen zu können ist der Ansatz von Bruce800 ganz gut, hier einen ausschüttenden ETF zu verwenden, damit unstrittig nur der Ertrag für das Kind verwendet wird.

    Ich gehe mal davon aus, dass einen einen irgendwie gearteten (hoffentlich schriftlichen) Mietvertrag gibt und es wohl kein "Mietkauf-Vertrag" war, das wäre wohl die einzige Chance gewesen die Miete auf den Kaufpreis anzurechnen. Meines Wissens nach hätte aber bei "Mietkauf-Vertrag"ein Notar involviert sein müssen.

    Und hat der Bruder diese Mieteinnahmen entsprechend versteuert? Wenn nein, hätte der Bruder ein sehr großes Problem und Du ein Druckmittel. Klingt jetzt doof, aber das wären für den erbarmungslosen Verhandler Punkte um den brüderlichen Preis ggf. zu senken .... :evil:

    Wäre es nicht dein Bruder, sondern ein fremder Vermieter würdest Du Dir diese Fragen aber auch nicht stellen oder?

    Um es klar deutlich zu machen: Ich plane nicht die Erträge für kindesfremde Zwecke zu missbrauchen und ein Steuersparmodell für mich zu generieren, sondern frage inwiefern Kapitalerträge auch für Alltagsausgaben des Kindes verwendet werden können.

    Klare Antwort auf diese Frage: Überhaupt nicht. Alltagsausgaben des Kindes fallen unter die elterliche Unterhaltspflicht.

    Aus § 1602 Abs. 2 BGB folgt, dass minderjährige unverheiratete Kinder lediglich die Einkünfte aus ihrem Vermögen, nicht jedoch das Vermögen selbst, bedarfsdeckend zu verwenden haben. Zu unterscheiden ist also der Vermögensstamm von den Vermögenserträgen (z.B. Zinsen, Dividenden etc.).

    Also dürfen die Kapitalerträge für Anschaffungen und auch den Lebensunterhalt für das Kind genutzt werden. Beziehungsweise darf das Kind (vertreten durch seine Eltern) dieses Geld für sich selbst nutzen :S

    Hallo, ich bin auch mit Depot, Girokonto und Baufinanzierung bei der ING. Meine Erfahrungen sind durchweg positiv.

    Sofern man keine EC Karte braucht und mehr als 1000 € Gehalt drauf kommen, ist das Giro weiterhin kostenlos, im Depot sind die meisten ETF-Sparpläne umsonst, die Kosten für die Einmalanlage sind überschaubar.

    Welche Anzeigepflichten sind bei der Erbschaft- und Schenkungsteuer zu erfüllen?

    Ich hätte gesagt, formlos hinschreiben (an das Finanzamt, des Wohnitzes deines verstorbenen Opas) ... mit deiner Einschätzung des Wertes ... erledigt. Kriegt, das einer zu Gesicht, wird das wohl abgeheftet und nix mehr passieren.

    Es geht dem Finanzamt eher darum, ob Du evtl. zusammen mit einer Schenkung in den letzten 10 Jahren evtl. über den Freibetrag gewuppt bist.

    § 30 ErbStG - Anzeige des Erwerbs - dejure.org

    § 30 ErbStG ist zumindest eindeutig, Du muss Dich melden. Wenn nicht, ist vor "es passiert gar nichts" über eine Ordnungsgeld alles drin. Fies würde es erst, wenn Du doch Erbschafts-/Schenkungssteuer zahlen müsstest und Dich nicht meldest.

    Ganz ehrlich, ich hab mir die Videos von Finanztip auf Youtube immer neben der Hausarbeit angehört oder im Homeoffice ... das reichte mir um neugierig zu werden und genug Sicherheit zu geben um selbst mit dem investieren anzufangen.

    Es wird Dir hier vermutlich niemand raten, Deine Finanzen von jemandem anderem erledigen zu lassen.

    hier im Forum wirst Du einen überwiegenden Anteil an Personen finden, die sich selbst um ihr Geld kümmern, weil ein gewisses Grundwissen da ist und keine Scheu sich selbst darum zu kümmern. Die normale Antwort ist dann natürlich ein günstiges Depot in Verbindung mit einem weltweiten und günstigen ETF ... das ist flexibler als ein Rentenprodukt, aber du entpsarst/verrentest es dann halb selbst im Alter. Du musst dabei auch aushalten, dass der Wert mal -30 % ist ohne deinen Depotbestand in Panik zu verkaufen ... buy and hold eben.

    Die Frage ist wie alt bist Du und was sind das für Produkte die Du da schon hast?

    Die ein oder andere Rentenversicherung ist gerne mit einer Berufsunfähigkeitsversicherung kombiniert, was nicht optimal ist aber ein halbwegs vernünftiger Baustein sein kann.

    Du wirst Dich daher entweder selbst schlau machen müssen, vor allem was Du willst in Sachen Geldanlage und Altersvorsorge .... oder Du kaufst ein Produkt der Debeka (zu dem werden Dir hier die wenigsten raten).

    Hallo.

    Über 2K mtl. in Fonds, wenn in 1-2 Jahren eine Immobilie ansteht, sehe ich das richtig?

    Wie soll das dann weitergehen, wenn die Immobilie da ist?

    Die Immobilie ist durch Auflösung anderer Depots und einer Cash-Reserve bezahlt.

    Danach sind dann 3 Immobilien und noch 100.00 € Cash und dieses Depot da.

    Der Sparplan wir so fortgeführt. Meiner Eltern sind 75.

    Wäre auch nicht meine Anlageempfehlung ... Aber die Entscheidung meiner Eltern.

    Es geht mir um die Qualität der Union Investment Fonds.