Entsparstrategien, das sind so komplizierte Sachen.
Statische Entsparstategien mit 3,5% oder 4% jährlicher Entnahme, da waren mir die Entnahmeraten, gerade zu Anfang zu niedrig, und es ist ungewiß wieviel am Ende übrig bleibt. Je nach Marktentwicklung bleibt ein Depot zwischen 0€ oder mehreren Millionen übrig.)
Dann, vor 2 Jahren, ist mir "Behavioral Finance" von Prof. Martin Weber und Prof. Philipp Schreiber in die Finger gekommen und die dort beschriebenen Methoden konnte ich auch verstehen und nachvollziehen.
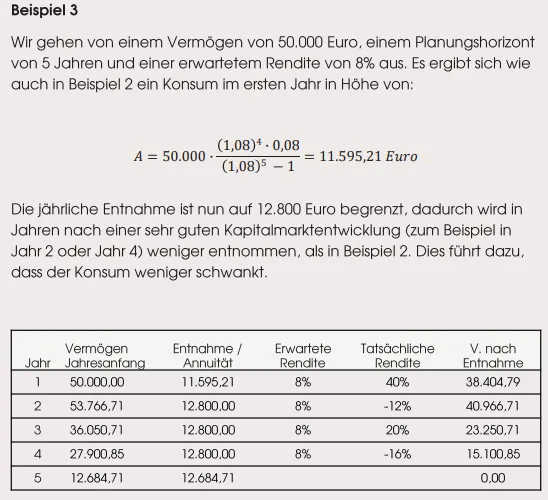
Das Entsparen nach der Annuitätenformel (Am Ende ist das Depot leer.) ist für mich ein gangbarer Weg. Also keine feste Entnahmerate, sondern dynamische Entnahme nach jeweiligem DepotStand.
Für die Annuitätenformel habe ich mal 30 Jahre zum Entsparen zugrunde gelegt.
Ich rechne jetzt Ende jeden Jahres aus, was ich nach dann aktuellem Depotstand in dem Folgejahr dann verbrauchen darf. Im ersten Jahr waren es 6,2% Entnahme (Annahme Aktienmarktentwicklung: 5% nach Inflation.)
Alle normalen Ausgaben werden momentan durch die DRV-Rente & kleine Zusätze voll abgedeckt, so dass Erträge aus dem Depot für die "schönen Sachen des Lebens" verwendet werden können.
Ich bin 2022 mit 85/15 Aktienfonds/Tagesgeld (Risiko/Sicher) angefangen. Da ich vermutete, dass die Aktienmärkte weiterhin gut laufen werden, habe ich zu Anfang nicht auf Startkonfiguration 75/25 Risiko/Sicher umgeschichtet sondern mir vorgenommen die Sicher-Komponente in Schritten bis max 25% aufzubauen. Bei ausgeglichenem oder negativem Markt sollten u.U. garkeine Verlagerungen auf die Sicher-Komponente getätigt.
Ein Mindeststand der Sicher-Komponente ist festgelegt, da dies meinen "Notgroschen" darstellt.
Wie oben genannt, Ich rechne Ende jeden Jahres aus, was ich nach aktuellem Depotstand im Folgejahr verbrauchen darf. Dieses Geld wird, erst wenn es benötigt wird aus dem sicheren Teil entnommen, so dass die Aktienfonds über das Jahr unberührt bleiben.
Im letzten Jahr habe ich weniger entnommen als verfügbar gewesen wäre, also für die Zukunft mehr zur Verfügung.
Wenn ich auf Grund der Inponderabilien des Lebens mal mehr als vorab berechnet wurde, benötigt wird, dann ist das ohne Probleme machbar. Die Annuitätenrechnung im nächsten Dezember wird mir sagen was im nächsten Jahr noch zur Entnahme möglich sein wird.
Aller Voraussicht nach werde ich den Sicher-Anteil dieses Jahr auf max. (25%) gefüllt haben. Dann wird dieser nach der Annuitätenformel in den Folgejahren nur noch aus diesem Sicher-Anteil gelebt, bis das Limit "Notgroschen" erreicht ist.
Ab dann wird voraussichtlich Ende jeden Jahres nur noch der Verbrauchsanteil nach der Annuitätenformel in den Sicher-Bereich übertragen und im Folgejahr verbraucht.
Fertig bin ich mit meiner Entsparstrategie noch lange nicht, aber die Richtung stimmt, meine ich (vom Bauch heraus).
Auch lasse ich die auftretenden Steuern unbeachtet. Da einige Fonds bei 300% und mehr Gewinn liegen, sind das Beträge die man nicht unter den Tisch fallen lassen sollte. Ich weiß bisher aber auch noch nicht wie ich das berücksichtigen sollte.





 ) hat außer einer Oma keiner ein 90er Alter erreicht.