Beiträge von Micho

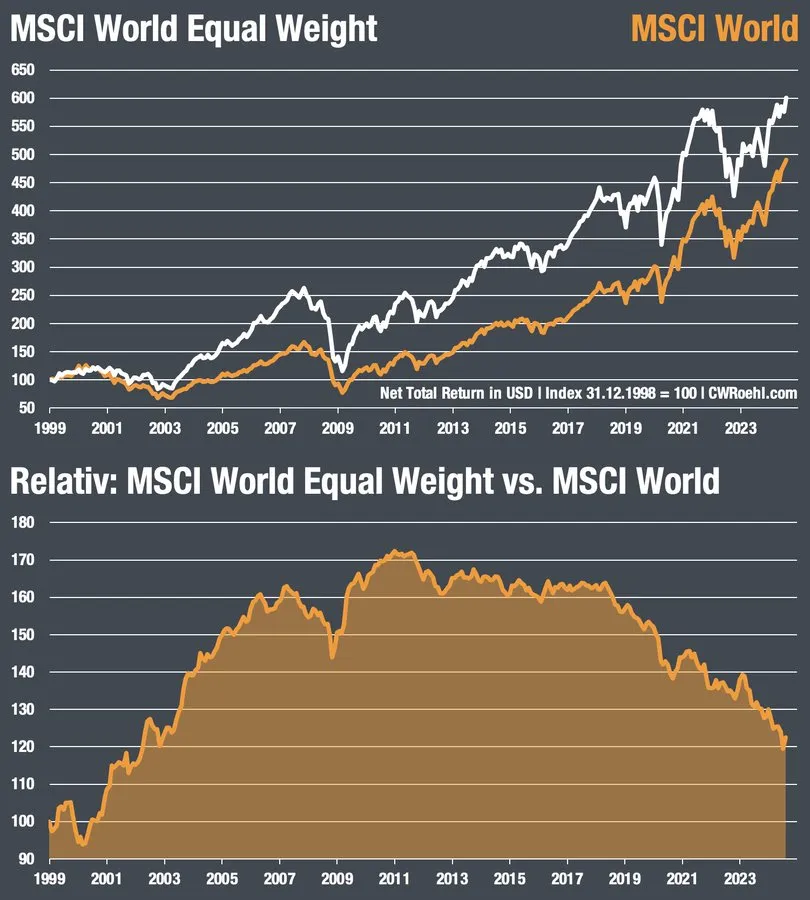
    Leider nur von 1999....aber Gerd Kommer hat einen Blog Beitrag da steht ganz kurz erwähnt, dass EW eigentlich ganz gut funktioniert aber wohl eher bei den large caps, da weniger Kosten da kein so hoher Umschlag/Austausch im ETF. Bei small caps wäre der etwaige rendite Vorteil von den Kosten aufgefressen.

    Das mit den Handelskosten ist schon ein guter Punkt. Das war auch immer mein Gedanke. Sowas kann doch nicht outperformen... man muss ja 4 Mal im Jahr das gesamte Portfolio neu ausrichten, weil praktisch jede Aktie in die ,,falsche" Richtung läuft. Aber was weiß ich schon? Wer weiß wie gut die Index-Anbieter das mittlerweile steuern können...

    Es war für mich auf jeden Fall überraschen, dass der EW so gut performed hat.

    Wofür das ED steht kann ich dir leider auch nicht sagen, aber der Fonds sieht interessant aus. Ich könnte auch alle drei Anteilsklassen bei meinem Broker ordern. Nur leider gibt es keine thesaurierende Anteilsklasse.

    Der würde sich auch anbieten (Thesaurierer). Der hat aber die Möglichkeit eingeräumt für den broker einen Ausgabeaufschlag und eine Rücknahmegebühr zu verlangen. Das wäre mir ein bisschen zu riskant.

    https://www.fondsweb.com/de/LU0366537016

    Es ist unglaublich wie viele klassische Geldmarktfonds mit SRI 1, (teilweise) ohne Ausgabeaufschlag und weniger als 0,5% TER es gibt. Auf fondsweb werden über 80 angezeigt.

    Hätte ich nicht gedacht . . .

    Er ist ein aktiver Fonds.

    Für mich ist aktiv oder passiv kein Auswahlkriterium. Nur weil ein Fonds ,,passiv" ist, bedeutet das nicht, dass er gut ist und nur weil ein Fonds ,,aktiv" ist, muss er nicht schlecht sein. Das Negative bei aktiven Fonds kommt meistens von den hohen Kosten. Sind die niedrig (hier sogar niedriger), kann ein aktiver Fonds auch gut sein. Zumal bei diesem Fonds die Regeln klar sind und die Begriffe ,,aktiv" und ,,passiv" schwer voneinander zu trennen sind. Und: Theoretisch kann man auch einen passiven Index auf ziemlichen Mist aufsetzen (ist natürlich bei dem ishares 0-1 Germany nicht der Fall).

    Zitat von John Bogle

    Ich weiß nicht so recht was der Vorteil ist oder warum ich einen aktiv gemanagten Fonds nehmen soll nur um Staatsanleihen zu kaufen.

    Das gilt m.E. auch für einen ETF. Der Vorteil könnte sein, dass der Fonds aus deutschen Staatsanleihen raus kann, wenn sie abgewertet werden. Ich weiß, das ist ein unrealistisches Szenario, aber dieser Fonds kauft EUR-Staatsanleihen am kurzen Ende mit bester Bonität. Das muss nicht nur Deutschland sein. Ein Vorteil (für mich) ist, dass man ihn komplett kostenfrei kaufen und verkaufen kann. Auch ohne Spread. Er ist somit ein echter Tagesgeldersatz. Bei einem ETF zahlt man z.B. bei der ING 0,25% + 4,90 Euro + Spread . Jedes Mal. Nur der Sparplan ist (fast) kostenfrei. Den Spread zahlt man immer. Ich weiß, das sind lächerliche Beträge und machen den einen oder anderen nicht viel mehr oder weniger attraktiv. Ich wollte nur mal eine Alternative ins Spiel bringen. Ich denke, dass ETFs nicht unbedingt das beste für einen Privatanleger sind. Mir persönlich wären klassische (Index-) Fonds lieber. Die gibt es leider kaum in Deutschland.

    Zitat von John Bogle

    Vor allem ist das Rating nur mit mindestens AA Minus angegeben. Der Ishares eb.rexx hat AAA Rating. Auch die günstigere TER nimmt sich nicht viel. Ich weiß nicht wie es mit der Handelbarkeit aussieht. Ich habe von dem Anbieter auch noch nie etwas gehört. Aber ich bin allgemein nicht so begeistert im risikoarmen Portfolioanteil Performance Chasing zu betreiben. Zumal dieser folglich eine schlechtere Kreditwürdigkeit hat. Denn im risikoarmen Portfolioanteil möchte ich eben die maximale Sicherheit.

    Das Rating ist minimal schlechter. Dafür hat man mehr Länder und es besteht die Möglichkeit, dass man aus Deutschland raus geht. Mehr Performance bringt der wahrscheinlich nicht. Das wäre auch nicht mein Ziel. Im risikoarmen Teil ist das m.E. nachranging.

    Du mußt Steuer entrichten, wenn Du Vermögen in die Sparschwein-GmbH einbringst, Du mußt Steuer entrichten, wenn Du welches aus der Sparschwein-GmbH entnimmst. Für Privatleute ist das Konstrukt sehr viel weniger interessant, als es üblicherweise dargestellt wird.

    Das ist falsch. Geldtransfers zwischen der Kapitalgesellschaft und dem Gesellschafter werden sehr lange über rücklaufende Darlehen geregelt. Das ist (fast) komplett steuerfrei. Relevante Kosten sind ein Zins und die Verwaltung der GmbH. Ab 1 Mio. Euro lohnt sich eine VV GmbH bei Einzelaktien. Bei ETFs benötigt es deutlich mehr, weil die Steuerersparnis gering ist. Sobald Sozialabgaben kommen, dürfte das anders aussehen.

    Nur mal ein kleiner Einblick wie Steuerberater denken:

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Zitat von Achim Weiss

    Und wenn jemand richtig viel Geld hat (ggf. über Generationen), dann hat der ganz andere Möglichkeiten.

    Thema dieses ganzen Threads ist ein Schnellschuß von Robert Habeck. Die Grünen sind vielfach recht links und haben als solche Probleme mit Kapitalerträgen. Die hätten sie gern abgefischt und dazu kommt ihre Vorstellung von der Bürgerversicherung (vereinfacht gesagt: gesetzliche Krankenversicherung für alle). In ihrer aktiven Zeit holt man von freiwillig versicherten Angestellten nichts (die müssen nur prinzipiell Beiträge auf Kapitalerträge zahlen, realiter aber nicht, weil sie nämlich schon von ihrem Gehalt den Maximalbeitrag zahlen, in der Rentenzeit sind sie regelmäßig pflichtversichert.

    Die "Millionäre", die die Grünen treffen wollen, dürften ganz mehrheitlich privat versichert sein. Die Initiative geht also ins Leere, solange das duale Krankenversicherungssystem in Deutschland nicht vereinigt ist (und danach sieht es momentan nicht aus).

    Sehe ich genauso.

    Das wird ja nicht zwangsläufig jeder tun, weil es aufwendig ist und Kosten produziert.

    Klar, wenn man plötzlich sagen würde, die Kapitalertragsteuer für Erträge oberhalb von 30.000 EUR im Jahr steigt von jetzt 25% auf dann 75%, da lohnt sich der Aufwand recht schnell. Wenn man sie aber nur von 25% auf z.B. 28% erhöhen würde, sähe das schon anders aus. Wenn eine vermögensverwaltende GmbH Kosten in Höhe von 5.000 EUR/Jahr verursacht, bräuchte man schon Kapitalerträge in Höhe von fast 200.000 EUR im Jahr, damit die vermögensverwaltende GmbH günstiger wäre als die höhere Kapitalertragsteuer.

    Eine VV GmbH lohnt bei Einzelaktien schon heute. Ab 1 Mio. Euro ist das deutlich günstiger als die zusätzlichen Kosten durch den Steuerberater. Ich gehe von 8-10 Tausend Euro im Jahr aus, weil du garantiert eine Prüfung bekommst. Ab 5 Mio. ist das dann unglaublich attraktiv.

    Über rücklaufende Darlehen ist dem nicht beizukommen.

    Bei ETFs sieht es anders aus. Das braucht es mindestens 5 Mio., besser 10 Mio., weil die Unterschiede zu gering sind. Das würde sich allerdings mit Sozialabgaben grundsätzlich ändern. Und glaub bloß nicht, dass es auch nur einen Multimillionär gibt, der keinen Steuerberater hat. Die kennen das alle und sind sehr gerne bereits das umzusetzen.

    Man muss sich auch mal überlegen wer das ist. Die meisten dieser Vermögenden haben noch ein operatives Unternehmen. Mindestens in der Familie. Das ist unglaublich einfach.

    Und man will ja eigentlich an die ran, die nur vom Vermögen leben können. Einmal ganz davon abgesehen, dass die Beträge, die man dadurch einsammeln könnte (auch wenn es ginge) ein Witz sind, ist diese Personengruppe besonders fluchtgefährdet. Und ich rede nicht von Dubai. Das geht ganz nah und man kann trotzdem lange in Deutschland bleiben jedes Jahr.

    Was aber viel schlimmer ist: Wer würde denn noch hier investieren wollen? Wir haben ja jetzt schon faktisch einen Investitionsstopp (extem hohe Abgaben, Energiekosten,...) . Kein rationaler Investor würde hier auch nur einen Finger krumm machen...Warum auch?

    Das weiß auch jeder. Rede mal mit einem Steuerberater. Der fängt an zu lachen. Scholz weiß das. Habeck weiß das. Am Ende geht es wieder um die gutverdienenden Angestellten. Da kann man relativ einfach was holen. Aber Millionäre? Vergiss es...

    Die Geldmarktfonds von DWS und ODDO BHF ohne Ordergebühren bei An- und Verkauf im Direkthandel über maxblue klingen eigentlich zu gut um wahr zu sein. Als Alternative zu vergleichbaren Geldmarkt ETFs mit jeweils 0,25% bei An- und Verkauf. Ist da irgendwo ein Haken den ich übersehe? :/

    Ich hatte den gleichen Gedanken. Das verstehe ich überhaupt nicht. Ich kann sogar den von der UBS mit einer TER von 0,04% kostenlos kaufen und verkaufen. Also rein und raus wie beim Tagesgeldkonto. Nur ohne Hopping und sauber im Depot integriert. Dauert halt 1-2 Tage, aber das ist ja egal. Zu schön um wahr zu sein....

    Der 977020 ist halt ein bisschen teuer... :/

    Lies #743 noch einmal vollständig. Da habe ich es beschrieben. (Da geht es aber nur um die Erträge.)

    Man kann auch Vermögenssteuer erheben und daraus die KV mitfinanzieren. Das wäre aber ein anderer Ansatz.

    Das ist mir schon klar. Aber wie willst du dann verhindern, dass die Vermögenden eine VV GmbH gründen oder das Geld in ein operatives Unternehmen packen?

    Bogle war da mehr so ein Pragmatiker der meinte er ist 50 zu 50...weil er sich keine Gedanken machen muss, es ihm langt wie es ist und er es sowieso mit großer Wahrscheinlichkeit gar nicht besser machen könnte.

    Er hatte ja 80 Mio. Dollar im Depot. Relativ wenig im Vergleich zu seinen (gierigen) Mitbewerbern. Aber genug, dass jede Asset-Allokation okay wäre. Ab einem bestimmten Level ist es schlichtweg egal. Insbesondere, wenn man so bescheiden lebt sie Bogle oder Buffet.

    Es erinnert mich ein wenig an Markowitz der sagt in der Theorie ist es so und so aber er selbst es in der Praxis anders macht das es nicht praktikabel ist.

    Als ich das gelesen habe, musste ich auch schmunzeln. Schreibt mega Studien, die die gesamte Finanzwelt verändert haben und auf die Frage, ob er auch so anlegen würde, sagt er: ,,Nö, ganz anders. 50/50. Das passt irgendwie besser" (oder war das überhaupt Markowitz? Ich blick gar nicht mehr durch bei den vielen älteren Herren mit ihren Tipps)...

    So schwer ist das nicht:

    BBG hoch (oder weg), Beiträge auf verschiedene Einkünfte unterschiedlich regeln (z. B. KAP mit Freibetrag, danach progressiv gestalten), dazu ein paar Änderungen im Leistungsrecht.

    Geht mit oder ohne Bürgerversicherung, je nach politischem Willen.

    Aber wo kein Wille, da ist auch kein Weg. :|

    Wenn man die BBG hoch setzt, trifft es ja nur die GKV-Versicherten (überwiegend angestellt).

    Die Millionäre sind ja zum überwiegenden Teil nicht in der GKV. Das heißt man muss erst das GKV und PKV System komplett abschaffen und eine Zwangs-Bürgerversicherung für alle einführen.

    Aber was dann? Ein Vermögender kann dann einfach eine VV GmbH gründen und sein Vermögen komplett über rücklaufende Darlehen aus dem System nehmen.

    Also? Muss man ans Unternehmenssteuerrecht ran. Sozialabgaben auf Unternehmensgewinne? Geht ja nicht, weil die VV kaum Gewinne hat. Also auf den Umsatz? Oder auf das EK? Was ist wenn es einen operativen Teil gibt? Was wenn es eine Co.Ltd im Ausland ist? Wie soll man die besteuern, wenn es keine Gewinne gibt?

    Man würde Deutschland in die Steinzeit katapultieren. Das wäre doch das Ende für diesen Standort.

    Also wie soll das gehen?

    Gerne, einzig welchen Punkt meinst Du genau?!

    Die „Idee“ in der Sache?!

    Die Vorstellung / Verteidigung der Idee?!

    Oder wie man den Diskurs generell besser machen könnte?!

    Mich interessiert wie man Kapitalerträge bei Vermögenden mit Sozialabgaben belegen kann. Also in der Praxis. Mich interessiert das wirklich, weil ich einfach nicht drauf komme . . .

    Wieviele Bücher muß man eigentlich lesen, bis man dieses Investieren kann? In den lokalen Buchhandlungen und Büchereien gibt es meterweise Literatur. Wenn ich mir wahlfrei ein Buch herausziehe und darin herumblättere, finde ich zum größten Teil Dinge, die ich schon kenne, und im stillen frage ich mich, warum ich für dieses Buch die Zeit und das Geld investieren sollte (ok, in der Bücherei kostet es mich nichts).

    Gut, ok, ist letztlich auch nur eine gewinnorientierte Branche, in der zwar das meiste bereits geschrieben ist, aber halt noch nicht von jedem. :)

    Mein Ideal einer Bücherrezension wäre, daß auf einer Seite steht, was an dem betreffenden Werk so speziell (und vielleicht neu) ist, daß man genau dieses Buch kaufen oder lesen sollte.

    Du hast da schon einen Punkt. Den kann man auch erweitern: 99% der Beiträge hier im Forum und die endlosen Diskussionen über ein Zehntel weniger TER oder 5% mehr Geldmarkt bringen relativ wenig. Das hat schon viel mit Hobby und sehr wenig mit realer Optimierung zu tun. Ich lese die Bücher immer gerne, auch wenn sie nur bestätigen was ich schon weiß. Hobby halt.