

Ich bin zwar ein Gold-Kritiker, aber nüchtern betrachtet, hat das steuerfreie Edelmetall den extrem gut gelaufenen MSCI World inkl. US-Tech-Blase auf fast allen Zeitebenen in den letzten 25-30 Jahren deutlich outperformed. Selbst vor Steuer.
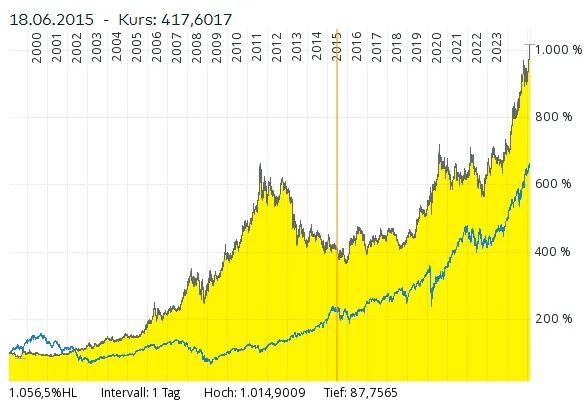

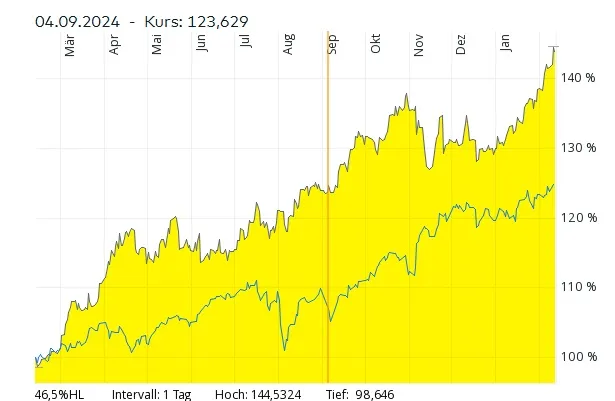
Ich bin zwar ein Gold-Kritiker, aber nüchtern betrachtet, hat das steuerfreie Edelmetall den extrem gut gelaufenen MSCI World inkl. US-Tech-Blase auf fast allen Zeitebenen in den letzten 25-30 Jahren deutlich outperformed. Selbst vor Steuer.
Viele Anleger scheinen nicht zu verstehen, dass die einzigen Gründe für langfristig hohe reale Aktienrenditen die regelmäßigen heftigen drawdowns und die Unmöglichkeit ihrer Vorhersage sind. Die Equity Prämie ist eine reine Risikoprämie. Ohne Risiko, keine Prämie.
Wären Krisen auch nur annähernd vorhersehbar, könnte man mit Investitionen in Eigenkapital kein Geld verdienen.

Undd was den Crash angeht: wir werden uns wundern, wie viele Experten um die Ecke kommen und uns erklären, warum der Crash absehbar und unvermeidbar war, nachdem er passiert ist.
Ich freue mich auf den Grund. Das ist jedes Mal eine Überraschung. Irgendwas, das wirklich niemand auf dem Schirm hatte. Alle konzentrieren sich auf Tech, Trump, Taiwan und die Ukraine....und dann landet ein UFO in der Lüneburger Heide.
 Alles anzeigen
Die hier geäußerten persönlichen Kritiken an der Person des Fragestellenden lassen mich einmal mehr dazu raten, gleich zu sagen: "Ich frage für einen Freund!"
Tatsächlich kann ich mir vorstellen, dass dieser 'Freund' zwei oder mehr Kinder hat.
Eins davon hat auch Kinder, also Enkelkinder. Da kann man in etwa von ausgehen, dass das selbst ererbte und vergrößerte Vermögen, das man im hohen Alter partout nicht ausgeben konnte, in der Familie bleibt.
Aber schon bei dem anderen kinderlos verheirateten Kind möchte man vielleicht nicht, dass das mit warmer Hand an dieses Kind (ca. 30) verschenkte Vermögen im Todesfall an die ungeliebte Schwiegertochter fällt und anschließend dann noch an die noch unbeliebtere Verwandtschaft dieser Schwiegertochter.
Da würde es der 'Freund' vorziehen, dass das Vererbte und vorweg Geschenkte im Todes- oder auch Scheidungsfall dieses Kindes an seine Geschwister, deren Kinder oder auch an ihn (inzwischen 90) zurückfällt.
berghaus 10.02.25
Der Freund sollte eine Risiko-Lebensversicherung auf den Sohn abschließen und als Begünstigen einen Prank-Dienst wie poopsenders [Link von Moderation entfernt] eintragen, der sich verpflichtet, nach dem Ableben des Sohnes an die Schwiegertocher und ihre Familie über Jahrzehnte 4 Mal im Jahr eine Kiste mit Tierextrementen zu schicken. Nur so kann er sicher gehen, dass auch nach seinem Tod seine verkorkste Weltsicht weiterlebt.
Das Thema ,,Habeck schlägt vor Sozialabgaben auf Kapitalerträge zu erheben" wird in diesem Thread von allen Seiten beleuchtet. Weiter so! 
@Tomarcy Wie kannst du es wagen nicht zu wissen, dass sich die beiden Multi-Asset-ETFs nicht auch für kurze Zeit gleich entwickeln können? Wir setzen hier schon Dinge voraus, wenn jemand einen Thread eröffnet. Jetzt gehst du mal in dich und später entschuldigst du dich bei allen. Wo kämen wir eigentlich hin, wenn hier jeder schreibt was ihm einfällt? 
Ich denke die ,,selbe Wertentwicklung" ist Zufall und auf einen zu geringen Zeitraum zurückzuführen. Es gibt ja durchaus Jahre (oder Jahrzehnte) in denen sich Anleihen sogar besser entwickeln als Aktien. Langfristig wird der 80/20 dem 60/40 davonlaufen.
Ich denke der Vorteil dieser Produkte ist, dass sie steuerneutral und automatisch Rebalancing betreiben. Mischt man mehrere LifeStrategy ETFs, wird man über kurz oder lang wieder selbst Hand anlegen müssen. Das dauert bei den Produkten zwar länger, aber irgendwann kommt der Zeitpunkt an dem ein Ausgleichen nur mit Einzahlungen nicht mehr funktionieren wird. Es sei denn man lässt sie einfach laufen und akzeptiert eine Erhöhung des Aktienanteils.
Ich würde mich für einen entscheiden und fertig.
Und falls es jetzt unbedingt 70% Aktien sein müssen, würde ich das einfach über einen FTSE All-World steuern. Dann könnte man z.B. im Rentenbezug durch den Verkauf des Aktien-ETFs relativ einfach ein 60/40 Portfolio erstellen ohne das halbe Depot glattstellen zu müssen (falls 60/40 später überhaupt das Ziel ist).
Darf man fragen warum du 30% Anleihen hast? Bist du schon älter oder liegt das an deiner Risikotoleranz? Inklusive GRV (falls es die gibt), dürfte dein Aktienanteil ziemlich niedrig sein...
estelou5 Anstatt nur Herzchen unter Beiträge zu setzen, die dir nach dem Mund reden, wie wäre es sich vernünftig zu erklären?

Da hast du Recht, deine Meinung darfst du dir bilden ... aber nach der war doch gar nicht gefragt. Der Fragesteller wollte gar nicht wissen, was wir hier von seiner Idee halten.
Deshalb halte ich Kritik an den Plänen in diesem Thema für unangebracht.
Das wäre anders, wenn die Frage gelautet hätte: "Was würdet ihr machen? Ist die Idee gut? ..."
Ich glaube du hast Artikel 5 nicht verstanden. Ob nach einer Meinung gefragt wird, ist irrelevant.
Ich bin auch der Ansicht, dass hier im Forum weniger die Moral-Keule geschwungen werden sollte.
Ich bin der Ansicht, dass wir in einem freien Land leben in dem Meinungsfreiheit gilt und jeder, der sich in einem öffentlichen Forum aus dem Fenster lehnt, Kritik aushalten muss. Pseudo-Argumente, die auf Befindlichkeiten beruhen, lehne ich ab. Meine Meinung ist weiterhin, dass die Ansichten des TE unangebracht sind. Vernünftige Gegenargumente oder eine Erklärung kamen nicht.

Er sagte mit dass er mit seinem Vermögensverwalter zufrieden ist.
Immerhin wäre fast am Ende jeden Jahres ein grünes Plus-Zeichen gegenüber dem Vorjahr gestanden.
Die Entscheidung ein großes Vermögen von einem (teuren) Vermögensverwalter verwalten zu lassen ist in vielerlei Hinsicht nicht ideal. Ich muss aber zugeben, dass es nicht die schlechteste Entscheidung ist, die Ex-Unternehmer treffen können. Ich kenne einige, die es nach dem Exit nicht schaffen die Zügel aus der Hand zu geben und meinen, dass ihre Expertise, die sie in ihrem Feld erfolgreich machte, auch auf die Kapitalanlage übertragbar sei. Einzelaktien sind dabei noch harmlos. Viele lassen sich zu sehr dubiosen Strategien verleiten oder investieren große Teile in Start-Ups. Und verlieren vieles oder alles. Da sind mir die, die 2-3% an den Verwalter überweisen, so gut wie jede Benchmark underperformen und am Ende nach Inflation gerade so rauskommen doch lieber.
Faszinierend ist es trotzdem, dass ,,poplige" Multi-Asset-ETFs wie die von Vanguard, sehr wahrscheinlich so gut wie jeden Vermögensverwalter outperformen. Gesamtheitlich und risikoadjustiert. Zumindest war es bisher so. Jeder Reiche und Superreiche könnte mit einer Einmalorder in einen solchen ETF die Besten der Besten schlagen und im richtigen rechtlichen Mantel könnte ein solches Investment über Generationen viel Nutzen stiften. Und zwar unglaublich günstig und maximal steuerlich effizient.

Über Privat- Depots die tief in den roten Zahlen im Vergleich zur Weltaktienrendite liegen wird gerne das Mäntelchen des Schweigens ausgebreitet oder sie liegen begraben auf dem stummen Friedhof der Verlierer.
Es wurde schon sehr oft ein Blick unter dieses Mäntelchen geworfen. Unzählige Studien und Auswertungen von Depotbanken und Brokern zeigen ein katastrophales Bild. Was ich allerdings viel interessanter finde ist die Tatsache, dass selbst gut informierte Profis es nicht schaffen ihre Benchmark zu schlagen. Selbst gebührenbereinigt sind die Ergebnisse ziemlich überschaubar. Was für eine Verschwendung von Ressourcen. Vor allem von Humankapital.
Die Hintergründe kenn ich nicht, be- oder verurteilen will ich auch niemanden.
Der TE hatte ja mittlerweile die Möglichkeit über die Hintergründe zu schreiben. Außer Herzchen unter Beiträge zu setzen, die ihm nach dem Mund reden, kam nichts. ,,Scheidung in der Verwandtschaft" hat mich nicht überzeugt.
Wo sind jetzt die tiefgreifenden Gründe, die eine solche Strategie rechtfertigen können?
Ich sehe nur eine Person, die Steuern sparen will und den erwachsenen Kindern nicht vertraut. Gegendarstellungen sehe ich keine.

Ja, das ist tatsächlich eine Überlegung wert. Vielen Dank.
Mir geht es vor allem darum, dass meine Kinder auch im Falle einer Scheidung abgesichert bleiben. Bei so einem Scheidungsfall passieren gerade sehr unschöne Dinge in der Verwandtschaft. Und ja, mit einem vorweg genommen Erbe wollte ich auch, dass Erbschaftssteuer gespart wird. Vor allem wollte ich definitiv keine emotional aufgeladene Diskussion führen.
Mit den ,,30 Jahre keinen Zugriff haben" geht es dir aber schon darum, dass mit dem Geld genau das passiert was du dir vorstellst. Ein Geschenk mit deinen Regeln. Wie würden sich dabei deine Kinder und deren Ehepartner fühlen? Du würdest ihnen mit diesem Geschenk sagen, dass du weder an ihre Entscheidungen, noch an ihre Ehe glaubst. Du würdest ihnen sagen, dass du ihnen nicht vertraust. Es geht hier nicht um eine emotionale Diskussion hier im Forum. Es ist sowieso irrelevant was hier geschrieben wird.
Ich würde das Geld eher verbrennen, als es meinen Kindern mit Auflagen zu schenken. Entweder man schenkt und vertraut oder man lässt es. Aber eine Schenkung mit Auflagen ist so ziemlich das Schlechteste was man machen kann. Und wegen der Steuer würde ich sowas sowieso nicht machen. Das sollte immer nachrangig sein.

Oder Du fragst einfach mal nach bevor Du hier den Forumsmoralapostel spielst.
Das sagst du?  Ich liebe dieses Forum....

Wie gesagt, ich finde: Solange man die Protagonisten, ihr Verhältnis zueinander und die Hintergründe nicht kennt, sollte man sich mit hochmoralischen Kommentaren zurückhalten. Die Gefahr, daneben zu liegen und jemandem Unrecht zu tun, ist einfach zu groß.
Da hast du allerdings recht. Wenn mit der TE einen plausiblen Grund nennt, bin ich sofort bereit mich zu entschuldigen. Mir fallen keine Hintergründe ein, die so etwas auch nur ansatzweise rechtfertigen würden...
Rchtig, es ist Dein Geld und Du kannst damit machen, was Du willst. Verschenken oder auch nicht, mit Bedingungen oder ohne.
Nur weil es das eigene Geld ist, entbindet einen diese Tatsache nicht davon sich wie ein vernünftiger Mensch zu verhalten. Ich wüsste auf Anhieb 10 Sachen, die man mit Geld nicht machen sollte, obwohl es das ,,eigene Geld" ist. Erwachsenen Kindern ein Geschenk zu machen, das sie 30 Jahre nicht anrühren dürfen bzw. nur nach Absprache mit dem Patriarchen nutzen können, ist verstörend und pädagogisch und menschlich einfach schlecht. Das ist kein Geschenk, sondern ein Machtinstrument. Allein bei der Aussage ,,wenn...dann soll das Geld an mich zurück gehen" läuft es mir kalt den Rücken runter.
WorriedDad führt wieder seinen Daumen-nach-unten-Krieg. Nur wegen den iBonds?
Sei net so Buale. Des werd scho widr.
Lesetip zum Thema:
Nikolaus Braun: Sie wollen Ihr Vermögen vererben? Bloß nicht mit einer Stiftung!
Wenn Du Deinen erwachsenen (!) Kindern Geld schenken willst, dann tu das. Geschenke mit Bedingungen empfinde ich immer als vergiftet. Entweder man verschenkt etwas, oder man läßt es bleiben. Wenn Du die Kontrolle nicht aus der Hand geben willst, dann knick den Plan doch einfach! Es gibt ja keine Pflicht, den Kindern vorzeitig Teile des Vermögens zu übertragen.
An anderer Stelle schreibt Nikolaus Braun von einem 69jährigen Erben, dessen gerade verstorbener 95jähriger Vater ihm für fünf Jahre einen Testamentsverwalter vor die Nase gesetzt hat, damit der unmündige 69jährige Jungspund mit dem Erbe keinen Unsinn veranstaltet.
An die Geschichte musste ich auch denken.
Wie kommst du darauf, dass ich meine erwachsenen Kinder nicht für erwachsen halte?
Ich denke da kommst du selbst drauf. Mal ehrlich. Das ist ein Troll-Post, oder?