

Die Mindesthaltedauer ist in meinem Fall nicht relevant, der Todestag war 2012 und die Überschreibung 2016.
Der Screenshot spricht im einen Satz von Haltedauer, im anderen von Kündigungsfrist. Ist das nur für mich unklar formuliert? 
Die Mindesthaltedauer ist in meinem Fall nicht relevant, der Todestag war 2012 und die Überschreibung 2016.
Der Screenshot spricht im einen Satz von Haltedauer, im anderen von Kündigungsfrist. Ist das nur für mich unklar formuliert?
Irgendwo muss sich die Regelung dazu doch nachlesen lassen. Jemand eine Idee?
Da wurde wohl damals auch wieder ganze Lobbyarbeit geleistet. Anders kann ich mir nicht erklären, warum beim Vererben aus einem Alt plötzlich ein Neubestand zum Nachteil des Anlegers und zum Vorteil der Bank wird...
Den Artikel kenne ich, aber ich kann da keine Antwort auf meine Frage finden?
Ich habe in 2021 auch einen DEKA Immofonds von meiner Mutter geerbt. Die Dividende hat die Stadtsparkasse in dem Nest jährlich wieder mit hohem Aufschlag angelegt. Ende 2022 verkaufte ich die Anteile, die vor dem Stichtag erworben wurden von meiner Mutter. Die anderen kündigte ich und musste ein Jahr warten. Da war die Zitterpartie groß, was am Ende für ein Kurs galt, aber ich hatte Glück.
Dass eine Gläubigerfrist erneut beginnt, kann nicht sein, es sei denn, es wurde ganz neu eingeführt. Lediglich der Stichtag des Kaufs der Anteile sind maßgeblich, ob direkter Verkauf möglich ist oder ein Jahr Wartezeit anfällt (ich meine, das war 21.7.2013).
Das dachte ich auch, widerspricht aber a) was die Bank sagt und b) was monstermania damals schrieb.

Aber Achtung: Sobald die Anteile auf die Erben übertragen werden, gelten ab diesem Zeitpunkt die aktuellen Halte- und Kündigungsfristen."
Hallo zusammen,
sorry, dass ich diesen alten Thread ausgrabe, habe ihn aber per Google gefunden und sonst keine klaren Aussagen dazu. Gibt´s dazu irgendwo eine Quelle, wo ich das nachlesen kann?
Die UI argumentiert nämlich bei zwei 2003 (!) gekauften offenen Immobilienfonds genauso, dass durch den Gläubigerwechsel 2016 jetzt die 12 monatige Kündigungsfrist gilt.
Je mehr man sich mit diesem Produkt beschäftigt, desto mehr ärgert man sich. Alles im Sinne der Betrüger & Abzocker Bank geregelt. Das ist doch ein schlechter Witz...

Was sich mir noch immer nicht erschliesst, aber vielleicht bin ich einfach zu alt für diesen ...
Kannst du das mal vom hier diskutierten Fall abgesehen ausführen?
Hatte eigentlich ein sehr gutes Bild von Finanzfluss (darüber bin ich zu ETFs gekommen und gestartet) und schaue da gerne Videos.
Kurzes Zwischenupdate: habe gestern mit meinen Eltern ausführlich dazu gesprochen und sie haben verstanden, dass man sich mit Blick auf die Rente damit beschäftigen sollte. Ich mache mich jetzt an die Bestandsaufnahme, habe schon weitere Verträge gefunden, von denen ich bisher nichts wusste.

Bei der Höhe der Vermögenswerte dieses Ehepaares sind die Interessen des Sohnes allerdings sehr verständlich….
Was darf ich darunter verstehen?

Zu deinen Anmerkungen möchte ich zunächst sagen, dass das Depot kein „Abzockerdepot“ ist, sondern auf sehr konservativen Anlage Entscheidung deiner Eltern beruht.
...
Bevor du Aussagen triffst oder pauschal handelst, solltest du dich mit allen Details auseinandersetzen und nicht alle Banken oder auch Bankmitarbeiter über einen Kamm scheren. Wenn deine Eltern im Beratungsgespräch gesagt haben, dass sie nur ein sehr geringes Risiko eingehen wollen, hätte kein Banker einen ETF überhaupt anbieten dürfen!!! Deswegen kannst du auch nicht Äpfel mit Birnen vergleichen.
(hatte deinen Beitrag überlesen, daher erst jetzt)
Mir ist klar, dass meine Eltern bei der VB auf Rückfrage immer eher risikoarm entschieden haben. Parallel wurde jedoch über Jahre wiederholt gemäß "Beratung" in Express Zertifikate (auf Einzelaktien!) investiert, also auch einzelnen Risikobestandteilen zugestimmt. Allerdings empfinde ich solche Zertifikate (im Sinne mangelnder Diversifikation, von Kosten abgesehen) für deutlich riskanter als breitgestreute Welt-ETFs - nur mal so am Rande 
Auf eine entsprechende Rückfrage ist der TE nicht eingegangen.
Ganz bewusste gehe ich nicht weiter auf personenbezogene Detailfragen oder Spekulationen zu meinen Eltern nicht weiter ein, sorry.
Ich bin nach wie vor der Auffassung, daß Kinder kein Recht haben, in die Finanzen ihrer Eltern hineinzufuhrwerken, solange diese geschäftsfähig sind.
Du tust immer noch so, als würde ich unabgestimmt Dinge umsetzen oder durchdrücken. Meine initiale, flapsige Formulierung habe ich bereits richtiggestellt - sind wir mit dem Thema mal durch?
Der Sohn, der bei seinen eigenen Finanzen (Parallelthread) mir nicht den Eindruck macht, völlig gefestigt zu sein, will nun allerdings intervenieren.
Entweder man gilt hier als "Finanzgenie", der mit dem Löffel der finanziellen Weisheit im Mund auf die Welt gekommen ist. Oder als ahnungslos und nicht gefestigt. Ich dachte, der Sinn des Forum sei genau (auf Grundlage eigener Recherche und Einarbeitung) unklare oder individuelle Fragestellungen zu diskutieren, zu denen es keinen fertigen Finanztip-Artikel gibt.
Insgesamt empfinde ich hier viele als absolutistisch und etwas weltfremd außerhalb der finanziellen Selbstentscheider-Bubble...
Angesichts dessen kann ich nur meine ständige Anmerkung wiederholen (die übrigens ja nicht von mir kommt!), daß der erste Schritt immer die Aufstellung einer vollständigen Vermögensbilanz ist. Der zweite notwendige Schritt ist eine mittelfristige Finanzplanung. Dazu muß man wissen, was regelmäßig hereinkommt und was regelmäßig ausgegeben wird. Davon erfahren wir im vorliegenden Fall überhaupt nichts.
Ich habe schon mind. 2-3x geschrieben, dass ich das als ToDo mitgenommen habe. Und gestern schon meinen Eltern angekündigt, dass wir (ich sage bewusst wir, in meiner Familie hilft man sich nämlich) das mit Blick auf in einigen Jahren anstehende Rente erarbeiten müssen.
Mingus bringt mal wieder das Allheilmittel Honorarberater ins Spiel. Nur wenige Deutsche sind bereit, echtes Geld für Honorarberatung zu bezahlen, wo doch die Beratung bei Sparkasse und Volksbank vermeintlich kostenlos ist.
Das wäre sicherlich ein sinnvoller Weg, aber wie Du selbst schreibst: der innerliche Schritt von (vermeintlich) kostenloser Beratung zu harter Bezahlung eines Honorarberaters ist sehr groß.
Nach und nach hat der TE nämlich durchsickern lassen
Ach ja, der Vollständigkeit halber: ich habe Eure ersten Kommentare berücksichtigt und mit meinem zweiten Post m.M.n. alles nachgereicht. "Nach und nach durchsickern" finde ich daher ungerechtfertigt.
Gefühle jeder Art solltest Du bei der Geldanlage dringend aus dem Spiel lassen.
Du hattest den Vergleich zur Auswahl des Lebenspartner gebracht, nicht ich 
Schon gar nicht, wenn man selbst erst fremde Dritte um Rat fragen muß.
Hier sind wohl alle mit dem Löffel der finanziellen Weisheit auf die Welt gekommen. Nach der Logik darf ich auch niemandem den Weg zeigen, wenn ich selbst lieber vorher mal in Google Maps schaue und es nicht perfekt aus dem Kopf weiß.
Mir mißfällt auch das "wir". Wenn ich Dich richtig verstehe, haben Deine Eltern einen großzügigen Sparplan auf ein ETF-Portfolio. Das sind aber "die" oder "sie", nicht aber "wir". Du bist da nicht dabei.
Mit "wir" ist gemeint, dass ich es vorgeschlagen, gemeinsam besprochen, für sie aufgesetzt, ihnen gezeigt und erklärt, und es jetzt hin und wieder für sie im Blick habe. Ich weiß nicht, welches (schlechte?) Verhältnis Ihr zu Euren Eltern habt. Aber unseres ist vertrauensvoll und familiär - daher finde ich "wir" in Ordnung.
Finanzplanung muß ganzheitlich sein, das heißt: An erster Stelle steht die Aufstellung der Vermögensbilanz.
...
Solange das alles nicht übersichtlich auf einem Zettel steht, braucht man sich meines Erachtens nicht auf Detailfragen kaprizieren.
Auf der einen Seite erwartet ihr ganzheitliche, vollumfängliche Finanzplanung, Strategie, usw. sonst ist alles hinfällig. Auf der anderen Seite soll ich bloß die Finger davon lassen, meine Eltern mit (idealerweise gut recherchierten) Vorschlägen unter die Arme zu greifen und sie damit allein stehen lassen?
Ich dachte, wir hätten die Grundsatzdiskussion mittlerweile abgeschlossen. Daher zurück zum Thema:
Es braucht hier definitiv erst einmal ZEIT und eine Bestandsaufnahme.
Dann schrittweise hintereinander die Sachen abarbeiten.
Das habe ich verstanden, daran mache ich mich. Habt ihr Tips/Leseempfehlung für eine Art "Checkliste", was man hin zur Rente alles mal betrachten, einholen etc. sollte?

P.s. wegen der Rieserrente melde dich einfach noch mal später. Wenn du in allen Töpfen gleichzeitig rührst wird es schnell unübersichtlich.
Mich würde die Empfehlung hierzu schon interessieren. Nicht, dass das das dringendste Thema wäre. Aber wenn ich meinen Eltern einen Vorschlag mache, gerne direkt vollständig.
Bei meinem Riestervertrag war schnell klar, stilllegen und sogar die Kündigung rechnet sich. Das wird hier ja sicher anders sein, wenige Jahre vor Renteneintritt.
Die Formulierungen von Alex777 sind natürlich recht absolut, zugegeben. Aber er hat zumindest einen konstruktiven Vorschlag gemacht, den ich recherchieren und ggf. meine Eltern vorschlagen kann. Davon hatte ich mir eigentlich mehr erhofft...
Aus den konstruktiven Beiträgen (und meiner folgenden Recherche) nehme ich bisher mal als wichtigste Punkte mit
Weitere Anregungen (abseits der "lass die Finger weg" Rufe)?
Diese Angelegenheit lässt sich nicht delegieren.
Das ist ungefähr so als wenn mich jemand darüber beraten will, wer mein Lebenspartner werden könnte.
Auf die Gefahr hin, mich inhaltlich zu wieder holen: diese Angelegenheit war für Jahrzehnte an die VB-Berater delegiert, nur dass für die nicht das Wohlergehen meiner Eltern an erster Stelle stand.
Den Vergleich zum Lebenspartner finde ich übrigens etwas schräg. Ich glaube, für die eigene Finanzstrategie und Depot muss (sollte) man nicht mehr Gefühle empfinden als "sich damit wohlzufühlen". Das wäre mir persönlich für den Lebenspartner etwas zu wenig
Wie bitte ? Was meinst du ?
Dass MSCI ein teurer Index-Anbieter sei soll und ETFs mit den Alternativen ggf. noch günstiger sind.
PS: ich hatte übrigens meinen vorigen Post bearbeitet/ergänzt, das ging jetzt ggf. unter auf der letzten Seite.
Bei TR habe ich auf den nicht-ausschüttenden ETF die Transaktion gefunden. Bei SC finde ich nichts dazu in den Abrechnungen von Jan-März - denke, das hat sich mit den gezahlten Ausschüttungen verrechnet.
Ist ja auch kein Beinbruch, wenn die Ausschüttung über dem Freibetrag liegt. Denke zum Jahreswechsel schau ich mir die ETFs an und stelle ggf. um. Habe jetzt auch schon öfters gehört, dass MSCI-ETFs nicht die günstigsten sind (wobei meine mit Kosten von 0,1/0,15/0,2% in Ordnung ist), aber das wäre ein weiterer Aspekt für mich bei der Umstellung.
Aktuell macht das keinen Unterschied.
Eben. Daher würde ich bis Weihnachten (meine jährliche Re-Analyse Zeit) wie gehabt weitermachen und dann ggf. umstellen.
Du schreibst, in Deinem Kopf geistere ein Immobilienwunsch umher. Für eine Immobilie sollte der Lebensentwurf gefestigt sein, weil Immobilien (Name!) immobil sind. Dein Lebensentwurf sei aber noch nicht gefestigt, also solltest Du Dir meines Erachtens einen Immobilienwunsch aus dem Kopf schlagen.
Da hatte ich Dir oben bereits zugestimmt.
Man wundert sich über Deine hohe Sparrate. Du antwortest, daß Du am Jahresende einen dicken Bonus bekämest. Wenn Du den nicht brauchst, solltest Du den einfach anlegen - in einem Stück, wohlgemerkt. Das machst Du aber nicht, sondern verteilst die Anlage des Bonus übers Jahr. Ich halte das für Unsinn.
Da habe ich kürzlich auch drüber nachgedacht, als ich (durch Umschichtung von Altlasten) 8k zusätzlich in ETF geschoben habe - also im aktuellen Monat quasi 3 Sparraten. Ich bin zum Ergebnis gekommmen, dass ich mich mit kontinuierlich hohen Sparraten wohler fühle als mit einmaligen Großinvestments.
Am Ende ist Market Timing halt Glück oder Pech. Der Bonus kommt in Feb/März, hätte ich die direkt in ETFs gesteckt wäre ich zum Peak voll rein und hätte den Trump-Crash mitgenommen. Jetzt konnte ich die niedrigeren Kurse besparen. Kann auch andersrum ausgehen und auf meinen langfristigen Anlagehorizont macht´s wohl nicht viel aus. Aber dann macht die aufs Jahr verteilte Anlage auch nicht mehr aus. Oder?
Für 2025 hast Du mit der Vorabpauschale den Sparerpauschbetrag für einen Ledigen vermutlich schon voll (etwa 1,2% auf den Depotwert), ob das 2026 auch so ist?
Eigentlich solltest Du das aus Deinen Abrechnungen heraus wissen. Zinsen beziehst Du ja auch noch (siehe unten).
Aus welcher Abrechnung kann ich das entnehmen? Die drei großen ETFs sind ausschüttend, daher habe ich da nicht auf Vorabpauschale geachtet. Der Freibetrag (dort 950 Euro) ist komplett ausgereizt, ich habe aber auch schon diverse Dividendenausschüttungen sowie durch Aktienverkauf realisierte Gewinne erzielt.
Sämtlich Unsinn. All das zusammen sind keine 10 T€, und Du sparst pro Monat erstaunlich hohe 4 T€. Ich würde das alles weghauen, auf jeden Fall aber nicht auch noch Geld hineinstecken.
Hast ja recht. Die Aktien kommen ohnehin Stück für Stück weg, da bin ich ja schon mittendrin. Den ESG will ich behalten, die monatlich 5-15 Euro vom Saveback brinigen 10-30% auf die Einzahlung - da ich die TR-Karte eh im Alltag nutze. Könnte natürlich auch den gleichen ETF besparen wie ohnehin schon. Hast ja auch recht mit dem Amumbo, hab den Sparplan wieder storniert...
Immobilien sind immobil, der Name sagt es. Der Lebensentwurf sollte gefestigt sein, bevor man daran denkt. Ist Dein Lebensentwurf gefestigt?
Nein, sind auch ganz lose Ideen. Zumal ich mich da überhaupt nicht auskenne, das sehr viel Zeit zur Einarbeitung benötigt und natürlich ein Klumpenrisiko ergibt. Also eher Cash weiter zurückfahren.
Was ich vergessen habe: ich erhalte mit dem monatlichen Gehalt eine anteilige Vorauszahlung des (signifikanten) variablen Gehaltsanteils, da ich lieber das Jahr über selbst von den aktuellen TG-Zinsen profitiere, als sie meinem AG zu überlassen. Das kann ich natürlich nicht blind in ETFs packen, sondern brauche einen erhöhten liquiden Puffer.
Beeindruckend, was manche Leute monatlich sparen können als Angestellte in diesem Alter. Das ist teilweise echt verrückt, sodass man denkt man ist mit seinen 300-500€ monatliches sparen arm dran
Zum einen bringt mein Job (Vertrieb - nein, keine Finanzen natürlich) neben einem guten Grundgehalt in den meisten Jahren auch eine größere Bonusausschüttung mit sich. Zudem habe ich jahrelang alles Geld auf dem Girokonto (erst als die Zinsen stiegen dann TG) angesammelt.
Beides schmelze ich sozusagen über das Jahr hinweg mit einer etwas höheren Sparrate ab. Außerdem kann ich durch vergleichsweise günstige Miete und Firmenwagen meine Fixkosten vergleichsweise im Rahmen halten. Eine sehr privilegierte Situation, das ist mir bewusst.
Hallo zusammen,
ich mache auch mal mit. Alter 30, Angestellter. Gestartet (leider erst) im Januar 2023, zu lange keine Lust gehabt, mich damit zu beschäftigen.
Mein Kern-Portfolio (SC) sind ca. 93k€, monatlich gehen per Sparplan 4k€ in:
Alle ausschüttend, mal solange bis ich damit auch ohne Tagesgelder etc. den Freibetrag mitnehmen kann. Dann werde ich vermutlich die Sparpläne auf thesaurierend wechseln.
Darüber hinaus gibt es Mini-Sparpläne (TR)
Und ein paar Altlasten Einzelaktien, von denen ich mich nach und nach trenne
Dazu 100k in Tagesgeldhopping, 10k im SC und 20k bei TR Verrechnungskonto, Girokonto halte ich niedrig und verschiebe ggf. von TR. Weitere Altlasten sind ein Bausparvertrag (ca. 10k/150 pro Monat mit 3% dank Darlehensverzicht, das lass ich einfach laufen), Allvest passiv (11k, pausiert, noch unklar was ich damit mache) und ein Riestervertrag (ca. 12k, pausiert, lasse ich bald auszahlen).
Insgesamt bin ich ganz zufrieden, die Altlasten und Aktien muss ich noch "wegarbeiten" und die Cashposition auf erstmal 100k€ runter "weginvestieren". Ob ich da noch weiter runter gehe weiß ich noch nicht, in meinem Kopf geistert noch das Thema Immobilie rum und da braucht es bekanntlich Eigenkapital.
Ideen welcome 

Da muß ich Dir (vermutlich ausnahmsweise) mal zustimmen.
...
Bitte meinen ergänzenden Post Union Investment Depot der Eltern >100k lesen.
Ich verstehe durchaus das Argument "lass die Eltern machen, was sie wollen". Aber ich kann nicht nachvollziehen, dass immer wieder argumentiert wird, ich wollte meine Eltern beeinflussen hin zu mehr Risiko - während sie jahrelang von der VB beeinflusst wurden zu (nach meinem Verständnis) viel höherem Risiko bei niedrigerer Rendite (das ist also ok und sollte so belassen werden?!).
Also lieber schlecht vom VB-Verkäufer beraten bleiben als vom Sohn zu einem (nach allgemeiner Meinung in allen anderen Threads, Artikeln usw.) besseren Risiko/Rendite-Verhältnis beraten werden?

Meine Idee ist, dass die Eltern sich bewusst machen, welche Eigenschaften sie von Immofonds erwarten, und das mit der Realität vergleichen. Am besten stammen die Infos dazu aus seriösen, unabhängigen Quellen. Denn Erläuterungen des Sohnen werden sie eher weniger glauben, dann ergibt sich wieder das Gefühl des Überredens. Und das sollte auf jeden Fall vermieden werden.
Erst wenn die Eltern verstanden haben und beschreiben können, welche Eigenschaften die verschiedenen Anlageklassen und Anlageprodukte haben, und wissen, welche Anlagestrategie zu ihnen passt, können sie bessere Anlageformen wählen.
Nochmal: das geht an der Realität vorbei!
Natürlich wäre das der richtige Weg. Finanztip Artikel, Finanzfluss Videos, Einschätzungen der Verbraucherzentrale usw. Natürlich zitiere ich von da.
Aber sie werden sich hinsetzen, lesen und gemeinsam eine Anlagestrategie definieren.
Sowas mache ich selbst, sowas lege ich meiner Freundin nahe, empfehle ich Freunden und Kollegen, wenn man darüber spricht. Aber meine Eltern werden damit nicht mehr anfangen. Wenn ich oben "überreden" schreibe, geht es weniger darum, WAS gemacht wird, sondern überhaupt darüber zu sprechen. Meinen Eltern ist nicht mal klar, dass sie in Immo investiert sind, wie sollen sie sich dann "bewusst machen, was sie davon erwarten"?
Es muss doch einen Weg geben zwischen den beiden Extremen finanzieller Selbstentscheider und fremdgesteuert im Interesse der VB.
Hallo zusammen,
zunächst mal vielen Dank für die zahlreichen Reaktionen, damit (und dem kritischen Tenor) hatte ich ehrlich gesagt nicht gerechnet und hat mich vor dem Einschlafen auch noch weiter beschäftigt. Daher möchte ich einige Dinge klarstellen, die rückblickend durch meinen initialen Beitrag wohl falsch rübergekommen sind. Auf jeden erwähnten Aspekt werde ich nicht eingehen können.
Zu meinen Eltern:
(nicht böse verstehen). Es wurde jahrelang strikt nach "da ist Geld ausgezahlt/angesammelt, jetzt machen wir damit was die VB uns empfiehlt" gehandelt. Die werden sich nicht hinsetzen und Finanztip-Artikel durchlesen, Videos anschauen oder sich gemeinsam hinsetzen und Finanzziele besprechen. Veränderung machen sie eben nicht mehr von sich aus, sondern nur extern getriggert. Sei es weil andere das auch tun (zB Smartphone, Kreditkarte) oder weil ich mit Vorschlägen komme (zB Tagesgeld statt Girokonto, Vollkasko auf >10j alte Autos hinterfragen, Glasfaserausbau, jährlicher Stromanbieterwechsel), mich dann natürlich auch kümmere (sind ja meine Eltern) und das dann irgendwann sinnvoll und selbstverständlich wird.
Ich will aber auch festhalten: die von der Volksbank verkauften Produkte haben meine Eltern mVn. noch nie verstanden, durchdrungen oder gar kritisch hinterfragen können. Einige Beispiele:
Einige der Posten im Depot könnten übrigens auch noch von Anlagen meiner Großeltern (gleiche VB) stammen und wurden einfach fortgeführt, das konnte ich noch nicht nachvollziehen.
Die finanzielle Gesamtsituation möchte ich auch nochmal weiter ausführen. Eine komplette Bestandsaufnahme habe ich noch nicht abgeschlossen, aber aus meiner Sicht ist die Risikoposition bisher sehr klein
Sorry für den langen Text (ich sollte auch zurück an die Arbeit  ), aber ich hoffe, ich konnte die Situation jetzt besser darstellen und werde jetzt weniger als der "bevormundende Besserwisser" wahrgenommen.
Zurück zum eigentlichen Thema. Ich denke hier wie Alex 777: das aktuelle Portfolio wie oben dargestellt (Riester klammern wir mal aus) ist
also kurz: hohes Risiko, wenig Rendite. Meine Gedanken sind daher:
Oft ist überhaupt keine Strategie der Anleger erkennbar sondern die Verkausziele der Finanzprodukteverkäufer.
Dann besteht da auch oft noch eine soziale Verbundenheit zum Verkäufer und schon wird es schwierig.
Genau das ist es! Da der jahrelange Verkäufer mittlerweile durch ständig wechselnde Frischlinge ersetzt werden, ist die Verbundenheit mittlerweile zum Glück dahin.
Danke euch allen für die angeregte Diskussion!
Hallo liebe Community,
nachdem ich vor einigen Jahren meine eigene Investitionsstrategie auf passive ETFs (50% W, 30% EM, 20% EuroStoxx600) umgestellt habe, konnte ich meine Eltern (60+) im Herbst letzten Jahres überzeugen überreden (wirklich verstehen tun sie es nicht), nicht mehr (ganz so viel) Geld der Volksbank/Union Investment in den Rachen zu werfen.
Mit Blick auf die anstehende Rente fahren wir zwar einen großzügigen Sparplan auf ein tessaurierendes ETF-Portfolio wie meines, anteilig deutlich größere Cash-Bestände (aktuell Tagesgeld-Hopping) sowie zusätzliche Renteneinnahmen sind aber ebenfalls vorhanden. Die genaue Verteilung müssen wir da noch definieren.
Mein Anliegen umfasst jetzt das laufende Union Depot mit einem Gesamtwert von rund 106.000 Euro (zumindest habe ich noch nicht mehr "gefunden", wobei das bei der Volksbank seehr unübersichtlich alles ist...). Darin enthalten VL über rund 7.000 Euro und ein UniProfiRente Riester-Sparplan über gut 50.000 Euro. Die übrigen 49.000 Euro sehr DE/Europa-lastig (abgesehen vom UniRak) und Immobilien-lastig. Teils laufen die Produkte seit den 2000ern, die neusten sind von 2020.
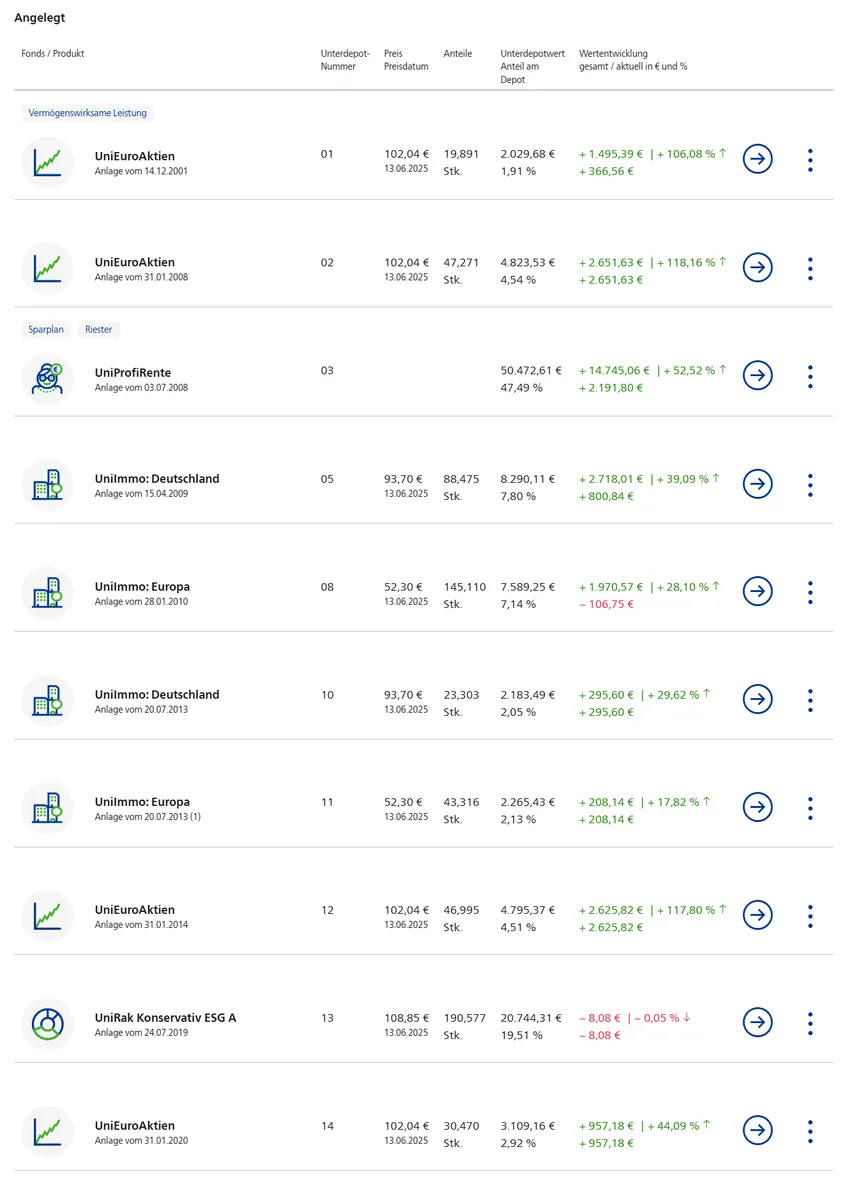
Gemein haben alle Einstiegskosten von 2% (UniRak) bzw. 3,2% (Riester) bzw. 4,8% (alles andere) sowie laufende Kosten zwischen 1-2% (Gesamtkosten 2024 >1.300 Euro).
Jetzt die Fragen aller Fragen: was tun damit?
Mein eigenes Union Depot, das noch "von damals" läuft, löse ich gerade auf. Da geht es aber auch nur um 20.000 Euro und deutlich kürzere Laufzeiten.
Außerdem sind hier VL und Riestersparpläne (fast die Hälfte!) enthalten, da bin ich noch völlig ahnungslos, was man damit tun sollte.
Alles andere verkaufen?
Ich habe keinen dringenden Zeitdruck. Außerdem ist ja auch noch nicht beschlossen, was wir mit 106.000 Euro abzgl. Steuern dann tun würden (siehe Einleitung). Aber wenn ich mir die von mir per Excel errechneten jährlichen Renditen (nicht sicher ob das korrekt ist, aber fast für alle zwischen 0-1% mit einzelnen positiven Ausnahmen) anschaue bringt selbst ein Tagesgeld mehr...
Freue mich über eure Ratschläge, vielen Dank!
PS: am Ende muss ich das natürlich bei meinen Eltern "pitchen", verstehen werden sie es trotzdem nicht - ist doch alles von der seriösen Volksbank...
