Beiträge von monstermania

    Ich empfehle Dir einfach mal Dein Depot zu tracken.
    Gibt ja u.A. mit Parqet oder dem ExtraETF Portfolio Tracker Lösungen.
    Und dann kannst Du ja mal vergleichen, wie Dein Portfolio sich im Vergleich zu einer simplen Lösung geschlagen hat.

    Hier die Depotbesprechung eines anderen 'ETF-Jägers' ;)

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Mir hat das konsequente Tracking meines Vermögensaufbau geholfen Alles viel einfacher anzugehen. Ich bespare heute nur noch einen Aktien-ETF aktiv.
    Und wenn ich das seit 2019 konsequent so gemacht hätte, wäre meine Rendite bis heute sogar besser gewesen als mit meinem 4-ETF-Mix.
    Macht dann später auch die Entnahme im Alter viel einfacher. :)

    ...Förderberechtigt ist man nur so lang man keine GRV bezieht, das kann aber schon sein, bevor man 65 ist.

    Die Aussage ist zu pauschal.
    Du kannst kannst z.B. ab 63 eine Rente beziehen und trotzdem weiter arbeiten und Rentenbeiträge zahlen.
    So lange man das gesetzl. Renteneintrittsalter noch nicht erreicht hat und weiter Rentenversicherungsbeiträge zahlt, ist man auch förderberechtigt!

    Nein, keine Sorge. Das Altersvorsorgedepot gibt es erst ab 2027, es hatte nie eine 62-Jahre-Version. Meine vorherige Formulierung war da ungenau, die 65 gilt für das AV-Depot von Anfang an, da wird nichts nachträglich verschärft. Die kursierende Zahl 62 kommt aus einer ganz anderen, ungeförderten privaten Rentenversicherung nach §20 EStG, hat mit dem AV-Depot nichts zu tun.

    Es gibt halt immer Ausnahmen. Und da kommt es dann auf die Details an.
    Zitat: "Und egal welche Auszahlungsform Du wählst: Du wirst zwischen Deinem 65. und 70. Geburtstag in die Auszahlphase Deines Altersvorsorgedepots wechseln können. Beziehst Du schon vorher eine gesetzliche Altersrente oder eine Beamtenpension, wird das ebenfalls früher möglich sein."

    Zitat: "Wie Du eine Teilkapitalisierung versteuerst, hängt davon ab, aus welchem Teil Deines Guthabens sie stammt. Auf den geförderten Anteil – also Einzahlungen, für die Du Zulagen oder einen Steuervorteil erhalten hast – zahlst Du Einkommensteuer auf die gesamte Auszahlung. Beim ungeförderten Anteil ist grundsätzlich nur der Gewinn steuerpflichtig. Hast Du das 62. Lebensjahr vollendet und lief der Vertrag mindestens zwölf Jahre, ist davon in der Regel nur die Hälfte steuerpflichtig. Dein Anbieter muss die beiden Anteile getrennt ermitteln und bescheinigen."

    Quelle: https://www.finanztip.de/altersvorsorge/altersvorsorgedepot/

    Man wird dann abwarten müssen, wie es sich in der Praxis genau verhält. Ggf. wird es dann auch zu Klagen führen und einige Details werden erst dann höchstrichterlich geklärt (siehe BFH-Grundsatzurteil von 2021 zu Rentenzahlungen aus steuerfreien Lebens- und Rentenversicherungen von vor 2005).

    Und wie kommst du darauf, dass diese Zahl in die Aktionärsquote vom DAI einfließt? Strukturierte Produkte fließen dort auch nicht mit ein...:/

    Und wie kommst Du darauf, dass der reine Besitz einer Aktie automatisch zu einer besseren Finanzbildung führen würde? :/
    Es gibt reichlich Menschen die einzig Ihre Mitarbeiteraktien besitzen. Wenn man bei diesen Menschen so etwas wie Finanzbildung voraus setzten würde, wären Mitarbeiteraktien ja die Aktien die man als erstes wieder verkauft. :/

    Ich muss mir das alles erst einmal in Ruhe anschauen und auch durchrechnen, wie viel Geld ich später tatsächlich zusätzlich zu meiner Rente benötigen werde.

    Im Moment habe ich beruflich ziemlich viel um die Ohren, deshalb wird das wohl erst am Wochenende etwas.

    "Es ist besser, einen Tag im Monat über sein Geld nachzudenken, als einen ganzen Monat dafür zu arbeiten." - John Davison Rockefeller

    Die wichtigste Lektion hast Du ja schon berücksichtigt: Informiere Dich genau, bevor Du etwas unterschreibst!

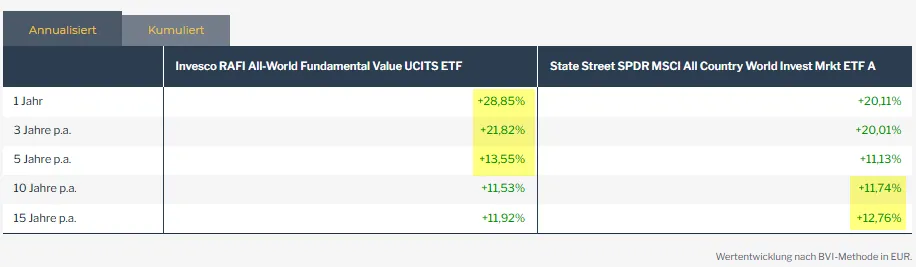
    Der RAFI hat aktuell dieses Jahr 25 % zugelegt.

    Die bekannten Welt-ETFs ca. 18 %.

    Nicht nur in diesem Jahr.
    Seit 5 Jahren liegt der RAFI vor dem SPDR MSCI ACWI IMI:

    https://www.fondsweb.com/de/vergleichen…02,IE00B3YLTY66

    Wenn ich mir das Fondsvolumen so ansehe, haben aber viele Anleger davon nicht profitiert.;)
    Ich bin ja bekanntlich auch nicht darunter!
    Ich erfreue mich aber auch so an meinem Depot und seinen Renditen. Der einzige echte Fehler den man in den letzten 15 Jahren machen konnte, war ja quasi nicht investiert gewesen zu sein.

    Und ich sage, dass die Anzahl der Menschen, die sich mit keinem einzigen Euro am Kapitalmarkt beteiligt, ein guter Gradmesser dafür ist, wie es um die finanzielle Bildung in diesem Land steht.

    Das ändert sich ja gerade (Frühstartrente). In 20 Jahren haben dann ganz automatisch alle Volljährigen durch Ihre Beteiligung am Kapitalmarkt finanzielle Bildung erlangt. ;)

    Evtl. mag sich in diesem Thread ein Grund dafür finden, warum so mancher lieber ein paar Euro/Monat mehr bezahlt als ohne Internet dazustehen. :/

    Mag für viele hier eine Lachnummer sein mal eben neue Zugangsdaten einzugeben. Ich kenne aber auch genügend Leute, für die das schon eine unüberwindbare Hürde ist. Mein Klassiker ist dann häufig, dass man das Kennwort für den Zugang zum Router nicht mehr kennt...

    Es ist extrem spannend, dass hier im Thread gerade jeder wie selbstverständlich davon ausgeht, dass das Halbeinkünfteverfahren für den Auszahlungsplan gesetzt ist.

    Aber ich muss euch da jetzt mal ganz direkt herausfordern: Woher nehmt ihr diese absolute Gewissheit?

    Zunächst mal muss man unterscheiden nach geförderten/ungeförderten Einzahlungen.
    Was wir aktuell wissen: Geförderte Einzahlungen in das AV-Depot müssen mind. bis zum 85. Lebensjahr ausgezahlt werden und werden mit dem pers. Steuersatz versteuert.

    Ungeförderte Einzahlungen in das AV-Depot können jederzeit entnommen werden. Wenn bei der Entnahme die Voraussetzungen erfüllt werden (12/6x-Regel) werden diese Entnahmen nach dem Halbeinkünfteverfahren besteuert.

    Ob dann tatsächlich auch für ungeförderte Auszahlungen in Form eines Auszahlplans die Ertragsanteilsbesteuerung gilt, wissen wir aktuell noch nicht. Ein Auszahlplan ist eben keine Leibrente für die die Ertragsanteilsbesteuerung gilt.
    Da macht das Steuerrecht unterschiede.

    Konkreter Fall: Private Renten- und Lebensversicherungen mit Abschluss vor 2005 sind in der Auszahlung komplett steuerfrei. Das gilt aber nicht unbeschränkt, wenn Du Dir eine lebenslange Rente auszahlen lässt (BFH-Urteil von 2021).
    Man wird also abwarten müssen, wie es im AV-Depot genau gehandhabt wird. Und wohlmöglich wird es dann auch irgendwann eine gerichtliche Entscheidung dazu geben.

    PS: Grundsätzlich sind wir fast alle Finanzlaien hier.

    Von veralteten lehrmethoden und over head projektoren brauche ich hoffentlich nicht auch noch anfangen?

    Was sind denn bitteschön veraltete Lehrmethoden?
    Sind das wohlmöglich die Methoden nach denen meine Generation seinerzeit unterrichtet wurde?
    Zumindest was die Grundrechenarten oder Textverständnis angeht habe ich den Eindruck, dass ich wirklich etwas für das Leben gelernt habe.
    Was hat man nur gemacht bevor es überhaupt Overhead Projektoren gab? Die Menschen früher müssen dann ja gar nichts in den Schulen gelernt haben. So mit noch deutlich älteren Lehrmethoden. :/

    Nur mal ein Beispiel: Wir waren auf Familienbesuch. Der Neffe meiner Frau lernte in der Schule gerade Dividieren nach der halbschriftlichen Methode.
    Das Problem ist halt nur, dass diese Methode keiner der Anwesenden kannte. Da wird es dann auch schwer zu helfen, weil es ja nichts nutzt, wenn man dem Jungen zeigt wie wir schriftliches Dividieren einst gelernt haben. :/
    Ggf. müssen dann erstmal die Eltern die neuen Lehrmethoden lernen, damit Sie Ihrem Kind beim Lösen solcher Aufgaben effektiv Hilfestellung leisten können.

    Kann mir mal jemand erläutern, warum ich mehr als die geförderte Summe in ein AVD einzahlen soll!

    - es fällt keine Vorabpauschale im AV-Depot an -> Freibeträge können anderweitig genutzt werden
    - Umschichtungen/ETF-Wechsel im AV-Depot lösen keine Steuereffekte aus
    - bei 12/6x-Regel wird nach dem Halbeinkünfteverfahren besteuert

    Kann also durchaus vorteilhaft sein. Insbesondere wenn der Steuersatz im Alter sehr niedrig ist.

    Warte bis geklärt ist, ob tatsächlich 12 Jahre Mindestvertragslaufzeit gelten werden, weil sonst bist du 72 bis zur Entnahmephase.

    Du wirfst hier verschiedene Dinge durcheinander.:rolleyes:
    Die 12 Jahre betreffen nicht den geförderten Sparbetrag im AV-Depot!

    Die 12/6x-Regel gilt nur für ungeförderte Beträge im AV-Depot (Halbeinkünfteverfahren).

    mir machen die 12 Jahre min Haltedauer mehr Sorgen, denn dafür bin ich schon zu alt.

    Scheint alles noch nicht ganz ausgegoren zu sein.

    Nun ja,
    für unsereins 55+ ist das AV-Depot halt nicht so wirklich gedacht. Ich werde aber auch noch eins abschließen um die Förderung mitzunehmen. Und dann mal schauen.
    Ist halt nur ein kleiner Baustein der Altersvorsorge.

    Und evtl. zählt ja die Ansparphase aus Deinem alten Riester zu den 12 Jahren dazu.
    Da muss man mal abwarten, wie es sich entwickelt.

    Was willst Du hören!?
    Du musst erstmal 3200€ (=4% des Anlagebetrags!!!) dafür zahlen, damit die Allianz Dein Geld annimmt!=O
    Wozu willst Du das machen, bzw. was versprichst Du Dir konkret für einen Vorteil?

    Die Allianz nennt derzeit eine Gesamtverzinsung von 4,5 % vor Kosten, die jedoch nicht garantiert ist.

    Genau, Du hast nur die Garantie dafür, dass Du in 16 Jahren Deine 80.000€ wieder bekommst.
    Nachdem Die Allianz zuvor 100%ig sicher 3.200€ eingesackt hat.
    Das entspricht einem garantierten Zins von 0,255% p.a. (auf den Anlagebetrag nachdem die Gebühr abgezogen wurde). <X
    Alles andere ist nur ein (leeres) Versprechen ohne jegliche Aussagekraft.

    Was spricht gegen eine Festgeldtreppe von z.B. 5 Jahren á 16.000€ =80.000? Da bekommst Du aktuell > 3% p.a. Zins (garantiert!) für Dein Geld.


    Und dann baust Du einmal im Jahr eine Stufe an die Festgeldtreppe an oder nimmst etwas von dem Geld, wenn Du es benötigst.

    Ich möchte möglichst lange in meiner eigenen Wohnung wohnen bleiben und mein Kapital im Ruhestand bei Bedarf zur Ergänzung meiner Renteneinkünfte nutzen können.

    Dann mach das doch einfach!
    Aber bitte ohne eine Versicherung dazwischen zu schalten.

    Am einfachsten wäre m.E. die Kombination aus Tages und Festgeld (Festgeldtreppe).
    https://www.finanztip.de/tagesgeld-oder-festgeld/

    Damit bleibst Du finanziell flexibel.

    BTW: Bei einer ETW können auch mal größere Reparaturen/Sanierungen anstehen. Ein Grund mehr finanziell flexibel zu bleiben.

    90 Prozent Aktien
    M.E. hast Du Alles sehr gut zusammen gefasst.
    An einem Punkt denke ich allerdings etwas anders.

    Wenn ich den Faden mit den 200 Euro weiterspinne und 5 Jahre + x rechne, käme ich bei x = 3 Jahre auf einen Kapitalbedarf von ca. 20.000 Euro. Dazu noch einen kleinen Sicherheitszuschlag für ungeplante Ersatzbeschaffungen. Mit 30.000 Euro solltest Du dann aber auf der sicheren Seite sein. Diese Kalkulation beinhaltet aber auch, dass Du bei einem heftigen Börsencrash Deine Entnahme tatsächlich auf diese 200 Euro drosselst.

    Lt. diversen Studien zum Alter verläuft der Alterungsprozess in 3 Phasen ab.
    - GOGO-Phase
    - SLOWGO-Phase
    - NOGO-Phase

    Und man muss sich dann die Frage stellen, ob man zu Beginn oder in der GOGO-Phase, wenn es einem selbst und ggf. auch dem Partner gesundheitlich noch am Besten geht, wirklich die Entnahme auf Minimum herunter fahren wollen würde.
    Für uns wäre das keine Option. Daher planen wir ganz bewusst mit einem größeren Kapitalpuffer in den Ruhestand zu starten. Sollte dieser Puffer in den ersten 5 Jahren nicht benötigt werden, ist geplant das überschüssige Kapital wieder in das Depot zu investieren.
    Aber das ist zeitlich noch so weit weg, dass wir uns dann Gedanken dazu machen, wenn es soweit ist.
    Zunächst geht es erstmal darum die letzten 8-9 Jahre bis in die Entnahmephase zu gestalten.