Finanzbildung durch die Sparkasse

KI-Zusammenfassung

: Sollten Sparkassen Finanzbildung an Schulen anbieten, wenn sie dabei eigene Geschäftsinteressen verfolgen könnten? Im Hintergrund steht die Frage, ob ein solches Angebot besser ist als gar kein Finanzunterricht.

Sollten Sparkassen Finanzbildung an Schulen anbieten, wenn sie dabei eigene Geschäftsinteressen verfolgen könnten? Im Hintergrund steht die Frage, ob ein solches Angebot besser ist als gar kein Finanzunterricht.

  • Mehrere Beiträge sehen Produktwerbung als Risiko, andere halten ein interessengeleitetes Grundangebot ohne flächendeckende Alternativen für vertretbar.
  • Aus der Community werden Alltagsgrundlagen wie Einnahmen, Ausgaben, Prozentrechnung, Inflation, Kosten, Risiken und der Vergleich verschiedener Anbieter genannt.
  • In der Summe wirkt unabhängiger Unterricht als Ziel breit geteilt, während Sparkassenangebote umstritten bleiben.

Unsere Empfehlungen zum Thema Juniordepot

Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos
  • Ich bleibe dabei: Die Wahrscheinlichkeit, dass sich jemand, der sich mit keinem einzigen Euro am Kapitalmarkt beteiligt, ausreichende Finanzkenntnisse besitzt, ist praktisch Null

    Quatsch. Millionen von Menschen betreiben Altersvorsorge erst mal über die selbstgenutzte Immobilie. Gerade als junge Familie bleibt da erst mal kein Geld für den „Kapitalmarkt“, im Gegenteil, es wird für die Immobilie daraus abgezogen und das ist gut und richtig so. Und natürlich haben viele davon eine ausreichende finanzielle Bildung.

  • Unsere Empfehlungen zum Thema Juniordepot

    Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos

    Von unseren Finanztip-Experten getestet

    Was Finanztip ausmacht
    Finanztip Bewertungen
  • Ich kenne viele Frauen, die sind jetzt im Alter irgendwo 50+, da regeln "die Männer" das Finanzielle. Da wurden die Frauen leider auch nie nach ihrer Meinung gefragt. Was der Mann vorgab, das war "richtig". So wurde diesen Frauen aber auch das Interesse am Finanzmarkt genommen. Was passiert, wenn die Frauen dann später im Leben alleine dastehen? Dann fängt die Not an, da das Wissen eben leider nicht vorhanden ist.

    Dann kann auf das familiäre Umfeld hoffen, das dann idealerweise nicht am anderen Ende der Republik bzw. des Kontinents wohnt. ?(

  • Das kann man aber auch nur innerhalb gewisser Rahmenbedingungen als Altersvorsorge ansehen, ansonsten ist das eher Lifestyle.

    Das ist sicher oft beides, aber die eigene Immobilie diszipliniert und ist langfristig natürlich ein wesentlicher Baustein des Vermögensaufbaus. Und viele bauen sich nicht gleich ein Haus im Grünen (eher Lifestyle) sondern fangen mit einer ETW in der Stadt an (eher Vermögensaufbau).

  • Quatsch. Millionen von Menschen betreiben Altersvorsorge erst mal über die selbstgenutzte Immobilie. Gerade als junge Familie bleibt da erst mal kein Geld für den „Kapitalmarkt“, im Gegenteil, es wird für die Immobilie daraus abgezogen und das ist gut und richtig so. Und natürlich haben viele davon eine ausreichende finanzielle Bildung.

    Ist das so? :/ Ich denke für eine ausreichende Finanzbildung ist ein Verständnis über das Thema Klumpenrisiko elementar. Wer sich mit GRV, Humankapital, Immobilie . . zu 100% an das Wohlergehen eines einzigen Landes bindet, hat m.E. in diesem Bereich keine ausreichende Kenntnisse. Es spricht auch nicht für ausreichende Finanzbildung, wenn man seine Finanzen so auf Kante näht, dass man neben der Rückzahlung seines Darlehens keine 20 Euro mehr hat um wenigstens VWL-Sparen zu betreiben.

    Ich denke nicht, dass sehr viele Häuslebauer besonders fit sind beim Thema Finanzen. Ausreichend sind deren Kenntnisse in der Regel nicht. Zumal fast alle dann doch noch über langfristige Garantieprodukte, kapitalbildende Lebensversicherungen, langfristige Termingelder usw. verfügen und sich sehr bewusst gegen Aktien und Fonds entscheiden.

  • Das sind Annahmen, die in vielen Fällen zutreffen mögen, aber nicht in allen.

    Das habe ich auch nicht behauptet. Aber es ist Unfug zu behaupten, dass es generell („Wahrscheinlichkeit nahe 0“) keine finanzielle Bildung unter den Leuten gibt, die lieber die Schulden einer Immobilie zurückzahlen statt am Kapitalmarkt zu investieren.

    Ich behaupte von mir, finanziell gebildet zu sein und das auch schon in jungen Jahren. Mein größter finanzieller Fehler im Leben war ein Riester Vertrag, aber das ist unterm Strich Peanuts. Und ich war Jahrzehnte nicht „am Kapitalmarkt“ und habe trotzdem so ein Vermögen aufgebaut, dass ich mir um Geld keine Sorgen mehr machen muss. Das mag das Extrem in die andere Richtung sein, aber man kann nicht grundsätzlich allen die nicht immer und durchgehend am Kapitalmarkt investieren die finanzielle Bildung absprechen.

  • Aber es ist Unfug zu behaupten, dass es generell („Wahrscheinlichkeit nahe 0“) keine finanzielle Bildung unter den Leuten gibt, die lieber die Schulden einer Immobilie zurückzahlen statt am Kapitalmarkt zu investieren.

    Leider nein. Wer seine Finanzen und sein Konsumverhalten so aufstellt, dass er oder sie nur die Immobilie abzahlen und sich gar nicht an der rentabelsten Anlageform, die es gibt, beteiligen kann, dem fehlen ganz offensichtlich Kenntnisse im Finanzbereich. Als ausreichend würde ich sie nicht bezeichnen. Immobilien sind als Kapitalanlege nicht besonders attraktiv. Als ,,Konsumgut" schon. Ich denke viele vermischen das und bauen ihre Finanzen dann nicht ideal auf.

    Gibt es wirklich Häuslebauer, die außer ihrem Haus keinen einzigen Sparvertrag und keine einzige kapitalgedeckte Versicherung haben? :/ Ich denke nicht. Zumindest sprechen die Zahlen eine ziemlich eindeutige Sprache. So gut wie jeder spart trotzdem langfristig was an. Aber eben nicht in Aktien und Fonds. Und das ist ein Problem.

    Die Geschichte von der armen Familie, die jeden übrigen Euro ins Eigenheim steckt und auf alles verzichtet, ist m.E. heute wohl eher ein Märchen.

  • Du vernachlässigst bei Deiner steilen Wahrscheinlichkeits-These, dass es Menschen gibt, die gar keine Finanzbildung benötigen, weil sie es sich leisten können, das Thema zu delegieren. Anekdote: mein Onkel war Vermögensverwalter einer Adelsfamilie, die hatten für so profane Dinge wie Kapitalmarkt sicher kein Interesse. Und klar, deren Vermögen hatte vielleicht einen Klumpen bei Grund und Boden, aber es gab natürlich auch andere Anlagen.

    Bei den oben angesprochenen traditionellen Rollenverteilungen darf man zudem nicht unterschätzen, dass die Frauen in der Regel die Haushaltskasse managten, und dafür bedarf es vielleicht keiner Finanzbildung, wie Du sie verstehst, aber doch eine (ich nenne es mal:) praktische ökonomische Vernunft. Auch hier eine Anekdote. Meine Mutter hat eine Handelsschule besucht, die hätte nie am Kapitalmarkt investiert, hatte aber die Budgets im Griff (inkl. Immobilie). Ich würde sie nicht als ungebildet in Finanzdingen bezeichnen.

  • Du vernachlässigst bei Deiner steilen Wahrscheinlichkeits-These, dass es Menschen gibt, die gar keine Finanzbildung benötigen, weil sie es sich leisten können, das Thema zu delegieren. Anekdote: mein Onkel war Vermögensverwalter einer Adelsfamilie, die hatten für so profane Dinge wie Kapitalmarkt sicher kein Interesse. Und klar, deren Vermögen hatte vielleicht einen Klumpen bei Grund und Boden, aber es gab natürlich auch andere Anlagen.

    Und hatte diese Adelsfamilie damit ausreichende Finanzkenntnisse? :/

    Nochmal: Ihr versucht immer Löcher in meine These zu bohren indem ihr Gründe für unzureichende Finanzkenntnisse findet. Gründe sind irrelevant. Es geht darum, ob die Kenntnisse vorhanden sind.

    Zitat von st55

    Bei den oben angesprochenen traditionellen Rollenverteilungen darf man zudem nicht unterschätzen, dass die Frauen in der Regel die Haushaltskasse managten, und dafür bedarf es vielleicht keiner Finanzbildung, wie Du sie verstehst, aber doch eine (ich nenne es mal:) praktische ökonomische Vernunft. Auch hier eine Anekdote. Meine Mutter hat eine Handelsschule besucht, die hätte nie am Kapitalmarkt investiert, hatte aber die Budgets im Griff (inkl. Immobilie). Ich würde sie nicht als ungebildet in Finanzdingen bezeichnen.

    Es ging nicht um gebildet oder ungebildet oder darum, ob jemand seine Einnahmen und Ausgaben ,,im Griff hat". Es geht um ausreichende Finanzkenntnisse. Dazu zähle ich, dass man über Grundketntnisse beim Thema Inflation, (globale) Diversifikation und (Klumpen-)Risiken hat. Wer gar keine Aktien und Fonds besitzt, dem fehlen offensichtlich in diesem Bereich diese Kenntnisse. Zumindest fällt es mir schwer mir einen Menschen vorzustellen, der sich in dem Bereich sehr gut auskennt und trotzdem zu der Erkenntnis kommt, dass eine Aktienquote von 0% die richtige Strategie wäre.

  • Ich bleibe dabei: Die Wahrscheinlichkeit, dass sich jemand, der sich mit keinem einzigen Euro am Kapitalmarkt beteiligt, ausreichende Finanzkenntnisse besitzt, ist praktisch Null.

    Unabhängig von der schlichten Tatsache, daß es - auch nach meinem Dafürhalten (und nicht nur meinem) - um die Finanzbildung hierzulande eher mau bis bestenfalls medioker bestellt ist (und diese Bestandsaufnahme unstreitig sein dürfte) ...

    Die obige Aussage hält jedenfalls einem Realitätscheck nicht (annähernd) stand. Wie schon in Nr. 55 dargestellt.

    Ich denke für eine ausreichende Finanzbildung ist ein Verständnis über das Thema Klumpenrisiko elementar.

    Als Freund präziser sogar Fan einer adäquaten Diversifikation, kann ich dem nur zustimmen.

    Wer sich mit GRV, Humankapital, Immobilie . . zu 100% an das Wohlergehen eines einzigen Landes bindet, hat m.E. in diesem Bereich keine ausreichende Kenntnisse.

    Diesem Klumpenrisiko (Deutschland/Eurozone) kann nur entgangen werden, wenn relevante (sprich für das persönliche Mindest-Finanzziel ausreichende) Mittel in einer anderen Jurisdiktion (vor)gehalten werden.

    Was Du/Ihr ja sicherlich praktiziert ... :)


    In diesem Sinne ...

  • Ist das so? :/ Ich denke für eine ausreichende Finanzbildung ist ein Verständnis über das Thema Klumpenrisiko elementar. ……

    Das ist so und nein, ausreichende finanzielle Bildung bzgl Vermögensaufbau ist viel einfacher.

    1) mache keine Konsumschulden

    2) Schulden denen ein Wert wie eine Immobilie gegenüber steht sind ok, aber Rückzahlung der Schulden ist erst mal Prio 1.

    3) Anderweitig am Kapitalmarkt zu investieren statt Schulden zu tilgen ist erst mal eine riskante Wette, egal ob das jetzt 20, 200, 2000€ oder 20.000€ pro Monat sind.

    4) Bist Du schuldenfrei (weil keine Immobilie oder abbezahlt) bzw hast du die maximale Rückzahlung ausgeschöpft und hast somit Geld übrig, investiere es um die Inflation zu schlagen


    Wer das berücksichtigt, wird in aller Regel sehr weit kommen und hat bzgl Vermögensaufbau ausreichend finanzielle Bildung.

  • Läuft das in der Praxis so? :/ Sind wir doch mal ehrlich: Die meisten Häuslebauer zahlen ihr Darlehen zurück und haben trotzdem noch eine Kapitallebensversicherung und einen Riester am Laufen. Sie haben auch 2 Autos und fahren 3 Mal in den Urlaub. Und am Ende ihres Erwerbslebens haben sie ein abbezahltes und in der Regel viel zu großes Haus von dem sie nicht abbeißen können und jede Menge Garantieprodukte, die nach Inflation negativ rentiert haben. Und das ist so, ,,weil Aktien riskant sind und Garantieprodukte und das Eigenheim nicht." In diesem Land gibt es mehr kapitalbildende Lebens- und Rentenversicherungen als Einwohner!

    Das Eigenheim wird auch in der Regel nicht so gebaut oder gekauft wie es maximal rational oder finanziell sinnvoll wäre. Es wird nach persönlichen Präferenzen gebaut. Daran ist nichts Verwerfliches, aber daraus ,,ausreichende finanzielle Kenntnisse" abzuleiten, halte ich für ziemlich weit hergeholt.

    Die Immobilie als konzentrierte Kapitalanlage (jede konzentrierte Kapitalanlage) ist unvernünftig und wer sich nur darauf konzentriert hat m.E. keine ausreichenden finanziellen Kenntnisse.

  • Und ich sage, dass die Anzahl der Menschen, die sich mit keinem einzigen Euro am Kapitalmarkt beteiligt, ein guter Gradmesser dafür ist, wie es um die finanzielle Bildung in diesem Land steht.

    Das ändert sich ja gerade (Frühstartrente). In 20 Jahren haben dann ganz automatisch alle Volljährigen durch Ihre Beteiligung am Kapitalmarkt finanzielle Bildung erlangt. ;)

  • Das ändert sich ja gerade (Frühstartrente). In 20 Jahren haben dann ganz automatisch alle Volljährigen durch Ihre Beteiligung am Kapitalmarkt finanzielle Bildung erlangt. ;)

    Müssen die Eltern das nicht erst mal abschließen? :/

  • Und hatte diese Adelsfamilie damit ausreichende Finanzkenntnisse? :/

    Nochmal: Ihr versucht immer Löcher in meine These zu bohren indem ihr Gründe für unzureichende Finanzkenntnisse findet. Gründe sind irrelevant. Es geht darum, ob die Kenntnisse vorhanden sind.

    Es ging nicht um gebildet oder ungebildet oder darum, ob jemand seine Einnahmen und Ausgaben ,,im Griff hat". Es geht um ausreichende Finanzkenntnisse. Dazu zähle ich, dass man über Grundketntnisse beim Thema Inflation, (globale) Diversifikation und (Klumpen-)Risiken hat. Wer gar keine Aktien und Fonds besitzt, dem fehlen offensichtlich in diesem Bereich diese Kenntnisse. Zumindest fällt es mir schwer mir einen Menschen vorzustellen, der sich in dem Bereich sehr gut auskennt und trotzdem zu der Erkenntnis kommt, dass eine Aktienquote von 0% die richtige Strategie wäre.

    Es liegt mir fern, "Löcher" in (d)eine Theorie "bohren" zu wollen, mir ging es um Zweifel an Deinem empirischen Satz, dass die Wahrscheinlichkeit nahezu 0% sei für das Vorliegen von Finanzbildung, mit dem Indikator, dass man nicht am Kapitalmarkt investiert ist. Das ist ja keine Theorie, sondern ohne empirische Nachweis eine bloße Behauptung. (Aber das jetzt eher akademisch, denn auf die Sache selbst bezogen. Was mir ansonsten bei vielen Deiner Posts auffällt, ist, dass Dein Verständnis von Rationalität relativ enggeführt erscheint. Es gibt auch andere Arten der Vernunft, z.B. Wertrationalität, und eine Orientierung daran ist nicht weniger rational, als sich an Zwecken zu orientieren. Das nur mal so, aus meinen bescheidenen Theoriekenntnissen referiert.)

  • Um mal wieder zum Thema zu kommen, hatte mir mal vor einiger Zeit die Unterlagen von FT für Schulen angesehen, diese sind völlig Kostenlos und bei Interesse einer Schule für eine Lehrkraft in 1-2 Stunden zu verstehen um sie den Schülern zu vermitteln. Heißt für mich ein Kultusminister schreibt das ganze in den Lehrplan und das Thema ist flächendeckend erledigt, jetzt kommen aber Parteien ins Spiel, diese streichen gerne Spenden der Finanzlobby ein. Mehr gibt es dazu nicht zu sagen.

  • Gibt es wirklich Häuslebauer, die außer ihrem Haus keinen einzigen Sparvertrag und keine einzige kapitalgedeckte Versicherung haben?

    Ich hatte eine Risikolebensversicherung, ne BU, ne Haftpflicht und eben den miesen Riester, den ich später wenigstens für Tilgung verwendet habe. Ende…keine sonstige „Sparverträge“ oä.

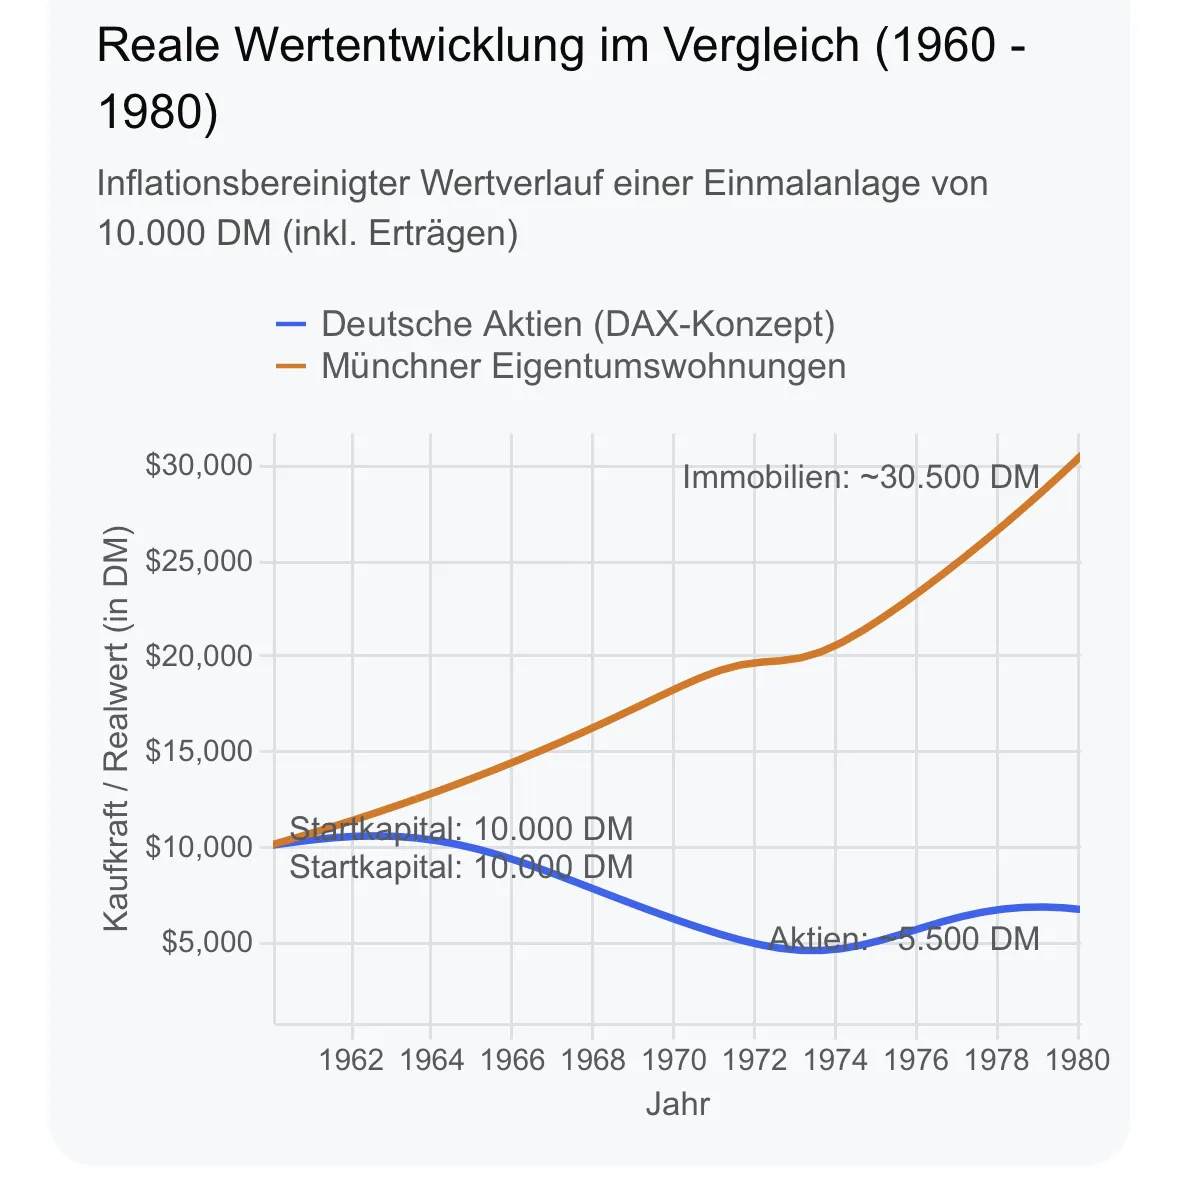
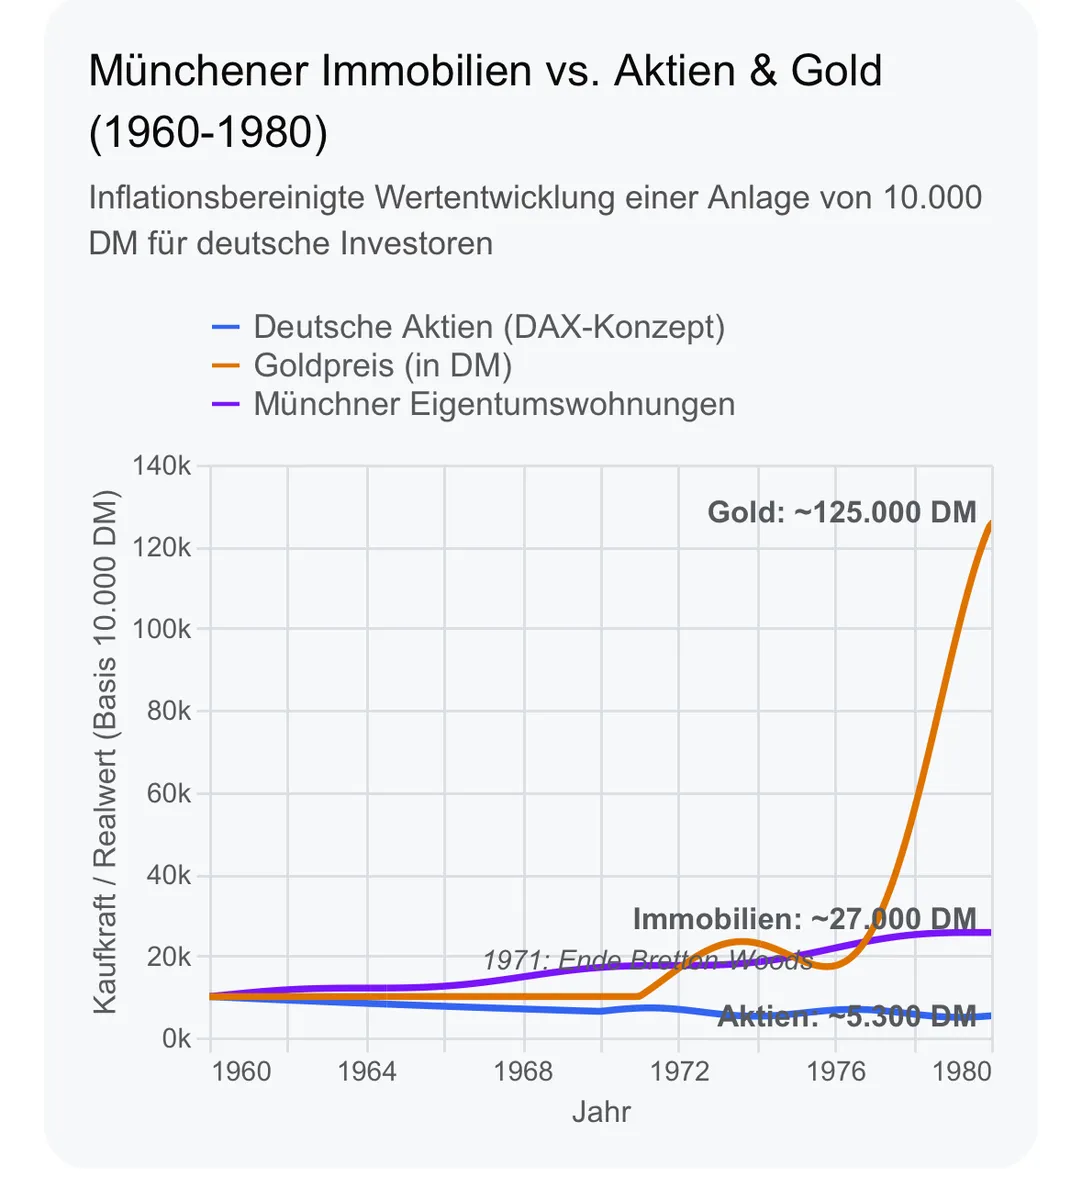
    Und Du vergisst bei Deiner Kapitalmarktpredigt , dass es auch andere Zeiten gab. inflationsbereinigt hat man am Aktienmarkt zb zwischen 1960 und 1980 zeitweise sogar viel Wert vernichtet und war am Ende gerade mal bei der ca gleichen Kaufkraft wie am Anfang ( bezogen auf den S&P500, in D sah es noch schlechter aus), auch wenn es nominal natürlich nach oben ging.

    Aber wer 1960 in München eine Vermietungs-Immobilie kaufte stand 1980 um Welten besser da. Ich hab Gemini mal gebeten das zu visualisieren.


    Von Gold in der Zeit ganz zu schweigen


  • Müssen die Eltern das nicht erst mal abschließen? :/

    Offenbar mangelt es Dir hier an dem notwendigen Finanzwissen. :evil:

    Zitat "Schließen Eltern keinen individuellen Vertrag für das förderberechtigte Kind ab, legt die Deutsche Bundesbank die staatliche Zulage für den gesamten Jahrgang gesammelt an bis es abgerufen wird."

    Quelle: https://www.verbraucherzentrale.de/wissen/geld-ve…t-wissen-125744

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen