Beiträge von langerhans

    Wenn es ich tot bin brauche ich kein Geld.
    Deswegen ist einen Börsencrash zu meinem Ableben auch nicht schlimm. Das Langlebigkeitsrisiko und im hohen Alter zu verarmen weil sein Kapital von der Inflation aufgefressen wurde ist ein Risiko. Dies lässt sich durch entsprechende Wahl der Anlageformen und Anlageklassen jedoch schon ein wenig beeinflussen.

    Die schleichende Geldentwertung wird von Menschen oft nicht als Risiko erkannt.

    Blöd ist wenn der Börsencrash nicht zum Ablebezeitpunkt stattfindet, sondern morgen; und dann 15 Jahre braucht um zu recovern. Und dann ist man leider tot.

    Keine Ahnung wovon du redest - ich habe meinen Fehler mit 10 Jahren doch bereits korrigiert ;)

    Wer 5 mio hat und 2k Bedarf sollte seinen Bedarf überdenken und nicht die Anlagestrategie. Der Sarg hat kein Regal.

    Die Lebenserwartung steigt zum Glück ziemlich lange mit dem erreichten Lebensalter. Gut für die Betroffenen, gut für die Aktienanlage.

    :)

    Ändert nichts daran, dass die verbleibende Lebenserwartung des TE aktuell, unter der Annahme es ist ein Mann, 15 Jahre beträgt.


    edit: Sorry, in der Zeile verrutscht. Es sind 15 Jahre, nicht 10 wie vorher geschrieben. Aber die Aussage bleibt gleich - 15 Jahre sind ein zu kurzer Horizont fuer die Börse .

    Warum es keine "negativen" Vorauszahlungen gibt? Weil es keine Gesetzesgrundlage dazu gibt. Wäre in der Praxis auch schwer zu prüfen. Im Rahmen der Lohnsteuerermäßigung und mit Anpassung der Steuerklassen gibt es diese indirekte Methode aber.

    Ps: Du musst nicht mit jeder Antwort hier einverstanden sein, aber respektvoll solltest du bleiben, sonst diskutierst du bald mit dir selbst (oder gar nicht mehr).

    Ich finde es seltsam, dass du und Tomarcy es als respektlos (bzw. gar "rüpelig"!) empfinden, wenn man völlig inhaltsleere Beiträge kritisiert, und höflich darum bittet, solche in Zukunft zu unterlassen. Berechtigte Kritik ist kein Mangel an Respekt, und wer sich sofort angegriffen fühlt, ist vermutlich der sprichwörtliche getroffene Hund .


    Zum Punkt negative Vorauszahlungen: Warum wäre das schwer zu prüfen? Genau gleicher Fall wie bei den positiven Vorauszahlungen: Wer x Jahre hintereinander immer Geld nachzahlen muss, bekommt eine positive Vorauszahlung. Der x Jahre hintereinander immer Geld rausbekommt, bekommt eine negative Vorauszahlung. Simpel.

    ich bin 68, Selbstständig, gesund und möchte noch einige Jahre arbeiten. Soll ich mein Erspartes in diesem Alter an die Börse anliegen? Die ständige Bankwechsel alle 4 - 6 Monate auf die Suche nach Tagesgeldzinsen wird immer schwieriger da ich so viele Banken schon jetzt durch habe. Als Wertschaffender habe ich das Gefühl, die Börse ist von der Wirtschaftsrealität abgekuppelt und ich erwarte (schon seit vielen, vielen Jahre:P) sein Zusammenbruch. Sicherheit und Werterhalt meines Geldes sind mir wichtig. Würde mich über Erfahrungsaustausch freuen.

    Besser nicht. Deine Lebenserwartung beträgt nur noch weitere 10 Jahre. In diesen 10 Jahren kann es an der Börse stark bergab gehen und du kannst es nicht mehr aussitzen, weil du vorher stirbst. Einen kleinen Teil kannst du in ETFs anlegen, den Rest besser in Tagesgeld oder Geldmarkt ETFs, und dann kontinuierlich entnehmen, um Lebensqualität zu erhöhen.

    Den Effekt der unterjährigen Steuerersparnis hast du aber nur für 1-2 Jahre. Bei Steuerklasse III/V musst du eine Steuererklärung machen. Dabei wird der Fehlbetrag zwischen unterjähriger Steuerzahlung und zu zahlenden Steuer berechnet. Dann darfst du quartalsweise Vorauszahlungen leisten, damit die Nachforderungen des Finanzamts nicht zu groß werden.

    Ausser, man erhält sowieso immer Rückzahlungen nach der Steuererklärung. Denn negative Vorauszahlungen macht das FA ja nicht (was ich immer schon ziemlich unfair fand - gabs dazu eigentlich mal eine Klage?)

    Ist das jetzt überhaupt ein realer Fall oder nur Spielerei?

    Beides - ist aber auch überhaupt nicht relevant, was es ist. Ich denke, 3/5 vs. 4/4 Komplett zu verstehen, ist ein grundsätzlich immer relevantes Thema.

    Nichts fuer ungut, ich kann beim besten Willen nicht nachvollziehen, warum es hier einige komplett inhaltsleere Posts wie deinen gibt. Wenn man nichts beitragen kann ist es doch einfach besser, nicht zu posten.

    Spannend! Es geht mir eigentlich hier nur darum, zu verstehen, was genau die Unterschiede zwischen 3/5 und 4/4 sind. Ich konnte leider keine Online-Quelle finden, die das wirklich abschliessend erklärt.

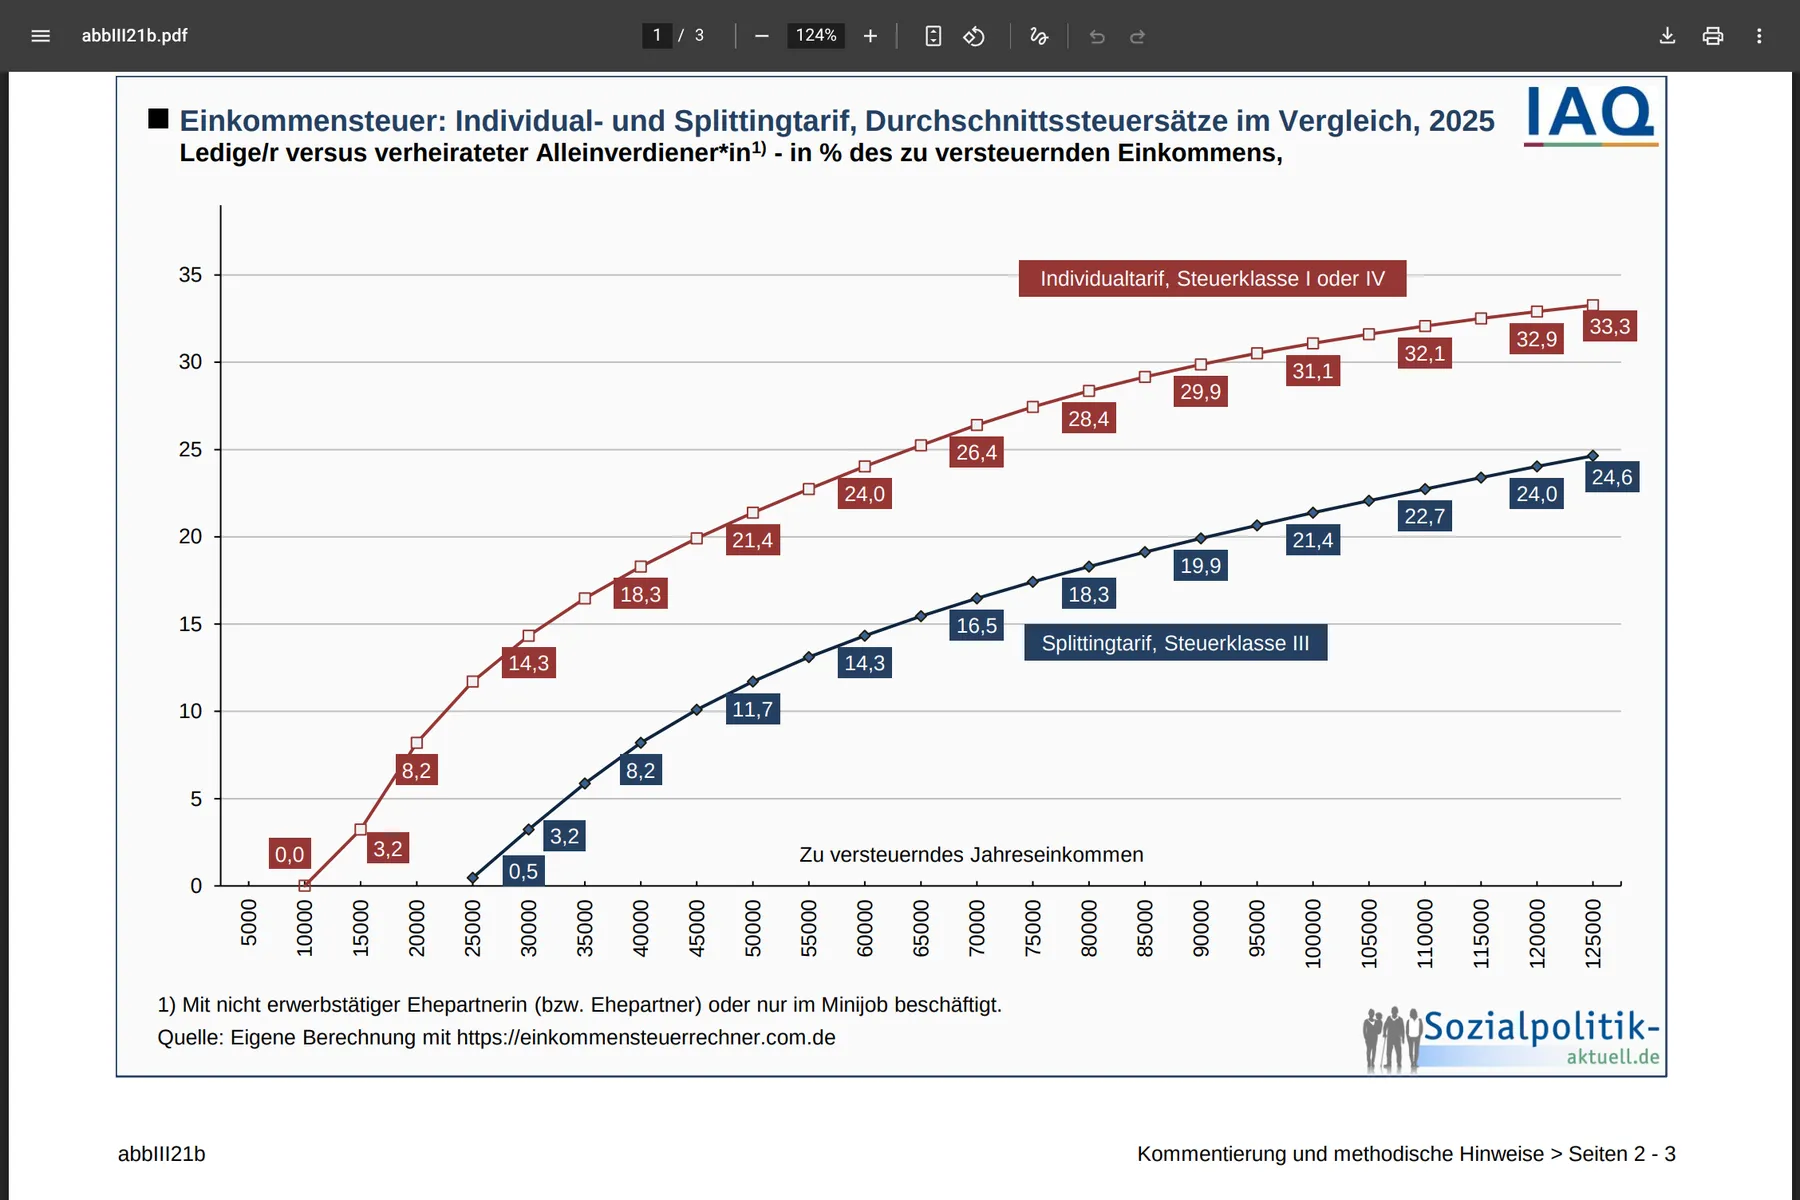
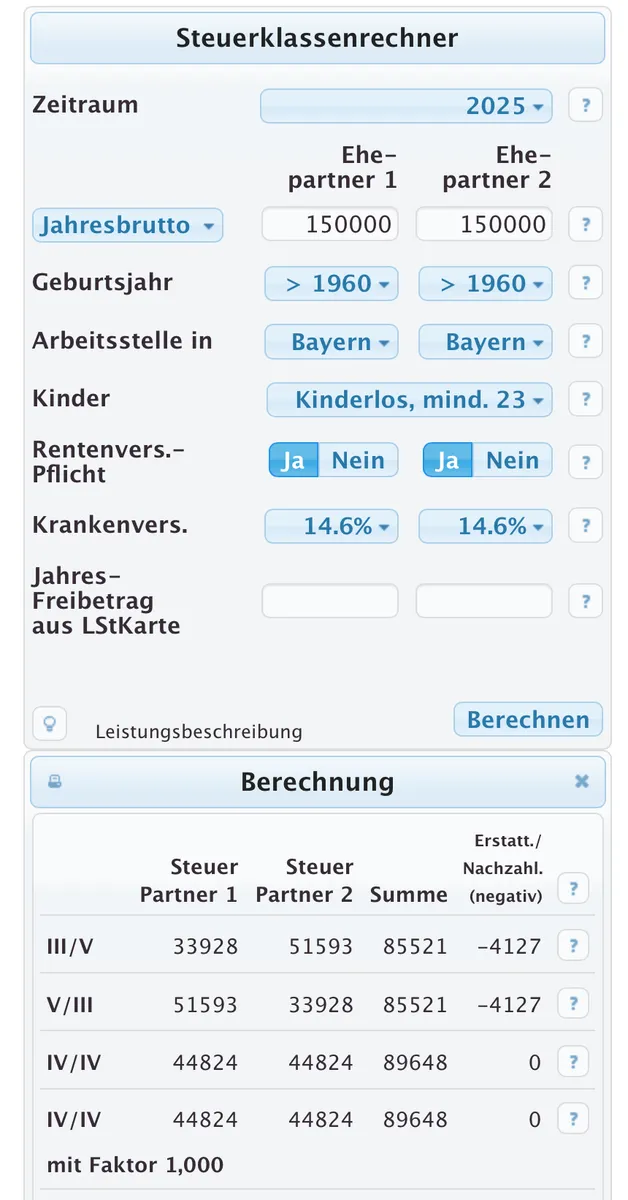
    Dein Denkfehler liegt in meinen Augen in genau dieser Aussage. Selbst bei einem Einkommen von je 150.000 Euro ist der Durchschnittssteuersatz immer noch unter dem Grenzsteuersatz, d.h. unter 42%.

    Und da die Steuerkurve nicht linear ist, haben die unterschiedlichen Freibeträge nicht-lineare Auswirkungen.

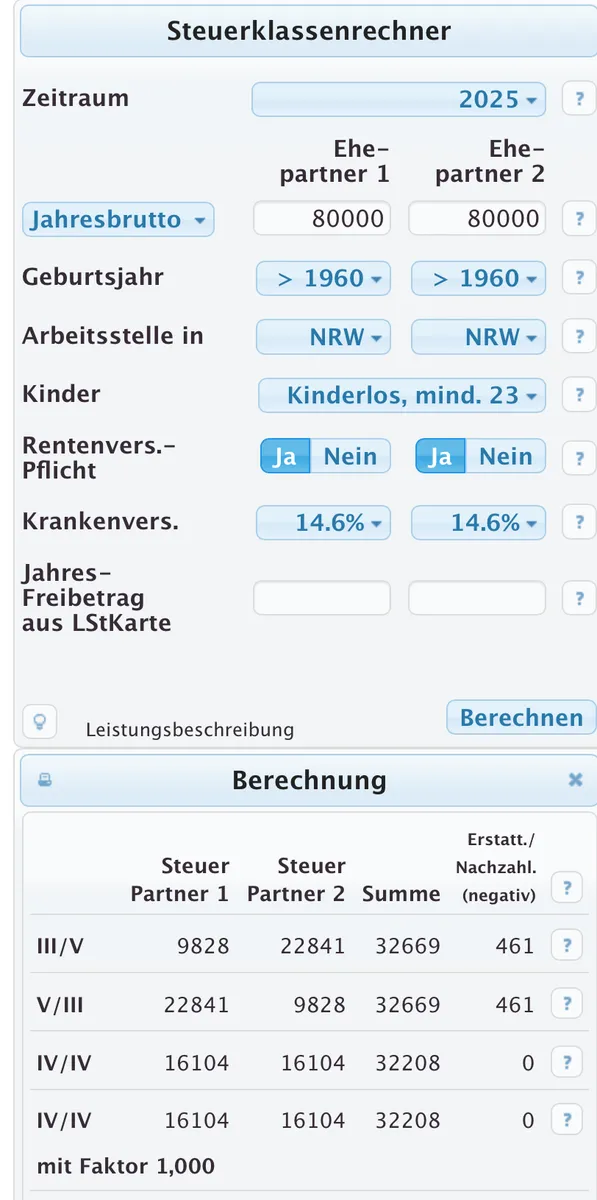
    Warum tritt der Effekt dann erst bei Einkommen >85k auf? Bei einem Einkommen von zB 80k beider Ehepartner bietet 3/5 Nachteile gegenüber 4/4. Nach den bisher genannten Erklärungen sollte das nicht so sein.

    Das Hauptargument von Oldie und dir, wenn ich richtig verstehe, ist, dass die von Oldie geposteten Kurven von jedem beliebigen Punkt nach "links" steiler sind als nach "rechts", d.h. die Steuerersparnis durch sinkendes Einkommen ist höher als die zusätzliche Steuer durch steigendes Einkommen um den gleichen Betrag. Soweit gehe ich mit. Aber das erklärt nicht, warum dieser Effekt bei Einkommen unterhalb von 85k nicht eintritt - und bei besonders niedrigen Einkommen sich sogar extrem ins Gegenteil verkehrt, obwohl doch da die Unterschiede in der Steigung besonders hoch sind.

    Ich versteh das mit dem sinkenden durchschnittlichen Steuersatz ja grundsätzlich… aber dieser ist an sich doch egal, wenn man sich so weit über der Bemessungsgrenze bewegt ..wo ist der Denkfehler in dieser Annahme?


    „Person 1 hat ca 12k zusätzlichen Freibetrag. Dadurch müssen 12k weniger mit dem Spitzensteuersatz von 42% versteuert werden.
    Person 2 hat 12k weniger Freibetrag. Dadurch müssen 12k zusätzlich mit dem Spitzensteuersatz von 42% versteuert werden.“


    Auch den Soli hatte ich erst im Verdacht, aber diesen zahlt man voll ab 106k Einkommen. Also wiederum deutlich niedriger als der Vorteil durch den Freibetrag.

    Trotzdem ist ja die Steuerkurve verschoben, ohne Freibeträge ist der Durchschnittssteuersatz dann schneller am Grenzsteuersatz. Und durch die Progression wirkt sich stärker aus, als der doppelte Freibetrag in der anderen Steuerklasse.

    Vielleicht bin ich zu doof .. Aber warum ist das so?

    Person 1 hat ca 12k zusätzlichen Freibetrag. Dadurch müssen 12k weniger mit dem Spitzensteuersatz von 42% versteuert werden.
    Person 2 hat 12k weniger Freibetrag. Dadurch müssen 12k zusätzlich mit dem Spitzensteuersatz von 42% versteuert werden.

    Da verschiebt sich doch nichts?!

    Das ist doch auch, was typischerweise geraten wird: 3/5 lohnt erst ab 60/40 Einkommensverteilung. Das macht dann Sinn, wenn der mit mehr Einkommen in niedrigere Tax Brackets rutscht. Anscheinend stimmt das ja aber gar nicht und es lohnt sich immer?!


    Dieser Effekt tritt allerdings erst bei ca 90.000€ Jahresbrutto ein. Warum? Deine Pauschale Erklärung ist jedenfalls wohl nicht richtig.

    Kann mir jemand erklären, warum sich (temporäre) Steuervorteile ergeben, wenn beide Ehegatten das gleiche verdienen? Ich dachte Steuerklasse 3 bringt doppelte Freibeträge, die aber durch keine Freibeträge bei Steuerklasse 5 ausgeglichen werden. Sollte somit bei gleichem Einkommen nicht auch kein Unterschied zu erkennen sein? Was ist das für ein zusätzlicher Effekt?

    Link zum Tool: https://www.steuern.de/steuerklassenrechner

    Falsche herangehensweise.

    Du willst gerade etwas sicher planen, von dem du nicht weißt, ob es eintritt. Der ETF ist dafür nicht geeignet, weil er praktisch keine Historie hat.

    "weil" ist in diesem Zusammenhang falsch und einer DER Trugschlüsse im Investment schlechthin. Selbst wenn er eine Historie hätte und über Jahre gut funktioniert hätte, könnte man daraus keine Rückschlüsse auf die Zukunft ableiten.