Beiträge von Vormerkung

    Die Saaldiener haben doch erst vorhin gepostet, daß Du zu derlei Zwecken einen Beitrag melden mögest.

    Das hab ich parallel sogar gemacht. Aber per @ fände ich eleganter. Denn Meldung hat immer so den Touch, es sei etwas verbotenes zu melden.

    So steht es übrigens auch bei der Erläuterung zur Meldung. Danach wäre es sogar verboten, zum Zweck des zusammenfügens zu melden.

    Generell wird es aber sein wie mit Bergleuten. Die betroffenen Menschen müssen vom Staat aufgefangen werden

    Das muss nicht so kommen. Nach dem Niedergang der pfälzischen Schuhindustrie hat kein Hahn gekräht. Also außerhalb von Rheinland-Pfalz.

    Und wie sollen 50% auf einem Niveau wie die Bergleute aufgefangen werden? Das ist dann kein Kohlepfennig mehr, sonder eher ein Kai-Tausender.

    Jain. Theoretisch hast du durch die DSGVO zum beispiel jederzeit das Recht auf eine kostenlose Version der über dich gespeicherten Daten.

    Außer es wird missbräuchlich abgefragt. zu häufige Anfragen darf man ablehnen.

    "Nach Art. 12 Abs. 5 DSGVO darf nur bei offenkundig unbegründeten oder exzessiven Anfragen entweder ein Entgelt verlangt oder die Erteilung einer Auskunft verweigert werden. Exzessiv können Anträge insbesondere im Falle häufiger Wiederholung sein. An das Merkmal „häufige Wiederholung“ sind dabei strenge Maßstäbe anzulegen."

    Quelle: https://www.bfdi.bund.de/DE/Buerger/Inh…unftsrecht.html

    Noch eine andere Frage zu dem Thema:

    Müsste auf einer privaten Rechnung nicht ein Posten stehen, der den Anteil der Kosten betrifft, den die GKV übernimmt? Also eine Reduktion der Rechnung um den "Kassenanteil"?

    Oder muss man den Zahnarzt extra darauf hinweisen, damit er nicht alles komplett privat abrechnet?

    Bei mir wird das immer abgezogen. Steht unten vor der Gesamtsumme, als "Übernahme durch anderen Kostenträger“. In den Kostenvoranschlägen ist es dann noch detaillierter aufgeführt, was für Positionen auf die GKV gehen.

    Einerseits sind es die dort hinterlegten Werte, andererseits auch was man hinterher mit diesen Werten anstellt.

    Sind die gespeicherten Daten vollständig?

    Bis wann sind die Daten gemeldet?

    Der mittlere Wert im Kasten ist eine abschlagsfreie Rente auf Basis der gespeicherten Daten.

    Für den unteren Wert wird ausgehend vom mittleren Wert weitergerechnet, indem man unterstellt dass bis zur Regelaltersgrenze der Durchschnitt der letzten fünf Jahre erreicht wird. Wenn die letzten fünf Jahre aber nicht repräsentativ für die Zukunft sind, was dann? Gab es Veränderungen in den letzten fünf Jahren? Will man überhaupt bis zur Regelaltersgrenze arbeiten? Will man Stunden reduzieren? Sabattical? ATZ? Will man ggf. mit Abschlägen in Rente? Das darf man dann alles selbst einrechnen.

    Danke für die Klarstellung. Die Beschränkungen waren mir klar, beruhen ja aber auf den zugrunde liegenden Annahmen und sind ja auch erklärt. Aber innerhalb dessen, kann man also drauf vertrauen.

    Dieses Basar-mäßige Handeln ist nicht so mein Ding. Mal sehen, ob ich mich darauf einstellen kann. Das bestätigt dann aber wohl, dass derjenige, der das nicht kann bzw. der das nicht gewohnt ist, die Arschkarte zieht und den Rabatt , den andere raushandeln, mit bezahlt.

    Mir liegt das auch nicht. Gerade da schätze ich aber meine Zusatzversicherung, denn die haben da ja durchaus Daten zum Vergleich.

    Ich muss da ohnehin einen Kostenvoranschlag einreichen bei Rechnungen über 500, -, also bei allen Kronen, Brücken, etc. Beim alten Zahnarzt kam da einmal die Rückmeldung von überhöhten Faktoren und einmal von überhöhten Eigenlaborkosten. Beide Male wurde sofort korrigiert auf den Betrag der Kasse, insofern scheinen da manche es einfach auch mal zu versuchen. Hab dann gewechselt und bei der neuen ist weder bei einer Krone noch beim Implantat+Krone etwas beanstandet worden.

    Da dir Versicherung "nur" 85 % abdeckt, ist sie gar nicht so teuer. Für meine 15 kann ich mich aber hinter der Versicherung verstecken 🤓

    Auf Basis der Renteninformation?

    Das ist nicht ganz frei von Fehlerpotenzial.

    Inwiefern? Fehlerpotenzial bei der eigenen Berechnung auf den dort mitgeteilten Werten? Oder meinst Du, dass die Renteninformation selbst fehlerhaft sein kann?

    Ich hab das (fast) nie nachgerechnet, ob die die Rentenpunkte korrekt ermitteln. Die werden das schon wissen. Hab allerdings auch nichts außer normales Gehalt (also keine Pflege-, Kinderzeiten oder sonstigen Besonderheiten.) insofern schaue ich nur, ob die Meldung durch den Arbeitgeber zum Jahresende mit den Gehaltszetteln übereinstimmt und dann im Konto zu sehen ist. Beim Kurzarbeitsgeld hab ich versucht nachzurechnen, aber hab es nicht komplett geblickt und es schien von der Größenordnung zu stimmen.

    Wenn Du einen onlinefähigen Perso hast, kannst Du dich bei deinem Rentenversicherer einloggen und den aktuellen Stand jederzeit abrufen.

    Man muss nur bedenken, dass man da ganz schnell der RV die Genehmigung erteilt, alles ins elektronische Postfach zuzustellen.

    Ging mir (eher aus versehen) so vor paar Jahren. Das ist nicht schlimm für mich, aber man sollte es wissen bzw. aufpassen, welches Kästle man anklickt, wenn man das nicht will.

    Der Unterhalt kann in Absprache der beiden Elternteile festgelegt werden. Und zwar so, wie die beiden es für richtig halten. Dafür braucht es kein Gericht, kein Jugendamt, keinen Anwalt.

    Das Unterhalts"recht" ist in vielen Teilen schlicht unbrauchbar und auch offen unfair.

    Das mag sein, dass das Unterhaltsrecht nicht immer der Weisheit letzter Schluss ist.

    Aber bevor die Mutter auf Rechte verzichtet, sollte sie schon genau wissen, worauf sie verzichtet. Eine Freundin hat hier aus falschem Stolz auf zu viel verzichtet und das dann im Nachhinein doch sehr bereut.

    Hast du das schon einmal selbst probiert oder ist das nur ein Vorschlag von dir....?

    Ja, heute werden nur noch die Kapitalerträge gemeldet, die mit einer Freistellung ausgezahlt werden - das war damals noch anders

    Ja, mache ich sogar immer wieder mal. Ich hatte Ja auch erwähnt, dass bei mir alle gemeldeten Kapitalerträge stehen. Der Freibetrag wird (wie du schreibst) heute nicht gemeldet.

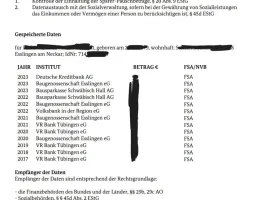
    Das sieht dann so aus (zuletzt Anfang 2024 für 2023 abgefragt). Nicht schimpfen wegen Bausparvertrag, der ist für die VL von meinem Mann🤣

    Da ich aber in den angefragten Zeiträumen nur inländische Kapitalerträge hatte, kann ich zu ausländischen halt nix sagen. Insofern nur Vorschlag.

    Zur ursprünglichen Frage, was da eigentlich übermittelt wird, gibt es eine ganz gute Übersicht bei der Datenschutzbeaudtragten.

    BfDI - Finanzen und Steuern - Internationaler Steuerdatenaustausch

    Schon beim CRS wird ne ganze Menge übermittelt (eigentlich mehr als innerhalb Deutschlands🤣) warum das dann aber nicht in Elster angezeigt wird steht da nicht.

    Zitat von dort:

    • CRS (Common Reporting Standard)

    Zwischenzeitlich nehmen fast 100 Staaten am automatischen Informationsaustausch für Finanzkonten nach dem Common Reporting Standard (CRS) teil. Zu den erhobenen Daten gehören Kontonummer, Steuernummer, Jahressalden der jeweiligen Konten und die je Konto je Jahr gutgeschriebenen Erträge.

    So, nachdem ich eine Nacht drüber geschlafen habe ist das dann doch eher weniger lukrativ. Ich gebe ja gern die Rendite an die Kinder, die sie steuerfrei einstreichen. Aber wenn ich dann doch wieder diese Rendite versteuern muss (zumindest zu gewissem, marktüblichen Teil) ist ja nichts gewonnen. Da kann ich ja gleich selbst die Rendite erwirtschaften und dann netto den Kindern schenken.

    Alternativ: Könnte man zusammen mit den Kindern eine GbR gründen, einen Kapitalstock einbringen, Gewinnrechtsanteile im Gesellschaftsvertrag den Kindern zusprechen, Stimm- und Entscheidungsrechte und Haftung aber ausschließlich bei den Eltern lassen. Das wäre dann so etwas wie Genussrechte - auch ohne Stimmrecht, nur mit Gewinnrecht.

    Gibt‘s dazu Meinungen?

    Solche Gedanken verstehe ich ja bei Familien wie Piëch/Porsche oder Klatten. Auch bei einem kleineren als den Genannten mittelständischen Unternehmer, kann ich es nachvollziehen.

    Aber bei einem "normalen Gutverdiener": ist das nicht arg viel Aufwand um Steuern zu vermeiden? Bzw. Lohnt sich das in Stundenlohn überhaupt?

    Zumal ich Bedenken hätte, mich da in einem Konstrukt zu fangen, das ich später wegen geänderter Umstände (Streit in der Familie, akute Geldnot, etc..) bereuen könnte.

    Es müssen nicht alle Kapitalerträge angegeben werden, sondern nur die der Bank, die für die Erstattung relevant sind.

    Dann einfach die Zeile 17 für den in Anspruch genommenen Sparer-Pauschbetrag der nicht genannaten Kapitalerträge nutzen (anstatt der Zeile 16).

    Vielen Dank. Hat funktioniert (zumindest in der vorläufigen Berechnung).

    So ganz ist mir der Unterscheid zwischen Zeile 16 und 17 zwar nicht klar - daher besonderen Dank für diesen Tipp! :thumbup:

    Hallo zusammen,

    aus der Lektüre weiß ich, dass hier einige sich den Freibetrag über die Anlage KAP zurückholen.

    Ich sitze grad an der Steuererklärung. Leider hat mein Mann nicht aufgepasst und den Freistellungsauftrag nicht erhöht, so dass Kapitalertragssteuer angefallen ist. Zum Glück mit Soli und Kirchensteuer nur 20,78 € ;) Ansonsten hat alles gepasst und es ist auch noch Freistellungsauftrag über. Ich will das daher mal zum Anlass nehmen, die Anlage KAP auszufüllen und die Erstattung zu üben.

    In Elster gelingt es mir zwar die Belege abzurufen (als Beispiel mal meinen für C24):
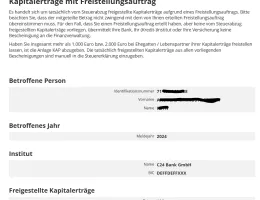
    WIll ich dann die Bescheinigung einfüllen, erhalte ich aber die Meldung, dass die Bescheinigung keine einfüllbaren Daten enthalte?
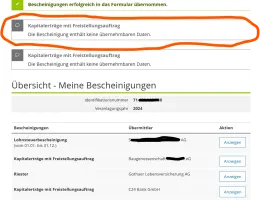

    Dann ist der Belegabruf nur so halb hilfreich. Im Internet hab ich jetzt nur das gefunden https://forum.elster.de/anwenderforum/…%C3%BCbernommen. Dann würde es nicht gehen, anderseits steht dort auch, dass nichts gemeldet würde, und das ist ja offensichtlich der Fall.

    Meine Fragen:

    1. Muss ich tatsächlich dennoch abtippen oder mache ich etwas falsch :/ ?

    2. Ich muss alle Kapitalerträge angeben, nicht nur den, wo zuviel abgeführt wurde?

    Vielen Dank vorab!

    P. S. Es ist noch nicht alles da, aber ich wollte mal anfangen und dann ergänzen.

    Das ist mein Bildungsweg. Da kamen zwar mathematische Grundlagen wie Prozentrechnung vor, Finanzbildung im konkreten Sinn aber nicht. Eine kaufmännische Ausbildung kannst du damit natürlich nicht vergleichen, als kaufmännischer Angestellter musst du später unter Umständen für die Firma die Betriebsrente, etc. der Kollegen bearbeiten.

    Das bringt uns natürlich auch zur Frage, was eigentlich Finanzbildung ist.

    Ich habe vor der Ausbildung Abi gemacht. Am Gymnasium werden die Grundlagen wie Prozentrechnen oder exponentielles Wachstum eher am Beispiel von Bakterienkulturen oder Wahlen "aufgehängt", an anderen Schulen eher an Krediten und Sarbüchern . So zumindest meine Beobachtung. Das spielt sicher einer Rolle, dass so viele Gymnasialschüler Mathematik für das eigene Leben als nutzlos ansehen (ging mir durchaus auch so).

    Was alles Finanzbildung ist, ist natürlich nochmal eine spannende Frage.

    Ich bin zum Beispiel bis heute einem Lehrer in der Ausbildung dankbar, der sehr eindrücklich gesagt hat: "unterschreibt nie etwas, wenn ihr es nicht mitnehmen dürft, mit jemanden reden und mindestens eine Nacht drüber schlafen könnt. Sonst ist es von vornherein unseriös und Euer Untergang" Hat mir bei Finanz"beratern" und bei gegenüber dem Arbeitgeber bei Corona sehr geholfen.

    Ich weiß nicht, ob das Finanzbildung im engeren Sinne ist, aber hilfreich im Leben schon.

    Die große Frage ist, wo sonst sollte man sich um grundlegendes Wissen kümmern, wenn nicht in der Schule?

    Ich glaube aber ehrlich gesagt nicht, dass ein spezieller Finanzunterricht wirklich notwendig wäre. Es würde vollkommen ausreichen, Kinder zu kritisch denkenden Menschen zu erziehen, die selbst nachrechnen, bevor sie einem Finanzproduktverkäufer einfach was glauben. Oder Politikern im Wahlkampf.

    Problematisch ist natürlich, dass Schule auch nicht perfekt ist. Gerade unter Lehrern finden sich doch recht viele selbstberufene Kapitalismuskritiker und Staatsgläubige. So zumindest mein Eindruck.


    Kann es sein, dass die Erfahrung, dass Finanzbildung im Bildungssystem nicht vorkommt, auf einer Bildungskarriere von Gymnasium zur Universität beruht?

    Auch Berufsschulen gehören zum Bildungssystem Und zumindest in meiner kaufmännischen Ausbildung war da zu Rente, Inflation, Leitzins einiges dabei. Ebenso zu GKV, BG, Betriebsrenten.

    Das Fachliche natürlich ebenfalls rauf und runter: lohnt es sich für 2% Skonto für 14 Tage den Dispo mit 8% in Anspruch zu nehmen, Opportunitätskosten, auf und abzinsen, etc...


    Meine Beobachtung dabei war, dass Real- und Hauptschüler sich mit so praktischen Dingen im Schnitt deutlich leichter getan haben, als Abiturienten. Vielleicht sind Haupt-, Real und Berufsschullehrer auch pragamtischer als Gymnasiallehrer... Andererseits (zumal nach Studium) kann man von Abiturienten aber wiederum irgendwo auch verlangen, dass sie sich selber informieren können.

    Mein Sheet hat mittlerweile +10 Seiten und ist immer noch in der Entwicklung. ;)


    Meine ernstgemeinte Frage geht auch an pmeinl: lohnt sich das oder ist das mehr Hobby, weil es Euch auch Spaß macht und ggf. Beruhigt?

    Ich hab mal grob (wie von finanztip ja bisher auch empfohlen) mit den 80% vom netto und entsprechender Inflation gerechnet. Dann vorsichtshalber nur mit der niedrigeren Erhöhung aus der Renteninformation.

    Da kam dann eine für das, was ich jetzt leben will, nicht so ganz tragbare Sparrate raus und jetzt gehen halt 15% vom netto dauerhaft in ETFs und wenn es gut läuft und wenig sonst anfällt, wird mit Sonderkäufen aufgestockt. Da kam ich letztes Jahr sogar insgesamt auf 21% vom netto, knapp 12.000 insgesamt. Wie japanworm schon sagte, das muss dann irgendwann auch reichen für die Rente in 24 Jahren.

    Die Variablen für alle Fälle reichen ja von Erkrankung, Trennung, Steuerreformen, Rentenalter, Putin/Trump etc, da rechnet ihr Euch ja nen Wolf? Und mich macht das nur verrückt.