

Aber der Lifestrategy 60 ist doch ausschüttend, in sofern verstehe ich Deine Frage zum Thema nicht.
Die LS-Produkte gibt es in beiden Varianten.
Aber der Lifestrategy 60 ist doch ausschüttend, in sofern verstehe ich Deine Frage zum Thema nicht.
Die LS-Produkte gibt es in beiden Varianten.
Der LifeStrategy 60% Equity von Vanguard würde sich auch für Liebhaber von ausschüttenden ETFs eignen. Bei ,,normalem" Zinsniveau liegt die Ausschüttungsrendite fast 50% über dem eines reinen Aktien-ETF.
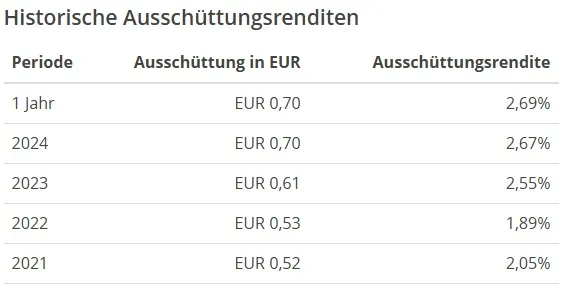
Die Gesamtrendite wird natürlich geringer sein, allerdings sind die Schwankungen kleiner und sehr wahrscheinlich die Höhe der Ausschüttungen planbarer. Ich bin zwar kein Freund von ausschüttenden ETFs, aber ich halte diese Variante für besser als später in ETFs mit Dividenden-Fokus umzuschichten. Die haben eigentlich keine Vorteile, da sie bei höherem Risiko weniger Gesamtrendite abwerfen.
Ich frage mich nur warum der LS60 nur 2 Mal im Jahr ausschüttet. 
(Vergleich: FTSE All-World=4 Mal, Global Aggregate=12 Mal)

Das ist natürlich eine totale Milchmädchenrechnung.
Die Rente ist ein Umlageverfahren. Das Geld was Du/Ich einzahlen geht nahezu 1zu1 an unsere Eltern/Großeltern raus.
Die GRV leistet weit mehr als nur Rente. Ich schreibe nur Hinterbliebenenversorgung, Reha-Maßnahmen oder Kuren, usw.
Aber ist die Tatsache, dass es ein Umlageverfahren ist, nicht erst recht ein Problem? Das wird bei den Zahlen zwangsläufig zu Verwerfungen führen. Klar, leistet die Rente mehr und ich bin Beitragszahler in diesem System. Aber es ging ja um freiwillige zusätzliche Zahlungen als Alternative. Und da finde ich ist das Thema ,,wie viel" schon der relevante Punkt. Auf jeden Fall relevanter als Reha-Maßnahmen. Wenn man als ,,Leistungen an die Allgemeinheit" sieht, kann ich es verstehen. Wobei man sowas auch über Spenden erreichen kann. Ich sehe momentan noch kein stichhaltiges Argument zusätzlich einzuzahlen.
So eine pauschale Aussage halte ich für Unfug. Soll das für jeden in jeder Situation gelten?? Wie hast Du die Rendite berechnet?
Na ja, die GRV selbst spricht von 3 Prozent. Bei 2-3 Prozent Inflation und der Tatsache, dass das Geld ,,weg ist" ist es wirklich Unfug von schlechter Rendite zu reden?
Das steht auf der Webseite der GRV:
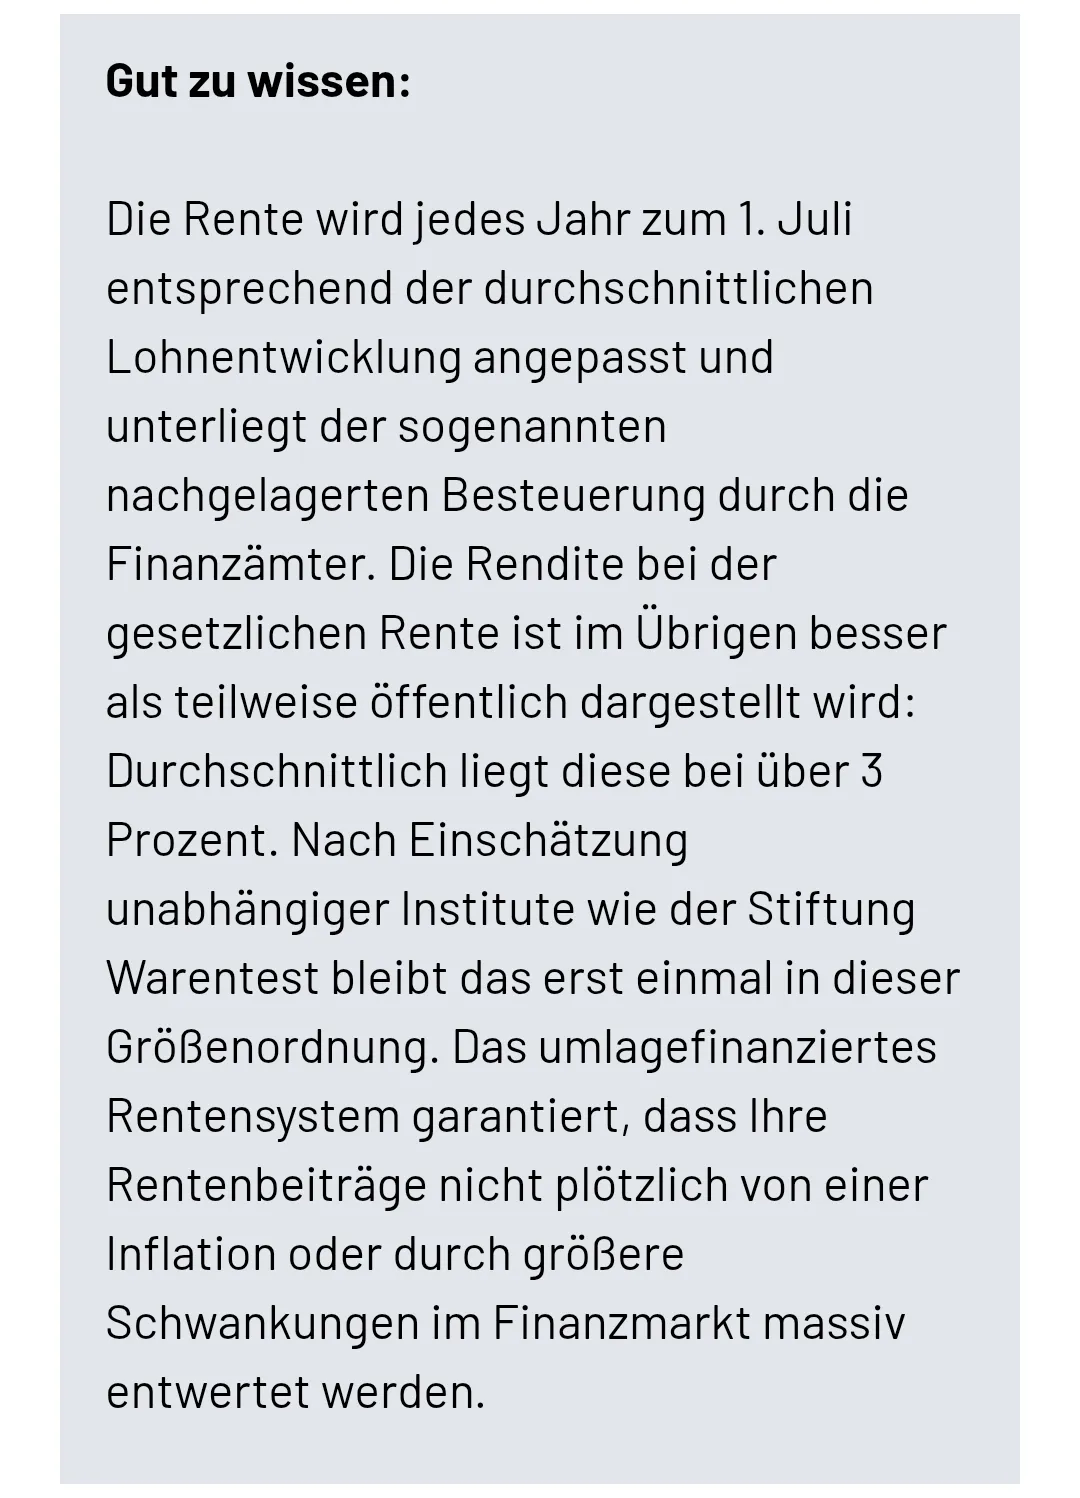
Kommt natürlich darauf an was man mit ,,gut" und ,,schlecht" meint. Es kann sich ja mal jeder selbst ausrechnen wie viel Geld er mit 65 hätte, wenn er und sein Arbeitgeber über die gesamte Beschäftigungszeit die Beiträge in einen globalen ETF investieren würde. Bei mir kommen da Beträge raus, die ich selbst mit 50% Crash im ersten Rentnerjahr nie ausgeben könnte. Auf meiner Rentenmitteilung steht allerdings ein Betrag, der so hinten und vorne nicht reicht. Und das trotz Milliardenzuschuss aus dem Steuersäckel.... Irgendwas stimmt da nicht.
Rendite ist wichtig, aber eben nicht Alles.
Wer weiß schon, wo das Depot 2031 steht?
GRV zahlt halt lebenslang auch wenn der Kopf später nicht mehr so mitspielt. Man sollte sich halt alle Optionen offen halten die sich einem bieten. Und da ist die GRV in Deutschland m.E. nicht die schlechteste Wahl.
Und wenn man das Spiel eigentlich schon gewonnen hat, kann man ruhig aufhören zu spielen.
Mit dem Gedanken spiele ich auch manchmal. Ich habe dabei aber kein gutes Gefühl. Die Rendite der GRV ist wirklich unglaublich schlecht. Dazu kommt, dass mir mittlerweile das Vertrauen in das System fehlt. Klar wird man es nicht sterben lassen können, aber wenn ich mir die demografischen Zahlen anschaue, wird mir ehrlich gesagt schlecht. Dazu kommt, dass der politische Wille zu Reformen nicht da ist. Ich hoffe zwar, dass er irgendwann kommen wird, aber mir fehlt einfach die Fantasie wie man das System sinnvoll reformieren kann.
Dein Punkt ,,wenn der Kopf nicht mehr mitspielt" ist auf jeden Fall valide. Darüber denke ich auch manchmal nach. GRV ist da einfach. Die Rente kommt auf Girokonto - egal was ist. Und eigentlich könnte es einem ja egal sein, wenn es reicht. Aber ich werde das Gefühl nicht los in ein Fass ohne Boden große Beträge zu überweisen nur weil mir von jemandem, der bisher nicht gerade vertrauenswürdig war, versprochen wird, dass ich da schon regelmäßig wieder was raus bekomme. Ich bin weder Euro-Skeptiker noch mag ich es Politiker zu bashen oder nur schlecht über Deutschland zu reden. Ich mag dieses Land. Aber bei dem Thema fehlt mir irgendwie das Vertrauen. Die finanzielle Unbildung ist so dermaßen ausgeprägt und es wurde schon so oft Murks produziert und Versprechen nicht eingehalten... Man hängt ja ohnehin mit seiner ,,normalen" Rente und mit fast allen anderen Bereichen seines Lebens an diesem Land. Also nochmal zusätzlich Geld reinpumpen und das Klumpenrisiko weiter vergrößern. . .
Ich bin da immer noch auf der Suche nach einer sinnvollen Alternative. Mir 89 ein dickes Portfolio zu rebalancen erscheint mir auch nicht gerade der Königsweg zu sein . . .das schreit ja nach Problemen...Das ist echt schwierig.


Was ich mich einfach immer frage, wie es vor 40 Jahren möglich war, dass mein Vater (Vollzeit) und meine Mutter (Teilzeit) als Arbeiter:innen ein Haus für 400k DM kaufen konnten und wir trotzdem fast jedes Jahr in den Urlaub gefahren sind und auch ein Auto hatten.
Das Leben wird wohl doch einfach immer teurer ....
Das ist nachweislich nicht richtig. Der Erschwinglichkeitsindex ist heute deutlich besser. Die Meinung, dass es heute schwieriger sei Wohneigentum zu erwerben ist eine subjektive Wahrnehmung, die sich nicht mit den Daten deckt. Das wollen viele junge Paare und Familien nicht hören. Es ist aber eine Tatsache.

Das nennt sich Nostalgie.
Man muss da immer aufpassen nicht in die ,,früher-war-alles-besser-Falle" zu treten. Das war es definitiv nicht. Ich erinnere mich auch an Sommerferien in denen ich vor Langeweile fast gestorben wäre. Aber mir fällt auf, dass die Peer-Gruppe heute anders ist. Damals hat sich mein Kumpel auch zu Tode gelangweilt und man hat das irgendwas unternommen (war auch langweilig). Und es gab genauso viele Kinder, die wenig hatten und wenig unternommen haben als andere. Aber heute? Bei uns sind die Straßen während den Ferien wie leergefegt. Wenn sich ein Kind nach den Ferien als ,,daheim geblieben" outet, wird es angeguckt, als wäre die Familie Scientology beigetreten. Oder die Kindergeburtstage heute. . . Meine Tochter wurde letztes Jahr von einer Limousine abgeholt. Die ist 10.  . Was machen wir jetzt? Topfschlagen im Wohnzimmer? Vielleicht werde ich alt. Aber ist das normal?

Es ist alles richtig was du schreibst, ich sehe aber bei der Sparrate nicht, dass da Geld zum Fenster raus geworfen wird.
Das denke ich auch. 600-800 Euro schaffen die meisten Familien nicht.
Die restlichen Ausgaben sind sehr wahrscheinlich an die heutige Zeit angepasste Ausgaben.
Wenn man an denen spart, setzt man sich und seine Familie ab. Das ist gar nicht so einfach.
Das kann jeder mal versuchen: Einfach mal 3 Jahre nicht in den Urlaub fahren und die Kinder dürfen das nach jeden Sommerferien vor der Klasse vortragen (bei uns gilt mittlerweile jede Familie ohne Fernreise im Sommer als arm oder wird mit ,,wählen-die-Grünen" abgestempelt). Oder einen Kindergeburtstag zu Hause ohne Programm und alle Freunde haben bei ihrer Feier einen fallschirmspringenden Clown, Hüpfburg und einen sprechenden Elefanten....
Dafür halte ich die Sparrate für sehr gut, man lebt im hier und jetzt und sollte sich auch ab und an was gönnen.
Das stimmt schon. Man muss nur aufpassen, dass ,,gönnen" nicht automatisch mit ,,Konsum" gleichgesetzt wird. Ich habe den Eindruck, dass sich diesbezüglich in den letzten Jahrzehnten die Einstellung der Menschen radikal geändert hat. Lebensqualität und Lebensfreude ist mittlerweile immer direkt mit höheren Ausgaben verbunden. Das war in dieser Ausprägung früher nicht der Fall.
Ich erinnere mich an eine Jugend in der man nur alle paar Jahre in den (sehr nahen) Urlaub gefahren ist und ich und meine Peer-Gruppe hatten damit kein Problem. Wir waren auch selten in Restaurants oder ein Kindergeburtstag kostet fast nichts. Das ist heute (auch bei uns) deutlich anders. Und ich mache da dem TE keinen Vorwurf. Man kann sich dem kaum entziehen. Der Druck mithalten zu müssen ist vorhanden. Insbesondere wenn man Kinder hat.
Meine Frau und ich lieben Bücher und gehen gerne Spazieren. Ich glaube, wenn wir keine Kinder hätten, wir hätten eine Sparquote von 70-80% und würden es nicht merken und würden nichts vermissen.
Aber: Als Familie mit normalem Einkommen und ohne Erbschaft? Das ist wirklich kein Zuckerschlecken, wenn man Vermögen aufbauen will. Egal welchen Hebel man betätigt, an irgendeiner Ecke haut es einen (anderen) Kegel um.

Wenn meinen Safe Asset Floor haben möchte, der wie in dem Artikel von Kommer 15 Jahre, 20 Jahre oder gar knapp 30 Jahre abdeckt, muss dieser entsprechend groß sein. Da gibt es verschiedene Möglichkeiten dazu zu kommen. Im Lotto gewinnen, erben, ab 10 Jahre vor dem Entsparen genug sicher zurück legen, Aktien verkaufen. Evtl. kann man SAF gar nicht in der Form umsetzen oder risikobehaftete Anteil ist zu klein um bei unerwarteter Inflation einen Ausgleich zu schaffen.
Die 10,20 oder 30 Jahre Safe Asset Floor hören sich in der Theorie gut an, sind aber in der Praxis meiner Meinung nach kaum realisierbar. Gehen wir einmal davon aus, dass ein Rentner 2000 oder 3000 Euro im Monat aus seinem Portfolio entnehmen will. Dann reden wir von von einem SAF von 240.000-360.000 Euro nur für 10 Jahre. Bei 30 Jahren wären es 720.000 bis 1.08 Mio. Euro. Wenn man dann bedenkt, dass uns die Kapitalmarktforschung ja sagt, man solle selbst im Alter mindestens 60% in Aktien halten, sind wir bei einem nötigen Vermögen (nur im Depot), das weit über 1 Mio. Euro geht.
Und das ist vor Inflation! Ein heute 30jähriger muss bei solchen Zahlen 3-4 Mio. Euro im Depot anpeilen, um so was umsetzen zu können. Vermutlich eher 5 Mio. Euro. Das ist nicht unmöglich, aber für die große Masse an Angestellten eher unwahrscheinlich.
Ich denke, dass die von
@Amnesty erwähnten 5 Jahre realistisch sind. Aber dann hat man halt das Problem, dass man sich nur für kleine und kurze drawdowns wappnet. Kommt ein großer und langwieriger Rücksetzer, funktioniert das System nicht mehr und man muss evtl. über viele Jahre aus dem risikobehafteten Teil zu ungünstigen Kursen entnehmen. Aber sind es nicht genau diese großen und langen Baissen vor denen man sich schützen muss? Genau die (zum falschen Zeitpunkt) generieren ja das Renditereihenfolgerisiko.
Wer aber USA und IT Problem hat für den wäre vielleicht der Gerd Kommer ETF etwas.
Man könnte auch neues Geld steuerunschädlich in den MSCI World Small Caps und in die Emerging Markets investieren. Jeweils 10-15% und das Portfolio wird deutlich breiter aufgestellt sein. Walz und Beck machen das so ähnlich. Das Problem ist halt immer, dass man dann drei ETFs im Depot hat und das ist meistens der Beginn von Chaos und market timing. In 10 Jahren sind es dann 8 ETFs und jede Menge Rebalancings, Steuern, Fehlerquellen,....
Ich sehe die hohen Bewertungen und weiß, dass die Wahrscheinlichkeit hoch ist, dass sich das ungesund abbauen wird. Aber ein Chaos im Depot schreckt mich (noch) mehr ab.

Hallo zusammen,
ich lese immer wieder in diversen Portalen und Online- Nachrichtenseiten, dass der MSCI World abstürzen wird, stattdessen werden folgende fünf ETFs empfohlen. Dann kommt die große Paywall.
Ist da was dran wegen Klumpenrisiko USA und IT Tech? Ich halte das eher für Clickbaiting. Kann ich den World bedenkenlos weiter besparen? Mir ist schon klar, dass 2024 sehr gut war und damit ein "Absturz," also weniger Rendite wahrscheinlich sein wird...
Das Problem sind die hohen Bewertungen von US-Aktien. Man kann aus diesen Bewertungen keine Prognose für das kommende Jahr ableiten. Kurzfristig kann sich der US-Boom fortsetzen. Auf 10 Jahre ist das allerdings sehr unwahrscheinlich. Zumindest war es das bisher. Soweit ich weiss, gab es nach einer solch hohen Bewertung immer 10 relativ magere Jahre.
Die Argumentation der MSCI-World Kritiker geht so: Da der Rest der Welt und die Small Caps relativ günstig bewertet sind, gibt es keinen Grund 70-80% seines Geldes in einen hoch bewerteten Markt zu investieren.
Mittlerweile sagen das sehr viele Experten. Auch die Rationalen (Walz, Beck, Kommer,...). Selbst Finanztip rudert etwas zurück.
Deswegen wird eine Investition in den MSCI World trotzdem langfristig funktionieren. Man sollte ihm allerdings keinen Heiligenschein aufsetzen. Es ist nur ein Index. Von einem privaten Unternehmen erfunden. Und begrenzt auf wenige Länder und Großunternehmen. Es gibt (heute) auch andere Möglichkeiten und alles auszublenden, weil man sich einmal für den MSCI World entschieden hat, ist m.E. nicht richtig.
Das ist aber ein schwieriges Thema. Wenn man jetzt nämlich anfängt wild rumzuhandeln ist die Gefahr gross sich zu verzetteln. Dann bleibt man lieber bei seinem ETF und spart das Ding durch.
Man hat mir gesagt, es gebe in der japanischen Sprache kein Wort für "Nein". Du fragst einen Japaner nach dem Weg, und er weiß ihn nicht. Das darf er Dir aber aus kulturellen Gründen nicht sagen, lieber schickt er Dich in die Irre. Mir als ungehobelten Deutschen wäre es bedeutend lieber, er würde mir sagen, daß er den Weg nicht kennt. Da wüßte ich dann wenigstens, woran ich bin und sparte mir den Umweg.
Das ist so falsch, dass ich körperliche Schmerzen beim Lesen empfinde.
Mein Problem mit dem Vanguard Lifestrategy 60 ist halt, dass man ja trotzdem einen risikoarmen Portfolioanteil benötigt. Und da stelle ich mir ja genauso die Frage "safe Asset Floor" oder wieviel Prozent risikoreich risikoarm? Sinkt dann mein Aktienanteil nicht unter 60% ? Ist das sinnvoll?
Die Frage ist, ob man in dem Fall überhaupt einen weiteren risikoarmen Teil benötigt.
Wenn man einen relativ großen Kapitalbedarf hat, der kurzfristig auftreten kann oder wird, bleibt einem nichts anderes übrig als den im risikoarmen Teil zu halten.
Aber wenn wir von der Entnahmephase im Alter reden, gehen wir ja meistens von einer Person aus, die eine gesetzliche Rente bezieht und aus dem Portfolio eine Art monatliche Zusatzrente generieren will. Wenn die Person jetzt das komplette Vermögen in den LS60 pumpt und einen monatlichen Auszahlplan einstellt, wäre doch ein weiterer risikoarmer Teil unnötig, oder?
Wie soll ich umschichten von ftse all world in Lifestrategy 60 ? Das würde massiv steuern kosten und den Zinseszinseffekt unterbinden.
Das stimmt allerdings. Ich würde das auch jetzt nicht machen. Aber kurz vor Renteneintritt in einem Bullenmarkt, wäre das schon eine Option. Der wegfallende Steuerstundungseffekt ist natürlich weiterhin vorhanden, aber es hält sich in Grenzen. 40% müsste man ohnehin verkaufen. Es geht also um die zukünftige Rendite (ca. 7-8%) von 25% plus Soli von 70% des Gewinnanteils von 60% des Portfolios. Abzüglich der Vorteile durch die Teilfreistellung und des automatischen Rebalancings. Wenn man sich das ausrechnet, ist das (wahrcheinlich) gar nicht so viel. Realisieren muss man ohnehin irgendwann.
Germany in a nutshell.
Wenn ich es etwas konkreter fassen müsste, würde ich vielleicht sagen:
- Wenn man etwas härter am Wind fahren will mit möglichst großem risikoreichen Teil: Safe Asset Floor
- Wenn man den risikoarmen Teil etwas größer als sein absolutes Minimum ansetzen möchte: Festes Verhältnis mit Rebalancen
Obwohl ich zu der Strategie mit dem Safe Asset Floor tendiere, sehe ich zwei Probleme:

Müssen...?
Ehrlich gesagt habe ich mir schon seit Jahren "angewöhnt", Zitate als solche inkl. Quelle zu kennzeichnen. Der TE hat es nicht gemacht und A. Weiss, zurecht, drauf hingewiesen.
Es gab früher mal ein schönes Browser Plug-In "copyURL" hieß das. Da hat man einen Text markiert. Der wurde dann automatisch in Hochkommas gesetzt und inkl. URL in die Zwischenablage kopiert. Sehr praktisch. Funktionierte mit jedem Update von Netscape ach nee Firefox nicht mehr.
Bei wie vielen deiner 214 Beiträge hier im Forum steht die Quelle dabei?
Lass dich von solchen Nörglern nicht verunsichern. Ich finde es Klasse, dass ein Lehrer mit der Zeit geht. Die große Masse an Beamten tut das nämlich nicht und glaubt immer noch, dass sie mit dem alten Quark von vor 30 Jahren und dem Hereinrollen eines Tagelichtprojektors die Kinder auf das vorbereiten könnten was da auf uns zurollt. Deutschland hinkt bei allen relevanten neuen Technologien meilenweit hinterher. Das liegt nicht zuletzt an vielen Menschen in diesem Land, die in jedem und allem zuerst einmal das Negative sehen, sich hinter Regeln verstecken und den status quo erhalten wollen. Bitte mache weiter so.
KI generierte Texte nicht als solche zu kennzeichnen finde ich vollkommen daneben und disqualifiziert den "Poster", Verfasser kann man ihn/sie ja kaum nennen.
Nach der Logik fallen 99% der Beiträge hier im Forum aus. Jeder, der hier schreibt, bedient sich an Aussagen/Meinungen/Büchern... von unzähligen externen Autoren. Oder wird irgend jemand mit der richtigen Einstellung zur idealen Asset-Allokation geboren? Ich schreibe was Kommer und Beck schreiben. Andere schreiben was Walz schreibt. Müssten wir nicht alle eine Quelle angeben? Ob wir die Worte tauschen und ein paar andere Kommas setzen ist irrelevant. Keiner hier postet seine eigenen Ideen, sondern Dinge, die von anderen hat.
Rob Berger hat da schon einen Punkt. Mehrere Töpfe und Fristen sehen auf den ersten Blick einfach aus und klingen logisch. Aber sind sie das?
Im dem Video erklärt er die Problematik nochmal.


