
Beiträge von Micho
-
-
Immer wieder gerne mein Freund 😄
Wie ich immer sage: ich weiß nicht ob es die perfekte Strategie ist. Ich bin mir sicher es wird eine bessere geben. Aber auch vieleeeeee andere die schlechter sind.
Wenn es für ein Problem mehrere Lösungen dann nimm die einfachste 🙃
Je mehr ich hier im Forum schreibe und lese, desto mehr bin ich überzeugt, dass die ganzen Diskussionen ein netter Zeitvertreib sind, aber überhaupt nix bringen.
 Wir werden nach 20 oder 30 Jahren zurückblicken und fast identische Renditen haben. Der FTSE All-World rentiert vielleicht ein bisschen schlechter im Klumpenabbau, dafür mehr in der Boomphase. Außerdem ist er extrem billig. Der Nachwürzer schützt sich vor Klumpen, aber halt auch im Aufschwung vor Rendite. Zahlt meistens auch mehr. Der Faktor-Investor zahlt deutlich mehr, hat dafür minimal mehr Rendite. Aber auch mehr Risiko.
Und dann? Hat irgendeiner später 0,1% oder 0,2% p.a. mehr verdient. War das dann Können? Oder Glück? Und wie wirkt sich das dann konkret auf den Lebensstandard aus? Null!
-

Ich habe mir das in Ruhe angeschaut und entschieden, dass ich keinerlei ETF kaufe, die über 0,25 Prozent TER haben.
Das ist gar keine schlechte Strategie.
Damit dürften eigentlich hauptsächlich sinnvolle Produkte übrig bleiben. Man muss es dem TE nachsehen. Er ist noch Börsenanfänger. In dieser Zeit ist der Gestaltungsdrang und die Beratungsresistenz, wenn man meint ,,etwas Besseres" gefunden zu haben, noch relativ hoch. Man ist noch auf der Suche nach ein bisschen ,,mehr" und ein bisschen ,,besser". Das legt sich mit der Zeit.Es ist aber auch ziemlich schwer zu verinnerlichen, dass bei der Kapitalanlage weniger besser ist und ein Wissensvorsprung oder mehr Mühe nichts bringt. Zumal dies in allen anderen Bereichen des Lebens gilt. Ich ertappe mich auch noch manchmal in dieser Denke.
@John Bogle holt mich dann meistens wieder runter. Zwei Beiträge von ihm und man ist geheilt.

-

Die haben aber unterm Strich alle ne schlechtere Rendite wenn man die ETFs anschaut die letzten Jahre als ein echter MSCI World mit den Mag7 oder eben auch der Buyback. Der hatte quasi die gleiche Rendite wie der Msci World aber ohne Mag7
Das nennen die Wissenschaftler,,recency bias". ,,Echt" ist immer so eine Sache bei der Kapitalanlage. Sowas wie einen Standard gibt es bei Indizes nicht. Es gibt das Modell namens MCAP in vielen Ausprägungen. Mal breiter, mal weniger breit. Meistens unglaublich günstig und effizient. Funktioniert nachweislich seit es Produkte auf solche Indizes gibt. Daneben gibt es unzählige andere Ansätze. Ist ein bisschen Geschmacksache. Ich bin der Meinung, dass nach einem langen Anlegerleben die Unterschiede marginal sein werden. Es sei denn man handelt wild rum, ändert seine Strategie laufend und/oder bezahlt zu viel Gebühren.
-
Ja, das wär ne Alternative und wenn es die Mag7 deutlich erwischt, könnte der auch den bisherigen Renditenachteil wieder aufholen.
Den gibt es nur in kurzen Zeitfenstern. Langfristig outperformed der Equal Weight. Auch wegen der Size-Prämie.Ich denke du verfällst hier dem recency bias. Auch beim Buyback Achievers.
-

Wenn ein Ausgleich zu hoch gewichteten Mag 7, fände ich einen World Equal Weight interessant.
Der kann sich auch mit deutlich weniger Mag 7 sehen lassen. Kommt halt immer auf den Zeitraum an...
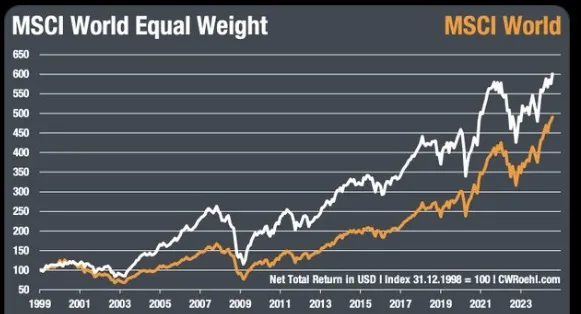
-
Den Buyback auf Weltbasis find ich als Ergänzung dazu halt schon interessant und wenn man sich die Historie anschaut bildet der halt auch quasi die Weltrendite durch ~300 Unternehmen ab, aber eben ohne die Mag7 was ich schon erstaunlich finde, weil die ja schon einen sehr großen Beitrag zu den Kursgewinnen der letzten Jahre beigetragen haben.
Das würde ich dem Zufall zuschreiben. Es gibt meines Wissens nach keine wissenschaftliche Basis, die belegt, dass die von NASDAQ festgelegten Kriterien in diesem Index langfristig zu einer gleichen oder besseren Performance führen als MCAP. Bei dem kurzen Zeitraum ist das ohnehin nicht feststellbar. In den letzten 10 Jahren haben zahlreiche Assets die Weltaktienrendite erreicht oder geschlagen. Es gab früher sogar schon mal 13 Jahre in denen das Sparkassen-Sparbuch den MSCI World geschlagen hat. Das ist nicht aussagekräftig. Zumindest nicht für die Zukunft. Und die ist es halt, die zählt.
-

Nachdem was ich zu fondsgebundenen Rentenversicherungen zwischenzeitlich alles gelesen habe komme ich zu dem Schluss, dass es sich bei diesem vorliegenden Rentenversicherungsvertrag um die Krönung der Gewinnmaximierung der Versicherungsgesellschaft und des abschließenden Vermittlers handelt. D
Das ist eine sehr zutreffende Analyse.
Zitat von Fatboy100thDie Versicherungsbedingungen und der eigentliche Vertragsabschluss liegen aktuell, genauso wie eine Vermögensentwicklung für die Zeit vom 01.08.21 bis 31.12.24, noch nicht vor, sind aber angefordert. Es liegt lediglich ein Schreiben zum Nachtrag der Dynamik vor, aus dem die oben genannten Eckpunkte entnommen wurden.
Bei der Vermögensentwicklung wirst du vielleicht überrascht sein. In den ersten Jahren fließen fast alle Beiträge in die Deckung der Provision des Vermittlers. Die erhält der Vermittler meist von der Gesellschaft im voraus. Bei langjährigen Produkten ist diese sehr hoch und dürfte bei dem Produkt mehre Tausend Euro betragen. Das ist ziemlich clever, weil viele Policen gekündigt werden und wenn dies nach ein paar Jahren geschieht, eine solche Kündigung kaum eine Auswirkung auf die Provision des Verkäufers hat.
Bei solchen Produkten könnte man fast von ,,legalem Betrug" sprechen, weil die Nachteile für den Kunden so gravierend sind, dass einem manchmal die Worte fehlen.
In den meisten Fällen kann nur eine schnelle Kündigung ,,helfen". Das Geld ist natürlich weg, aber es hilft nichts, weil die Alternative (=Weiterzahlen) immer schlimmer ist als das Lehrgeld. Läge eine Falschberatung oder andere grobe Verletzung vor, kann man eine Rückabwicklung in Erwägung ziehen. Bei neuen Verträgen ist das allerdings sehr unwahrscheinlich. Dafür haben die Gesellschaften mittlerweile gesorgt.
-
Jetzt bin ich letztens über Buyback ETFs gestolpert die ich bisher gar nicht kannte. Zb
Klassischer Marketing-Fonds bzw. Index, der durch eine plausibel klingende aber willkürliche Regel eine höhere TER rechtfertigen will (=keine nachgewiesene Faktorprämie).
Hat seit der Auflegung vor über 10 Jahren (zurecht) kaum Geld eingesammelt und ist damit akut schließungsgefährdet. Mit 281 Titeln auch zu eng.
Mein Rat: Finger weg!
-
Es ist sehr interessant für mich welche zwischenmenschlichen Beziehungen Wertpapiere bei anderen Familien auslösen und wie daran sogar eine zukünftige Beziehung festgemacht wird. Wenn ich da an meinen Vater oder mich und meine Kinder denke.... uns sind andere Dinge wichtiger.

Mein Vater oder ich würden nicht im Traum drauf kommen über einmal übertragenes Vermögen zu fachsimpeln oder gar eine Erwartung zu haben was das Kind damit macht. Es gibt so viel Interessanteres im Leben einer Familie. Aber so ist halt jeder anders....
-
Es handelt sich um ein extrem teueres Kombi-Produkt.
Kapitalanlage und Versicherung sollten immer getrennt werden, weil eine Kombination eigentlich nur Nachteile hat.
Für die langfristige Kapitalanlage eignen sich ETF besser, weil günstiger und flexibler.
Ich würde mich zuerst mit einem echten Profi zusammensetzen und eine vernünftige BU abschließen. Profis findet man hier:
Wenn das ohne Probleme erledigt ist, würde ich das Kombi-Produkt sofort kündigen, den Rückkaufswert in ETFs investieren und einen ETF-Sparplan aufsetzen. Das bedeutet zunächst mal sehr hohe versunkene Kosten. Aber es hilft nichts. Langfristig spart das extrem Geld. Wahrscheinlich hoch fünfstellig, evtl. sechsstellig. Und die BU wird sehr wahrscheinlich besser und passender sein.
-

Laut Statistik gab es in Deutschland 2024 insgesamt bei 45,9 Millionen (Inländerkonzept) bzw. 46,1 Millionen (Inlandskonzept) Erwerbstätigen Die 4 Millionen machen also 8,7% der Erwerbstätigen aus. Allerdings sind in den 46 Millionen (ich nehme einfach mal die Mitte zwischen beiden Zahlen) keine Privatiers enthalten. Die tatsächliche Quote dürfte daher sogar niedriger ausfallen.
Genau. Die Zahlen habe ich auch. Vielleicht fallen dann 10-15% der Finanztip-User in diese Kategorie. Ob das ,,recht viele" sind, ist natürlich Ansichtssache.
-
In Deutschland zahlen 4 Millionen Menschen den Spitzensteuersatz.
Da nur etwas über jeder Zweite überhaupt arbeitet, sind das ganz schön viele.
Dazu kommt, dass tendenziell Menschen mit gutem Einkommen übers Investieren nachdenken. So zumindest mein Eindruck. Könnte also gut sein, dass viele Finanztip-User gut dabei sind. Na ja, Finanztip sitzt in Berlin+München. Dort gelten ohnehin andere Zahlen.
-
 Die Story: Teile Dein Geld in einen marktbreiten Aktien-ETF und Tagesgeld auf und gut ist, ist einfach zu einfach.
Andreas Beck hat mal erwähnt, dass er seit Jahren in jedem Video praktisch das Selbe erzählt und er sich schon sehr wundert, dass sowas noch jemanden interessiert.
Das ist ja bei Finanztip auch so. ,,ETF kaufen. Nicht verkaufen. ETF kaufen. Warten".... Ich würde durchdrehen . . .
-

Da hat Micho wohl recht: sobald die "Gurus" selber auflegen und die Hosen unten haben, wird es regelmäßig sehr düster.
Ich habe Müller vor ~ 15 Jahren live erlebt, der hat so eine Art dass man als Lämmlein erstmal gern folgt: "wenn der es nicht weiß wer dann". Habe seinen Fonds auch beigemischt gehabt zur Auflage, bin dann aber mit wehenden Fahnen nach 2 Jahren weggelaufen.
Was mich nur immer noch fasziniert: der hat immer noch hunderte Millionen in seinem Gurkending, das immer schlechter als Sparbuch war, und die Leute zahlen auch noch ein.
Wie macht man das ?!?! Will auch können ...
Nein, das Absolute ist, dass diese Typen nach 60-70% Verlust dann einen zweiten Fonds auflegen mit der Begründung ,,noch mehr Rendite für alle" (Bsp. Thelen). Sowas kann man sich nicht ausdenken. Das ist Größenwahn auf einem Level, das ich schon wieder bewundere.
-
Bevor ich den Aussagen eines Herrn Hell irgendeine Relevanz beimessen würde, würde mich zunächst sein Trackrekord interessieren. Herr Hell ist ja seit > 20 Jahren an der Börse aktiv, es wäre für Ihn also ein leichtes zu belegen, dass er in diesen > 20 Jahren den 'Markt' ausperformt hat.
Es ist wirklich erstaunlich wie grottenschlecht Gurus (heute Finfluencer) abschneiden, sobald sie einen extern geprüften Fonds oder ein Zertifikat auflegen. Sobald man nichts mehr unter den Teppich kehren kann und der Dreck sichtbar liegen bleibt, ist Schicht im Schacht. Förtsch, Müller, Betschinger, Otte, Friedrich.... Tausende von Prozent in Musterportfolios und Blogs, jeden Tag eine coole Story, keine Verlustjahre und sobald das Produkt kommt, läuft es nicht mehr.
Und es hört nicht auf. Ständig kommt ein neuer Experte, der plausibel und für ein bisschen Geld Alpha generieren kann. Das ist auch bei Neuscheler so. Ganz netter Mann. Tolle Strategie und überhaupt nicht abgehoben. Aber wo ist die Outperformance? Oder wenigstens gleiche Performance zu einer ehrlichen Benchmark? Da wird ausgewertet und philosophiert, Tausende von Seiten Analyse betrieben . . .und am Ende steht nur eine Underperformance im Depot. Auch risikoadjustiert.
-
Mach die VL doch voll und lass sie bei Finvesto in einen ETF laufen.
Kostet 10 Euro im Jahr Gebühren.
-
Was ist denn das für ein Thread?
141.000 Zugriffe? -

Ja, mehr oder weniger schon, das hatte er mal in einem Interview gesagt. Er wollte eine Mitte finden zwischen MCAP und GDP. Letzteres bringe zwar nicht zwangsläufig mehr Rendite, aber verringere das Risiko, er betont ja immer das USA Übergewicht.
Der 1% Cap in seinem Fonds ist auch Willkür, irgendwo wollte er eine Grenze setzen.
Ja das stimmt. Irgendwas muss man machen, wenn man Klumpenrisiken vermeiden will. Im Endeffekt ist alles Willkür. Andreas Beck macht es über Regionen-ETFs, die er nach Unternehmensgewinnen gewichtet. Das funktioniert natürlich nur näherungsweise, weil es da auch innerhalb der Länder erhebliche Unterschiede gibt. Aber was soll er auch machen? Will man es ganz genau haben, muss man jedes Unternehmen einzeln bewerten. Dann hauen die Kosten wieder rein. Irgendwo muss man eine Balance finden. Ich denke, dass Kommer und L&G bei dem ETF hin und her gerechnet haben. Eine hohe Diversifikation und eine Konzentration auf Faktoren ist eigentlich auch ein Widerspruch. Auch da muss man eine vernünftige Mitte finden.
-
Bei den Faktoren sagt Kommer selbst, dass es Risikoprämien sind. Ein Smallcap-Value ETF müsste ein erheblich größeres Risiko als ein MSCI World haben und entsprechend langfristig outperformen. Das ist aber genausowenig ein free lunch wie ein gehebelter MSCI World und man braucht u.U. einen längeren Atem als die bisher veranschlagten 15 Jahre.
Das sehe ich genauso. Und Faktoren machen eigentlich nur Sinn, wenn man schon 100% in Aktien investiert ist. Das habe ich auch nie verstanden bei Kommer. Er baut für seine Kunden in der analogen Vermögensverwaltung (auch für sich) Faktor-Portfolios auf und hält dann 20,30,40%,... in risikoarmen Anlagen, um die Vola zu senken. Wäre es da nicht besser einfach die Aktienquote leicht zu erhöhen und die deutlich größere Equity-Prämie einzusammeln?
Ich habe es schon mal erwähnt: Ein Kommer-ETF ohne Faktoren, aber für 1/3 der Kosten wäre mir am liebsten. Die deutlich breitere Aufstellung gefällt mir. Ich bin auch gerne in small caps investiert und die kommen ja bei vielen breiten ETFs entweder gar nicht oder nur in homöopathischen Dosen vor. Dabei geht es mir nicht um die small-size Prämie, sondern die größere Anzahl der Unternehmen. Selbstbau mit mehreren Produkten ist halt immer so eine Sache. Ich bin einfach ein großer Fan von ,,so breit wie möglich" (....okay . . . das hört sich komisch an . . . ich meine bei ETFs
). Eine bessere Rendite erwarte ich mir davon nicht. Aber ich meine schon, dass man risikoadjustiert besser fährt, wenn man nicht jeden Hype durchreitet . . .