

Ja, ich auch. Anleihen und Aktien gehen mal wieder in schönem Gleichklang bergab…
Stay the course + keep calm and buy&hold.
Ja, ich auch. Anleihen und Aktien gehen mal wieder in schönem Gleichklang bergab…
Stay the course + keep calm and buy&hold.
Von dem Austausch und der Diskussion über die unterschiedlichen Strategien und die Rolle der Kosten kann man viel lernen.
Allerdings leider nicht, welche Strategie nun tatsächlich in der Zukunft die bessere gewesen sein wird.
Kommer selbst sagte immer wieder in seinen Interviews, dass Zeiträume von unter 20 Jahren zu kurz seien, um Faktrostrategien zu bewerten und es/oder man "dumm" sei, wenn man es dennoch macht.
Nach seinen Maßstäben, wird man seine Strategie also frühestens in 17 Jahren bewerten können. Das Ergebnis würde für mich dann zu spät kommen.
Ob die Gewichtung in einem global diversifizierten Aktienkorb am Ende einen signifikanten Unterschied machen wird, bleibt m.E. fraglich. Selbst wenn, bleibt es schwierig, sich ex ante für die individuell optimale (zu den persönlichen Entnahmezeitpunkten passende) zu entscheiden.
Dass man Kommer die höheren Kosten gegenüber bspw. einem Prime Global vorwirft, mag in Teilen unfair sein, weil Kommers Strategie eben eine kostspieligere ist.
Es war allerdings der Meister selbst, der Menschen wie mir über viele Jahre in den Büchern + Interviews regelmäßig eingeimpft hat, welche entscheidende Rolle Kosten spielen (insbesondere über Lange Zeiträume (-> neg. Zinseszins)).
Nach dem Autorennen als Verlierer zu behaupten, dass man mit einem anderen Auto, das zu Hause in der Garage steht, gewonnen hätte, ist halt ein bisschen….sagen wir mal….bemüht.
Ich kann gerade nicht ganz folgen. Um welches Rennen geht es?
Geht es um die letzten 12 Monate?
Da kann ich keine signifikanten Unterschiede erkennen.
Man sieht nur, dass unterschiedliche Gewichtungen in einem globalen Aktienportfolio keinen wesentlichen Unterschied in den jüngsten Marktphasen gemacht haben.
Ob die minimalen Unterschiede nun durch Kosten, Strategien oder den Stand der Sterne zustande kommen, finde ich jetzt nicht so relevant.
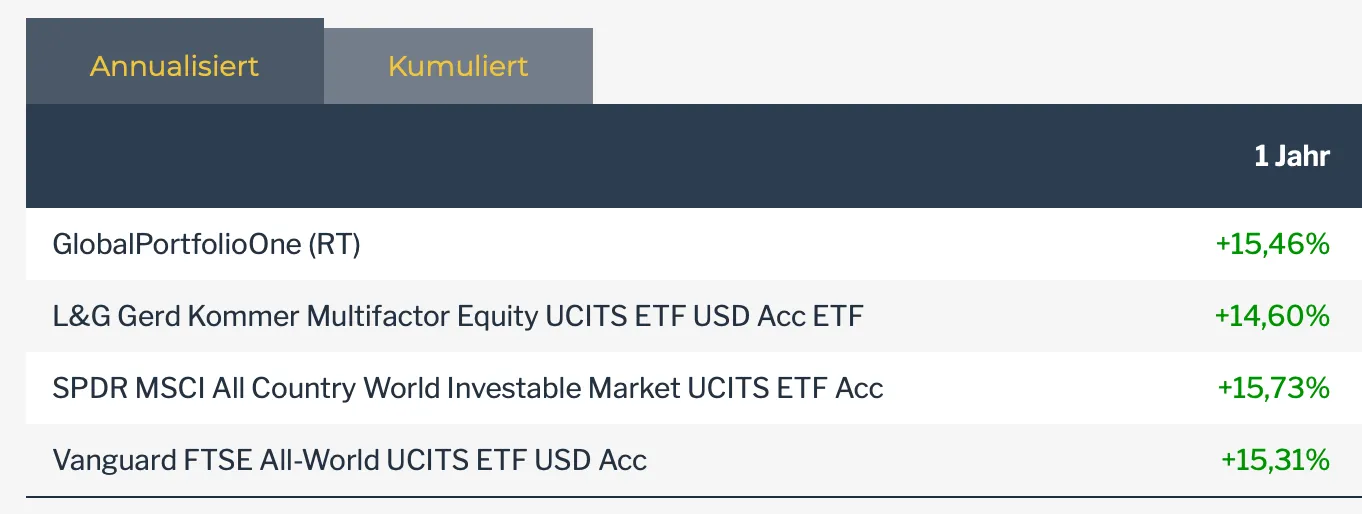
Schaut man sich den längstmöglichen Anlagezeitraum an, werden die Abstände zwar größer, aber auch da sind keine wesentlichen Unterschiede sichtbar (außer vielleicht der erwartbare Bond-Drag beim Beck Fonds).
Der Zeitraum ist allerdings so kurz, dass sich ohnehin keine belastbaren Aussagen zu diesen Strategien treffen lassen.
Veröffentlicht Vanguard dann auch bald einen ETF auf den RAFI 3000?

Ist ja bekannt ... aber hätte irgendjemand hier den Nerv, ausgerechnet heute den gesamten Betrag in egal welchen Welt-ETF zu stecken? Ich nicht.
Die persönlich richtige Aktienquote zu finden, ist tatsächlich nicht so einfach.
Der von Dir genannte Gedanke kann aber helfen.
Das Halten eines bestimmten Depotbestands entspricht dem Kauf dieses Bestandes heute.
Wenn mein Depot bspw. 500.000€ umfasst mit 70%Aktien/30% Geldmarkt. Würde ich 500.000€ heute genau so investieren? Dann passt die Aktienquote.
Wäre mir das zu heiß? Dann ist die Aktienquote zu hoch.
was passiert denn mit dem SWAP ETF, wenn die Weltgemeinschaft - oder zumindest alle westlichen ETF/Fondsanbieter - wie bei russischen Unternehmen den Handel einstellen?
Soweit ich informiert bin, folgt der SWAP ETF auch in diesem Fall dem Index.
Das Trägerportfolio wird für den Anleger nur relevant wenn der/die Kontrahent/en ausfallen.

Und wenn wir uns auf das Spielchen einlassen, dann bitte auch richtig.
Die direkten Vergleiche kommen ab einem bestimmten Punkt immer an eine Grenze.
Wir haben vor 2 Jahren einen neuen Up Reimport für 13000€ gekauft. Der hat 700km Reichweite und ist in 5min getankt. Wenn ich diese Eigenschaften bei einem E-Fahrzeug suche, finde ich sie entweder gar nicht oder erst in Preissphären, die mit einem Up nicht im entferntesten etwas zu tun haben. Diese Fahrzeuge haben dafür ganz andere Qualitäten, die für unseren Zweitwagen aber nicht relevant waren.
Wenn man direkt vergleichen möchte, geht das nur individuell. Also welche Bedürfnisse an Raumangebot, Reichweite, Ausstattung, Preis etc. habe ich genau und welche Fahrzeuge kommen in genau diesem Segment für mich in Frage.

Tagesgeld als Notgroschen ist vorhanden (50k) + es besteht ein
ETF mit „HSBC MSCI World UCITS ETF (IE000UQND7H4)“
D.h. Dein Vermögen ist in Notgroschen und ansonsten 100% Aktien investiert?
Wie lange machst Du das schon so und wie hat es sich bisher für Dich angefühlt?
Wenn Du das so beibehalten kannst und willst:
Liquiditätsplanung für die nächsten 15 Jahre machen:
Welche Beträge werden wann (ungefähr) benötigt, die nicht aus dem laufenden Einkommen bestritten werden können? Diese Beträge in Bundesanleihen/Geldmarkt ETF.
Der Rest könnte (entsprechende Erfahrung mit hoher Aktienquote vorausgesetzt) z.B. in eine ACWI IMI investiert werden.
Ich kann mir kaum vorstellen, dass die Mehrheit der Bastler am Ende ihres Investorenlebens nach Kosten und Steuern eine Mehrrendite gegenüber einer 1-ETF Lösung haben werden.
Dafür gibt es viel zu viele neue Säue, die alle paar Jahre/Monate durchs Dorf getrieben werden, wie man sein Depot jetzt unbedingt aufstellen muss. Wenn man jetzt auf einmal im Fall der USA KGV gewichtet investieren möchte, lässt man sich vom nächsten Trend bestimmt auch begeistern.
Aktienmärkte sind zudem viel zu stark untereinander korreliert, als dass sich Risiken innerhalb des Aktienmarktes nennenswert durch Über-/Untergewichtungen bestimmter Aktien reduzieren ließen.
Nur 4-5% der Aktien sind langfristig für die Outperformance des Aktienmarktes verantwortlich. Wenn man von der Marktkapitalisierung abweicht, stehen die Chancen gut, dass man genau diese Aktien untergewichtet.
US Aktien gelten seit 2017 als hoch/überbewertet. Wer damals aufgrund der Bewertungen statt eines S&P 500 lieber in einen Stoxx Europe 600 (mit deutlich "attraktiveren" Bewertungen) investiert hätte, dürfte sich heute zwar über ca. 100% Rendite freuen. Wäre er aber im S&P 500 geblieben, wären es 200% Rendite gewesen...
Andreas Beck mag zwar recht haben, dass man mit einem breit gestreuten Aktien ETF nach Marktkapitalisierung in jede Blase voll reinläuft. Man nimmt aber auch die Performance voll mit.
(Angenommen man hätte 2017 100.000€ investiert und jetzt würde die KI Blase platzen:
Vielleicht würden die USA um 40% einbrechen und Europa um 30%.
Dann hätte ich lieber 40% von 300.000€ als 30% von 200.000€).

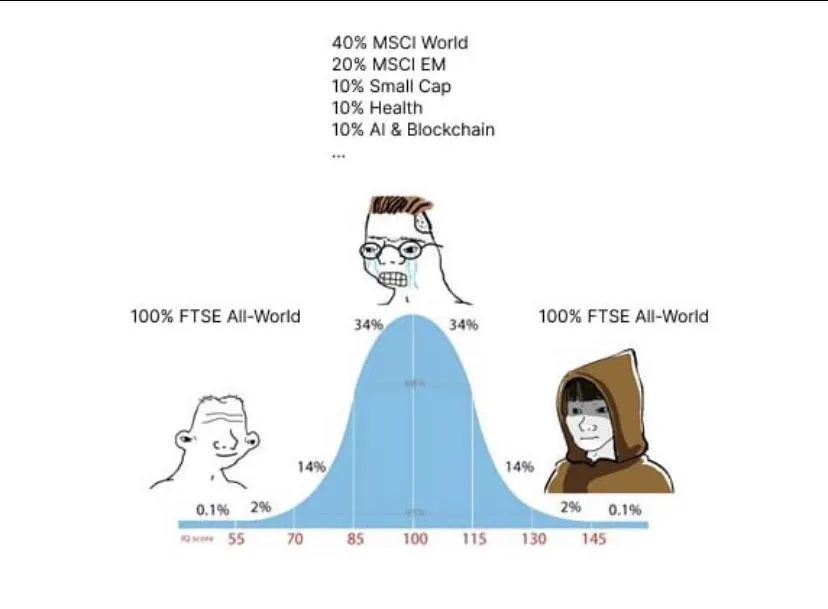
Warum ich es selbst anders mache?
Mit dieser Frage hat sich auch ein Meme beschäftigt. (Es beschreibt auch mein Verhalten.  )
Der Geldmarkt liegt momentan bei 1,9%. Aggregate Bonds bei 3,7%.
Du bist wahrscheinlich bei der Euro hedged Variante von Vanguard gelandet. Hier müssen die Hedging-Kosten noch mitberücksichtigt werden.
Ein Anhaltspunkt für die tatsächliche zu erwartende Rendite liefert der Euro Aggregate Bonds ETF. Der ist mit 3,17% angegeben. TER + laufende Kosten auf Fondsebene belaufen sich bei Vanguard auf 0,2%.
In der kurzen Zeit seines Bestehens hatte der Vanguard GA bereits einen maximum Drawdown von -19,57%.
Ist jetzt natürlich aufgrund des kurzen Zeitraums nicht sehr aussagekräftig, aber seit dem 27.02. steht der Vanguard FTSE All World auf -0,8%, der Vanguard Global Aggregate Bonds ETF bei -1,5%, hat also doppelt so viel verloren.
(Nicht ernst gemeint: In dem kurzen Zeitraum lief der GA dafür deutlich besser als der Kommer ETF. Hier hätte er den Drawdown gedämpft. ).
Eine 1-Jährige Bundesanleihe bietet gerade 2,3%.
EUWAX Gold II hat ein Volumen von knap 4,6 Mrd €, habe mir bisher nie Gedanken wegen Spread gemacht bei meinem monatlichen Sparplan bei Scalable.
Bei kleinen Sparplanhöhen ist der Spread oft trotzdem günstiger als die Gebühren bei anderen Brokern.
Ab 1-2k kann es aber schon günstiger sein, bei der ING die Anteile in Stuttgart zu kaufen, als bei Gettex/EIX für 1€.
Nur mal als Referenz was so möglich ist, wenn man ein Auto länger behält.
Sein Auto so lange wie möglich zu fahren, ist m.E. auch die wirtschaftlichste Art der individuellen Mobilität.
Da bin ich sehr auf Erfahrungswerte gespannt, wenn Elektroautos dann mal 15 Jahre alt sind.
Aktuell sind Reichweite/Ladegewschindigkeiten bei den Modellen bis 50k für unseren Usecase noch zu niedrig. Der Vorteil Deines Octavia ist, dass er nach 15 Jahren noch eine ähnliche Reichweite und Tankgeschwindigkeit hat, wie am Anfang...
Die Vermögenshöhe spielt dabei keine entscheidende Rolle. Relevant ist vielmehr, wie hoch die sonstigen Einnahmen, etwa aus der gesetzlichen Rente (GRV) oder ähnlichen Quellen, sind und welche Ausgaben anfallen.
Es spielt beides eine Rolle.
Wenn aufgrund fehlender Liquiditätsplanung die jährliche Entnahme aus dem Portfolio deutlich über 3% rutscht, steigt die Pleitewahrscheinlichkeit.
Ist das Depotvolumen hinreichend groß, braucht man bspw. für einen (normalen) Autokauf keine besondere Liquiditätsplanung, sondern kann einfach entnehmen.
Rein rechnerisch ist ein zusätzlicher Liquiditätstopf in vielen Fällen nicht unbedingt nötig.
Das kommt auf die Entnahmehöhe und das Depotvolumen an.
Durch einen LS60 kann das Sequence-of-Return-Risiko zudem deutlich reduziert werden.
Nicht, wenn genau zum Renteneintritt der Global Aggregate auf -20% einbricht.
Relevant ist immer das Risiko auf Portfolioebene. Und das kann man sehr gut mit Aktien, Anleihen und/oder dem Geldmarkt einstellen.
Das stimmt für das Gesamtrisiko, hilft aber nur für den unrealistischen Fall, dass zu einem Zeitpunkt X das gesamte Portfolio liquidiert werden muss.
Cederburg hat für den Lebenszyklus eines Paares dagegen gezeigt, dass die monatlich erforderliche Sparrate am niedrigsten ist, wenn man sich auf 100% Aktien oder 90/10 einlassen kann und in den Jahren zum Eintritt in den Ruhestand ein Anleihenpolster hält, um das SORR abzupuffern.
Nicht ohne Grund haben wir beide uns entsprechend für sehr hohe Aktienquoten entschieden.
(Mein Depotvolumen ist allerdings noch nicht groß genug, als dass ich auf eine Liquiditätsplanung für Autos oder große Hausrenovierungen verzichten könnte. Aber ich habe auch noch ein paar Jahre vor mir ).
Dass das aufgrund von Anlagehorizont, Risikotragfähigkeit oder -kapazität nicht für jede(n) geeignet ist, ist unbestritten.
Ich bin allerdings noch nicht ganz davon überzeugt, dass die Beimischung eines ETFs, der ein Drawdownpotential von -20% hat und nur 0,5-1% mehr bietet als der Geldmarkt, das geeignete Produkt ist, wenn man das Risiko des Portfolios wirkungsvoll senken möchte (insbesondere da sich die Hoffnung auf niedrige Korrelation zum Aktienmarkt oft nicht erfüllt).

Jeder durchschnittliche Sparkassenkunde hat mit den 1-ETF Lösungen seine Kosten deutlich reduziert und kann wesentlich mehr Rendite für sich einstreichen.
Ich bin ganz bei Euch, wenn es darum geht, den risikoreichen Teil des Portfolios in nur einem ETF abzubilden. So mache ich es auch und ich stimme zu, dass die Risiken + Kosten den Nutzen eines komplexeren Portfolios (ab 2 Aktien ETFs, die rebalanct werden müssen) schnell überwiegen.
Der durchschnittliche Sparkassenkunde würde mit einem weltweit gestreuten Aktienfonds der DEKA allerdings langfristig trotzdem besser fahren als mit einem Lifestrategy 60.
Man sollte das Risiko eines Anleihen ETFs mit einer Duration von 6-8 nicht unterschätzen und beachten, dass man dafür nur eine Mehrrendite von 0,5-1% gegenüber dem Geldmarkt bekommt (wenn überhaupt!).

Genau dafür, gerade wenn der Anlagezeitraum überschaubar ist.
Gerade wenn der Anlagezeitraum überschaubar ist (z.b. 5-10 Jahre) wäre ich vorsichtig, blind einen Lifestrategy 60 zu empfehlen.
Angenommen es käme aufgrund der aktuellen Situation zu einer Ölknappheit und Inflation, müssten die Notenbanken wieder gegensteuern und die Zinsen erhöhen. In so einem Szenario kann der Global Aggregate Bonds ETF leicht wieder 20% abrauschen. (Er hat sich noch nicht von der letzten Zinserhöhung erholt).
Wenn der Aktienmarkt dann ebenfalls auf Tauchstation geht, kann er das nicht ausgleichen.
(Das ist keine Prognose, natürlich kann es auch mit "nothing ever happens" weitergehen. Der Global Aggregate ist aber kein risikoarmes Investment und die starke Performance vergangener Jahre lag m.E. nicht nur an schwachen Aktienmärkten, sondern auch daran, dass die Zinsen von sehr hohem Niveau auf unter 0 gesenkt wurden, mit entsprechenden Kursgewinnen für Anleihen Fonds.)
Ich finde den ausschüttenden LS60 von Vanguard für solche Leute super. Lässt sich auch einfach ,,verkaufen":
Du musst dich um gar nix kümmern. Bis zum Lebensende.
Diese Liste würde ich voll und ganz unterschreiben, bin aber der Meinung, dass sie genauso für Deinen Gerd Kommer ETF oder einen MSCI ACWI IMI gilt.
Wenn man noch nicht über ein Depotvolumen von 5 Mio verfügt, braucht man eine Liquiditätsplanung für kurz und mittelfristige Ausgaben, egal ob LS 60 oder ACWI IMI, auf dem TG/GMF/Bundesanleihen.
ARERO vs. LS60 und GPO vs. LS80
Das sind unterschiedliche Strategien, für die man mehr bezahlen kann, wenn man von deren Outperformance gegenüber einem marktkapitalisierenden Index ausgeht.
Die Gesamtrendite des ARERO oder des LS60 mag geringer sein (wahrscheinlich, aber nicht sicher)
Langfristig betrachtet, wäre ein grundlegender Paradigmenwechsel nötig, dass Aktien nicht mehr die renditestärkste Assetklasse wären. (Dass es auch längere Phasen gibt, in denen sich das Aktienmarktrisiko materialisiert ist unbestritten).
Wer auf Rendite verzichten kann und/oder Schwankungen dämpfen möchte, kann auf Multi-Asset-Produkte zurückgreifen.
Ob diese einfache Strategie dann über einen Gerd-Kommer-ETF, einen ACWI IMI oder beispielsweise den ARERO (=weniger Vola+Rendite) umgesetzt wird, halte ich für zweitrangig. Auch eine Differenz von 0,2 Prozentpunkten bei der TER ist langfristig nicht entscheidend.
Wenn man davon ausgeht, dass die größte Gefahr vom Anleger selbst ausgeht und dass alle 1-ETF-Lösungen deshalb grundsätzlich besser abschneiden werden, als alles, was wer Anleger selbst zusammenbasteln könnte, wäre das richtig.
Ansonsten gibt es schon erhebliche Unterschiede zwischen den von Dir genannten 1-ETF-Lösungen. Ob ein Gerd-Kommer-ETF oder ACWI IMI über ein Anlegerleben lang die bessere Wahl gewesen wäre, wird man erst im Nachhinein wissen.
Aber ein Arero oder ein Lifestrategy 60 wird aufgrund seiner Zusammensetzung über bspw. 60 Jahre deutlich hinter den beiden anderen zurückbleiben.
Wenn man sich für einen günstigen ETF entschieden hat, braucht man sich wegen der TER sicherlich keine Gedanken mehr zu machen. Aber 0,2% auf den gesamten Wert des ETF sind über 60 Jahre ein fünstelliger Betrag. Gerade langfristig sind diese Unterschiede entscheidend.
Unterschiede in der Größenordnung und größer sollte man nur akzeptieren, wenn der ETF eine teurere Strategie verfolgt (bspw. integrierter Multifaktor), von der man überzeugt ist, dass deren erhoffte Outperformance die höheren Kosten überkompensieren wird.

Generell habe ich aber hier im Forum eh das Gefühl, dass Leasing als Teufelszeug angesehen wird. Aber gerade wegen der technologischen Entwicklungen im Bereich E Auto finde ich persönlich einen Kauf und damit langfristige Bindung eher als problem. Aber sieht halt jeder anders.
Die Idee bei Leasing von E-Autos ist, soweit ich das verstehe: Anstatt sich ein Auto, das man wegen der technologischen Entwicklung nur ca. 3-4 Jahre nutzen möchte, zu kaufen, least man es und gibt es nach der Vertragslaufzeit einfach wieder zurück.
Den Wertverlust aufgrund der fortschreitenden technischen Entwicklung etc. muss man dann nicht selbst tragen.
Der Haken ist nur: Auch die Leasinggesellschaft weiß, dass es im Bereich der E-Mobilität eine noch relativ schnelle technisches Weiterentwicklung gibt. Da sie wirtschaftlich arbeiten will und muss, wird sie das Risiko des höheren Wertverlustes großzügig in ihre Kalkulation einpreisen.
Bzgl. der Kinder bin ich bei Dir: Wenn die Kinder das eigene Auto runterrocken, muss man auch auf dem Gebrauchtmarkt Abschläge hinnehmen. Diese Fallen nur nicht so sehr ins Gewicht, wenn man das Auto sehr lange fährt.
In der Praxis musst du mit zwei ETFs regelmäßig steuerschädlich rebalancieren.
Die Frage ist, ob man das als Privatanleger tatsächlich muss. (Wenn das Ziel ist, ein Lifestrategy Produkt nachzubilden, natürlich schon).
Ich bin etwas skeptisch, was die Strategien mit prozentualen Verteilungen angeht.
Für lange Anlagehorizonte soll der Nutzen davon ja sein, dass Rendite gegen weniger Volatilität eintauscht, in der Hoffnung im Crash nicht panisch zu verkaufen.
Ich bin mir allerdings nicht sicher, ob dieses Ziel durch Anleihen mit höherer Duration erreicht werden kann.
Wenn im Crash Panik ausbricht, liegt das u.a. doch daran, dass man sich von der apokalyptischen Nachrichtenlage verunsichern lässt und auch noch ständig ins Depot schauen muss.
Wenn man dann rote Zahlen sieht, kann das Risiko eines Verkaufs steigen.
Würde einen ein Global Aggregate Anteil (der ebenfalls mit runter geht) wirklich vor der Panik in den Medien schützen?
Was aber, wenn man trotz des 40% Crashs immer noch grüne Zahlen sieht, weil man schon ein paar Jahre investiert ist? Wäre das nicht der wirksamere Schutz gegen Panik, wenn man sieht: obwohl die Welt untergeht, bin ich trotzdem noch in der Gewinnzone.
Die Wahrscheinlichkeit, in ein Depot mit grünen Zahlen zu schauen ist höher, wenn man auf Global Aggregate Anleihen verzichtet und schon eine Weile dabei ist.
M.E. ergibt es für Privatanleger mehr Sinn, das Depot nach Liquiditätsbedarf aufzustellen.
Wenn der kurz- und mittelfristige Finanzbedarf nicht im Feuer steht, ist das Panik Potential vielleicht auch geringer.

Auf der anderen kann man auch Glück haben und weitere Jahre fahren ohne größere Reparaturen von mehreren Tausend €.
Selbst mit größeren Reparaturen kann es wirtschaftlich sinnvoller sein, kein neues Auto zu kaufen.
Das Angebot finde ich ebenfalls nicht so attraktiv, weil es den Rabatt (wenn ich das richtig gesehen habe) nur auf die abgespeckten Modelle gibt.
Den Einwand von @Wanderlust halte ich ebenfalls für berechtigt.
Natürlich hat wahrscheinlich keiner der Autokonzerne eine weiße Weste, aber kein anderer Autohersteller ist so mit einer Person wie Elon Musk verbunden, wie das bei Tesla der Fall ist.