Konto in der Schweiz

  • Der Artikel "Warum du kein Geld in der Schweiz anlegen solltest" vom 1. Juni 2026 ist sehr schlecht recherchiert.

    Es ist überhaupt nicht schwierig in der Schweiz ein Konto zu eröffnen. Ist online möglich. Kein großer Aufwand. Niemand muss persönlich dort sein. Das machen Menschen micht wegen der Rendite sondern eher zur Diversifikation. Ich fühle mich gut dabei eine kleine Postion des Ersparten nicht in Euro anzulegen. Der Schweizer Franken ist eine gute Ergänzung
  • Unsere Empfehlungen zu diesem Thema

    Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos

    Von unseren Finanztip-Experten getestet

    Was Finanztip ausmacht
    Finanztip Bewertungen
  • Kater.Ka 6. Oktober 2026 um 20:35

    Hat das Thema freigeschaltet.
  • Es ist überhaupt nicht schwierig in der Schweiz ein Konto zu eröffnen. Ist online möglich. Kein großer Aufwand.

    Dann nenne doch mal Banken, bei denen das aktuell geht. Einige der wenigen Banken, wo das tatsächlich möglich war, war Yuh. Aber seit Swissquote die Anteile von Postfinance übernommen hat, werden aktuell keine Kunden mit Wohnsitz im Ausland genommen.

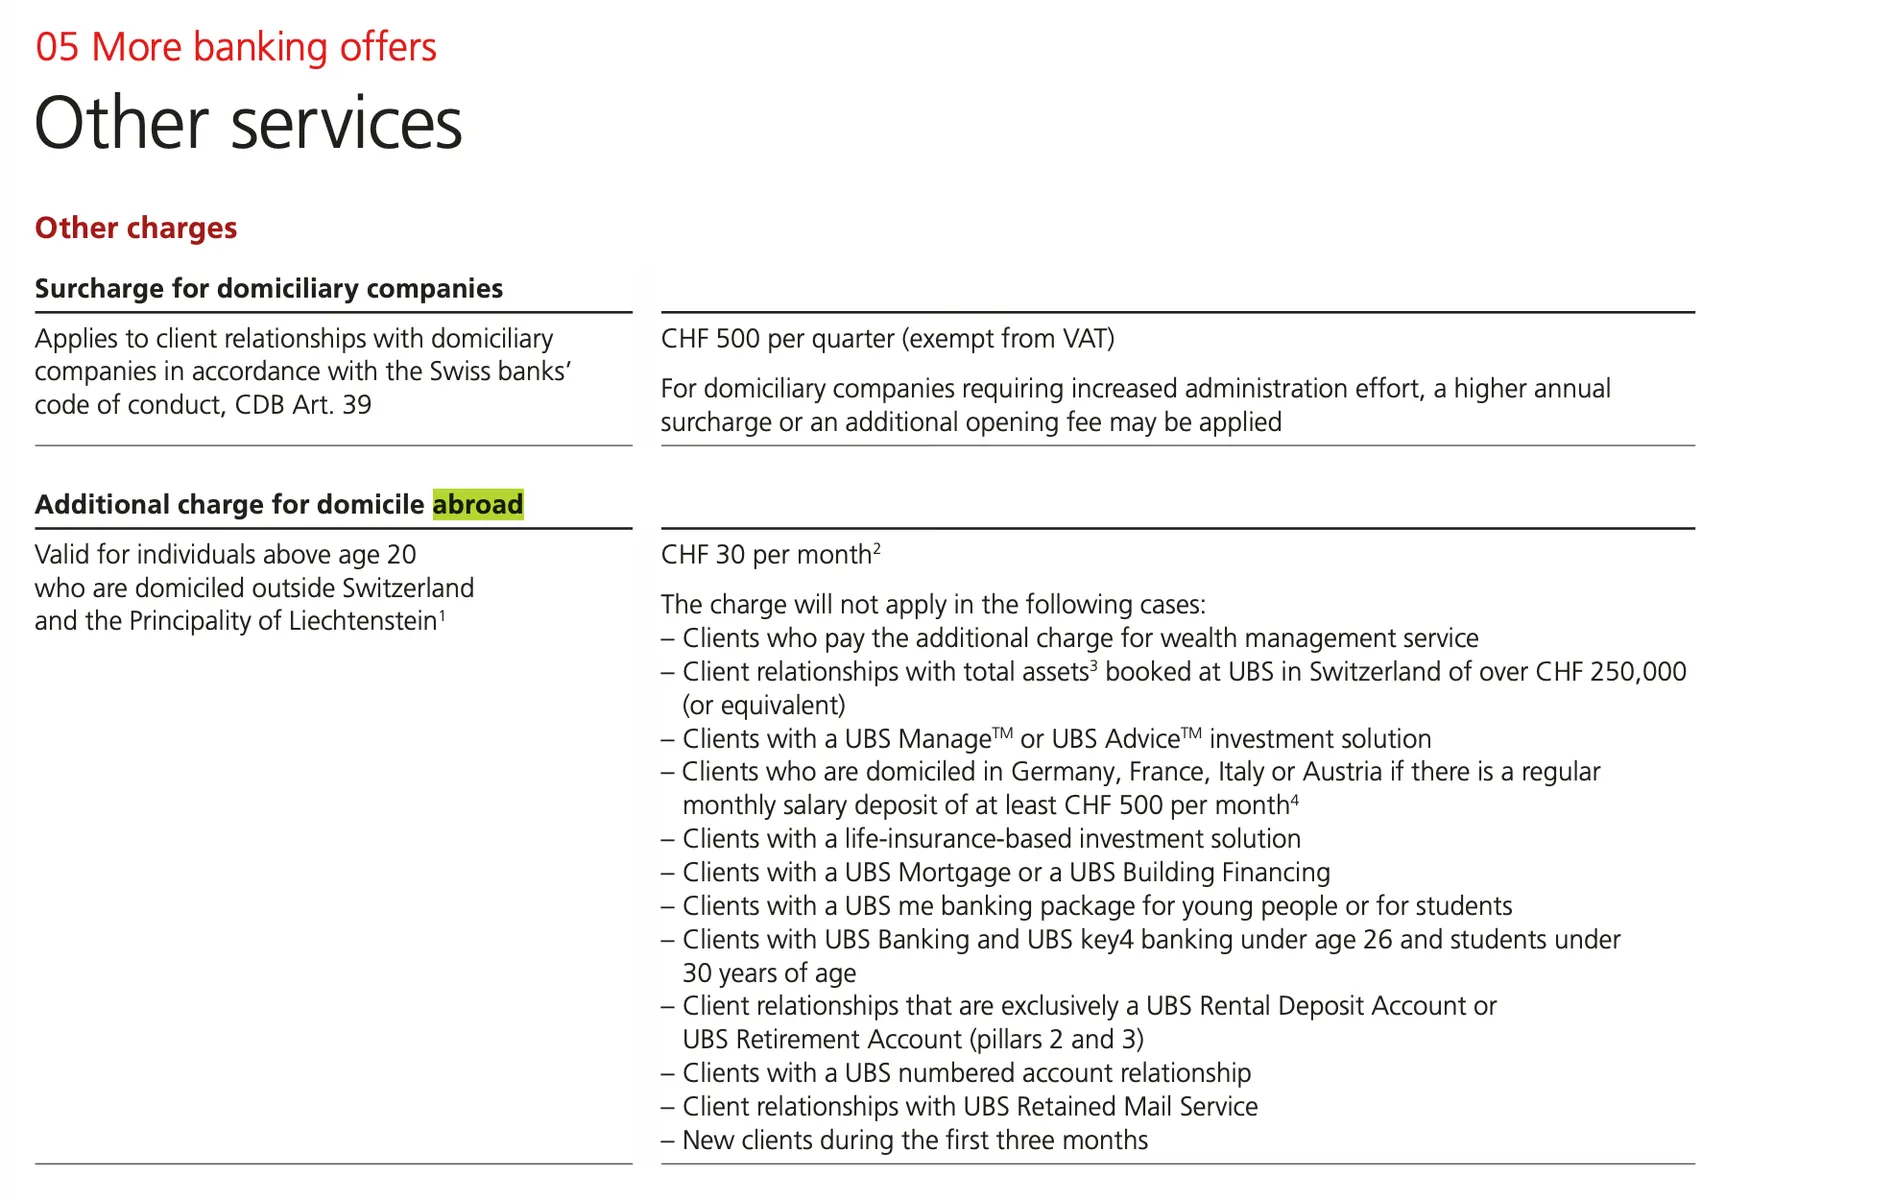
    Und selbst wenn man eine andere Bank gibt: Noch seltener sind jene, die keine zusätzlichen Gebühren für Kunden mit Domizil im Ausland nehmen (absurde Freibeiträge ausgenommen).

  • Willbe in Liechtenstein ist eine Möglichkeit. Online-Eröffnung.

    Exakt. Da FL Mitglied im EWR ist, kann man hier gut die Scharnierfunktion des Landes und ihrer Banken nutzen. Und sehr einfach auf mehrere Währungen sparen. Einzahlung und Auszahlungen funktionieren zudem ohne Spesen - auch ein Vorteil gegenüber einer reinen CH-Bank.

  • Und selbst wenn man eine andere Bank gibt: Noch seltener sind jene, die keine zusätzlichen Gebühren für Kunden mit Domizil im Ausland nehmen (absurde Freibeiträge ausgenommen).

    Die Kosten für ein Konto bei einer Schweizer Bank wie z.B. der UBS sind nicht höher als die für ein deutsches Sparkassenkonto.

  • Die Kosten für ein Konto bei einer Schweizer Bank wie z.B. der UBS sind nicht höher als die für ein deutsches Sparkassenkonto.

    Du musst auch das Kleingedruckte in den P&L-Verzeichnissen lesen.

    Diese Kosten kommen zusätzlich hinzu, für alle jene, die nur "ein paar Franken" vorhaben wollen. Das günstigste Bankpaket bei der UBS kostet CHF 13 pro Monat.

    Mal abgesehen davon, dass die restlichen Konditionen der UBS nicht gerade günstig sind. Zudem kann man mit Domizil in Deutschland online kein Konto bei der UBS eröffnen.

  • Du musst auch das Kleingedruckte in den P&L-Verzeichnissen lesen.

    Grenzgänger Standard kostet CHF10 pro Monat. Bei einem hinreichend hohen Kontostand fallen auch keine weiteren Gebühren an.

    Mal abgesehen davon, dass die restlichen Konditionen der UBS nicht gerade günstig sind. Zudem kann man mit Domizil in Deutschland online kein Konto bei der UBS eröffnen.

    Es kommt eben darauf an, ob du "ein paar Schweizer Franken" haben willst oder "ein Konto in der Schweiz". Das ist schon ein gravierender Unterschied. Wenn es dir nur um Schweizer Franken geht, kannst du dir bei jeder deutschen Bank oder Sparkasse ein Fremdwährungskonto einrichten. Dafür braucht man kein Konto in der Schweiz oder Liechtenstein.

    Ein anderes Thema ist eben Krisenvorsorge. Ich glaube nicht, dass für diesen Fall ein Online-Konto geeignet ist.

  • Aber ohne Sparkonten in CHF.

    Für die CHF 10 bekommt man 3 Konten. Ein Girokonto in CHF, eines in EUR und ein Sparkonto in EUR. Ein Sparkonto in CHF würde sich wegen der kaum vorhandenen Verzinsung praktisch nicht vom Girokonto unterscheiden.

    Genau, ab läppischen CHF 250.000. Das dürfte wohl nicht die übliche Zielgruppe von Finanztip sein.

    Wie kommst du auf diese Zahl? Meine Einlagen dort sind niedriger und ich zahle keine Extra-Gebühren.

  • Für die CHF 10 bekommt man 3 Konten. Ein Girokonto in CHF, eines in EUR und ein Sparkonto in EUR.

    Ich kann die Preisliste lesen :)

    Zitat

    Ein Sparkonto in CHF würde sich wegen der kaum vorhandenen Verzinsung praktisch nicht vom Girokonto unterscheiden.

    Wenn Leute hier von Diversifikation schreiben, dann gehe ich davon aus, dass sie ein Sparkonto wollen. Ja, aktuell sind die Zinsen mickrig, weshalb es in der Praxis eigentlich keinen Vorteil gibt, das Geld auf dem Sparkonto zu parken. Ist aber halt die Frage, ob man seine "Diversifikation" auf einem normalen Zahlungsverkehrskonto haben will.

    Zitat

    Wie kommst du auf diese Zahl? Meine Einlagen dort sind niedriger und ich zahle keine Extra-Gebühren.

    Sie stehen im Preisverzeichnis, dessen Auszug ich gepostet habe. Möglicher Weise treffen wir dir andere der Kriterien zu oder du hast noch einen ganz alten Vertrag zu anderen Konditionen. Aber für einen normalen Deutschen, der sonst keinen Bezug zur Schweiz hat, und nur ein paar Franken dort parken will, wird keine der Kostenerlasskriterien zutreffen.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen