Hallo zusammen,
einen Bekannten hat eine R+V fondsgebundene Lebensversicherung von 2004.
Aktuell ca. 126.000 €, Alter 60 Anlagehorizont noch ca. 23 Jahre. Die Auszahlung ist bei diesem Altvertrag steuerfrei.
Aktuell UniFond. Laut Unterlagen:
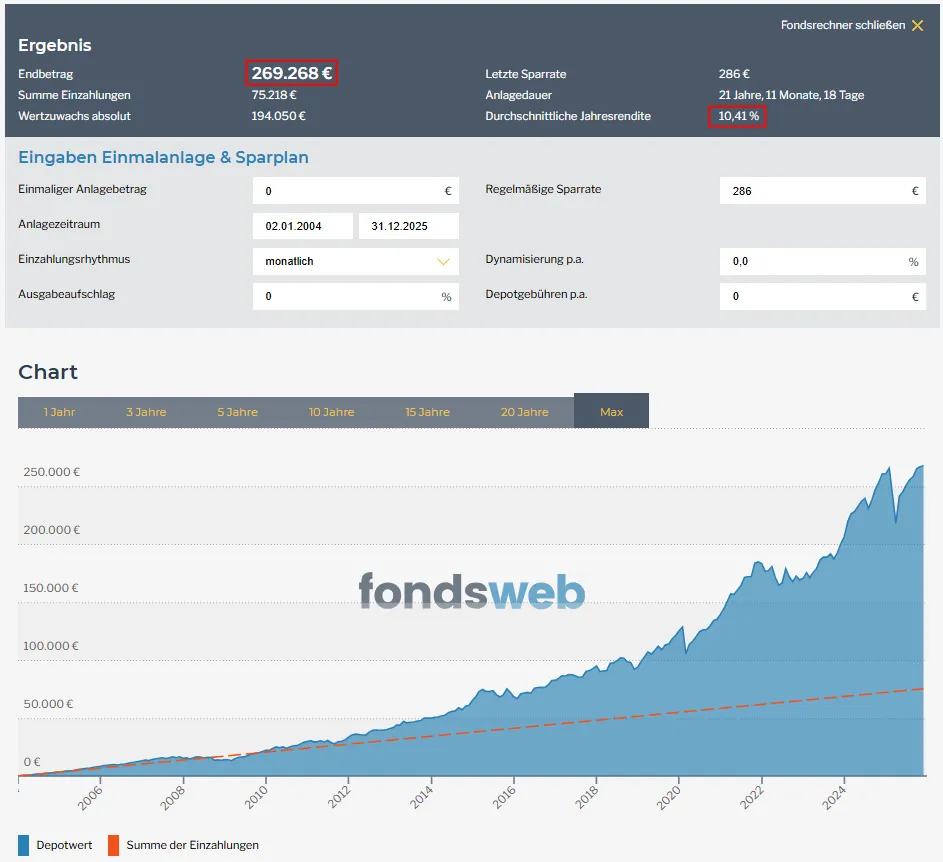
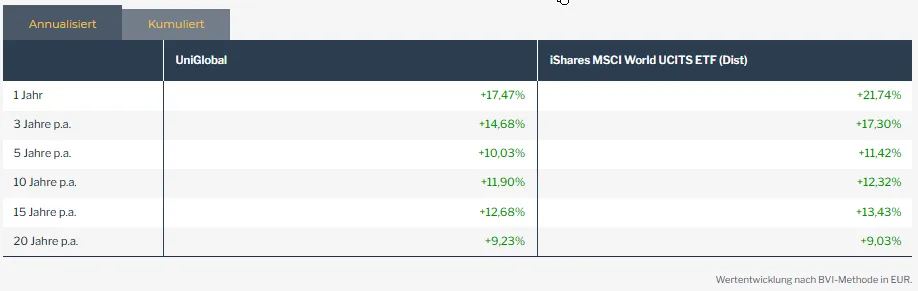
Rendite vor Kosten: 7,45 % p.a.
Effektivkosten: 1,74 % p.a.
Rendite nach Kosten: 5,71 % p.a.
Der MSCI ACWI IMI ist innerhalb des Vertrags leider nicht möglich. Möglich wäre aber wohl eine Umschichtung in R+V-Exclusive (100 % Aktien Europa).
Alternativ könnte der Vertrag gekündigt und die 126.000 € in einen günstigen MSCI ACWI IMI investiert werden. Für den IMI werden beispielhaft 6,0 % Rendite p.a. vor ETF-Kosten angenommen, ETF-Kosten ca. 0,17 %.
Bei 23 Jahren Anlagezeit wurde als Break-even des IMI gegenüber der steuerfreien R+V-Auszahlung etwa 6,7 % p.a. errechnet.
Was würdet ihr hier machen?
UniFond (1,74 Kosten )→ R+V-Exclusive ( o,9 Kosten)und den steuerfreien Altvertrag behalten oder kündigen und in den ACWI IMI wechseln?
Mich würde besonders interessieren, ob die 1,74 % Effektivkosten den Steuervorteil des Altvertrags noch rechtfertigen und wie ihr den Break-even von ca. 6,7 % beurteilt. Übersehe ich da etwas?
Vielen Dank.
LG