Hallo Zusammen,
ich bin regelmässiger Besucher der Finanztip-Seite und habe auch hier und da mal im Forum mitgelesen.
Nun habe ich eine Anlage-Frage.
Derzeit bin ich was meine Finanzen angeht so aufgestellt:
Union-Investment (2 Fonds)
Deka-Fond
(laufen beide seit >30 Jahren)
Tagesgeld-Konto
ING-Depot - (2 Fonds. 1x Sparplan 100€ monatlich in einen MSCI World)
Geldmarktfonds bei Trade Republic (100€ monatlich Sparplan)
Trade Republic-Konto (200€ Sparplan monatlich)
Das alles ergibt derzeit einen kleineren sechstelligen Betrag.
Nun habe ich das Glück/Privilg (wie auch immer) weitere 100.000€ anlegen zu dürfen.
Ich stelle mir allerdings jetzt die Frage wie?
Vermögensverwaltern möchte ich das ungern in den Rachen verwerfen. Ich hab mich da hier und da schon umgehört, aber die Kosten sind da ja naturgemäß hoch.
Also was tun?
Alles auf einen MSCI ACWI IMI und den Sparplan dahin umstellen?
Aufteilen auf einen MSCI World und MSCI ACWI IMI macht ja wenig Sinn, da da ja viel gedoppelt.
Achja, ich bin 52 und habe daher noch ein paar Jahre Anlagehorizont.
Bin für jeden Hinweis dankbar, den ich mir ansehen kann

Anlagetip erbeten
-
Drake -
2. September 2026 um 16:00 -
Erledigt
-
-
Referat Janders
2. September 2026 um 17:31 Hat das Thema freigeschaltet. -
Alles auf einen MSCI ACWI IMI ... ?
Da Du schon bei der ING bist (mit TR kenn ich mich nicht aus und will es auch gar nicht): der würde aktuell in beiden Varianten (A40F93 = ausschüttend, A1JJTD = thesaurierend) nur ömmelige 1,90 Euro Kaufgebühr kosten. Enthält alles außer Small Caps; TER ist 0,17 %.
Der neue A42B1N bzw. A42B1M von Vanguard kostet allerdings nur 0,07 % TER und der Maximalbetrag von 69,90 Euro bei der ING fällt angesichts der anzulegenden Summe kaum ins Gewicht. Da sind auch Small Caps mit drin. Ob man die braucht und in welche Richtung die sich auswirken ... da gehen die Meinungen auseinander und man wird es erst hinterher wissen.
Vermögensverwalter? Dir kommen die neu angekommenen 100.000 Euro vielleicht irrsinnig viel vor, aber es ist nicht genug, um davon solchen Leuten was in den Rachen zu werfen.
-
Hallo und willkommen im Forum.
Mit 52 und einem Anlagehorizont von noch 10–15+ Jahren würde ich es pragmatisch halten: Die 100.000 € nicht weiter auf verschiedene Fonds verteilen, sondern einen breit diversifizierten, kostengünstigen Welt-ETF als Kern des Depots wählen, z. B. die von Finanztip empfohlenen ETFs auf den MSCI ACWI IMI und den FTSE All World.
Auch der brandneue „komplette Vanguard“ mit 99% Abdeckung der Aktienmärkte kommt in Frage.
Die bestehenden Union-/Deka-Fonds würde ich allerdings nicht blind verkaufen. Die Kosten, Steuerfolgen und bisherige Gewinne müssen vorher geprüft werden.Die monatlichen Sparraten würde ich konsequent auf den Welt-ETF konzentrieren. Geldmarkt/Tagesgeld bleibt separat als Liquiditätsreserve, deren Höhe sich nach den persönlichen Ausgaben und der Risikotoleranz richtet.
Ein Vermögensverwalty brauchst du NIE. Entscheudend ist weniger die Anzahl der Produkte als eine klare, dauerhaft durchgehaltene Asset Allocation. Manche nennen das auch Portfolio-Aufteilung.
-
Vor allem würde ich die Fonds mal auf den Prüfstand stellen.
-

Vor allem würde ich die Fonds mal auf den Prüfstand stellen.
Richtig. Fonds bitte benennen und schauen, was da wirklich steuerlich im Gewinn steht.
-
Selbst wenn jetzt Steuern fällig werden, würde eine Berechnung Sinn ergeben, wieviel man in 15 Jahren durch günstigere Kosten gut macht, bei freien Freibeträgen kann man die Verkäufe ja auf ein paar (wenige) Jahre splitten.
-

Richtig. Fonds bitte benennen und schauen, was da wirklich steuerlich im Gewinn steht.
Die Deka-/Uni-Fonds sind folgende:
DEKA-DIGITALE KOMMUNIKATION (DE0009771923)UniFonds -net- (DE0009750208)
UniEuropa -net- (DE0009750232)
Ich hatte an sich nicht vor diese jetzt zu verkaufen und habe mich daher auch noch nicht mit den Verkaufsfolgen/Modalitäten beschäftigt.
"Die bestehenden Union-/Deka-Fonds würde ich allerdings nicht blind verkaufen. Die Kosten, Steuerfolgen und bisherige Gewinne müssen vorher geprüft werden."
Was sollte ich hier wo prüfen, nachsehen in Bezug auf Steuerfolgen?
Kosten und Gewinne sind ja einsehbar
Danke für die bisherigen Antworten.
Ich werde wohl das neu anzulegende Geld auf einen breiten Welt-ETF investieren. -
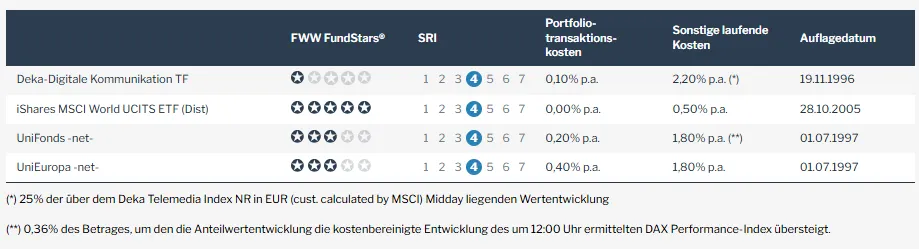
Hier mal im Vergleich Deine Fonds mit dem ältesten in Deutschland verfügbaren MSCI Word ETF:
https://www.fondsweb.com/de/vergleichen…08,DE0009750232
Und der ETF ist mit einer TER von 0,5% echt noch teuer gewesen!
Was sollte ich hier wo prüfen, nachsehen in Bezug auf Steuerfolgen?
Wann hast Du die ersten Fondstranchen gekauft?
Wie viel Gewinn müsstet Du versteuern?
Mit dem folgenden Rechner kannst Du mal ausrechnen, wie lange es in etwa dauert, bis Du die Kosten bei einem Fondswechsel wieder raus hast.
https://www.finanzfluss.de/rechner/etf-wechseln/
PS: Immer daran denken. Die hohen Fondskosten der aktiven Fonds musst Du 100%ig zahlen!
Das breite Fundament fürs Depot
Der neue ETF-Standard für Deine Geldanlage
Mehr Risiko kann langfristig mehr Rendite bringen
ETFs, aktive Fonds und Co.: Was Du über Fonds wissen musst
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht