Ruhestandsrechner

KI-Zusammenfassung

: Warum zeigt der Ruhestandsrechner bei einem Crash in der Mitte oder am Ende teils eine höhere monatliche Entnahme als ohne Crash? In der Community wird als plausible Erklärung genannt, dass der Rechner mit einer vorgegebenen Durchschnittsrendite über die gesamte Laufzeit arbeitet. Ein später Crash kann dadurch rechnerisch durch besonders hohe Renditen davor oder danach ausgeglichen werden. Ein eindeutig belegter Fehler ergibt sich aus den Beiträgen nicht. Außerdem geht es um abweichende Startkapital-Werte gegenüber anderen Rechnern. Genannt werden vor allem unterschiedliche Annahmen zu Steuern, Depotgewinn, Inflation und dazu, ob 2.500 € als Netto- oder Bruttoentnahme gerechnet werden. Mehrere Beiträge sehen solche Rechner nur als grobe Orientierung.

Warum zeigt der Ruhestandsrechner bei einem Crash in der Mitte oder am Ende teils eine höhere monatliche Entnahme als ohne Crash? In der Community wird als plausible Erklärung genannt, dass der Rechner mit einer vorgegebenen Durchschnittsrendite über die gesamte Laufzeit arbeitet. Ein später Crash kann dadurch rechnerisch durch besonders hohe Renditen davor oder danach ausgeglichen werden. Ein eindeutig belegter Fehler ergibt sich aus den Beiträgen nicht. Außerdem geht es um abweichende Startkapital-Werte gegenüber anderen Rechnern. Genannt werden vor allem unterschiedliche Annahmen zu Steuern, Depotgewinn, Inflation und dazu, ob 2.500 € als Netto- oder Bruttoentnahme gerechnet werden. Mehrere Beiträge sehen solche Rechner nur als grobe Orientierung.

Unsere Finanztip-Empfehlungen zu diesem Thema

Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos
  • liegt der Betrag des nötigen Kapitalvermögens viele zehntausend Euro niedriger als beim Finanztip Rechner.
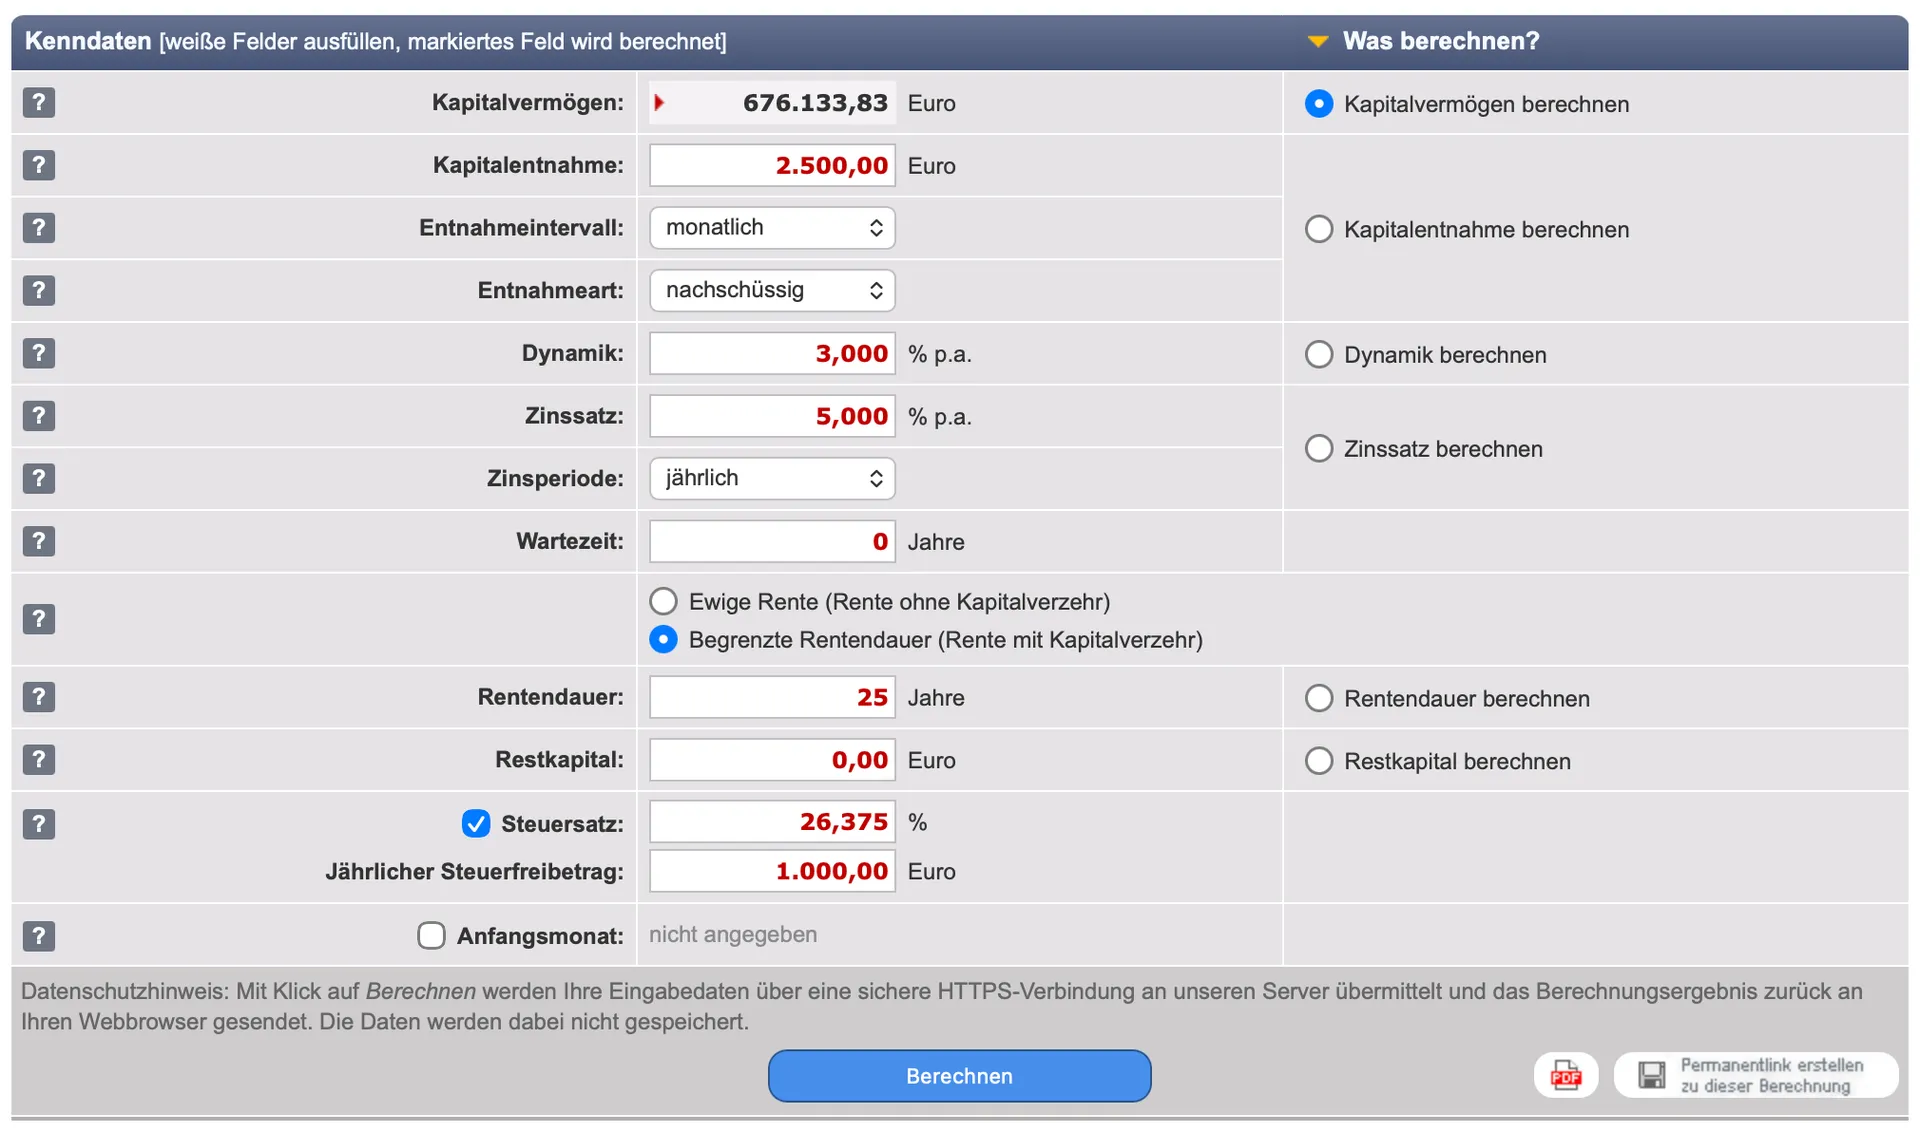
    Nutzt man beim FT-Rechner ansatzweise die selben Parameter (das kann der FT Rechner nicht für die Berechnung des Zielvermögens), kommt man beim FT-Rechner auf weniger nötiges Kapital. Der FT-Rechner geht vermutlich von einer Teilfreistellung der Gewinne und nicht vom Steuerfreibetrag aus (wer geht schon mit 100% Aktien-ETFs in Rente, von denen er monatlich die nötigen Anteile verkauft?).

    Außerdem rechnet der FT-Rechner für den Finanzlaien mit einer Nettoentnahme von 2500€, der andere Rechner aber mit einer Bruttoentnahme von 2500€.

    Wie schon geschreiben wurde, beide Rechner rechnen einfach so grundlegend verschieden, dass man sich die Ergebnisse halt genau ansehen muss oder das ganze mit seinen eigenen Prioritäten nachrechnet.

    Und da kaum jemand mit einem frisch umgeschichteten Depot in die Entnahme gehen dürfte (der Lottogewinner oder Erbe mag das anders sehen), wäre der Entnahmerechner mit der Angabe des bisherigen Depotgewinnes die bessere Wahl (und näher am FT-Rechner) für eine konstante, nur an die Inflation (konstant) angepasste Entnahme:

    https://www.zinsen-berechnen.de/entnahmerechner.php

  • Was bedeutet das also konkret?

    Das es keine "richtigen" Werte auf Knopfdruck gibt. Du musst dich schon in das Thema rein arbeiten und akzeptieren das es keinen richtigen Wert geben kann. Es gibt nur mögliche Spannweiten.

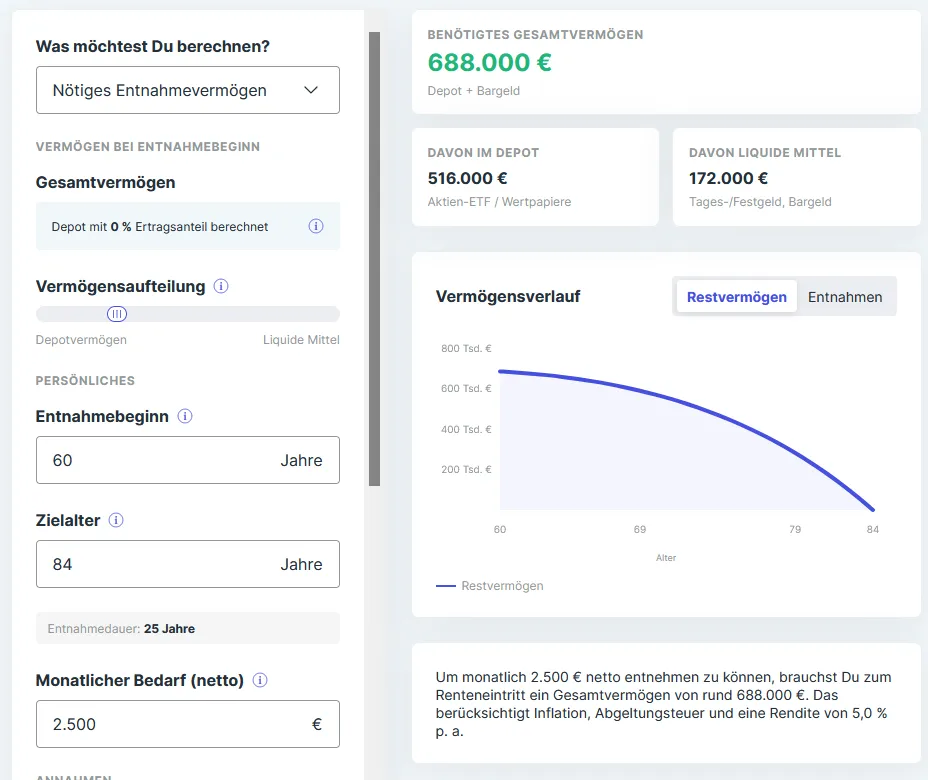
  • Was bedeutet das also konkret? Es macht immerhin einen großen Unterschied aus, ob man €673.000 (Entnahmerechner) beisammen haben müßte oder €746.000 (Finanztiprechner).

    Ich scheine kein Deutsch zu schreiben? Steuern und Gewinn auf den Depotwert vor Entnahmebeginn sind bei beiden Rechnern unterschiedlich.

    Der FT Rechner gibt an, mit welchem Depotgewinn er bei der Ermittelung des nötigen Startguthabens rechnet. Das sind stanadrmäßig 40%, wenn man nicht vorher mit anderen Optionen auf der Seite herum gespielt hat.

    Tut man dies, dann kommt der Rechner auf sehr vergleichbare Werte:

    Dass hier mit 3% Infaltion gerechnet wurde, musst Du mir einfach glauben, die FT-Seite ist nicht für Screenshots gemacht. Bei einer anderen Vermögensauteilung (Depot/Tagesgeld) kommt man auch auf 675k€ benötigtes Kapital. Das liegt vermutlich an den unterschiedlichen Steuern, die auf Depot und TG zu zahlen sind.

    Der von Dir genutzte andere Rechner geht immer von einem komplett verstuerten Anfangskapital aus (wie mein Screenshot vom FT-Rechner).

    Wenn das auch zu kompliziert für Dich ist, dann musst Du den Tipps von Micha-1 folgen und selber lernen, was in D wie und wann versteuert wird und welcher Rechner dies bei welcher Rechnenmethode nutzt.

  • Das eigene Rechnen ist zwingend, wenn das Ergebnis zu Dir und Deinen Bedürfnissen passen soll. Mehr als eine allgemeine Orientierung und Denkanstöße können diese Rechner nicht leisten.

    Daneben erzielst Du einen ungeheuren Wissenszuwachs im Zusammenhang mit einer eigenen Rechnung und findest vielleicht Zugang zu den relevanten Stellschrauben für Deine Situation.

  • Ich habe ebenfalls etwas mit dem Rechner rumgespielt. Auch wenn dieser eigentlich selbsterklärend ist, habe ich mir parallel dazu als Erläuterung das dazugehörige Video von Finanztip angeschaut:

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Dabei ist mir aufgefallen, dass im Video als "monatlicher Bedarf (netto)" der zuvor zu Rentenbeginn berechnete Nettobedarf in Höhe von 1700 € eingetragen wird (ca. bei Min 3:00). Das entspricht dem berechneten Nettobedarf (Rentenlücke) im Alter von 67 Jahren mit der dann vorhandenen Kaufkraft zu Rentenbeginn.

    Im Ruhestandsrechner steht aber als Erklärung zum o.g. Feld "So viel möchtest Du monatlich netto aus dem Depot entnehmen - nach Steuer, in heutiger Kaufkraft". Was ist jetzt eurer Meinung nach richtig? Der Nettobedarf in heutiger Kaufkraft oder zu Rentenbeginn. V.a. bei längeren Zeiträumen bis zum Rentenbeginn macht das einen erheblichen Unterschied.

    Danke für eure Meinungen und eure Hilfe!

  • Für den FT-Rechner gilt die benötigte Netto-Entnahme ab Entnahmebeginn.

    Das Feld "Entnahmebeginn" sagt "Dein aktuelles Alter – Ausgangspunkt für die Berechnung". Man hat keine Chance, im Rechner einen Vorlauf für die Entnahme zu definieren (Aktuelles Alter: 60, Entnahmebeginn 67). Den erwarteten Kaufkraftverlust vor Entnahmebeginn musst Du selber berechnen, genauso wie die zu erwartenden Rendite bis dahin.

  • Das eigene Rechnen ist zwingend, wenn das Ergebnis zu Dir und Deinen Bedürfnissen passen soll. Mehr als eine allgemeine Orientierung und Denkanstöße können diese Rechner nicht leisten.

    Daneben erzielst Du einen ungeheuren Wissenszuwachs im Zusammenhang mit einer eigenen Rechnung und findest vielleicht Zugang zu den relevanten Stellschrauben für Deine Situation.

    In meinem Fall gibt's wohl nicht viel zu rechnen. Eine Rente o. Ä. bekomme ich nicht. Ich habe nur mein Wertpapierdepot. Ab 65, in sechs Jahren, benötige ich ca. €2.500 im Monat. Ich nehme 3% Inflation an und 5% Rendite vor Steuer. Um die Abgeltungssteuer komme ich nicht herum.

  • In meinem Fall gibt's wohl nicht viel zu rechnen. Eine Rente o. Ä. bekomme ich nicht. Ich habe nur mein Wertpapierdepot. Ab 65, in sechs Jahren, benötige ich ca. €2.500 im Monat. Ich nehme 3% Inflation an und 5% Rendite vor Steuer. Um die Abgeltungssteuer komme ich nicht herum.

    Gibt es irgendeinen Sicherheitsbaustein wie beispielsweise eine Lebensversicherung?

    Falls nein, wirst Du deutlich weniger Schwankungen bei der Entnahme aushalten können als andere, bei denen die Entnahme nur ein Zubrot ist. Hast Du Dir dazu mit Blick auf die Depotzusammensetzung Gedanken gemacht?

  • Gibt es irgendeinen Sicherheitsbaustein wie beispielsweise eine Lebensversicherung?

    Falls nein, wirst Du deutlich weniger Schwankungen bei der Entnahme aushalten können als andere, bei denen die Entnahme nur ein Zubrot ist. Hast Du Dir dazu mit Blick auf die Depotzusammensetzung Gedanken gemacht?

    Keine Lebensversicherung oder anderes Vermögen. Wie das Depot in 7 Jahren zusammengesetzt sein soll, weiß ich jetzt noch nicht. Ich bin seit 1995 mit einem "langweiligen" Mix aus Aktien und Anleihen ETFs und über die Zeit durchschnittlich 8,3% sehr gut gefahren.

  • Sich erst kurz vor dem Rentenalter darüber Gedanken zu machen kann teuer werden. Umschichtungen kosten zu viel Steuern.

    Das bis 65 noch fehlende Vermögen - ob mit dem Entnahmerechner oder Finanztiprechner ermittelt - muß ich ja erst noch erwirtschaften; ich weiß ja nicht, welche Anlagestrategie in 7 Jahren besser wäre als die jetzige.

  • Das bis 65 noch fehlende Vermögen - ob mit dem Entnahmerechner oder Finanztiprechner ermittelt - muß ich ja erst noch erwirtschaften;

    Dir ist aber schon klar, dass es auch mal wieder eine Dekade wie 2000-2009 geben kann? Also über 10 Jahre quasi keine Rendite durch Aktien!
    Wie ist Dein Plan B, falls wir eine solche Dekade erleben?

    ich weiß ja nicht, welche Anlagestrategie in 7 Jahren besser wäre als die jetzige.

    Das weiß man immer erst hinterher.
    Ich hoffe mich dadurch abzusichern, dass ich zu meiner Rente einen mehrjährigen Puffer (Cash) habe, falls mich so eine verlorene Dekade an der Börse genau zum Start meiner Rente erwischt.
    Und wenn es ein solchen Crash vor meiner Rente geben würde, muss ich entweder meinen Rentenbeginn um 1-2 Jahre verschieben oder im Ruhestand etwas kleinere Brötchen backen.

  • Wie ist Dein Plan B, falls wir eine solche Dekade erleben?

    Keiner. Außer wie schon immer zu sparen und weiter diversifiziert investiert zu bleiben, habe ich keine anderen Möglichkeiten. Kryptowährungen, Anlageimmobilien, und viele andere vorgeblich clevere Anlagen blende ich, wie schon immer, aus.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen