
Ich hab einen Uralt-Riester aus dem Jahr 2002 mit 3,25% Garantiezins, Überschussbeteiligung und mittlerweile sehr geringen Kosten von ca. 0,14%. Nachdem ich „nur“ noch 10 Jahre bis zur Rente habe (bin Jahrgang 1969) und das Geld unbedingt brauche, frage ich mich, ob es für meine Lage ein lohnendes Angebot im AVD gibt. Oder ist es besser, den alten Riestervertrag in die neue Förderung umzuwandeln? Ich habe die Zusage von Proxalto, dass das ohne neue Abschlussgebühr und zu den bestehenden Konditionen erfolgt.
Ich bekomme aktuell Zulagen für 3 Kinder, ab 2028 für 2 Kinder und bis höchstens 2034 für 1 Kind (es ist dann 25). Rein von der Zulagenhöhe ist die neue Förderlogik für mich besser.
Im Riester sind überschaubare 19.200€, hauptsächlich aus Zulagen. Dafür bekomme ich 109€ lebenslange Rente mit 17 Jahren Rentengarantiezeit. Ich tu halt was ich kann, immer noch besser als nix.
Was meint ihr?

Übertrag von Riester aus dem Jahr 2002 ins AVD sinnvoll oder nicht
-
Chups -
18. November 2026 um 22:24 -
Unerledigt
-
-
Das ist ein sehr interessanter Fall aus der Praxis.
Von der Versicherung würde ich mir vor weiteren Überlegungen bei einem Systemwechsel VORHER bestätigen lassen, ob Garantiezins, Überschussbeteiligung, Kosten und spätere Rentenberechnung bei einem Wechsel der Förderung tatsächlich unverändert bleiben ???Wäre dann auch eine Auszahlung über einen Auszahlplan möglich ?
-
Dazu habe ich eine Anfrage gestellt, die aber noch nicht beantwortet wurde. Dafür habe ich folgendes schriftlich erhalten:
„Sie benötigen bei uns keinen neuen Vertrag. Ihr beitragspflichtiger Riester-Vertrag bleibt die bewährte Grundlage Ihrer Altersvorsorge und kann auf die neue Förderlogik umgestellt werden. Gerade ab einem Alter von 55 ist Ihr guter vertraglich vereinbarter Rechnungszins ein wichtiger Vorteil. Sie brauchen keinen zweiten Anbieter. Im Gegenteil: ein zweiter Vertrag bringt Ihnen keine höhere Zulage, sondern kann neue Abschlusskosten verursachen. Ihr aktueller Vertrag bietet wichtige Vorteile:
✓ Wertvoller Garantiezins: Sie behalten den vertraglich vereinbarten Rechnungszins, der bei heutigen Neuabschlüssen nicht mehr verfügbar ist.
✓ Wichtige vertraglich vereinbarte Garantien bleiben bestehen.
✓ Ihre lebenslange Rentenleistung bleibt erhalten.
✓ Keine neuen Abschlusskosten für einen Neuvertrag.
✓ Neue Fördermöglichkeiten direkt im bestehenden Vertrag nutzen.“
-

Das ist ein sehr interessanter Fall aus der Praxis.
Hört, hört

-
fabioso was soll der Kommentar? Wenn du nix zum Thema beizutragen hast, schreib halt nix.
-
Es ist überhaupt kein Problem, wenn niemand zu meinem Thema was sagen möchte. Aber wer was schreibt, bitte zum Thema.
-
✓ Ihre lebenslange Rentenleistung bleibt erhalten.
Hier ist es gut wenn du über 100 Jahre alt wirst.
Aber dafür wird ja 1/3 des angesparten Betrages in eine separate RV eingezahlt.Der Vorteil vom AVD ist doch, dass du einen Auszahlplan bis 85Jahre oder länger vereinbaren kannst, aber keine anschließende Leibrente mehr abschließen musst. Oder?
-
Gehen wirklich die gesamten monatlichen Einzahlungen in den Vertrag und werden mit 3.25% verzinst oder geht davon noch was irgendwo anders hin?
Einen großen Vorteil beim AVD sehe ich darin, dass man einen Auszahlungsplan anlegen kann und sein Kapital wirklich ausgezahlt erhält. Aber dafür kannst du auch später wechseln.
-
109/1,92= 56,77 Rentenfaktor.
Saidi interessanter Fall für den Umgang mit Altverträgen.
Wer auf Nummer sicher gehen möchte macht bei einem langen Leben mit dem Riester nicht viel falsch.
Die Frage ist halt wie garantiert sind diese 109€. Da muss man dem Anbieter genau auf die Finger schauen. Im AVD ist die Garantie ganz bestimmt mit nur deutlich geringerem Rentenfaktor erhältlich. -
109/1,92= 56,77 Rentenfaktor.
Saidi interessanter Fall für den Umgang mit Altverträgen.
Wer auf Nummer sicher gehen möchte macht bei einem langen Leben mit dem Riester nicht viel falsch.
Die Frage ist halt wie garantiert sind diese 109€. Da muss man dem Anbieter genau auf die Finger schauen.
Exakt. Deshalb bietet sich so ein Fall auch für ein vernünftiges Video von Finanztip an.
Hinweis: die Versicherung (gerade diese Versicherung) müsste ein gesteigertes Interesse daran haben, den Fall unter geänderten Bedingungen ins AV-Depot zu bringen.
Weiterer Hinweis: es wäre rechnerisch sehr interessant, ab 2027 mit Absicht die Kinderzulagen und die eigene Einzahlung von 360 Euro in einen zweiten, neuen Vertrag laufen zu lassen. -
Die Frage ist halt wie garantiert sind diese 109€. Da muss man dem Anbieter genau auf die Finger schauen.
Ich habe einen Ersatzversicherungsschein von Proxalto, gültig ab 1.10.2026.
-
mit 3,25% Garantiezins,
In etwa diesen zins erhälst du aktuell für die nächsten 10 jahre auf Bundesanleihen mit entpsrechendem Ablauf Datum.
Auch bund anleihen mit 15 und 20 Jahren kommen an diesen zins (treppe)
Damit könnte man als sicherheits orientierte Person das aktuelle kaptial damit abbilden
Übrig bliebe dann was man mit neu eingezahltem kaptial macht. Und mit den auslaufenden anleihen. (Z.b. kurzläufer etf)
Ein AVD Produkt anstelle eines Riesters gibt gerade in der auszahl Phase mehr Möglichkeiten...
Ohne neue Einzahlungen und ohne zinsen würden die aktuellen rund 20 000€ bei einem auszahlplan von 20 jahren für eine zusatz Rente von rund 80€/monat reichen. Bei 25 jahren rund 65€
-

Gehen wirklich die gesamten monatlichen Einzahlungen in den Vertrag und werden mit 3.25% verzinst oder geht davon noch was irgendwo anders hin?
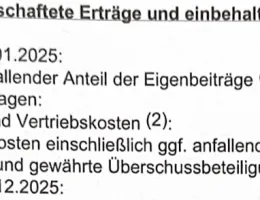
Ich habe jahrelang einmal jährlich 120 € einbezahlt. Der Rest kam aus den Zulagen. Mittlerweile ergänze ich durch Einmalzahlung auf die erforderlichen 4 %. Das hier ist ein Auszug aus der Standmeldung vom 1.1.2026. Die Zulagen sind so gering, weil ich verpasst habe, auf die 4% aufzustocken.
-
Ich habe einen Ersatzversicherungsschein von Proxalto, gültig ab 1.10.2026.
Wie viele Kinder wurden vor 2008 geboren?
Ist diese monatliche Rente der Betrag, den du auch bekommen würdest, wenn du ab jetzt gar nichts mehr einzahlst und die Rente dann ab 60 abrufst ? Das geht bei älteren Verträgen.
Wie viel hast du im Jahr 2026 ohne die Zulagen real eingezahlt? -
Drei Kinder sind 2000, 2002, 2004 und 2009 geboren. Der Älteste ist schon raus aus den Zulagen, für die anderen bekomme ich noch.
Wenn ich ab 1.1. nichts mehr eingezahlt hätte, würde ich 101€ monatliche Rente ab 1.1.2034 bekommen bei ca. 18.100€ Kapital. Früher geht glaub nicht.
Mein Eigenbeitrag in 2026 waren 468€. -
Lies dir mal den Artikel von Hartmut Walz durch:
4. Teil - Garantierte Rentenfaktoren - Prof. Dr. Hartmut Walz
Proxalto ist jetzt nicht dafür bekannt eine Wohltätigkeitsorganisation zu sein.
Das heißt jetzt nicht das jeder Vertrag schlecht ist, aber wenn es Schlupflöcher gibt könne diese dann auch genutzt werden.
Leider ist mein Vertrauen in die Finanzindustrie gering bis nicht vorhanden.
Vergleicht man die Finanzindustrie mit der Automobilindustrie hat diese jahrelang Autos verkauft die nur Rückwärts fahren und kein Mensch hat sich beschwert.
Langfristige Kapitalanlage muß eine Rendite oberhalb der Inflation erzielen sonst wird sich arm bzw. rückwärts gespart.
-
Früher geht glaub nicht.
Danke für die Informationen. Bitte im Vertrag nachschauen, was exakt geregelt ist. Möglicherweise kann die Rente auch mit 60 abgerufen werden.
-
Tomarcy Mach ich, dauert aber ein bisschen
-
Tomarcy Mach ich, dauert aber ein bisschen
Kein Problem. Lass dir im Moment gar nichts.
-
Ich habe jahrelang einmal jährlich 120 € einbezahlt. Der Rest kam aus den Zulagen. Mittlerweile ergänze ich durch Einmalzahlung auf die erforderlichen 4 %. Das hier ist ein Auszug aus der Standmeldung vom 1.1.2026. Die Zulagen sind so gering, weil ich verpasst habe, auf die 4% aufzustocken.
Ich hab mal schnell die Zinsen auf 17000€ ausgerechnet - 552,50€ im Jahr. Die ausgewiesenen Zinsen sind also die zugesagten 3,25%.
Da geht also neben den 22€ Gebühren nichts (mehr) verloren.Die Kinderzulagen wurden schon diskutiert. Und auch die (fehlende) Verlässlichkeiten von Rentenfaktoren.
Bleibt noch die Frage, ob ein Auszahlplan sinnvoll ist und du das Kapital bis Alter 85 oder mehr verbrauchst oder ob eine praktisch endlose Absicherung erfolgt.
-
Diese Alternativen gibt es zur teuren Riester-Kündigung
Vor der Reform noch einen Vertrag abschließen?
Das ändert sich 2027 bei der Altersvorsorge
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht