Portfolio bei Quirion auflösen

  • Hallo liebe Community,

    ich habe bei Quirion ein 70/30 Portfolio mit einem Wert von ~150.000 Euro, welches einen nicht realisierten Gewinn von 20.000 Euro besitzt. (Zur Info, 20000 unrealisierte Gewinne zu 39000 Gewinnen gesamt)


    Da Finanztip von Investitionen in Robos abrät und mich die vielen Transaktionen, die Quirion in dem Portfolio vornimmt sehr stört/irritiert, frag ich mich, ob es (finanziell) sinnvoll ist, das ganze aufzulösen und selber bei Scalible zu 70 % in einen FTSE Allworld und zu 30% in einen Geldmarktfond oder in einen Vanguard lifestrategy 60/40 80/20, anzulegen .

    Ich erhoffe mir dadurch die Kosten zu reduzieren und es generell zu vereinfachen.
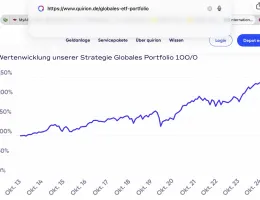
  • Da ich Quirion nur vom Namen kenne, würden mich die Kosten für die ganzen Transaktionen interessieren, sowie die eventuellen Kosten für das Depot.

    Wie stark ist denn die Performance? Liegt sie gleich niedriger oder höher im Vergleich zu dem All-World den du besprechen möchtest (ist übrigens eine gute Wahl)?

    Wie lange sollen die Anlagen noch laufen? Das Realisieren der Gewinne sollte ja etwas kosten und das müsste man gegenrechnen.

  • Deine Idee, dein Depot selber zu strukturieren statt den teuren Robo zu nutzen, finde ich gut. Denn eigentlich ist die Geldanlage einfach, man sollte nur am Anfang einmal eine gute Struktur festlegen und sich dann daran halten.

    Deine beiden Strukturideen sind nicht gleich. Ein Geldmarktfonds gehört zum risikoarmen Teil, sein Wert schwankt nicht, vergleichbar mit einem Tagesgeld. Der Anleiheteil im Vanguard Lifestrategy dagegen besteht auch aus langlaufenden Staats- und Unternehmensanheihen. Diese können im Wert schwanken, also auch zwischenzeitlich an Wert verlieren, sind daher eher dem risikoreichen Teil des Portfolios zuzurechnen. Die Idee dahinter ist, dass Anleihen und Aktien oftmals gegenläufig schwanken, muss aber nicht immer der Fall sein.

    Beide Konzepte sind üblich, du solltest dich nur für eine Variante entscheiden. Finanztip empfiehlt das risikoreich/risikoarm-Modell, in den USA ist wohl eher die Lifestrategy-Variante gebräuchlich.

    Vor der eventuell kompletten Auflösung des Quirion-Depots würde ich erstmal eine Liste erstellen mit allen Depotpositionen inkl. aktuellem Wert und (unrealisiertem) Gewinn. Dann herausfinden, ob sich die einzelnen Positionen in ein normales Depot übertragen lassen.

    Vielleicht musst du nicht alles verkaufen und alle Gewinne realisieren. Kleine Positionen und Nischen-ETF würde ich(!!!) verkaufen, schon allein damit das Depot halbwegs übersichtlich wird. Bei größeren Positionen würde ich überlegen, ob sie ins Konzept passen.

    Ein MSCI World dürfte bei mir wahrscheinlich bleiben, obwohl ich für Neuanlagen die 1-ETF-Lösung inkl. EM bevorzugen würde (MSCI ACWI, MSCI ACWI IMI oder FTSE). Mehrere unterschiedliche MSCI World würden mich dann aber nerven.

    Bei den Anleihen stellt sich wie oben erklärt die Frage, ob sie zum risikoarmen oder risikoreichen Bereich zählen. Und damit, ob sie in dein Konzept passen.

  • VIelen Dank für all die Anregungen und Tipps,


    bei mir ist die Aufteilung in 70% Aktienetf( 11 Stück!) und 30% Anleiheetf (10 Stück!). Man hat keinen Einfluss auf die Auswahl der ETF. Die Aufteilung macht Quirion selbst, daher wohl auch die vielen Transaktionen. Die ETF sind teilweise thesaurieren und ausschüttend. Die Kosten betragen 0,48% und werden einmal monatlich eingezogen. Letzten Monat waren es ca 60 Euro.

    Die Performace lag bei 15% (12 Monate)

    Ein "Ablaufdatum" war von meiner Seite nicht geplant. Ich hätte wahrscheinlich in 10 Jahren begonnen mit der Auszahlung.

    Es war als stabile Altersvorsorge gedacht, die extra geparkt ist., Abseits von meinem Scalable Depot, welches ich immer noch via Sparplan bespare.

    Aber wie gesagt, mich stören inzwischen die Kosten und vor allem die vielen Transaktionen.

    Deshalb würde ich das Geld gerne wieder als ähnliche Altersvorsorge anlegen.


    Ich habe bei Scalable 95.000 im Tagesgeld und ca 300.000 in 3 Weltweit anlegenden ETF (FTSE all World, MSCI World und Gerd Kommer).

  • Ich würde hier weniger auf die 15 % Rendite der letzten zwölf Monate und mehr auf die langfristige Struktur schauen.

    Bei 150.000 € kosten Dich die 0,48 % immerhin rund 720 € jährlich zusätzlich zu den ETF-Kosten. Wenn Du die Anlage selbst problemlos umsetzen kannst, sehe ich bei Deiner Situation keinen offensichtlichen Grund, diese laufenden Kosten zu bezahlen.

    Die vielen Transaktionen sind dagegen nicht das eigentliche Problem. Quirion muss bei einem Portfolio aus 21 ETFs regelmäßig rebalancieren. Ein einziger Welt-ETF macht das naturgemäß wesentlich einfacher. Siehe deinen Kommer-ETF und die beiden anderen Welt-ETF.

    Vor einer Auflösung würde ich allerdings die Steuerfolgen des Verkaufs genau berechnen. Das kann wichtiger sein als ein Teil der künftigen Kostenersparnis.

    Ansonsten würde ich es radikal vereinfachen: einen breit gestreuten Welt-ETF (das kann auch der Kommer-ETF sein) für den Aktienanteil und einen klar definierten Sicherheitsbaustein für den Rest.

    Und bei Dir würde ich unbedingt das gesamte Vermögen betrachten: 150.000 € Quirion, 300.000 € Welt-ETFs und 95.000 € Tagesgeld. Entscheidend ist die Aktienquote über alles hinweg und nicht, ob jedes einzelne Depot für sich 70/30 erfüllt.

    Bei über 500.000 € Gesamtvermögen würde ich jedenfalls eher auf eine einfache, dauerhaft durchhaltbare Struktur setzen als auf einen Robo mit vielen Transaktionen.

    Ich vermute, dass du den Robo anfangs als Benchmark für deine andere Geldanlage gedacht hast.

    Mache es dir doch einfacher.

  • Rebalancing wird anscheinend immer ausgelöst, wenn Ausschüttungen wieder angelegt werden.

    Das sind dann bis zu 20 Käufe und Verkäufe und beim Verkauf von Anleihen gilt ja auch nicht die Teilfreistellung. Ab und an tauschen sie die ETFs komplett. Dadurch wahrscheinlich auch die Differenz zwischen dem Realisierten und dem Gesamgewinn.


    Ich schau mal, wie sich das ganze Kostenmässig auswirkt, wenn man die 0,48 % Kosten mit einrechnet.

    Tomarcy Ich werde versuchen das Ganze zu straffen und zu vereinfachen.

  • Quirion ist schlimm, brutale Unterperformance!

    Bernd123
    30. Juli 2025 um 09:03
Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen