

Sagen wir es mal ganz einfach: die Zulage gibt es immer, einen eventuellen Zusatzvorteil natürlich nur, wenn er über eine Steuererklärung beantragt wird und geprüft werden kann.
Darauf können wir uns sicher einigen. 

Sagen wir es mal ganz einfach: die Zulage gibt es immer, einen eventuellen Zusatzvorteil natürlich nur, wenn er über eine Steuererklärung beantragt wird und geprüft werden kann.
Darauf können wir uns sicher einigen.
Ich hatte das Konstrukt so verstanden, dass ich einen Teil als Steuerersparnis bekomme und dazu zwingend eine Erklärung abgeben muss. Bzw dort Angaben machen muss.
Von Riester habe ich keine Ahnung

Ich hatte das Konstrukt so verstanden, dass ich einen Teil als Steuerersparnis bekomme und dazu zwingend eine Erklärung abgeben muss. Bzw dort Angaben machen muss.
Von Riester habe ich keine Ahnung
Es ist eigentlich sehr einfach.
Wer das AV-Depot hat, erhält die Zulage exakt nach der Höhe seiner Einzahlung.
Eine Steuererklärung ist dafür nicht erforderlich.
Wer zusätzlich noch eine eventuelle steuerliche Förderung möchte, muss hierzu Angaben in einer Steuererklärung machen.
Es lohnt sich nur wenn es keinen Crash kurz vor der Auszahlungsphase gibt bei einem kurzen Einzahlungszeitraum. Jedenfalls habe ich keine Möglichkeit gefunden die Auszahlung nach 70 Jahren zu starten und fängt man erst mit 60++ an das AVD zu nutzen ist der Zeitraum zum aussitzen eines Crash zu gering.
So waren meine Gedanken und ich habe für mich den Plan verworfen.
Merci für euer vieles Gehinschmalz. interessant war die Info, dass bei Auszahlung des staatl. AV-DepotsSozialabgaben fällig werden können, oder hab ich das falsch verstanden. Beim ETF sei es nur Abgeltungssteuer auf die Zinsen. Meine Krankenkasse will aber immer mal wieder wissen, welche Einnahmen ich habe, da zählen auch Kapitalerträge dazu. Also auch hier könnten also Sozialabgaben fällig werden, oder nicht?

Es lohnt sich nur wenn es keinen Crash kurz vor der Auszahlungsphase gibt bei einem kurzen Einzahlungszeitraum. Jedenfalls habe ich keine Möglichkeit gefunden die Auszahlung nach 70 Jahren zu starten und fängt man erst mit 60++ an das AVD zu nutzen ist der Zeitraum zum aussitzen eines Crash zu gering.
So waren meine Gedanken und ich habe für mich den Plan verworfen.
Du hast etwas sehr Wichtiges nicht verstanden. Du musst überhaupt keinen Aktien ETF kaufen.
Somit kann es dir auch egal sein, wenn es einen starken Rückgang am Aktienmarkt gibt.
Merci für euer vieles Gehinschmalz. interessant war die Info, dass bei Auszahlung des staatl. AV-DepotsSozialabgaben fällig werden können, oder hab ich das falsch verstanden. Beim ETF sei es nur Abgeltungssteuer auf die Zinsen. Meine Krankenkasse will aber immer mal wieder wissen, welche Einnahmen ich habe, da zählen auch Kapitalerträge dazu. Also auch hier könnten also Sozialabgaben fällig werden, oder nicht?
Riester/AVD ist eigentlich sv-frei, aber wenn Du als freiwilliges Mitglied einer gesetzlichen Kasse versichert bist, dann zahlst Du ja ohnehin auf alles KV-Beiträge.
Du hast etwas sehr Wichtiges nicht verstanden. Du musst überhaupt keinen Aktien ETF kaufen.
OK, das habe ich nicht gewusst.
Es ist eigentlich sehr einfach.
Wer das AV-Depot hat, erhält die Zulage exakt nach der Höhe seiner Einzahlung.
Eine Steuererklärung ist dafür nicht erforderlich.Wer zusätzlich noch eine eventuelle steuerliche Förderung möchte, muss hierzu Angaben in einer Steuererklärung machen.
D.h. Du würdest darauf verzichten?
Im Beispiel >60 und 2 Kinder kommen lt. Finanztip-Rechner dann in 5 Jahren gerade mal 524€ mehr als im ETF Depot dabei raus. Trotz einer Förderquote von über 60%! Ob man dann wirklich auf die zusätzlichen 337€ Steuererstattung verzichten will? Ich sage ja, das Konstrukt ist komplex und bringt erstaunlich wenig.
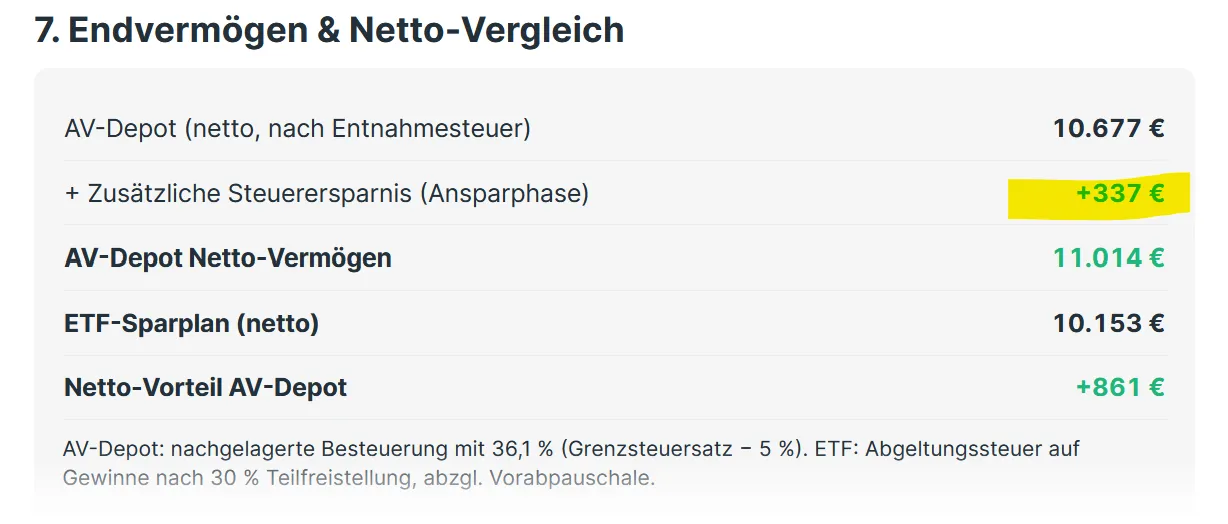
OK, nochmal rumgespielt. Es kommt stark auf das Einkommen ein. Bzw dem Rentensteuersatz, den der Rechner dann daraus macht. Damit steht und fällt das ganze. Wer wenig verdient, für den ist das ein No-Brainer.
Es gibt noch ein Kind (18) in Ausbildung
Sonst sprechen das immer andere an: Hat das Kind schon eine BU?

Sonst sprechen das immer andere an: Hat das Kind schon eine BU?
Wenn man generell über das Thema spricht: mit wieviel Monatsbeitrag muss man bei einem gesunden Mensch diesen Alters rechnen ? Und wer soll das zahlen?
Für eine 18-jährige Gymnasiastin sind das bei 1.500 EUR BU Rente bis 67 mit 3% Leistungsdynamik gut 70 EUR bei guten Anbietern.
Fürsorglich Eltern übernehmen i.d.R. die Beiträge solange bis das Kind finanziell auf eigenen Füßen steht.
Noch eine Frage zum Themenbereich "AVD mit 60+ beginnen":
Kann während der Auszahlphase, die ja mindestens bis zum 85. Lebensjahr dauert, weiter in das AVD eingezahlt werden, um von der staatlichen Förderung zu profitieren?
Nein. Du kannst lediglich bis zum Beginn der Auszahlphase einzahlen.

Noch eine Frage zum Themenbereich "AVD mit 60+ beginnen":
Kann während der Auszahlphase, die ja mindestens bis zum 85. Lebensjahr dauert, weiter in das AVD eingezahlt werden, um von der staatlichen Förderung zu profitieren?
Nee, Förderung durch Zulage ist dann vorbei.
Nein. Du kannst lediglich bis zum Beginn der Auszahlphase einzahlen.
Nee, Förderung durch Zulage ist dann vorbei.
Sind noch ungeförderte Einzahlungen möglich?
Sind noch ungeförderte Einzahlungen möglich?
Sehr gute Frage! Ich würde das vermuten oder zumindest hoffen.
Andererseits kann ich mir vorstellen, dass die staatliche Interpretation einer privaten Zusatzrente enger gefasst ist und die Antwort Nein lautet.
Man könnte auch den Beginn der Auszahlphase aufschieben. Beim Auszahlplan kann man ja auch noch stückweise investiert bleiben. Neurs Geld wird man aber wohl nicht mehr unterbringen können.
Was bringt die Altersvorsorge für Schulkinder?

So viel Geld brauchst Du im Ruhestand jeden Monat
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht