Auf Wunsch greife ich das Thema in einem separaten Thread auf.
Hintergrund: Folgende Frage wurde von einem unbekannten User vor zwei drei Tagen an Prof. Walz gestellt:
Frage an Prof. Hartmut Walz:
"Eine Frage aus der Verhaltensökonomie, auf dessen ich keine Antwort finde: Geldmarktfonds nur aus kurzlaufende Bundesanleihen ("Benchmarkt in Europa") oder kurzlaufende Staatsanleihen von allen Eurostaaten ? Ist es risikoärmer wenn man streut sich dafür aber schlechtere Schuldner ins Boot sich holt ? Nehme ich nur
kurzlaufende deutsche Staatsanleihen dann habe ich nur einen Schuldner, dafür aber die beste Bonität. Nehme ich einen ETFs auf mehrere Staaten, bin ich zwar breiter diversifiziert, dafür aber schlechtere Bonität.
Welche entscheidende Frage muss ich mir stellen um eine Antwort für meine Frage zu finden ? "
Antwort von Prof. Hartmut Walz:
"Ihre Frage ist m. E. nicht unbedingt verhaltensökonomisch, sondern eher geldpolitisch und strategisch. Aber sie ist sehr gut und verdient einen Antwortversuch.
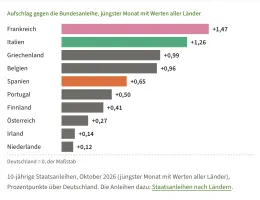
Ihre Bewertung von Deutschen Bundesanleihen als beste Bonität in der Eurozone ist nachweislich richtig. Ob das jedoch zukünftig so bleibt und ob der Bonitätsvorsprung noch relevant ist, wenn eine andere große Euro-Volkswirtschaft in Probleme gerät, ist sehr fraglich.
Bei der Griechenland-Krise genügte die überzeugende ,Whatever it takes!"-Rede von Mario Draghi (26. Juli 201 2). Unbedingt sehenswert - nehmen Sie sich die 18 Sekunden Zeit:
https://www.youtube.com/watch?v= W97hM8eCE5g
Aber sollte z.B.Frankreich oder Italien oder ?2? an den ,Kipp-Punkt" kommen, wäre eine solche Rede vermutlich nicht mehr ausreichend. Vielmehr würde wohl die Ausgabe von Euro-Bonds in hohem Volumen erforderlich um den Zerfall der Eurozone zu verhindern. Eine solche Haftungs-Allianz bzw.
Vergemeinschaftung der Schulden würde den Bonitätsvorsprung der Deutschen Bundesanleihe beseitigen.
Wahrscheinlich sind wir von diesem Punkt noch sehr weit entfernt und ich will keineswegs dramatisieren oder Ängste schüren. Jedoch relativiert sich die Frage ,deutsche oder europäische Staatsanleihen" angesichts der o. g. Uberlegungen. Der Alternativenraum weitet sich z. B. in Richtung auf Global Aggregate Bonds, die in Euro denominiert sind oder sogar in Richtung auf die älteste Währung der Welt, die nun schon 6.000 Jahre nie wertlos wurde - nämlich Gold.
Und wie immer, wenn wir keine Prognosen machen können, ist eine Mischung der verschiedenen Alternative eine robuste Lösung".
Ich finde die Antwort von Prof. Walz (den ich sehr schätze) interessant.
Hier die Quelle: Ein Kommentar unter dem Video:



 Risikoarm bedeutet für mich vor allem: Extrem schwankungsarm und liquide. Bei Gold kann ich noch einen ,,use case" erkennen, wenn man sich vor einem Zusammenbruch der Eurozone schützen will. Aber bei Aggregate Bonds, die in Euro gehedged sind?


 Sehr interessant.