Alles in Aktien? Oder doch die Renaissance von 60/40?

  • In einem anderen Thread ist die Diskussion themenfremd abgeglitten … zu der Frage, ob das gute alte 60/40-Aktien/Anleihen-Portfolio eine Renaissance erlebt und ggü. einem reinen Aktienportfolio (wieder) im Vorteil ist.

    Man muss ja nur mal im Backtest den MSCI World gegen ein 60/40-Portfolio anschauen. Über lange Jahre lag 60/40 vorne.

    Ich hab‘ nochmal bei Backtest isoliert den MSCI World gegen Industrieländer-Staatsanleihen (Xtrackers Global Sovereign) angeschaut. Daten ab Januar 1985, Investment via gleichbleibendem Sparplan.

    Bis Ende 1996 laufen beide praktisch gleich auf.
    Bis Anfang 2013 liegt mal das eine, mal das andere vorne.
    Die massive Outperformance des Aktienmarkts ggü. den Staatsanleihen beruht ausschließlich auf der Zeit ab Anfang 2013, in der der Aktienmarkt den Staatsanleihen brutal davonläuft.

    Das muss man sich vielleicht mal wieder vergegenwärtigen … und auch fragen, was mit mancher Aktieneuphorie passiert, wenn mal aufm Aktienmarkt viele Jahre wenig bis gar nichts läuft.

    Umgekehrt könnte man vielleicht hier doch auch mal diskutieren, ob eine möglichst hohe Aktienquote tatsächlich die erfolgsversprechendste Strategie ist, oder 60/40 Aktien/Anleihen eine Renaissance erlebt.

    Man mag sagen: Jetzt darauf zu switchen, wäre der Versuch von Markettiming (verschiedener Anlageklassen). Ist das aber die Entscheidung, neben (Schwankungen reduzierendem) Cash nur Aktien ins Portfolio zu nehmen, nicht auch? Getroffen in einer Zeit, in der eben nur mit Aktien nennenswerte Rendite zu machen war und nicht mit Anleihen. Und mit der man mal eben den größeren Teil des weltweiten Kapitalmarkts ausgeklammert hat.

    Tomarcy hat angeregt, dazu einen eigenen Thread zu eröffnen … hier ist er. Bin gespannt auf die verschiedenen Positionen in der Frage.

  • Das schöne ist ja das es dafür einfache und kostengünstige Gesamtlösungen gibt.

    Ich bin mir sicher das ein stumpfes kostengünstiges 60/40 Portfolio langfristig immer die Inflation schlägt und so den Kaufkrafterhalt zumindest sicherstellt.

    Damit macht man nicht den größten Fehler, hat wenig Arbeit und die Schwankungen am reinen Aktienmarkt werden etwas nivelliert.

    Sollte es langfristig mit den Aktienrenditen wieder zum Mittelwert gehen müssten auch erstmal einige Jahre mit geringer Aktienrendite anstehen.

    Da dürfte dem ein oder anderen Kleinanleger der nur auf Aktien setzt der Arsch auf Grundeis gehen, aber eine Risikolose Rendite hat es noch nie gegeben.

    Alles kann passieren, sogar das Gegenteil.

  • Spannender Thread. Da gibt es auch den ein oder anderen Thread hier im Forum dazu, wo man sich über sehr viele Seiten hinweg dazu einlesen kann.

    Damit wir über dasselbe sprechen: Ist Deine These: Das 60/40 Portfolio liefert eine vergleichbare Rendite wie ein 100% Aktienportfolio?

    Wir brauchen auch noch:

    1. Wie lange ist der Anlagehorizont?
    2. Geht es um maximale Rendite, Reduktion der Volatilität oder beste Sharp Ratio?

  • In einem anderen Thread ist die Diskussion themenfremd abgeglitten … zu der Frage, ob das gute alte 60/40-Aktien/Anleihen-Portfolio eine Renaissance erlebt und ggü. einem reinen Aktienportfolio (wieder) im Vorteil ist.

    Dazu müsste man zunächst mal definieren, was der konkrete Vorteil sein soll. :/
    Es steht sicherlich außer Frage, dass ein 100% Aktien-Portfolio langfristig von der reinen Rendite her einem Mischportfolio überlegen sein dürfte.
    Und auch hier kommt es dann auch wieder darauf an: Wird einmalig Summe X für einen Zeitraum von 20-40 Jahren investiert oder wird über einen Zeitraum von 20-40 Jahren ein Sparplan gefüttert.:/

    Einmal editiert, zuletzt von monstermania (18. November 2026 um 13:43)

  • Bei sowas schwingt halt immer ein bisschen mit, dass man irgendwie wisse oder eine Wahrscheinlichkeit erahnen könne, wie sich die Assets Aktien und Anleihen in den kommenden Jahrzehnten entwickeln werden. Ich denke das ist nicht möglich. Wir wissen nur, dass verschiedene Assets ein anderes Risiko haben und langfristig ein höheres Risiko eine höhere Rendite bedeutet.

    Ich denke mit diesem Wissen gibt zwei Herangehensweisen ein Portfolio aufzubauen. Ich habe Nummer 2 gewählt, weil sie für mich einfacher und intuitiver ist.

    1. Portfolioebene

    Ich baue mir ein Portfolio aus mehreren Assets, um die für mich ideale Rendite-/Risiko-Kombination zu erstellen. Meine Assets haben einen bestimmten Anteil am Portfolio in Prozent. Ich betreibe Rebalancing.

    2. Liquiditätsebene

    Mein Liquiditätsbedarf darf kein Schwankungsrisiko haben und darf somit nur in den Geldmarkt investiert werden (Aktien und Anleihen längerer Laufzeit eignen sich nicht). Alles andere lege ich in die langfristig rentabelste Anlageklasse an: Aktien. Mein Liquiditätsbedarf ist ein Betrag in Euro (Safe Asset Floor).

    Ich denke man sollte die beiden Sichtweisen unterscheiden. Sonst redet man sehr wahrscheinlich aneinander vorbei.

    Es gibt natürlich auch die Möglichkeit beide Ebenen zu mischen und sich auf der einen Seite ein Misch-Portfolio aufzubauen (risikobehafteten Teil) und gleichzeitig eine Liquiditätsreserve im Geldmarkt vorzuhalten. Ich denke man sollte dann aber das Ziel genau definieren. Geht es um mehr Rendite als im Aktienmarkt bin ich skeptisch. Geht es um weniger Volatilität (geringere subjektive Risikotragfähigkeit) oder die Senkung des SORR, ist das ein meines Erachtens ein sinnvoller Weg.

  • Ich hab‘ nochmal bei Backtest isoliert den MSCI World gegen Industrieländer-Staatsanleihen (Xtrackers Global Sovereign) angeschaut. Daten ab Januar 1985, Investment via gleichbleibendem Sparplan.

    Bis Ende 1996 laufen beide praktisch gleich auf.
    Bis Anfang 2013 liegt mal das eine, mal das andere vorne.
    Die massive Outperformance des Aktienmarkts ggü. den Staatsanleihen beruht ausschließlich auf der Zeit ab Anfang 2013, in der der Aktienmarkt den Staatsanleihen brutal davonläuft.

    Wer will kann ja selbst mal spielen:

    https://curvo.eu/backtest/de/ve…lATk0BmQ0bCmvQA

  • Es steht sicherlich außer Frage, dass ein 100% Aktien-Portfolio langfristig von der reinen Rendite her einem Mischportfolio überlegen sein dürfte.

    Eine interessante Konstruktion: Eingeleitet mit der starken Formulierung, dass es sicherlich außer Frage steht, fängt der Satz seine zentrale Aussage im letzten Wort mit dem im Konjunktiv stehenden Modalverb „dürfte“ wieder ein. Bist Dir doch nicht sooo sicher damit, wie Du in der Einleitung suggerierst, um einen starken Indikativ mit „wird“ zu verwenden? ;)

    Ist Deine These: Das 60/40 Portfolio liefert eine vergleichbare Rendite wie ein 100% Aktienportfolio?

    Offen gesagt, habe ich gar keine fertige These … höchstens einen Gedanken, der es wert sein könnte, in gemeinsamem Überlegen geprüft zu werden.

    Und der lautet, nach den beim Backtest zu sehenden Daten ab 1985:

    1. Über weite Strecken haben breit gestreute Anleihen eine praktisch gleiche Rendite wie breit gestreute Aktien geliefert.
    2. Über einen noch längeren Zeitraum lag das klassische 60/40-Portfolio über einem 100/0-Portfolio.
    3. Die sagenhafte Outperformance von Aktien ggü. Anleihen beruht alleine auf der Entwicklung ab 2013.
    4. Ist die Aktien-Euphorie, die Anleihen bspw. hier im Forum viel Skepsis entgegenschlagen lässt, nur eine besondere Art von Markettiming - bei dem man einer haussierenden Anleiheklasse hinterhergelaufen ist und eine andere Anleiheklasse (die zufälligerweise auch noch die größere der beiden ist) links liegen gelassen hat?
  • Und der lautet, nach den beim Backtest zu sehenden Daten ab 1985:

    1. Über weite Strecken haben breit gestreute Anleihen eine praktisch gleiche Rendite wie breit gestreute Aktien geliefert.
    2. Über einen noch längeren Zeitraum lag das klassische 60/40-Portfolio über einem

    Lag das nicht hauptsächlich an dem jahrzehntelangen Zinssenkungen (=steigenden Anleihekursen)? :/

    Momentan rentieren Anleihen in Euro knapp über Null Prozent nach Inflation. Vielleicht pendelt es sich irgendwann bei +1% (real) ein. Mehr kann man dann auch nicht erwarten. Es sei denn die Zinsen sinken wieder. Oder man geht in andere Währungsräume. Im Euroraum liegen wir allerdings momentan ,,nur" bei nominal 3-4 % p.a. und müssten dann wieder auf Null fallen, damit sich eine deutlich positive Rendite realisieren lässt.

  • Und der lautet, nach den beim Backtest zu sehenden Daten ab 1985:

    Achtung...in den frühen 80ern hatten die Zinsen einen Höhepunkt aufgrund der Inflation in den 70ern. Das führt dazu, dass Anleihen im folgenden Zeitraum aufgrund der Kursgewinne sehr gut abschneiden. Und das ist so ein bisschen die Krux an der ganzen Diskussion. Abhängig vom gewählten Zeitraum kommen ganz unterschiedliche Ergebnisse raus. In der Tendenz gewinnen aber die Varianten mit hohem Aktienanteil.

    Und wie hast du deinen Backtest gemacht? Einmalanlage? Sparplan? Sparplan konstant oder dynamisch?

    Ich würde mich hier eher an die Theorie halten. Bei einem Unternehmen werden im Fall der Fälle Anleihengläubiger zuerst bedient, Aktionäre nur falls etwas übrig ist. Aktien müssen also eine Überrendite liefern, damit das Sinn macht. Und Staatsanleihen sind gegenüber Unternehmensanleihen weniger riskant, müssen der Logik nach also weniger Rendite bieten. Für gleiche Performance bei Aktien und Anleihen ist die theoretische Unterfütterung jedenfalls ziemlich dürftig. Was aber nicht heißt, dass eine gemischtes Portfolio zwingend eine schlechte Idee ist

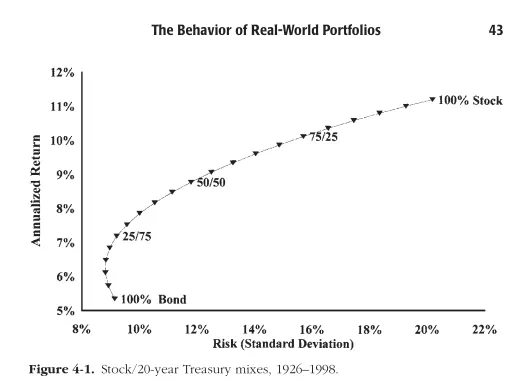
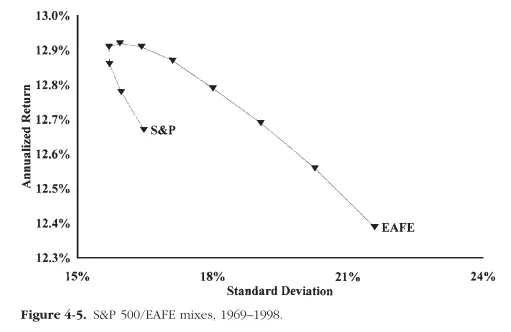
    Grafik aus "The Intelligent Asset Allocator"

    Man sieht sehr schön, dass man für relativ geringe Verluste bei der Rendite mit einem gemischten Portfolio einen hohen Teil der Schwankung rausnehmen kann oder aber...bei passender Mischung und Korrelation auch für geringere Schwankungen höhere Renditen erwirtschaften als jede einzelne Klasse

  • Eine interessante Konstruktion: Eingeleitet mit der starken Formulierung, dass es sicherlich außer Frage steht, fängt der Satz seine zentrale Aussage im letzten Wort mit dem im Konjunktiv stehenden Modalverb „dürfte“ wieder ein. Bist Dir doch nicht sooo sicher damit, wie Du in der Einleitung suggerierst, um einen starken Indikativ mit „wird“ zu verwenden?

    OK. Auf einen Zeitraum von 50 Jahren steht es außer Frage, dass globale Aktien eine bessere Rendite liefern als globale Staatsanleihen.
    Bist Du mit dieser Präzisierung zufrieden? :rolleyes:

    Wir wissen, dass es in der Vergangenheit auch längere Perioden gab in denen Aktien gegenüber Staatsanleihen schlechter abgeschnitten haben. Und insbesondere, wenn Du per Sparplan investierst, kann es wenn es blöd läuft eben passieren, dass Du genau so eine Phase erwischt. Bei einem Sparplan über 30 Jahre haben die Renditen der letzten 10 Jahre ein ganz anderes Gewicht wie die Renditen der ersten 20 Jahre.
    Daher wird ja auch häufig empfohlen irgendwann vom Vermögensaufbau in die Phase des Vermögenserhalts umzuschalten.

  • Lag das nicht hauptsächlich an dem jahrzehntelangen Zinssenkungen (=steigenden Anleihekursen)? :/

    Wenn es (nur) daran gelegen hätte, hätten die Anleihen aber auch nach 2013 mit den Aktien mithalten müssen, da auch dann noch Zinssenkungen zu steigenden Anleihekursen geführt haben. Umgekehrt sollten sinkenden Zinsen aber auch ein Booster für Aktien sein, und das waren sie auf weiter Strecke nicht.

    Oder fußt der dargestellte Befund ausschließlich auf den besonderen Ereignissen DotCom-Blase und Weltfinanzkrise?

  • In einem anderen Thread ist die Diskussion themenfremd abgeglitten … zu der Frage, ob das gute alte 60/40-Aktien/Anleihen-Portfolio eine Renaissance erlebt und ggü. einem reinen Aktienportfolio (wieder) im Vorteil ist.

    Vorteil für wen oder was? Den 18 jährigen Sparanfänger, der 60 jähringen fast-Entnehmer, der ab 63 seine Rente aufstocken muss um zu überleben oder den zwischendrin, der kein Neuling an der Börse ist, bis zur Entnahme noch 10-15 Jahre Zeit hat und auch nie plant, sein Depot zu vererben?

    Ich wüsste nicht, warum ich (eher Typ 3) mit einer "klassischen" Anlage (das war bei mir bis 2021 eher 5/95, wie ich es klassisch über 25 Jahre gemacht habe, also >90% TG/FG, ein paar Anleihen und Aktien im Mischfonds) besser fahren sollte wie mit meinen bisherigen 90/10 (wenn ich das Geld aus den mathematischen 80/20 rausrechne).

    Wie die Verteilung in der Entnahmephase aus dem Depot (der Zeitpunkt ist nicht mit meinem Rentenbeginn gleich zu setzen) sein wird, zeigt sich dann und ist eher abhängig von der Einschätzung meiner Gesundheit wie von der Marktlage. Erst dann entscheide ich, was für mich Vorteilhaft ist.

    Für mich sind Finanzen gesamtheitlich zu betrachten und nicht nur auf mein Depot zu beziehen. Die Finanzen haben außerdem einen Zweck, oft zu (oder ab) einem vorab planbaren Zeitpunkt.

    Bei sowas schwingt halt immer ein bisschen mit

    Für mich schwingt da vor allem mit, dass jemand eine allgemeingültige Lösung sucht und am Liebsten die Verantwortung dafür abgeben möchte.

    Selbst wenn man* nur die Anleihen der Bundesrepublik Deutschland anschaut, sollte einiges zumindest „nachdenklich“ stimmen.

    Was stimmt da nachdenklich? Dass ich zu blöd war, meinen Notgroschen 2000 in langlaufende deutsche Staatsanleihen anzulegen? >5% p.A. bis 2030 wären nicht schlecht gewesen.

  • Offen gesagt, habe ich gar keine fertige These … höchstens einen Gedanken, der es wert sein könnte, in gemeinsamem Überlegen geprüft zu werden.

    Wäre das dann: Langer Anlagehorizont (wie bei reinem Aktien Portfolio) und die Diskussion, ob ein 60/40 Portfolio einem 100% Aktienportfolio nicht mindestens ebenbürtig wäre?

    Auch wenn es Spaß macht: Ich fürchte, wir müssten dazu curvo als "backtest" rausnehmen, da der Betrachtungszeitraum zu kurz ist.
    Wie B.Kahn anmerkt, hatten wir im untersuchten Zeitraum aufgrund der Zinssenkungen und der hohen Inflation nominale Traumbedingungen für Anleihen. (Hohe Zinsen + Kursgewinne).
    Für eine ausgewogenere Betrachtung müssten wir die vorangehenden Jahre der Zinserhöhungen ebenfalls in den Betrachtungszeitraum aufnehmen.

    Wir hatten die Diskussion ja schon einmal in epischer breite (sehr lesenswerter Thread). Was ich damals mitgenommen hatte war: Frei nach Bernstein: Unkorrelierte Assets können eine Mehrrendite Erzeugen, wenn nicht eine davon schlechter rentiert als die andere. Anleihen sind für meinen Geschmack aber nicht zuverlässig unkorreliert genug und rentieren auch noch schlechter.
    Deshalb wäre ihr zweck auch im risikoreichen Portfolioteil nur die Dämpfung der Volatilität.
    Man könnte noch nach einer besseren Sharp Ratio als mit einem reinen Aktienportfolio fragen.
    Aber auch hier waren die Sharp Ratios stark vom Betrachtungszeitraum abhängig und in der letzten Zeit, hatte ein reines Aktienportfolio auch noch die bessere Sharp Ratio...

    Das kann natürlich alles wieder anders werden, aber wenn wir von langen Anlagehorizonten ausgehen und das Thema behavioral finance erst einmal Ausklammern, haben es Anleihen für Privatanleger m.E. wirklich schwer... (insbesondere nach Kosten und Steuern). (In verschiedenen Berechnungen andere User hatte sich gezeigt, dass die Teilfreistellung des Anleiheteils nicht ausreicht, um die hohen Kosten von 0,25% TER der Lifestrategy ETFs zu kompensieren).

    Die Rendite verschiedener Portfolios von 1901-2020 und unterschiedlicher Haltezeiträume hat Vanguard einmal hier aufbereitet:
    https://www.de.vanguard/content/dam/in…er-renditen.pdf

  • Ich glaube, wir sollten die Diskussion weniger als Renditewettbewerb zwischen 100/0 und 60/40 führen.

    Aus verhaltensökonomischer Sicht ist die beste Anlagestrategie nicht zwangsläufig diejenige mit der höchsten theoretischen Endrendite, sondern diejenige, die ein Anlegy (Anleger:in oder Anlegerin) auch in einer zehnjährigen Durststrecke konsequent durchhält.

    Ein 100-%-Aktienportfolio maximiert möglicherweise die langfristig erwartbare Rendite, verlangt aber eine erhebliche Risikotoleranz. Das kann „brutal“ emotional abgehen.

    Ein 60/40-Portfolio ist deshalb keineswegs automatisch eine schlechtere Lösung. Es tauscht einen Teil der erwarteten Rendite gegen geringere Schwankungen, Diversifikation und eine höhere Chance, auch schwierige Marktphasen ohne strategische Fehlentscheidungen zu überstehen.

    Theoretisch….

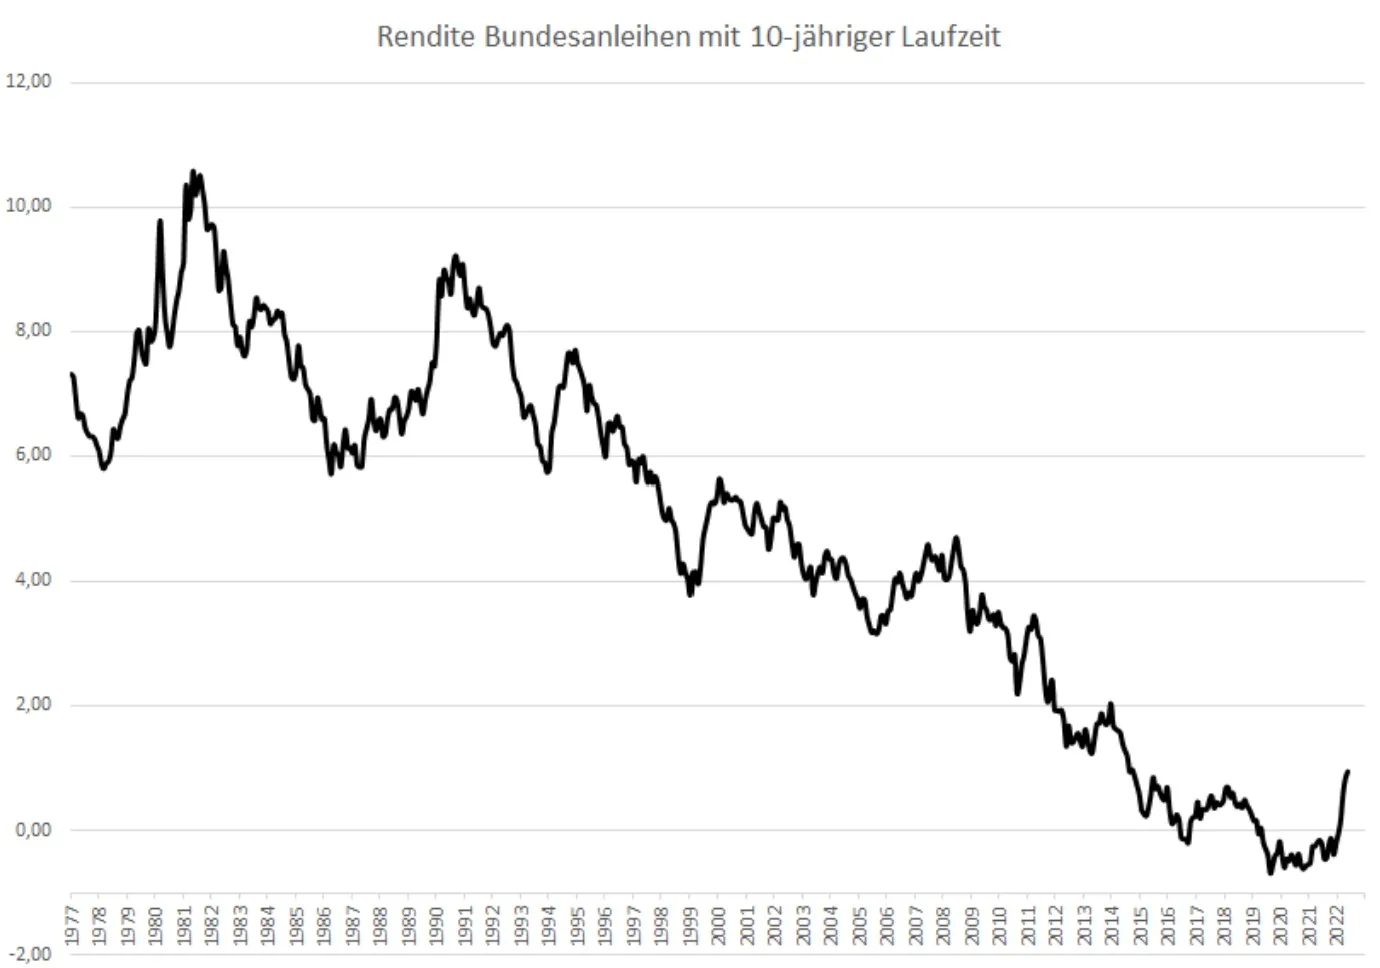
    Allerdings wäre ich vorsichtig, aus dem Backtest seit 1985 eine Überlegenheit von 60/40 abzuleiten. Die außergewöhnliche Entwicklung der Anleihen war auch das Ergebnis eines jahrzehntelangen Zinsrückgangs. Sieht man bei der tollen Kurve, die als Piste ins Tal führt. Diese historische Situation lässt sich nicht einfach fortschreiben.

    Nicht die maximal mögliche Aktienquote sollte das Ziel sein, sondern die maximal vertretbare Aktienquote. Und die kann individuell sehr unterschiedlich ausfallen.

    Ich bin derzeit bei ca. 70/30 was Irving sinnigerweise mit Opportunitätskosten in Verbindung gebracht hat.

  • Für mich schwingt da vor allem mit, dass jemand eine allgemeingültige Lösung sucht und am Liebsten die Verantwortung dafür abgeben möchte.

    Bist Du irgendwie schlecht drauf und deshalb auf der persönlichen Ebene aggro unterwegs? Falls es Dich beruhigt, ich suche niemanden, an den ich Verantwortung für meine Anlagen abgeben möchte. Finde es aber ganz nett, hier auch mal wieder ein grundsätzlicheres Thema intellektuell durchzuspielen. Und angesichts der momentan hohen Anleiherenditen und zugleich schon hohen Aktienbewertungen ist die Frage nicht fernliegend, wieso man das höhere Risiko bei Aktien eingehen soll?

  • ..., hätten die Anleihen aber auch nach 2013 mit den Aktien mithalten müssen,...

    Was sind denn DIE Anleihen? :/
    Anleihen können völlig unterschiedliche Laufzeiten (und Cupons) haben. Wer Anleihen im Depot hat, wird sicherlich einen Mix von Anleihen unterschiedlicher Laufzeiten haben.
    Und wer 2013 ausschließlich Langläufer im Depot hatte, konnte damit auch gute Renditen erzielen.

    Hier mal ein MSCI World vs. Langläufer Anleihen (15-30 Jahre) von Jan. 2013- März 2020

    https://curvo.eu/backtest/de/ve…AnABwDMOAjALpdA

    Was dann ab 2022 mit diesen Langläufern passiert ist, dürfte auch klar sein.